


Переоформление машины
Этим летом я переоформлял машину с отца на себя — процесс оказался длиннее, чем я думал, но важнее всего было сделать всё по-честному и без сюрпризов. Сначала проверил, есть ли на авто запреты и долги: выписка с Госуслуг и сервисы по VIN показали, что всё чисто — советую делать это в первую очередь. Отец не мог приехать, поэтому оформили нотариальную доверенность: без неё многие банки и страховые отказывали в операциях.
В ГИБДД подготовил пакет — паспорт, ПТС, договор купли‑продажи (мы оформили простой договор между близкими), старые СТС и полиса. На месте запросили осмотр машины и оплату госпошлины. Очереди и бумажная волокита заняли полдня, но главное — в заявлении правильно указать дату и пробег, чтобы избежать конфликтов потом.
Со страховкой было отдельное приключение. ОСАГО формально привязано к владельцу, поэтому старый полис отца мы расторгли по факту смены собственника: я пришел в офис страховщика, показал новый свидетельство и ПТС, мне рассчитали премию заново с учётом моего опыта вождения. Просил не списывать мой «бонус‑малус» с прошлых лет — оказалось, можно сохранить класс только при условии документального подтверждения истории у страховщика. По КАСКО ситуация сложнее: многие компании не переносят полис просто так, потребовалось дополнительное согласование и перерасчёт стоимости. В итоге часть денег вернули за неиспользованный период, часть доплатил я.
Вывод: проверьте штрафы и залоги заранее, имейте нотариальную доверенность если кто‑то не может присутствовать, берите с собой все оригиналы документов и фото машины, и разговаривайте со страховой устно и письменно — пусть все изменения будут в бумажном подтверждении. Немного терпения — и машина официально ваша, а страховка настроена под новые реалии.
Мы привыкли думать о несчастном случае как о чем-то необычном. Но на практике травма может произойти в самой обычной ситуации: человек спускается по лестнице, достает посуду с верхней полки или выходит из автобуса. Разбираемся, какие бытовые сценарии требуют особого внимания и что можно сделать, чтобы снизить риски.
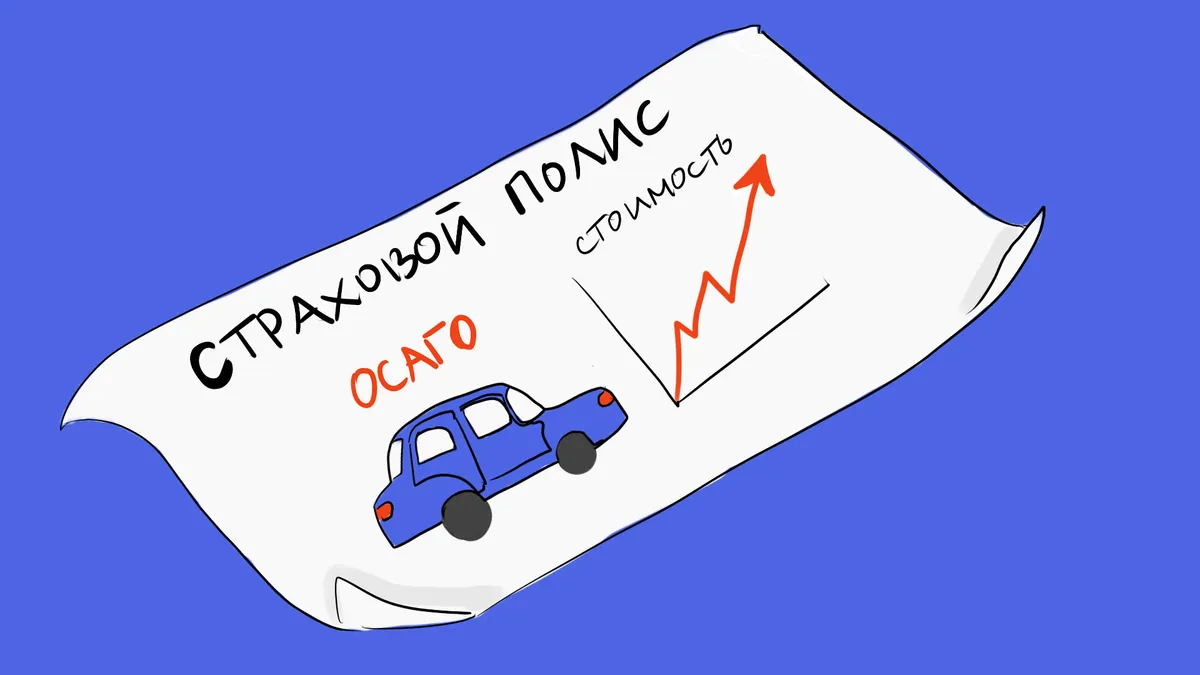
ОСАГО — обязательный полис, но это не значит, что за него нужно платить любую сумму. Раньше я просто продлевал полис у первого страховщика, пока однажды не сравнил цены и не понял: разница может быть в несколько тысяч рублей. Теперь оформляю так.
1. Проверяю КБМ. Это коэффициент «бонус-малус», который влияет на цену. Если он неверный, полис может стать дороже. Проверяю свой КБМ на сайте РСА. Если нахожу ошибку — обращаюсь к страховщику с заявлением на перерасчёт.2. Сравниваю предложения. Смотрю...
Будучи девушкой‑автомобилисткой, я не раз сталкивалась с тем, что расходы и проблемы вокруг машины кажутся непропорционально большими — но всё решаемо, если действовать прозрачно и хладнокровно. Однажды на трассе прокололась шина в дождь — помогла включённая в КАСКО техпомощь: эвакуатор и замена колеса пришли быстрее, чем я успела растеряться. Урок: проверяйте, включён ли вызов на дороге в полис, и сразу сохраняйте номера сервиса.
Был у меня случай с ОСАГО, который надолго запомнился — не столько из-за повреждений, сколько из-за нервотрёпки с документами и ожиданием выплат. Ехал по обычной дороге, в соседнюю полосу подрезал другой водитель, мы столкнулись на небольшой скорости. Слава богу никто не пострадал, поэтому решили оформлять по правилам: фотографировали машины, сцепление следов, координаты свидетелей и схему ДТП. Полицию вызвали — без протокола проще было бы по европротоколу, но дело пошло сложнее, поэтому лучше...

Этим летом я оформлял КАСКО — процесс получился не быстрым, но полезным. Сначала я решил, какие риски действительно хочу покрыть: ущерб при ДТП, угон, пожар и ещё — помощь на дороге. Определился с франшизой: чем выше франшиза, тем ниже премия, но выше мои расходы при мелких событиях. Это важный компромисс, который стоит заранее просчитать.

У каждого есть свой финансовый опыт: удачные решения, ошибки, полезные привычки и выводы, к которым пришли со временем. В этом конкурсе предлагаем поделиться такими историями — возможно, ваш пост поможет кому-то принять более взвешенное решение.

Участвую♥️
https://www.banki.ru/dialog/articles/74376/ кому интересно - почитайте)
28 августа 2026 года «Абсолют Страхование» совместно с агрегатором METR.club провели партнерский вечер «Выше города», объединивший риелторов, ипотечных брокеров, представителей банков и страхового рынка.
С началом нового учебного года «Абсолют Страхование» собрала подборку материалов из корпоративного медиа «ИРИСКИ». В ней — практические советы для родителей, которые помогут подготовиться к школьным будням и позаботиться о безопасности и здоровье детей.
С 1 сентября 2026 года клиенты «Абсолют Страхование» могут оплачивать любые розничные страховые полисы цифровыми рублями. Компания подключилась к новой форме расчетов с началом нового этапа ее внедрения в России.
Осень редко воспринимается как сезон повышенного риска. Но именно в это время привычные бытовые ситуации становятся менее предсказуемыми: дождь превращает тротуар в скользкую поверхность, листья скрывают неровности, рано темнеет, а дети возвращаются к активной учебной и спортивной жизни. Предугадать несчастный случай невозможно, но можно заранее позаботиться о финансовой защите.
Более трети обращений туристов после контакта с животными приходится на укусы собак – 38%. Такие данные получила «АльфаСтрахование», проанализировав обращения по полисам страхования путешественников, оформленным на сайте компании.
Все первоклассники Магнитогорска получили бесплатную страховку от несчастных случаев в рамках социального проекта «Первоклассник», организованного «АльфаСтрахование» при поддержке партнеров.
Мнимая экономия в 450 рублей при покупке базовой страховки для отпуска легко оборачивается счетом на 50 долларов из собственного кармана.
«АльфаСтрахование» выплатила 3,7 млн руб. собственнику квартиры в доме на улице XXII Партсъезда в Самаре после взрыва бытового газа и последующего за ним крупного пожара. Здание признано аварийным.
Специалисты «Ингосстраха», одного из лидеров рынка страхования в России, провели расследования ряда страховых событий, предположительно связанных с мошенничеством.