


Как оплачивать покупки по QR-коду
Представьте обычную ситуацию. Вы пришли в магазин, набрали продуктов, подошли к кассе и только там поняли, что кошелек остался дома. Карты с собой тоже нет, а наличных тем более. Зато телефон лежит в кармане. Если магазин принимает оплату по QR-коду, покупку можно оплатить прямо со смартфона.
Сегодня такой способ расчета предлагают многие магазины и интернет-площадки. Для оплаты можно использовать универсальный QR-код. После его сканирования покупатель сам выбирает подходящий вариант.
В зависимости от магазина и доступных сервисов это может быть:
- Система быстрых платежей;
- банковский pay-сервис;
- цифровой рубль;
- оплата покупки частями.
При этом не обязательно каждый раз использовать один и тот же вариант. Способ оплаты можно менять перед каждой покупкой. Для удобства система обычно запоминает последний выбранный вариант и предлагает его следующим.
Выбор способа имеет значение. От него могут зависеть комиссия, максимальная сумма покупки, возможность получить кешбэк или скидку, а также скорость возврата денег при отмене заказа. Сам QR-код на эти условия не влияет. Все зависит от того сервиса, который вы выбрали для оплаты.
Почему вообще стоит платить по QR-коду
У такого способа есть несколько очевидных плюсов.
Не нужна банковская карта. Достаточно смартфона с камерой и установленного банковского приложения или СБПэй. Деньги переводятся непосредственно со счета покупателя продавцу. Правда, перед оплатой стоит убедиться, что конкретный магазин принимает QR-платежи через выбранный вами банк.
Подойдет практически любой современный телефон. Для QR-оплаты не требуется NFC. Достаточно камеры, которая сможет считать код. Это удобно для тех, кто не пользуется бесконтактной оплатой.
Не приходится вводить данные карты. Особенно это удобно при покупках через интернет. Покупателю не нужно указывать номер карты, срок действия и другие платежные данные на сайте магазина.
Кроме того, потерянный телефон сам по себе не дает постороннему мгновенного доступа к деньгам. Чтобы воспользоваться банковским приложением, злоумышленнику придется получить доступ к устройству и пройти защиту приложения.
Но полностью расслабляться все равно не стоит. Пароли, коды подтверждения и другие данные для входа нельзя сообщать посторонним.
Берут ли комиссию за оплату по QR-коду
За использование самого универсального QR-кода покупатель не платит. Это фактически способ выбрать нужный вариант оплаты в одном месте.
А вот условия конкретного платежного сервиса могут отличаться.
Например, при оплате через СБП или цифровыми рублями комиссия для покупателя не взимается. При использовании некоторых банковских сервисов или при оплате частями могут действовать другие условия.
Поэтому если для вас важна комиссия, скидка или кешбэк, перед подтверждением платежа лучше посмотреть, какой способ выбран и какие условия по нему действуют.
Как проходит оплата
Оплатить покупку можно несколькими способами.
Первый вариант, открыть камеру телефона и навести ее на QR-код. После распознавания кода появится возможность выбрать способ оплаты. Если банковских приложений несколько, система может предложить выбрать нужное. После первого выбора этот вариант обычно будет предлагаться автоматически, но при необходимости его можно поменять.
Второй способ, воспользоваться непосредственно банковским приложением. В нем нужно найти функцию оплаты по QR-коду. После этого откроется сканер, с помощью которого можно считать код продавца.
Третий вариант, использовать приложение СБПэй. В нем сканер QR-кода запускается для оплаты, после чего остается выбрать банк и счет. Счета банков нужно заранее привязать к приложению.
После сканирования обычно отображаются название магазина и сумма покупки. В некоторых случаях сумму необходимо указать самостоятельно.
Перед подтверждением платежа обязательно проверьте реквизиты и сумму. Если все правильно, подтвердите операцию. После этого деньги спишутся со счета, продавец получит информацию об оплате, а вы сможете забрать покупку.
Если сумма была введена неправильно, продавец должен оформить возврат. При оплате через СБП или цифровыми рублями деньги возвращаются на счет сразу. Для других вариантов срок возврата зависит от используемого способа оплаты и условий продавца.
С какого счета списываются деньги
Обычно покупатель сам определяет счет, с которого будет производиться оплата. Выбранный счет можно заранее установить в банковском приложении, СБПэй или другом платежном сервисе.
С цифровым рублем все проще. Для него предусмотрен один счет, поэтому деньги списываются непосредственно с него.
Если у вас несколько счетов и карт, перед покупкой лучше проверить настройки. Это позволит избежать ситуации, когда деньги неожиданно списались не оттуда, откуда вы планировали.
Что можно оплачивать по QR-коду
С помощью QR-кода можно покупать товары и оплачивать услуги, если продавец поддерживает такой вариант расчета.
При этом ограничения по сумме устанавливаются не самим QR-кодом, а конкретным способом оплаты.
Например, при расчетах через СБП сумма одной покупки может составлять до 1 млн рублей. Для оплаты частями действует другое ограничение, до 30 000 рублей.
Поэтому при крупной покупке стоит заранее посмотреть условия выбранного платежного сервиса.
Как вернуть деньги за покупку
Если товар пришлось вернуть, сама процедура обычно остается такой же, как при обычной оплате.
В течение 14 дней после покупки можно обратиться к продавцу с неиспользованным товаром, чеком и паспортом и оформить заявление на возврат денег.
По закону магазин должен вернуть средства в установленный срок, который может составлять до двух недель.
При этом способ оплаты влияет на скорость поступления денег. Если покупка была оплачена через СБП или цифровыми рублями, возврат средств происходит сразу.
Что важно помнить
Оплата по QR-коду не требует банковской карты и может выручить, если кошелек остался дома. Для расчета достаточно телефона и подходящего платежного приложения.
Перед подтверждением операции стоит проверить название магазина, сумму и выбранный способ оплаты. Именно от него зависят возможные комиссии, лимиты, кешбэк и сроки возврата.
Сам QR-код является лишь способом передать информацию для платежа. Деньги списываются уже через выбранный вами сервис.

Пришло время подвести итоги конкурса, в котором вы писали свои прогнозы ключевой ставки ЦБ. Среди нас сразу 276 аналитиков были готовы к результатам. Именно столько участников угадали, что ставка сне изменилась и снова 14%!


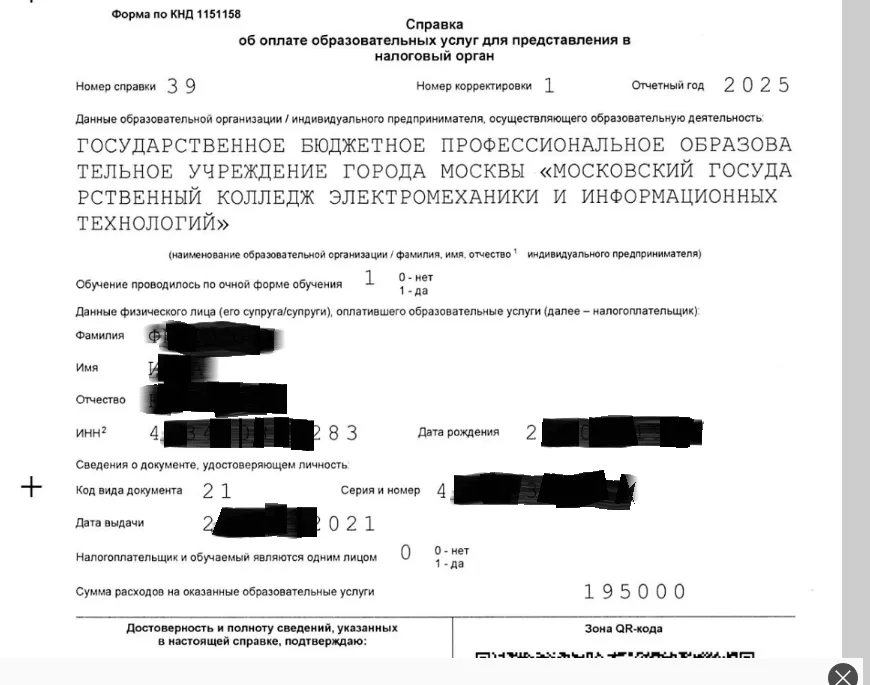
Тема налогового вычета за обучение мне не очень близка, но опишу опыт своей родственницы.

Налоговый вычет за обучение ребёнка- это возврат части уплаченного вами НДФЛ( налога на доходы физических лиц).
Получить налоговый вычет за обучение можно через налоговую, в упрощенном порядке( дождаться, когда в "Личном кабинете налогоплательщика для физических лиц" появится предзаполненное заявление " или через работодателя.
Мы запустили во ВКонтакте опрос, который повлияет на наши посты в этой соцсети. Участники выбирают, на чем сделать акцент: вкладах, займах, страховке или других продуктах.
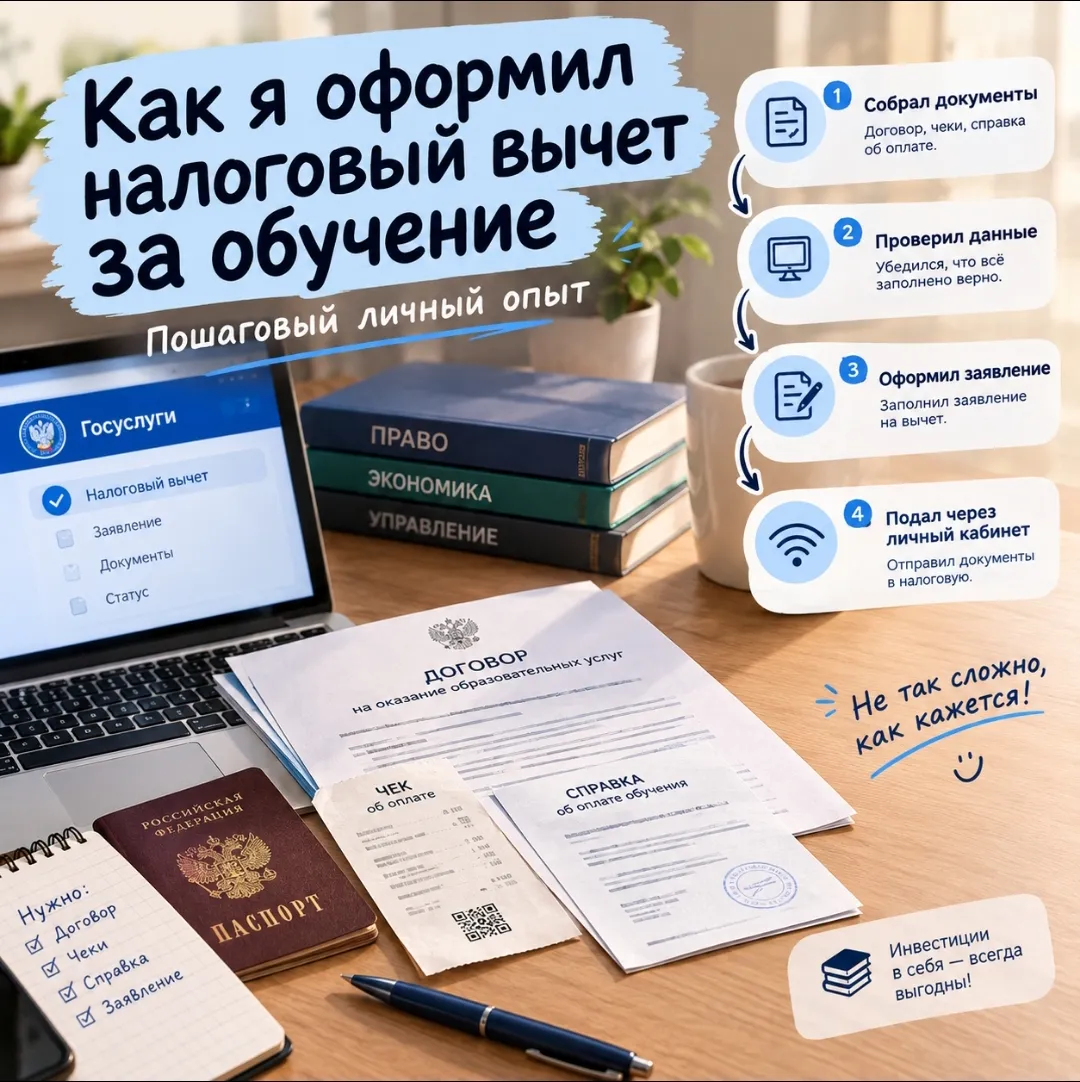
Когда я впервые решил разобраться с налоговым вычетом за обучение, сначала казалось, что это довольно сложно: непонятно, какие документы нужны, куда их подавать и сколько вообще можно вернуть.
У каждого из нас есть финансовое прошлое. Это старые дебетовые карты, на которых осталось 150 рублей, закрытые вклады, счета в банках, которыми мы пользовались пять лет назад и благополучно забыли. Казалось бы, лежат себе деньги и лежат, каши не просят. Но в реальности финансовая система устроена жестко: банкам невыгодно хранить ваши забытые деньги, и у них есть законные способы забрать их себе или передать государству.В этой статье мы простыми словами разберем, что происходит со счетами, по...
Вычет можно получить по расходам на обучение ребёнка до 18 лет или студента очного отделения до 24 лет. Секции, репетиторы, частный сад и школа, колледж и университет, профильные треки и даже мастер-классы — да, естественно официально. Расходы на присмотр и уход, питание в саду и школе — нет.

У нашего диаложца была 09.09 счастливая дата, а у меня сегодня будет 11.09 кто следующий, продолжим цепочку радостей и бонусов в жизни.
Многие думают, что проблема в маленьком доходе. Но часто причина в другом: человек не понимает, куда именно уходят деньги.
Многие часто задаются вопросом, почему где-то получается построить крупные компании и фонды, а в России — нет, особенно если речь идёт об инвестиционной среде или технологической отрасли.
Социальные налоговые вычеты — сумма, которую можно вернуть за расходы на социальные нужды (лечение, обучение, благотворительность, спорт) в рамках установленного законом лимита, однако не стоит затягивать - вычет действует в течение трех лет.
Насчет обучения я задумываюсь все время и хочется, чтобы и деньги были вложены в нужное дело и с толком и чтобы, время и деньги потрачены были не зря. Я решила отправить сына учиться на курсы по роботехнике, так как он увлекается конструктором, играет в компьютерные игры и хотел бы собрать своего настоящего робота. 😁 Поддерживаю всегда его в таких идеях и стремлениях. Из многочисленных обьявлений остановила свой выбор на одной школе программирования.

Хоть мало, но это всё-таки деньги и это отлично)