


Финансовые правила в 2026 году
Финансы под контролем: 5 правил, которые действительно работают в 2026 году
Финансовая грамотность россиян в 2025 году немного снизилась: индекс составил 12,61 балла из 21 возможного — на 0,16 балла меньше, чем годом ранее. При этом доля людей с низким уровнем выросла до 34%, а самой уязвимой группой остаётся молодёжь 18–34 лет. Если вы узнали себя в этих цифрах — вот пять конкретных шагов, которые помогут изменить ситуацию.
1. Начните с «подушки безопасности» — это ваш фундамент
Банк России рекомендует держать в запасе сумму, равную трём–шести месячным зарплатам. Однако с учётом текущей экономической нестабильности многие эксперты советуют ориентироваться на 4–6 месяцев базовых расходов, а не дохода. Хранить резерв лучше на накопительном счёте или коротком вкладе — там, откуда можно быстро снять деньги без потери процентов.
2. Правило 50/30/20 — не догма, а отправная точка
Классическая схема (50% — нужды, 30% — желания, 20% — сбережения) плохо работает в мегаполисах: обязательные траты там нередко достигают 60–70% бюджета. Альтернативы:
· «Заплати себе сначала» — сразу после зарплаты откладывайте фиксированную сумму, а не то, что останется в конце месяца.· «Правило одного процента» — начните откладывать всего 1% дохода и постепенно увеличивайте долю до 15–20% за 1,5–2 года.
3. Ведите бюджет без таблиц — это проще, чем кажется
Не обязательно осваивать Excel. Достаточно записывать траты по ходу дня в заметки на телефоне, а раз в неделю уделять 10–15 минут анализу. Дисциплина и регулярность здесь работают лучше сложной аналитики. План можно уместить на одной странице: доходы, обязательные расходы, желания, сбережения — и итог.
4. Инвестируйте только после создания резерва
Начать можно с 500–1000 рублей в месяц. Для первого шага подойдут:
· ОФЗ — номинал одной облигации обычно 1000 рублей;· БПИФ на золото — пай стоит 10–20 рублей, на 1000 рублей можно купить 50–100 паёв.
Ключевой фактор успеха — систематичность, а не размер первой инвестиции.
5. Помните о мошенниках — их схемы становятся всё изощрённее
По данным НАФИ, 94% россиян за последний год сталкивались с попытками мошенничества. Самые частые схемы:
· звонки от «банка» или «правоохранительных органов» — 73%;· «инвестиции» с обещанием дохода — 62%;· подтверждение/отмена банковских операций — 54%.
Средняя сумма потерь — 5000 рублей. Никогда не сообщайте коды из СМС и не переводите деньги «на безопасный счёт» — такого счёта не существует.

Пришло время подвести итоги конкурса, в котором вы писали свои прогнозы ключевой ставки ЦБ. Среди нас сразу 276 аналитиков были готовы к результатам. Именно столько участников угадали, что ставка сне изменилась и снова 14%!



Тема налогового вычета за обучение мне не очень близка, но опишу опыт своей родственницы.

Налоговый вычет за обучение ребёнка- это возврат части уплаченного вами НДФЛ( налога на доходы физических лиц).
Получить налоговый вычет за обучение можно через налоговую, в упрощенном порядке( дождаться, когда в "Личном кабинете налогоплательщика для физических лиц" появится предзаполненное заявление " или через работодателя.
Мы запустили во ВКонтакте опрос, который повлияет на наши посты в этой соцсети. Участники выбирают, на чем сделать акцент: вкладах, займах, страховке или других продуктах.
МОЕ СТОЛКНОВЕНИЯ С НАЛОГОВЫМ ВЫЧЕТОМ ЗА ОБУЧЕНИЯ!
Несколько дней назад в мобильном приложении Альфа-Банк случайно подключил функцию Альфа-Смарт. С моего счета сняли 399 рублей абонентской платы. Поскольку дебетовой картой Альфа банка я пользуюсь нечасто, для меня это не очень выгодно. Обратился в чат банка с просьбой вернуть деньги. Буквально в течении 10 минут моё обращение было рассмотрено и безо всяких препираний вернули снятые деньги. Выражаю благодарность сотрудникам за понимание и доброе отношение к клиентам банка.
Меня постоянно мучает желание купить что-то красивое и приносящее радость. В то же время мне хочется больше свободного пространства в доме. Вот такая противоречивая я личность, оказывается. И вчера меня осенила мысль, а что, если пройти по дому и покопаться во всех шкафах, на полках и собрать те вещи, которыми я давно или никогда не пользовалась, которые считаю для себя бесполезными, и выставить их на продажу.
Я тоже решила принять участие в этом конкурсе.
- За что реально можно вернуть деньги родителям:
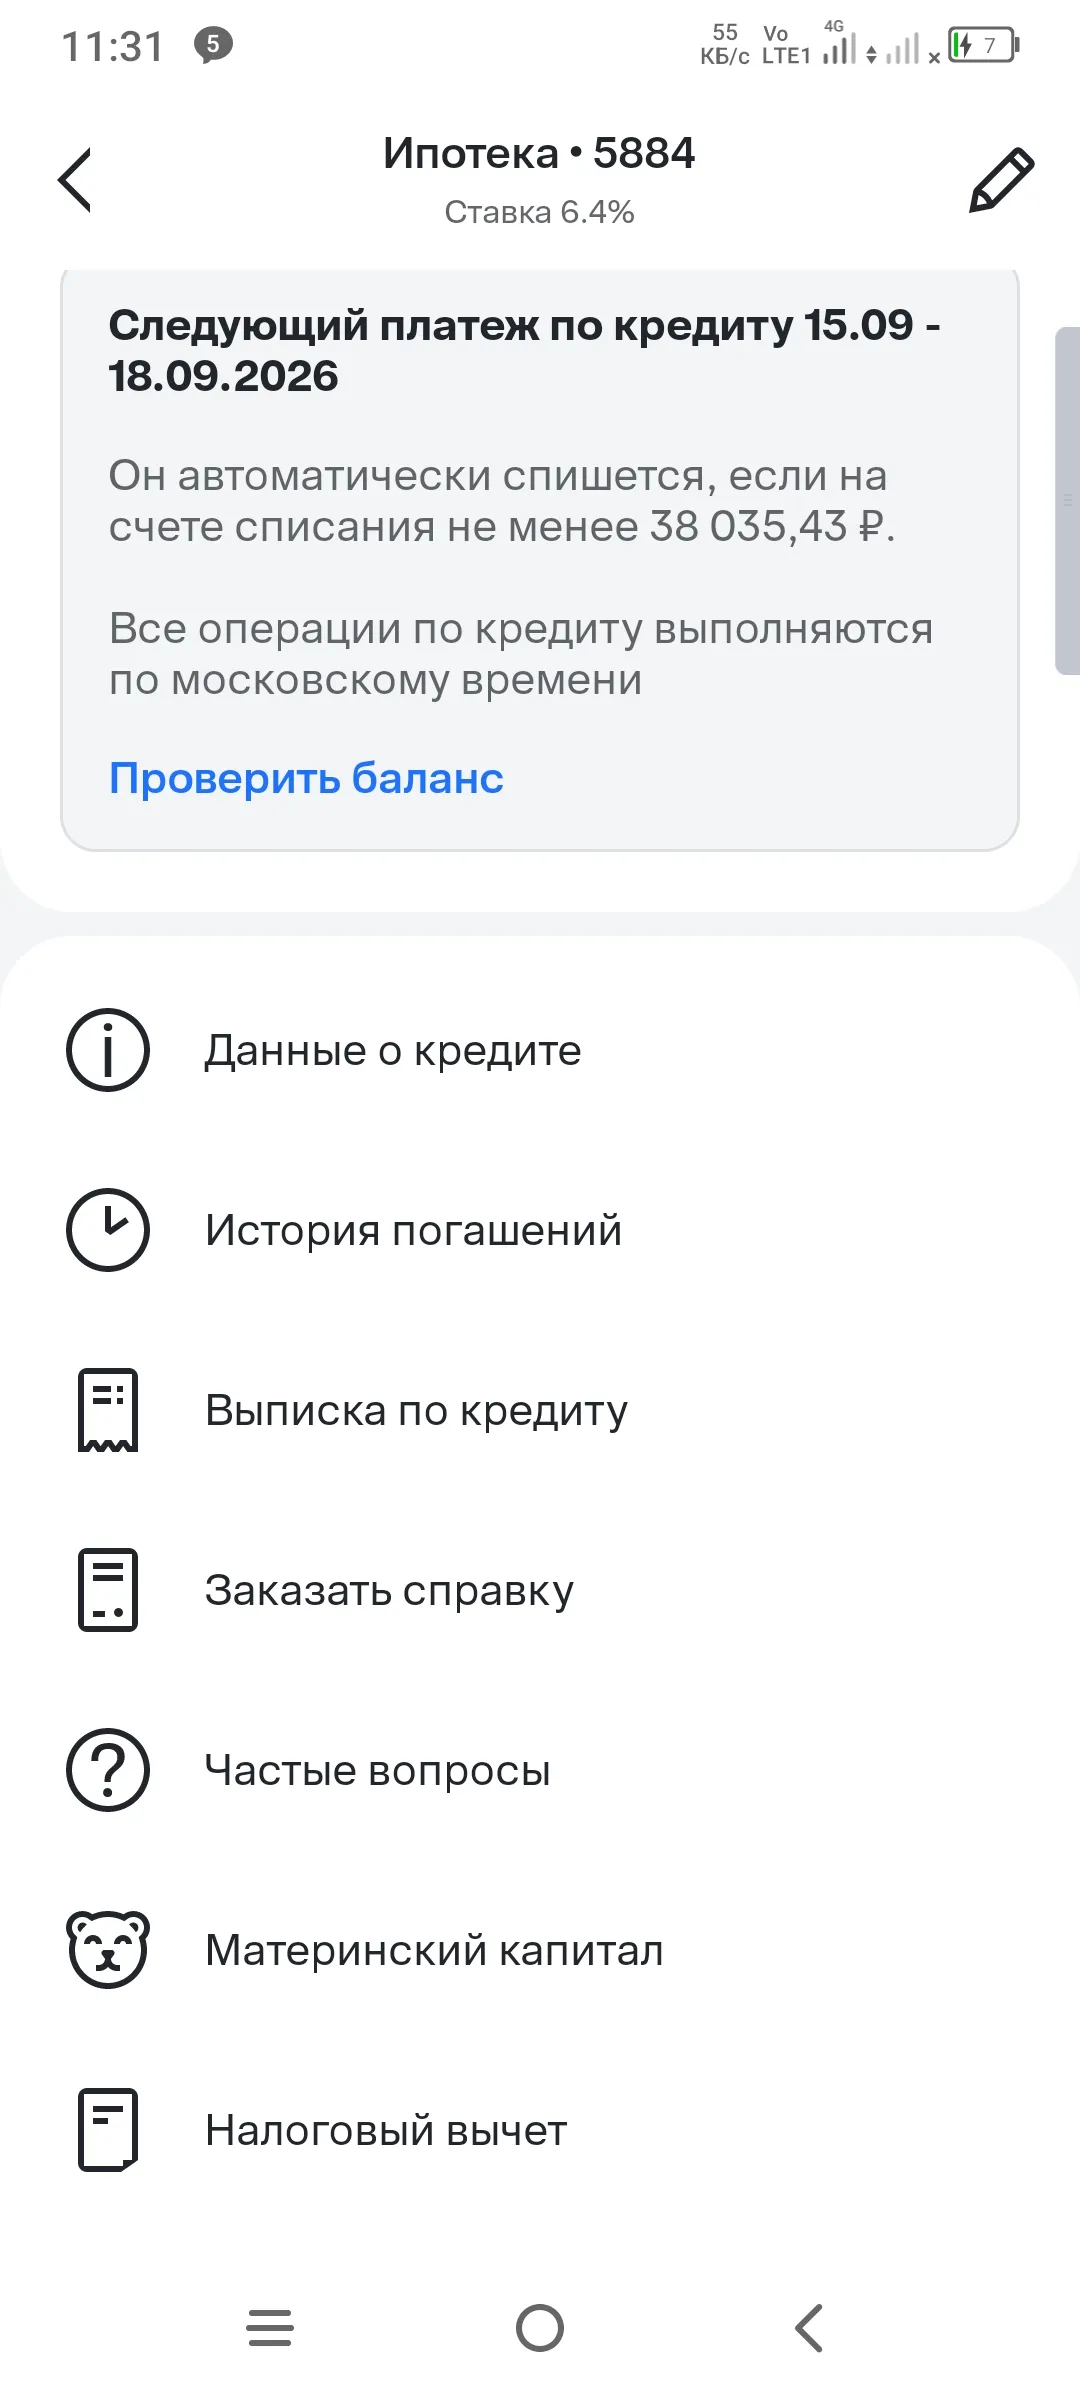
Чтобы получить налоговый вычет по ипотеке не нужно никуда ходить, всё быстро и удобно оформляется через банковское приложение. В моем сердце это приложение банка ВТБ куда я получаю зарплату. Заходим в приложение нажимаем на ипотечный счёт и внизу на налоговый вычет, выбираем год за который хотите получить вычет, сумма вычета напрямую зависит от ваших официальных доходов и ограничена суммой 260000 рублей и при покупке жилья максимальная сумма расходов, с которой можно получить вычет, —2 млн...
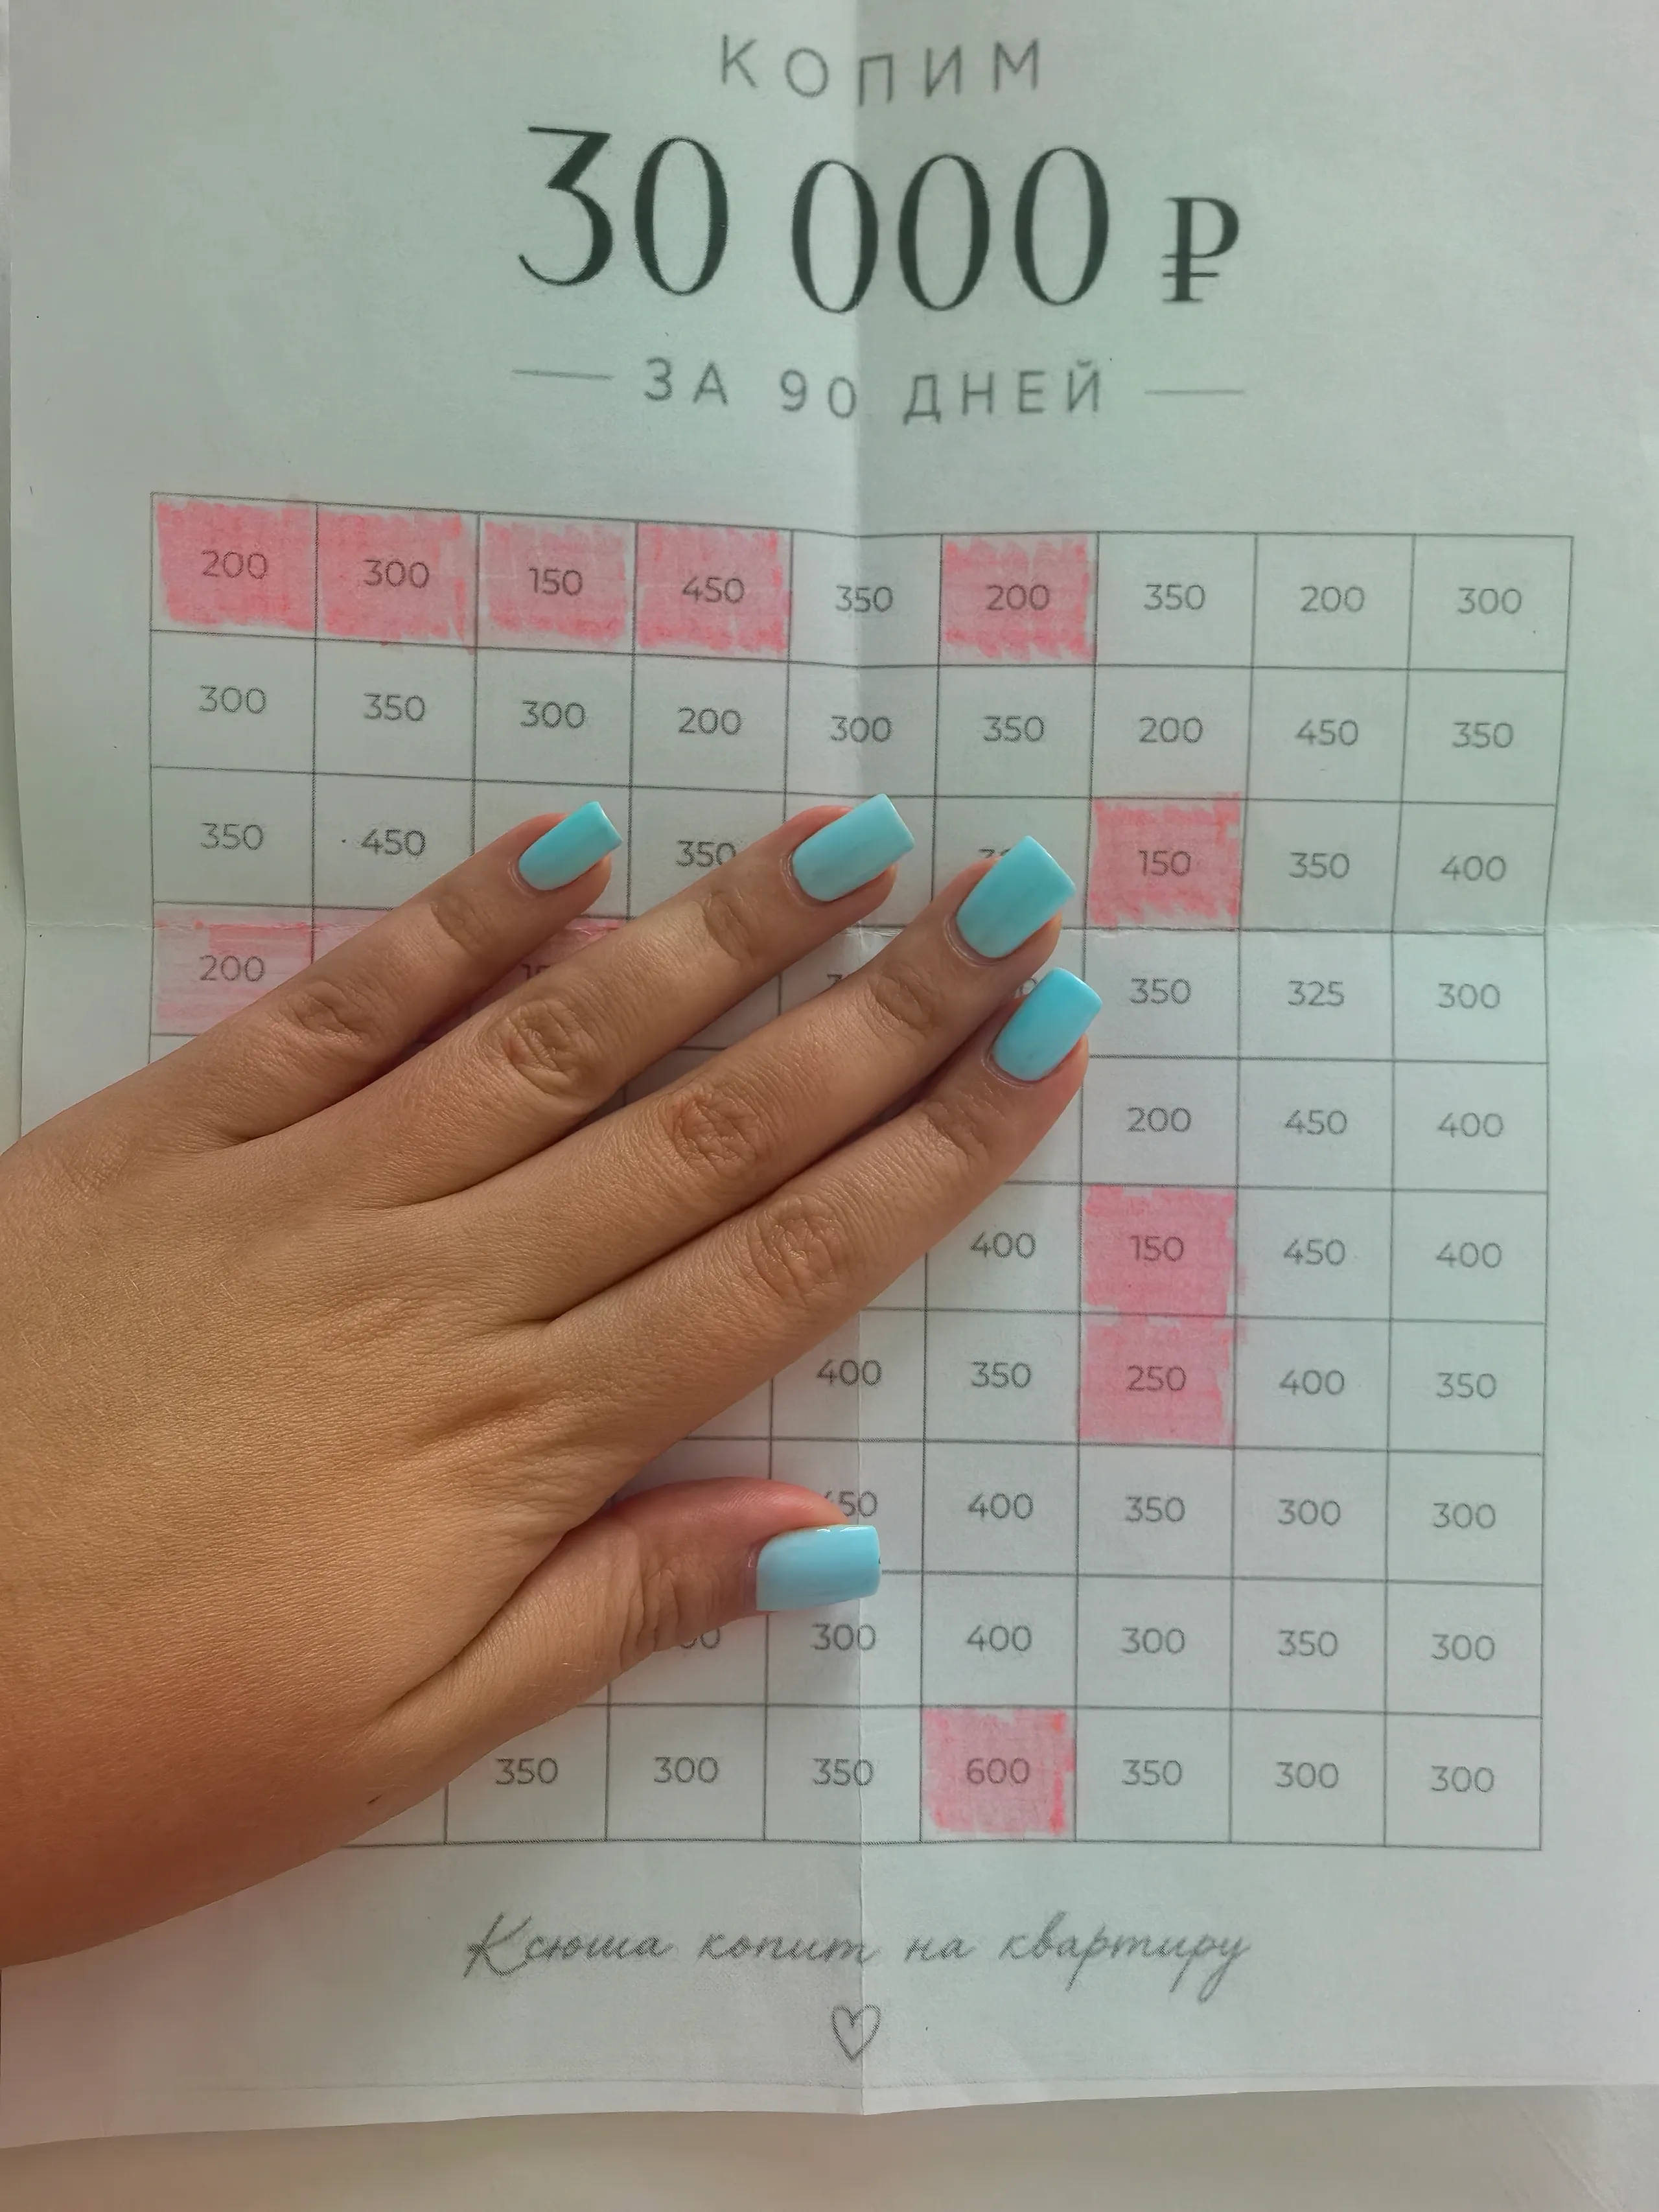
Не так давно в мессенджере Макс я подписалась на девушку (https://max.ru/channel_ksushakopit) , которая публикует интересные посты по финансовым темам.
Сразу скажу: я терпеть не могу заполнять официальные бумажки и разбираться в налогах. Но в прошлом году я прилично потратился на онлайн-курсы по 3D-моделированию. Когда посчитал, что могу вернуть с этой суммы 13%, решил всё-таки разобраться в процессе.Делюсь своим опытом - возможно, он сэкономит вам пару часов гугления и немного нервов. Может, кому-то пригодится.Что я узнал в самом началеОказалось, чтобы получить вычет за обучение, нужно совпадение двух главных условий:Вы получаете официальный...
В прошлом году я записалась на курс подготовки к ЕГЭ в онлайн-школе. Честно говоря, когда оплачивала, было немного жалко денег. Но потом случилось то, что заставило меня порадоваться — и не только из-за качества курса, а потому что школа сама помогла мне оформить налоговый вычет. Я почти ничего не делала.