


как я распределяю сбережения этой осенью
Осень 2026 года принесла с собой новые вызовы и возможности для управления личными финансами. С учетом изменений в экономической ситуации и решений Центрального банка России, я решила пересмотреть свои стратегии сбережений. В этом посте расскажу, как я распределяю свои сбережения и какие финансовые инструменты выбрала.
Срочные вклады.Срочные вклады по-прежнему остаются надежным инструментом для сохранения капитала и получения фиксированного дохода. На данный момент многие банки предлагают привлекательные процентные ставки. Например, Сбербанк предлагает ставку 8% годовых на срочные вклады на 12 месяцев. Если я вложу 500,000 рублей, то через год получу:
500,000 × 0.08 = 40,000 рублей
Таким образом, общая сумма через год составит 540,000 рублей.
Накопительные счета. Накопительные счета стали популярными благодаря своей гибкости. Я открыл накопительный счет в Тинькофф Банке, где ставка составляет 7% годовых. Хотя доход по накопительным счетам ниже, чем по срочным вкладам, они позволяют мне свободно управлять средствами. При сумме в 300,000 рублей доход за год составит:
300,000 × 0.07 = 21,000 рублей
Итоговая сумма через год составит 321,000 рублей.
Диверсификация через ПИФы. Я также рассматриваю паевые инвестиционные фонды (ПИФы) как способ диверсификации. Хотя они несут больший риск, потенциальная доходность может быть значительно выше. Например, фонд акций может принести 12% годовых. Если я инвестирую 100,000 рублей, то через год:
100,000 × 0.12 = 12,000 рублей
Общая сумма составит 112,000 рублей.
Итоговое распределение
На данный момент мои сбережения распределены следующим образом:
• Срочный вклад: 500,000 рублей (540,000 через год)
• Накопительный счет: 300,000 рублей (321,000 через год)
• ОФЗ: 200,000 рублей (218,000 через год)
• ПИФы: 100,000 рублей (112,000 через год)
Общая сумма моих сбережений через год составит 1,191,000 рублей.
Заключение
Эта осень стала для меня временем стратегического планирования и диверсификации сбережений. Я стараюсь балансировать между надежностью и доходностью, выбирая различные финансовые инструменты. Надеюсь, мой опыт поможет вам в управлении вашими финансами! Как вы распределяете свои сбережения? Делитесь в комментариях!

Пришло время подвести итоги конкурса, в котором вы писали свои прогнозы ключевой ставки ЦБ. Среди нас сразу 276 аналитиков были готовы к результатам. Именно столько участников угадали, что ставка сне изменилась и снова 14%!



Тема налогового вычета за обучение мне не очень близка, но опишу опыт своей родственницы.

Налоговый вычет за обучение ребёнка- это возврат части уплаченного вами НДФЛ( налога на доходы физических лиц).
Получить налоговый вычет за обучение можно через налоговую, в упрощенном порядке( дождаться, когда в "Личном кабинете налогоплательщика для физических лиц" появится предзаполненное заявление " или через работодателя.
Мы запустили во ВКонтакте опрос, который повлияет на наши посты в этой соцсети. Участники выбирают, на чем сделать акцент: вкладах, займах, страховке или других продуктах.
На днях было заседание ЦБ, ставку оставили высокой 14%— и я наконец-то перестала держать деньги просто на карте «на всякий случай».Раньше часть сбережений лежала на обычном счёте с копеечной доходностью — удобно, но обидно: инфляция потихоньку съедает сумму. После новостей про ставку я посмотрела, какие варианты дают доходность выше инфляции, и перераспределила деньги:
В начале XVII века Амстердам стал центром мировой торговли, но купцы страдали от хаоса. В обращении ходили сотни видов монет - стёртых, обрезанных, поддельных. Каждый торговец оценивал их по-своему, и сделки превращались в торг. В 1609 году городские власти основали Амстердамский банк, чтобы положить этому конец.
С тех пор как услыхал от товарища об аттракционе неслыханной щедрости под названием " Социальный налоговый вычет за обучение", я начал планировать его использовать за курсы китайского языка. Сам товарищ использовал вычет за курсы английского для себя. Набор документов/та и способ тоже чрезвычайно просты. Фокус в том, что нужно осторожно не допускать маленьких ошибок и не упустить из виду критических деталей.
Хочу поделиться своим опытом в управлении финансами, который помог мне достичь финансовой стабильности и уверенности в завтрашнем дне.
Перед тем как открыть вклад, оформить займ или «инвестировать» через финансовую компанию, сделайте базовую проверку. Она бесплатная и занимает несколько минут.
1. Проверьте лицензию или реестр ЦБ. Банк должен быть в справочнике поднадзорных организаций Банка России, а МФО — в государственном реестре микрофинансовых организаций. Если компании там нет, у неё нет права легально работать с гражданами.2. Проверьте участие в ССВ, если речь о вкладе. Вклады в банках — участниках системы...
Хочу поделиться своей историей: многие испытывают финансовые трудности, и у меня была такая ситуация. Находясь в декретном отпуске, хотела найти подработку из дома. В телеграмм канале ( уже не помню название) откликнулась на вакансию, мне написали и предложили попробовать себя в качестве сотрудника озон чат поддержки. Запросили мои данные. Прислали ссылку на скачивание приложение, через которое необходимо было работать. Я начала скачивать, и всё зависло, очень долго длился вход в это...
Конечно не так как у всех, но все же поделюсь. Не делаю пока вкладом и не открываю накопительных счетов(но все впереди). А пока поступаю так :с каждой зарплаты, подработки, калыма, любого дохода по немногу и даже мелкую сдачу с магазина вкладываю в свой "домашний мини банк,который открыла сразу после нового года".Деньги конечно стараюсь оставлять на непредвиденные расходы, но все же запас нужно иметь всегда, мало ли. Вот благодаря таким моим накоплениям в августе мы приобрели...
«Привет, можешь помочь с переводом?» С одной такой фразы начинается преступная схема, соучастником которой можете стать вы или ваши близкие.
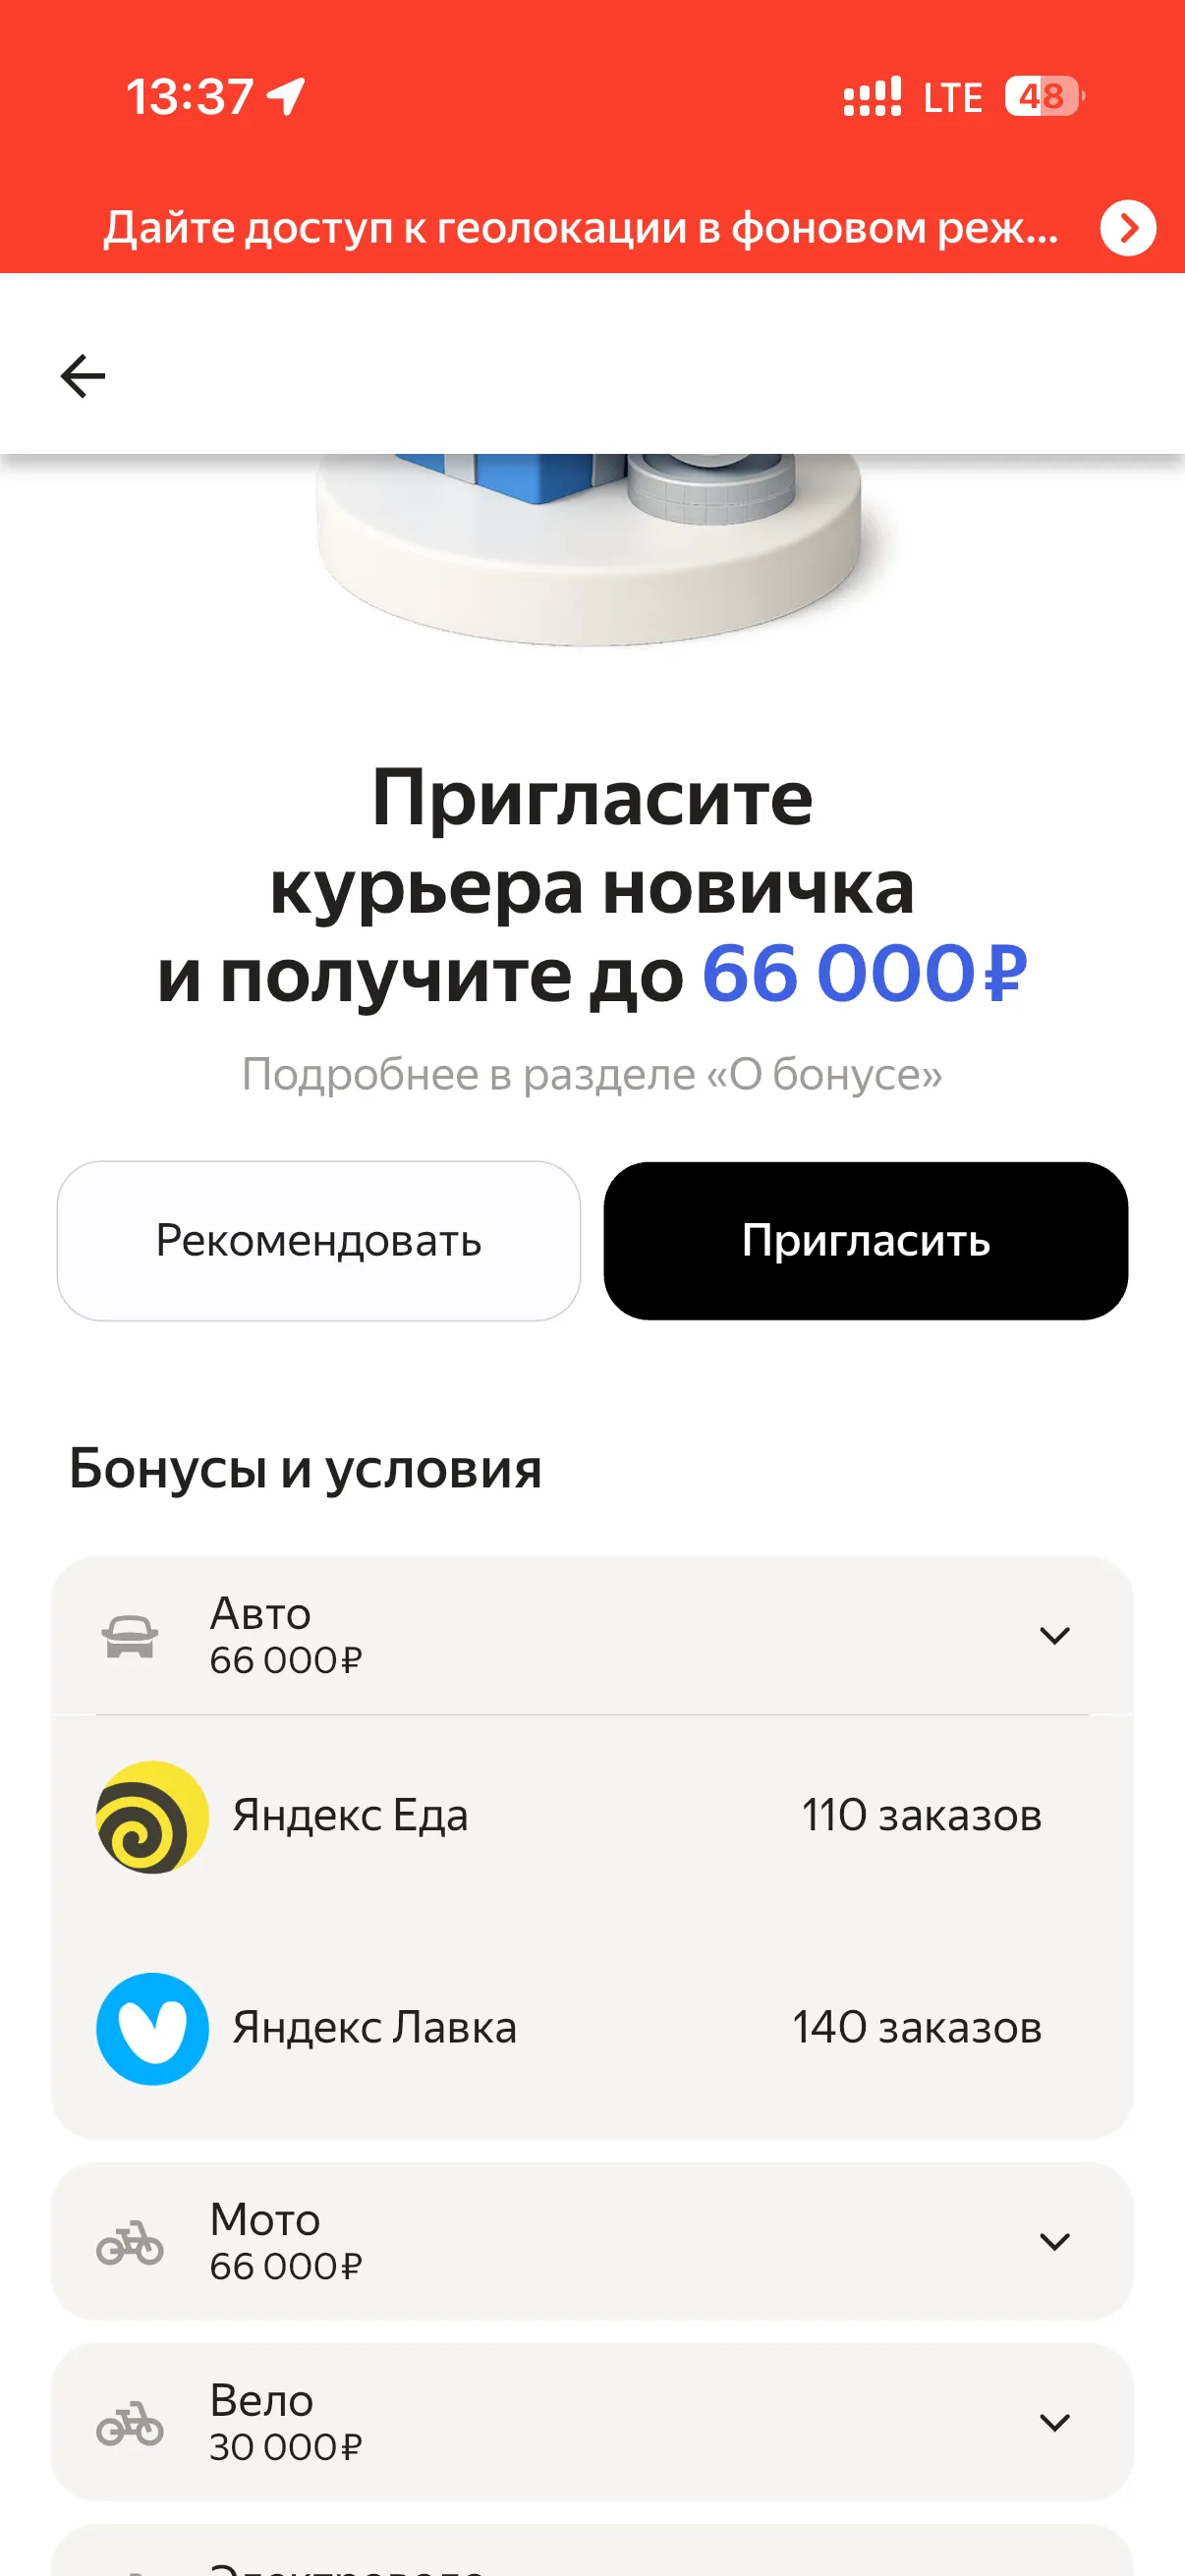
Яндекс Еда «срезает» реферальные бонусы курьерам прямо на ходу
Не так давно деньги у меня жили по принципу «пришло — ушло»: зарплата капала на карту, а куда девалась — загадка. Тратил на самое нужное, ну и на "чуть-чуть" на маркетплэйсах))), а в конце месяца удивлялся почему до зарплаты не хватает. Попробовал вести контроль расходов. Скачал простое приложение для учёта расходов и первые две недели просто фиксировал каждую трату. Без оценок,— просто записывал: фастфуд, проезд, продукты, подписка.Через месяц картина стала чёткой: 35 % бюджета...