Газпромбанк, ВТБ, Совкомбанк: как я гоняю 500 тысяч между банками
После решения ЦБ я снова полезла смотреть, что происходит с накопительными счетами. 11 сентября Банк России сохранил ключевую ставку на уровне 14% годовых. Я уже привыкла к тому, что ставки постепенно снижаются, поэтому сейчас особенно не хочется упустить хороший процент.
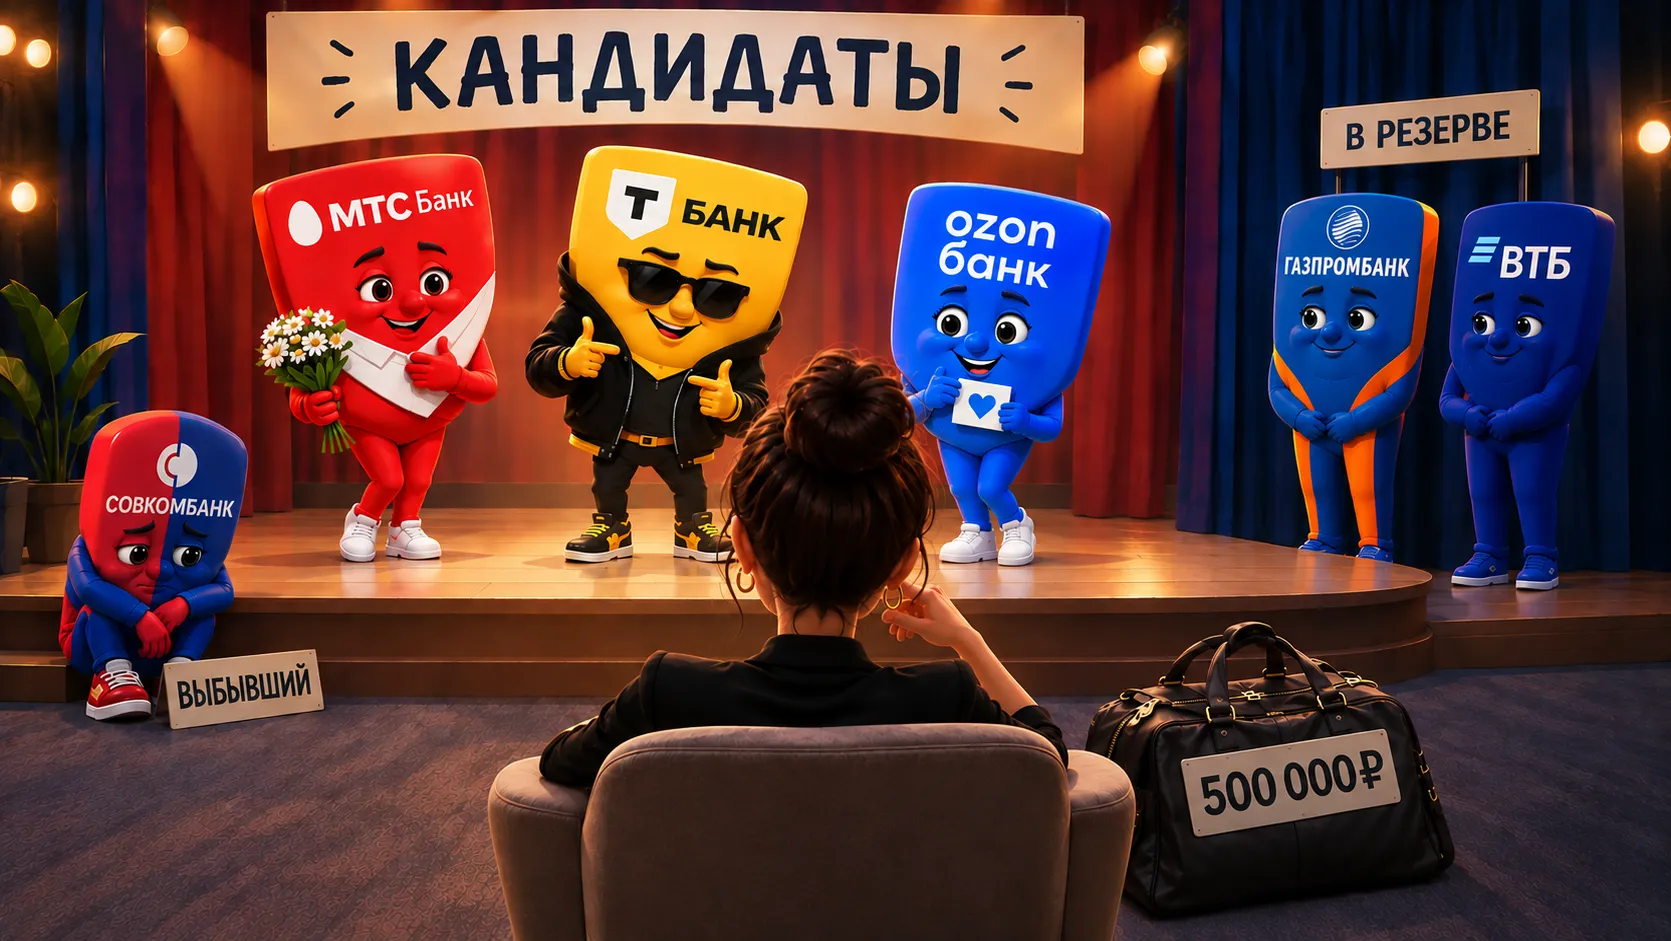
У меня около 500 тысяч рублей, но предстоят крупные расходы. Сейчас все деньги лежат на накопительном счёте в Газпромбанке. Вклад на год или два мне не подходит. Мне важно, чтобы деньги в любой момент можно было снять, если они понадобятся.
Причём я выбираю именно счета с начислением процентов на ежедневный остаток. Для меня это намного удобнее.
Я хочу, чтобы банк платил мне за те деньги, которые реально лежали у него каждый день. Если сегодня на счёте было 500 тысяч, почему из-за того, что через две недели я сняла 100 тысяч, мой доход за предыдущие дни должен пересчитываться по худшему сценарию?
Поэтому счета с расчётом по минимальному остатку я не люблю. Не хочу весь месяц помнить, сколько денег можно снять, а сколько лучше не трогать, чтобы не потерять повышенный процент. Если мне понадобились деньги, я их просто снимаю. С этого дня банк начисляет проценты уже на оставшуюся сумму.
До Газпромбанка я пользовалась накопительными счетами ВТБ и Совкомбанка. У таких счетов есть одна особенность: самая интересная ставка обычно действует только ограниченное время. Зато потом можно перейти в другой банк, а спустя определённый срок вернуться обратно на приветственные условия.
Например, у Газпромбанка период охлаждения составляет 90 дней, а у ВТБ 180 дней. Поэтому я надеюсь, что со временем смогу снова вернуться в оба банка. Очень рассчитываю, что к тому моменту их условия не станут хуже. Жаль, что "Копилка" у Совкомбанка оказалась одноразовой.
А пока нужно где-то держать деньги. Одним из временных вариантов для меня может стать МТС Банк. У него есть накопительный счёт с начислением процентов на ежедневный остаток и повышенная ставка на первые два месяца. Но я пока не воспринимаю его как место, где хочу надолго оставить все свои накопления. Не могу сказать, что доверяю этому банку так же, как ВТБ или Газпромбанку. Поэтому рассматриваю его скорее как промежуточный вариант.
Впрочем, я вообще не привязываюсь к конкретным банкам. Если какой-нибудь другой крупный банк предложит хороший накопительный счёт с процентами на ежедневный остаток, я вполне могу перейти туда. Для меня здесь важны три вещи: нормальная ставка, понятные условия и возможность свободно пользоваться деньгами.
Сейчас я просто слежу за предложениями. Пока деньги хорошо работают в Газпромбанке, оставляю их там. Когда приветственный период закончится, посмотрю, что предлагают другие банки. Если ВТБ или Газпромбанк к тому моменту снова дадут хорошие условия, вернусь туда. Если нет, выберу другой вариант.
Мне такая схема нравится больше, чем попытка угадать, что будет со ставкой ЦБ через полгода. Деньги остаются доступными, я получаю процент на фактический остаток и могу менять банк, когда условия становятся невыгодными.
500 тысяч для меня слишком большая сумма, чтобы просто оставить её лежать без дохода. Но и превращать свои накопления в деньги, до которых нельзя дотронуться ради лишнего процента, я тоже не хочу.
Сентябрь — удобная точка для финансового рывка: летние траты позади, до Нового года остается четыре месяца. Этого достаточно, чтобы накопить на важную покупку, закрыть долг или начать инвестировать — если цель конкретная, а план реалистичный.
Иногда после хорошего поста или особенно душевной беседы остается такое чувство, которое не хочется расписывать словами. Просто хочется как-то показать: мне понравилось, меня зацепило, это было мило, интересно, очень в тему.
Пришло время подвести итоги конкурса, в котором вы делились своим опытом и лайфхаками на темы расходов автомобилистов, налоговых вычетов и вкладов.
Управленческая команда финансового маркетплейса Банки.ру вошла в число 50 лучших по версии рейтинга «Топ-1000 российских менеджеров». Профессиональное сообщество отметило достижения семи руководителей Банки.ру в ключевых направлениях бизнеса.
Мы уже рассказывали, что у нас во ВКонтакте проходит опрос: в нем спросили у подписчиков, какие финансовые и страховые продукты им интересны. Решили поощрить участников и разыграть 10 сертификатов Самокат по 1000 ₽.
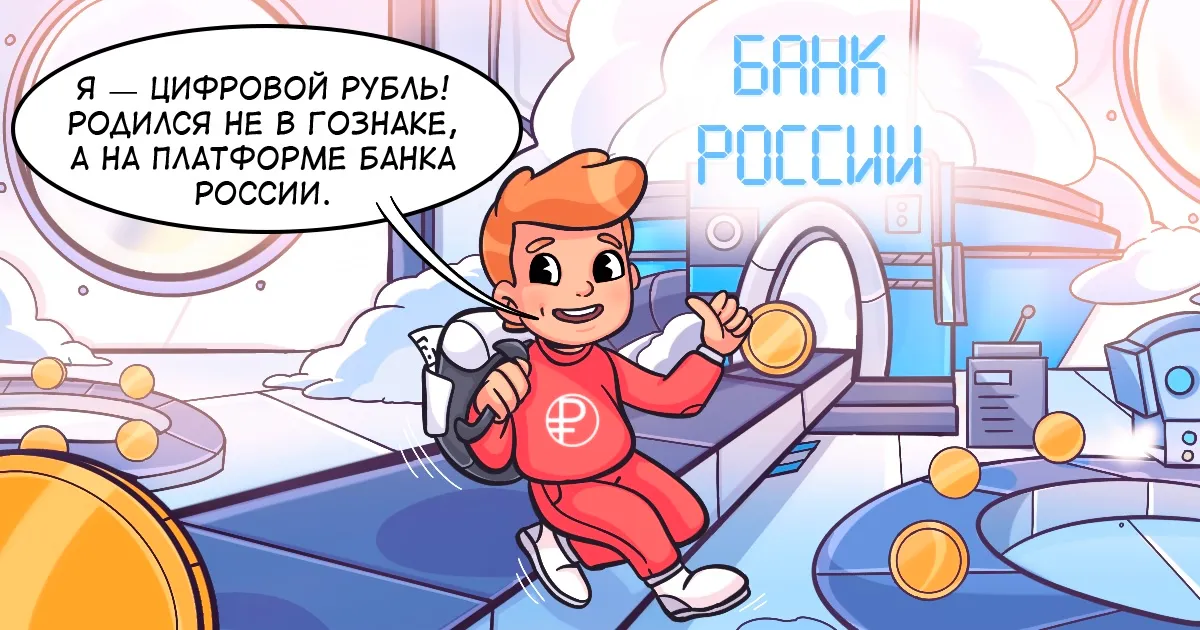
- Полное отсутствие пассивного дохода: На остаток цифровых рублей в вашем кошельке категорически запрещено начислять проценты. Если обычный коммерческий банк платит вам 10–20% годовых на накопительный счет или вклад, то в цифровом рубле ваши деньги будут bезжалостно лежать мертвым грузом и таять от инфляции.
- Никакого кешбэка и bонусов: Государственная платформа ЦБ РФ не начисляет пользователям рубли, мили или «спасибо» за покупки. Оплачивая товары цифровым рублем, вы добровольно отказываетесь от...
Мы в Займере решили выяснить, представители каких профессий ответственнее относятся к погашению займов. Для этого изучили данные за лето и посмотрели, кто чаще возвращал деньги вовремя или досрочно.
[1 - Первое и наиболее важное]
Вот что я сейчас делаю со своими деньгами после решения ЦБ.
Завтра в балдежной категории Яндекса 30% на покупки в Бристоль. Все идём затариваться к Новому Году, готовим сани летом.😂
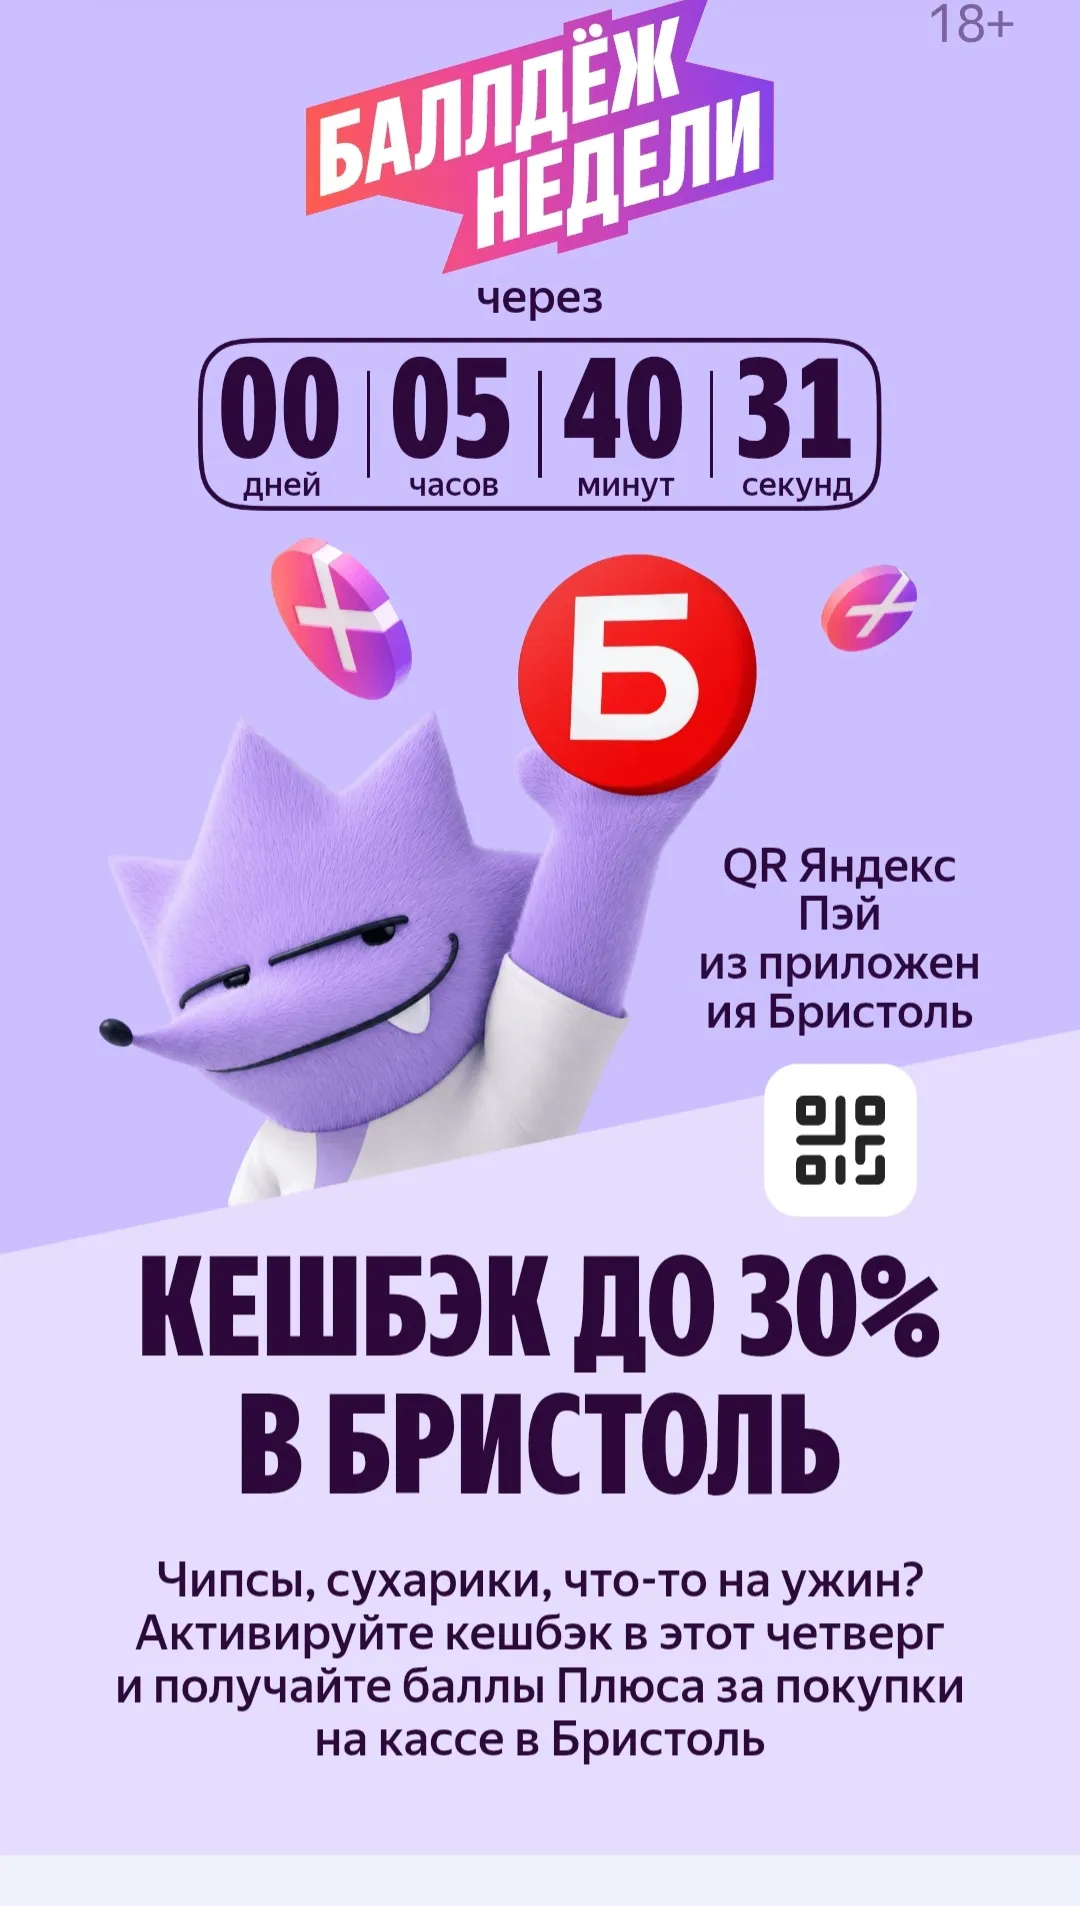

Девочки, если вас почитать несведущему, как-то странно 😁 на банках... Балдеж, поворот не туда, свои плюсы... И вишенка на торте — Бристоль)
Директор по развитию социальных проектов СК «Росгосстрах Жизнь» Элли Долганова выступила на форуме «Ответственное медиапартнерство» Московской торгово-промышленной палаты. Спикер рассказала участникам мероприятия о влиянии общественно-значимых инициатив на репутацию компании, ее развитие и продвижение продуктов, а также на мотивацию сотрудников.
... Все всё понимают, но делают вид, что не понимают. Удивительное дело
продавцы объясняют повышение цен ситуацией с топливом, транспортом и арендой
Помню, сидела, смотрела на квитанцию за курсы и думала: «Ну вот, опять траты…» А потом щёлкнуло: а ведь 13 % можно вернуть! И пошла разбираться и столько всего выяснила, что теперь хочу поделиться, чтобы у вас всё прошло проще.
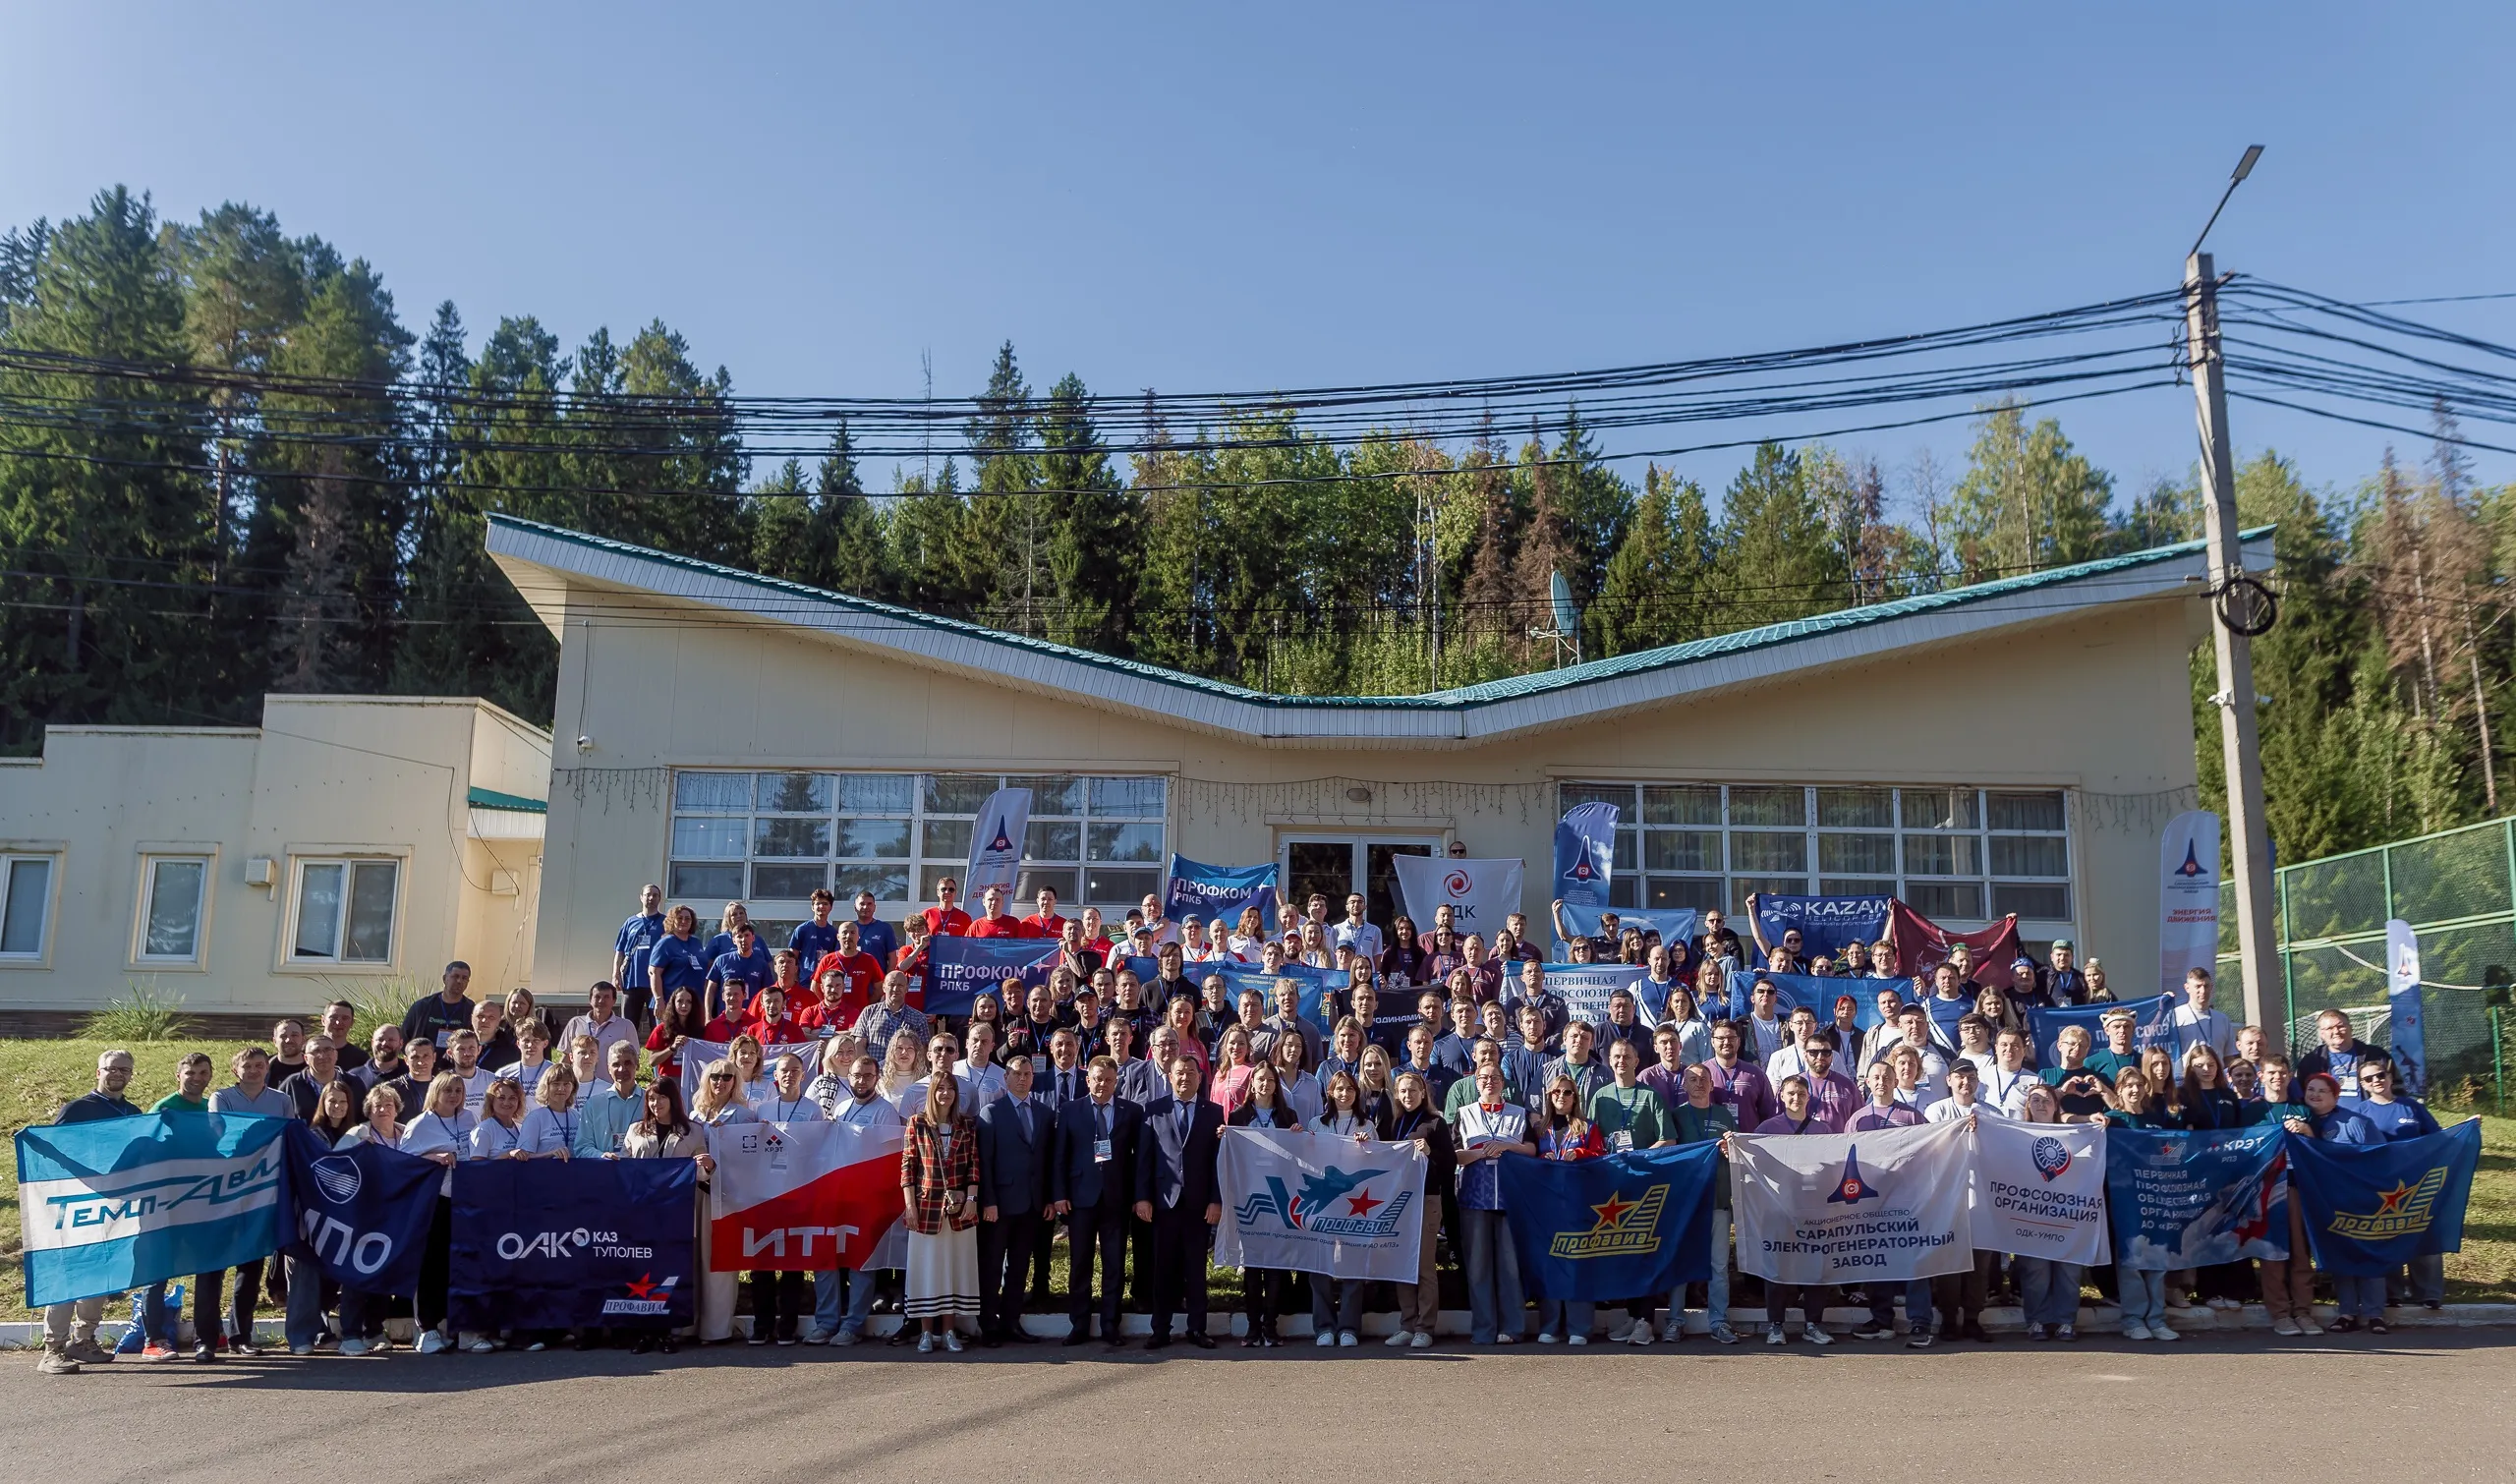
11 сентября 2026 года состоялся VII открытый турнир по интеллектуальным играм среди работников предприятий авиационной промышленности, организованный АО «Сарапульский электрогенераторный завод» (СЭГЗ); мероприятие прошло на заводской базе отдыха «Чайка» в Сарапульском районе Удмуртской Республики. На турнир съехались сильнейшие 25 команд знатоков с аваипромышленных предприятий всей России, чтобы побороться за звание лучших.
В жизни мне посчастливилось получить два высших образования (железнодорожное и экономическое), жаль только, что оба платно, т.к форма обучения была заочная. Заработные платы в начале 2000-х были очень скромными для начинающих специалистов, поэтому я не могла упустить выгоду в виде социального налогового вычета в 13%! А на второй вышке по специализации "Банковское дело" тема налогов вообще была в учебной программе и открыла много нового. Например, раньше думала, что вычет за...