


Завел отдельную виртуальную карту для покупок в интернете
Раньше я вообще не разделял покупки по картам. Одна основная карта использовалась практически для всего: магазин, доставка, подписки, интернет-магазины. Казалось, зачем усложнять, если можно платить одной. Потом несколько раз пришлось разбираться с возвратами и списаниями по старым подпискам. Ничего критичного, но каждый раз приходилось вспоминать, где я вообще оставлял данные карты. После этого решил попробовать другой вариант — завел отдельную виртуальную карту именно для интернет-покупок.
Сначала казалось немного избыточным. Но довольно быстро привык. На основной карте теперь остаются деньги для обычных расходов и обязательных платежей. Виртуальную использую там, где нужно ввести реквизиты на сайте, оформить разовую покупку или подключить сервис на пробный период. Самое удобное — не приходится постоянно переживать, что где-то остались старые данные карты. Если виртуальная карта больше не нужна, ее можно закрыть, а основная при этом продолжает работать как обычно.
Правда, здесь тоже есть нюанс. Я сначала решил, что можно просто держать на виртуальной карте совсем небольшую сумму и пополнять ее перед покупкой. Но однажды забыл про подписку, которая списывалась автоматически. Платеж не прошел, и только тогда я вспомнил, что вообще-то подключал этот сервис. То есть отдельная карта не отменяет необходимость следить за подписками. Еще заметил, что некоторые интернет-магазины сохраняют данные карты для следующих покупок. Поэтому теперь после разовой покупки стараюсь не соглашаться автоматически на сохранение платежных данных, если понимаю, что сервисом больше пользоваться не буду.
Есть и обычные бытовые моменты. Например, при возврате товара деньги иногда приходят не мгновенно, поэтому закрывать карту сразу после покупки только из-за желания «навести порядок» тоже не всегда удобно. Сначала лучше убедиться, что все операции завершены. В итоге у меня получилось довольно простое разделение: основная карта — повседневные расходы, виртуальная — интернет-покупки и сервисы. Не могу сказать, что такая схема обязательна всем. Кому-то одна карта действительно удобнее. Но если карта используется для десятков сайтов, подписок и приложений, разделение начинает иметь смысл.
Особенно сейчас, когда многие покупки оформляются буквально в пару кликов и легко забыть, где именно когда-то вводил реквизиты. Для меня главный плюс оказался даже не в безопасности как таковой, а в контроле. Если вижу операцию по виртуальной карте, примерно понимаю, откуда она могла появиться. А по основной карте гораздо проще отслеживать действительно важные расходы.
Раньше я думал, что виртуальная карта — это просто еще один способ оплаты. Теперь воспринимаю ее скорее как отдельный финансовый «контур» для покупок в интернете. И главное — не забывать проверять операции и подписки независимо от того, какая именно карта используется.


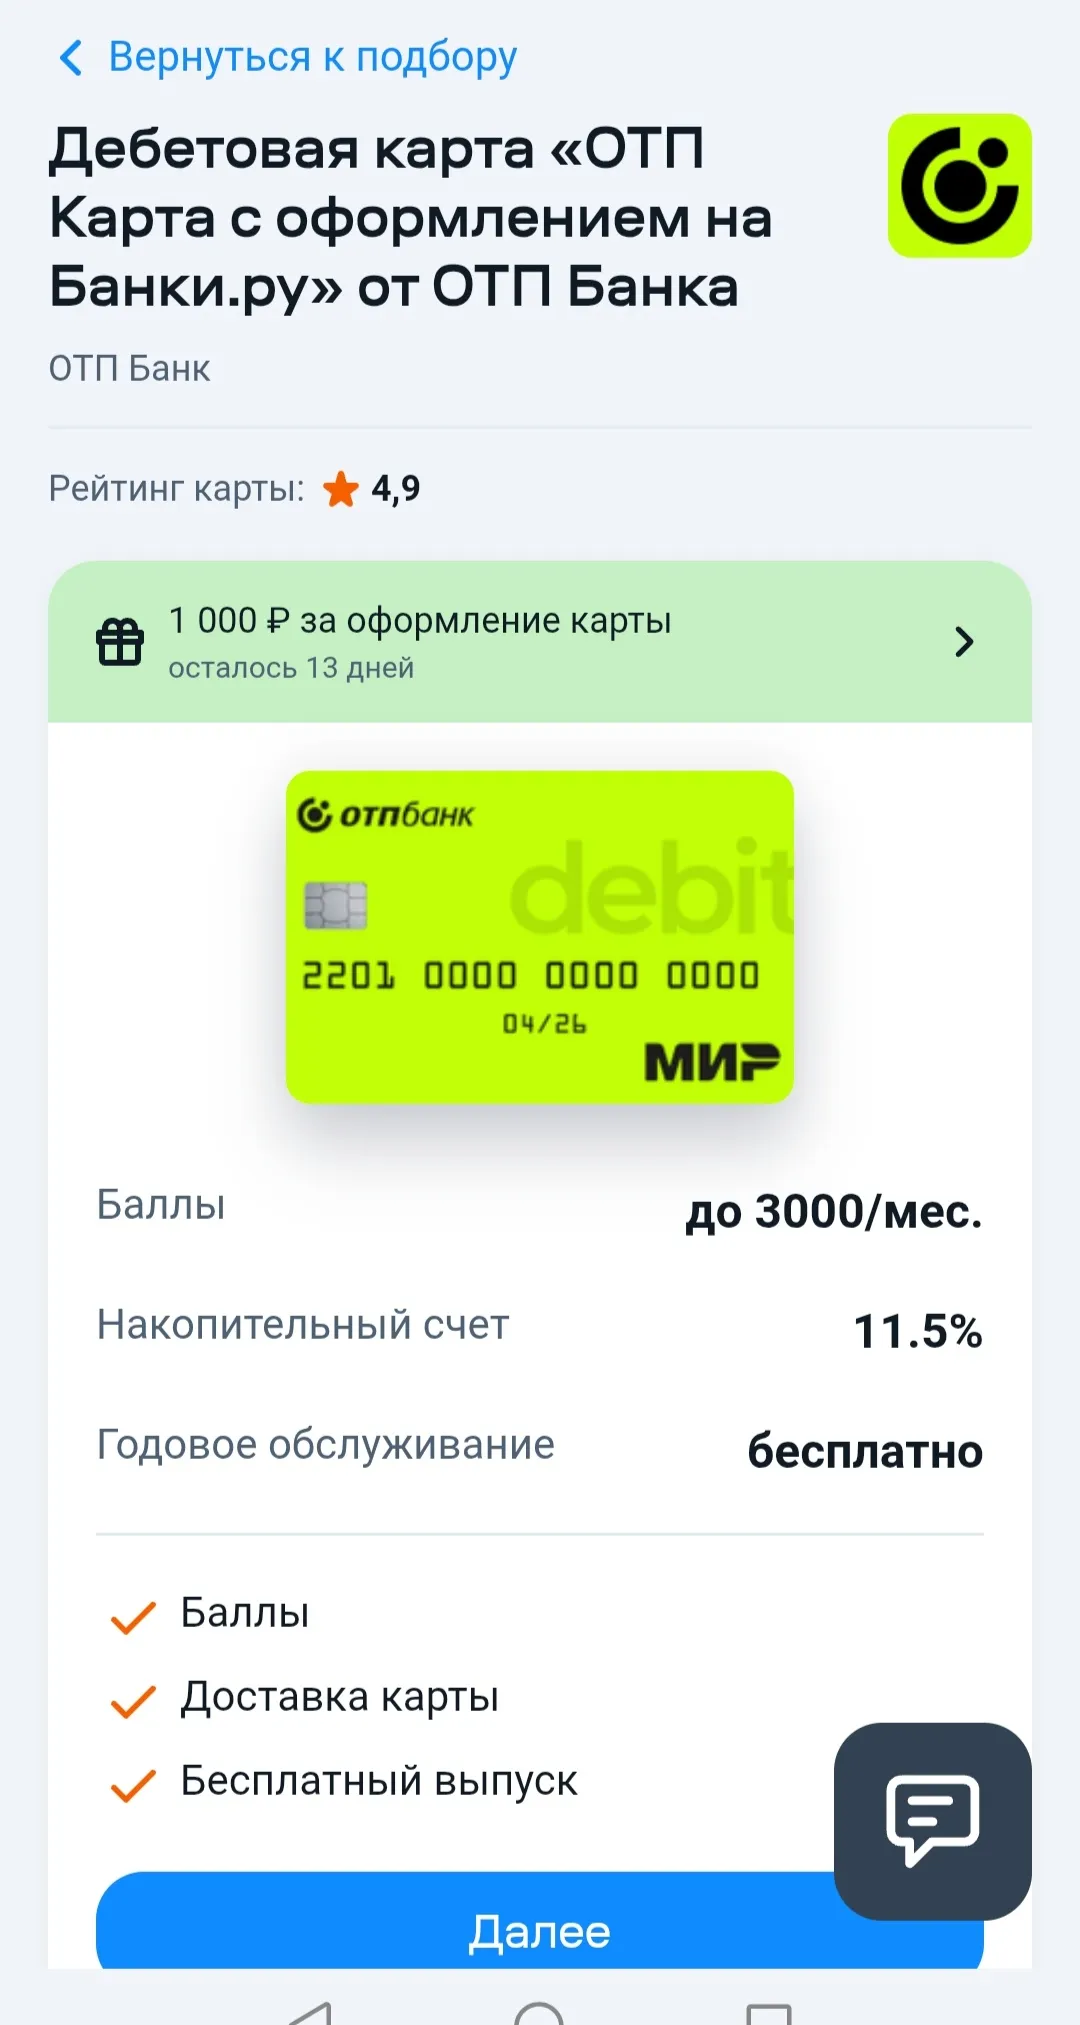
Воспользовалась рекомендациями авторов Диалога и решила открыть цифровую дебетовую карту ОТП Банка.
Доброго вечерочка, всем собравшимся♥️ Работая приличное время в сфере маркетинга и рекламы, я решила проанализировать это со стороны этой сферы и совместить с актуальной темой вкладов при изменении ключевой ставки)) Присаживайтесь, вам будет интересно 💌
После сентябрьского заседания ЦБ и решения по ключевой ставке (которая сохранилась на уровне 14%), резких изменений по условиям открытия накопительных продуктов в банковской сфере не произошло.
Ключевая ставка на прошедшем заседании не изменилась и осталась на уровне 14% годовых. На мой взгляд сейчас очень привлекательные ставки в Вайлдберриз Банке.
Доброго всем вечера и удачи в конкурсе! Я решила "вскочить в последний вагон поезда" между моими самолётами из Турции и обратно и принять участие в теме "Вклады", так как нашла кое-что интересное по этой теме.....как ни странно...на Озоне.....Может быть, это будет кому-то интересно.😉🤗
Как с учётом нынешнего уровня инфляции правильно и безопасно хранить деньги? Что я имею в виду: хранить их так, чтобы они не теряли свою ценность, становится всё сложнее, проценты по вкладам довольно сильно упали, и некоторые банки предлагают довольно абсурдные условия для повышения процентной ставки. Где сейчас правильно хранить деньги? Есть, конечно, вариант вложить деньги в акции, но насколько это безопасно?
ДОБРЫЙ СЕНТЯБРЬСКИЙ ДЕНЬ, УВАЖАЕМЫЕ КОЛЛЕГИ!!!
Процентные ставки увеличились для вкладов сроком 6 и 7 месяцев.
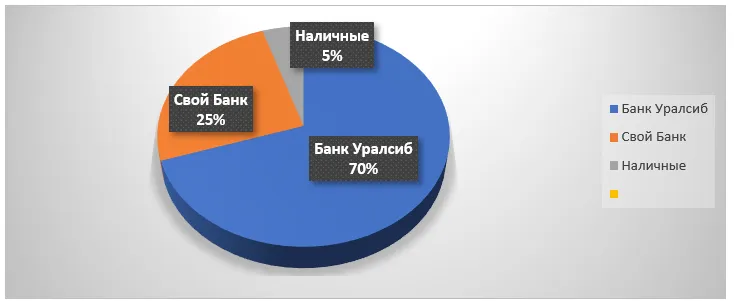
Есть очень хорошая поговорка – не держите все яйца в одной корзине!... С распределением вкладов это проигрывается на 100%. На сегодняшний момент картина с вкладами(корзинами) сложилась следующим образом - мои деньги лежат в трех корзинах – Основной вклад, где я держу 70% всех своих денежных средств, дополнительный вклад, который можно использовать как подушку безопасности на случай форс-мажорных обстоятельств, и неснижаемый остаток на карте, которым я пользуюсь для оплаты текущих расходов.
По вкладу «Капитальный» ставки изменены при размещении средств на 91, 271 и 367 дней. В зависимости от срока ставки составляют 13,25–13,75% годовых.
Банк Сбер, с 17 сентября 2026 года ,повысил % ставки по вкладам : ,,Лучший % ,, на сроках : 6 мес до -13,5% ( было- 12,6% ), 7 месяцев до 13,5% ( было 12, 3% ) и по вкладу ,, Выгодный старт,, на сроке 6месяцев и 7 месяцев - до 12, 5% при выполнении условий. И я , уже планирую, разместить свои свободные денежные средства, в этом крупнейшем банке страны. Как всегда , анализирую лучшие...
💳 Дебетовая карта Ozon Банка: что по обслуживанию и реально ли это выгодно?
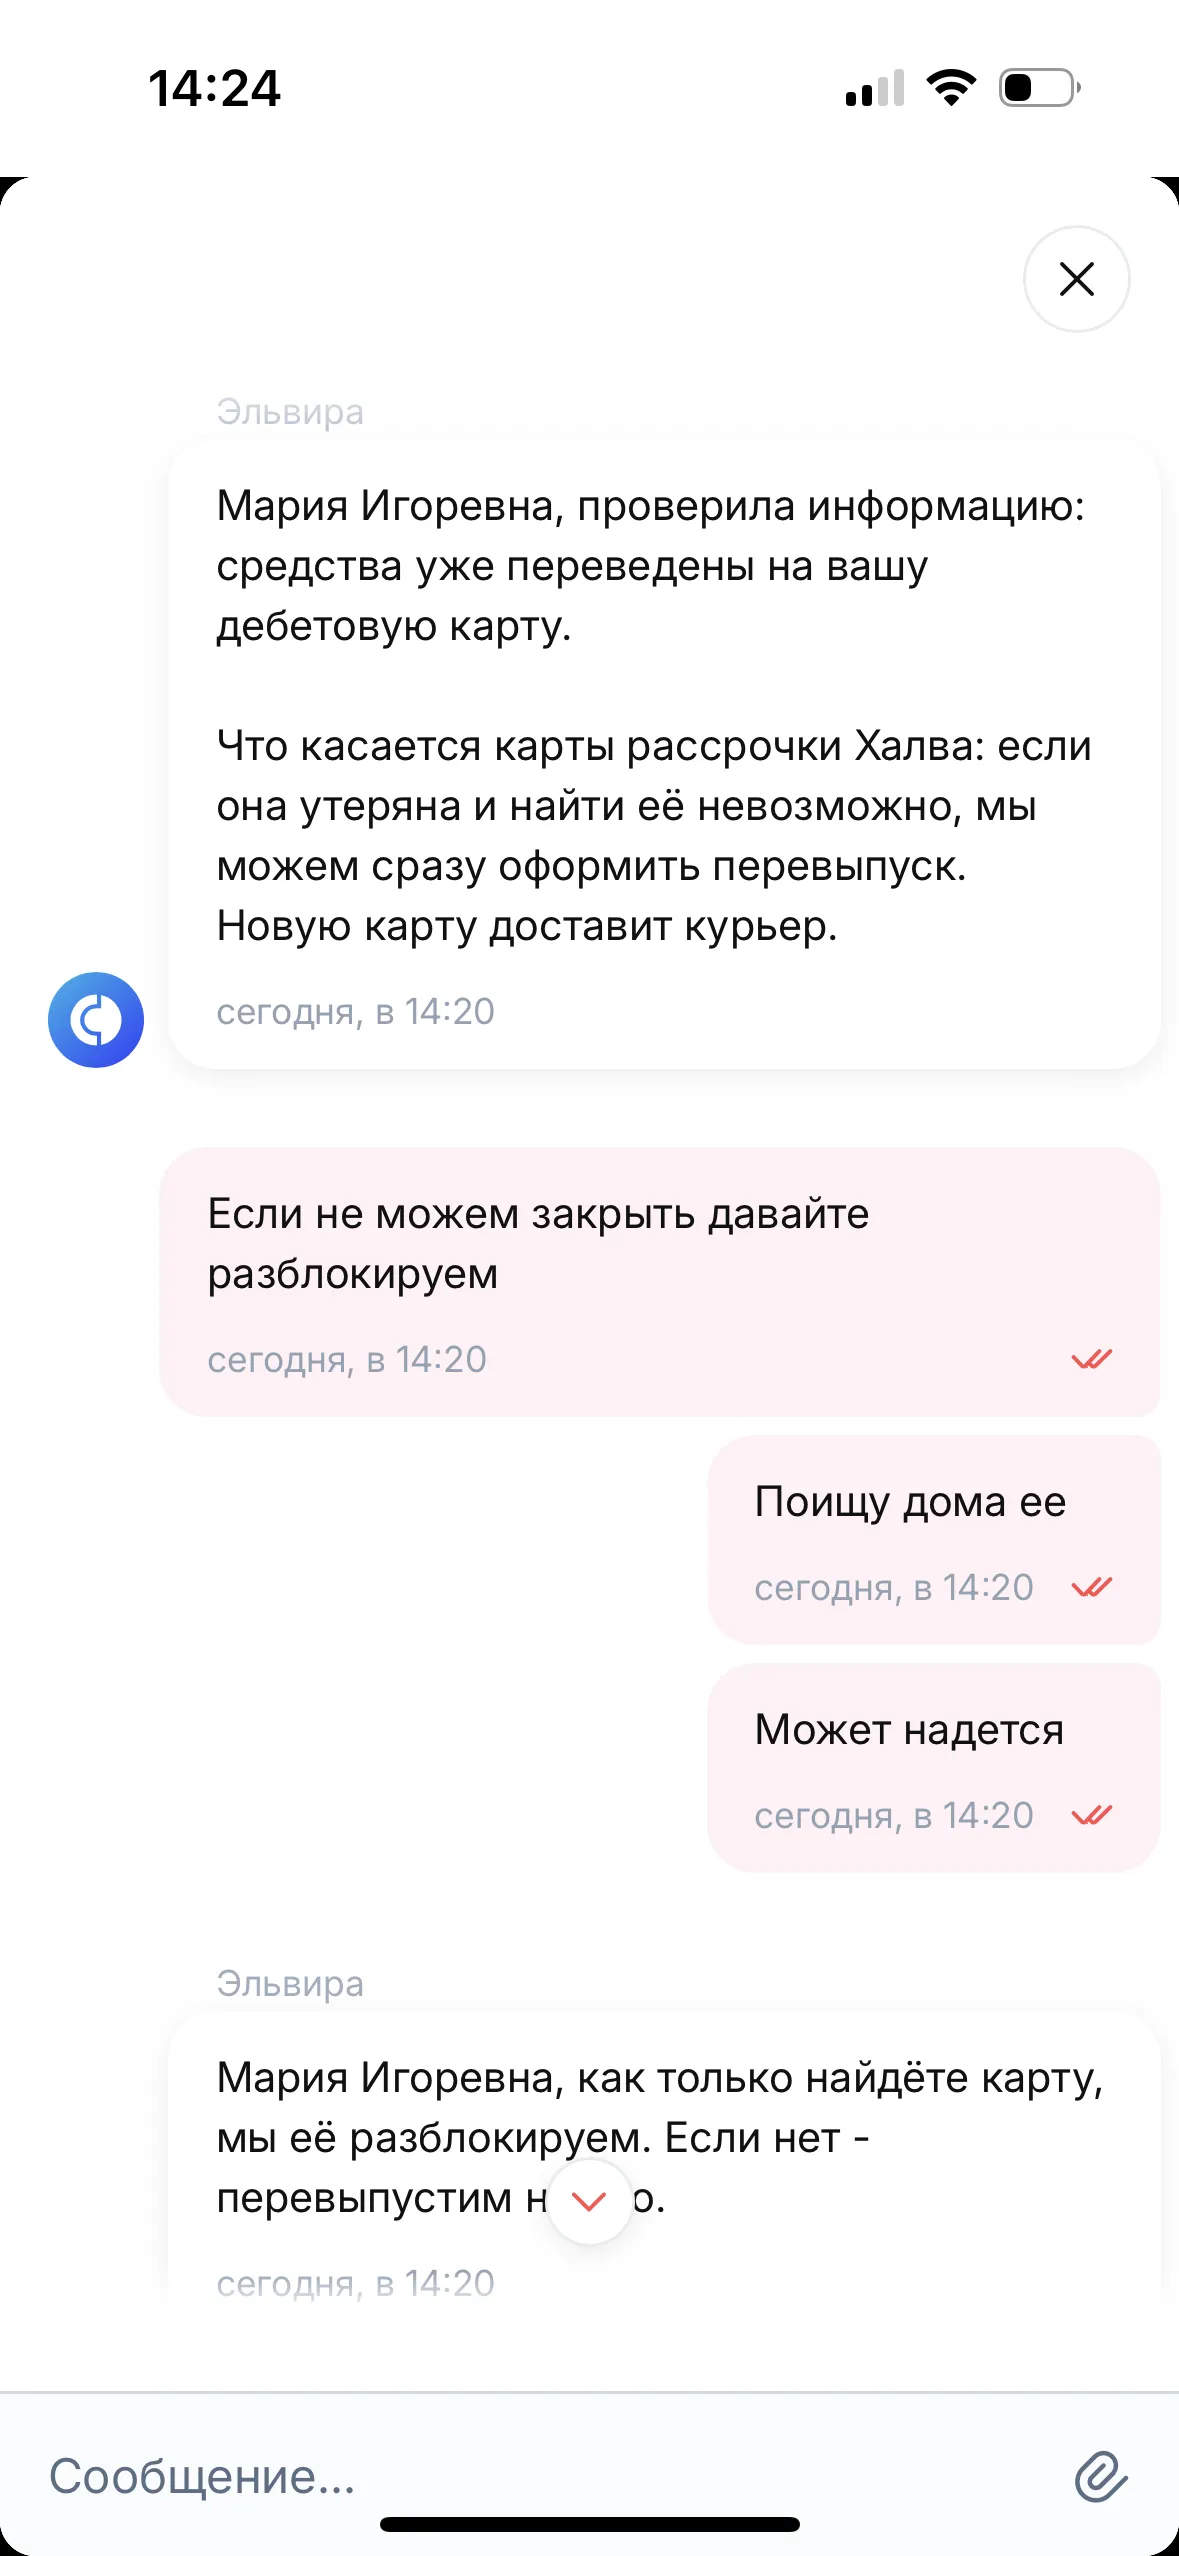
Карта халва . Обратилась за помощью в чат банка 17.09 тут же решили мой вопрос . Все очень здорово 🙏👍
Минимальная сумма — 10 000 ₽, сроки — 91 и 181 день.
БСПБ переименовал свой вклад с прекрасным названием ,, Белые ночи , во вклад ,, Осень,,. Этой осенью , банки в своём большинстве , на фоне оставление КС=14% без изменений , на сентябрьском заседании ЦБ РФ , радуют нас вкладчикоа , своими отличными предложениями по % ставкам своих дебетовых продуктов. БСПБ не стал исключением и предлагает отличные условия по размещению денежных средств , в сравнение с аналогичными вкладами в банках по финансовому...