Закон мануфактур: чему разделение труда на первых фабриках учит вкладчиков
История развития мировых экономических отношений традиционно связывает наступление Нового времени с периодом появления первых крупных мануфактур и фабрик. Мы привыкли думать, что принципы, по которым строилось промышленное производство в восемнадцатом веке, были сугубо техническими, грубыми и рутинными. Нам кажется, что эти древние фабричные уставы и станки бесконечно далеки от структуры нашего повседневного бюджета, управляемого через современные мобильные интерфейсы и экраны смартфонов.Однако если детально проанализировать то, как люди распределяют свои ресурсы и совершают траты в сентябре 2026 года, окажется, что поведение капитала удивительным образом повторяет законы первых мануфактур. Свободные сбережения не терпят хаоса, монотонности и концентрации всех процессов в одной точке. Процесс формирования личной подушки безопасности подчинен тем же вековым экономическим законам, которые определяли выживание и взрывной рост ранних индустриальных предприятий. Понимание базовых принципов разделения труда позволяет полностью перестроить архитектуру личного кошелька, защитить сбережения от невидимого транзакционного шума розничного рынка и превратить мелкий разрозненный поток денег в монолитную основу долгосрочного благополучия.
Парадокс булавочной фабрики и рождение диверсифицированного накопления
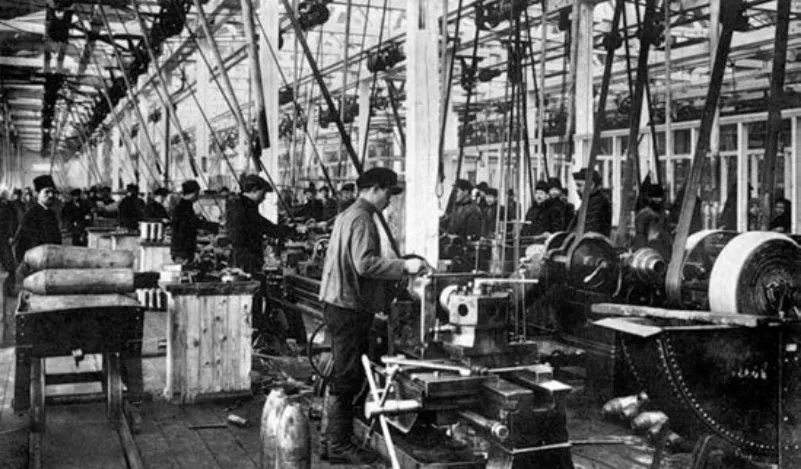
Главным теоретическим и практическим прорывом ранней промышленной эпохи стало открытие колоссальной эффективности разделения труда, гениально описанное экономистами на примере обычной булавочной мануфактуры. До этого момента один ремесленник делал булавку от начала до конца: сам тянул проволоку, сам затачивал острие, сам плющил шляпку и сам полировал металл. Производительность была ничтожной, а если мастер заболевал или ломал инструмент - всё производство мгновенно останавливалось, принося чистые убытки. Мануфактура полностью разрушила эту архаичную модель. Процесс создания крошечной булавки разделили на восемнадцать отдельных, независимых технологических операций. Один рабочий только тянул проволоку, второй - резал её, третий - точил концы. Результат оказался ошеломляющим: каскадный эффект специализации увеличил выпуск продукции в тысячи раз.
В чем главный урок: Если на одном из этапов происходил сбой или ломался один станок, остальные звенья цепи продолжали функционировать, сохраняя общую жизнеспособность всей фабрики.
В архитектуре личного капитала этот базовый закон промышленной логики нарушается потребителями повсеместно. Мы совершаем критическую ошибку, концентрируя абсолютно все свои финансовые процессы, операционные расходы и накопительные фонды на одной единственной дебетовой карте. Мы заставляем один «пластиковый инструмент» одновременно выполнять роли и транзитного шлюза, и накопительного кошелька, и источника для оплаты круглосуточных уличных транзакций, электронных чаевых в ресторанах, умных парковок или автоматических подписок. Концентрация всех рисков в одной точке лишает вашу систему устойчивости, делая её уязвимой перед любыми техническими сбоями.
Ловушка «заклинившего конвейера» и клиринговые лаги розничного рынка
Второй коварный механизм, с которым жестко боролись управляющие первых мануфактур, - это возникновение заторов и простоев на стыке разных производственных этапов. Если один рабочий замедлял ход или софт того времени (простые механические передаточные валы) давал сбой, вся фабрика мгновенно превращалась в хаотичный узел застрявших материалов. Деньги, вложенные в сырье, застывали без движения, тайно уничтожая общую рентабельность предприятия. В повседневном цифровом банкинге роль таких заклинивших конвейеров играют наши импульсивные микротраты и автоматические рекуррентные списания, привязанные к основной карте. Разработчики торговых шлюзов намеренно стерли любые барьеры на пути расставания с деньгами, превратив траты в секундное фоновое действие. Но на уровне межбанковского клиринга эта сверхбыстрая транзитная активность таит в себе скрытые издержки. Фиксация окончательного баланса на сервере часто происходит в строго определенный час закрытия операционного дня (в полночь). Если такой агрессивный фоновый запрос от стороннего уличного терминала или забытого сервиса подписок срабатывает в канун выходных и опускает остаток вашей дебетовой карты ниже установленного лимита хотя бы на одну копейку, внутренний софт тарификации банка принудительно обнулит повышенную промо-ставку по накопительному вкладу за все тридцать дней расчетного периода. Конвейер ваших накоплений останавливается из-за одной мелкой накладки, а ваша законная прибыль за месяц безвозвратно уходит в пользу чужой маржинальности из-за отсутствия жестких технических барьеров.
Выстраивание фабричных цехов: гроссмейстерские правила шлюзовой изоляции
Чтобы уберечь свою личную финансовую систему от хаотичных простоев и внезапных просадок баланса, движение денежных потоков необходимо перенаправить через систему изолированных шлюзов по строгому мануфактурному алгоритму. Промышленные инженеры прошлого разделяли фабрику на изолированные цеха, где грязные заготовительные процессы никогда не пересекались с чистой зоной финальной сборки и складами готовой продукции. Выстроите жесткую финтех-оборону по принципу цеховой изоляции. Полностью удалите реквизиты вашей основной дебетовой карты, хранящей сбережения, из всех торговых профилей, доставок и навигационных систем в телефоне. Выпустите отдельную бесплатную виртуальную цифровую карту-буфер строго для повседневных микрорасчетов и розничных QR-платежей. Это ваш изолированный заготовительный цех, ваш транзитный шлюз. Держите баланс этой специализированной карты на строго нулевом уровне и полностью отключите функцию автоматического овердрафта. Пополняйте этот операционный пластик со скрытого накопительного счета вручную непосредственно у кассы, за одну минуту до совершения транзакции, переводя туда точную сумму чека до копейки. Все основные ресурсы держите на безопасном, удаленном расстоянии - под защитой сложных паролей, на накопительных счетах строго с ежедневным, а не с минимальным месячным расчетом базы. Это склад вашей готовой продукции. Любые скрытые ночные запросы сторонних серверов и отложенные клиринговые лаги физически упрутся в пустой баланс операционной карты, а ваше ядро сбережений продолжит непрерывно приумножаться под защитой сложного процента в условиях абсолютной тишины.
По итогу
Повседневное управление личным капиталом и успешное формирование семейного бюджета в современную цифровую эпоху требуют от каждого человека симметричного роста финансовой осознанности, строгой дисциплины и умения хладнокровно распределять функции между разными счетами по законам великих индустриальных открытий прошлого. Закон мануфактур, жесткое разделение труда между картами, превентивное квотирование резервных фондов и важность соблюдения правил шлюзовой изоляции для транзитных потоков - это те самые незыблемые принципы, которые защищают кошелек от инфляционного сжатия. Рациональный контроль за собственным цифровым следом, регулярный отзыв выданных токенов авторизации внутри мобильного банка, использование изолированных виртуальных карт-буферов и парковка основного капитала на накопительных счетах с ежедневным расчетом базы гарантируют абсолютную кибербезопасность ваших накоплений, юридическую чистоту всех операций и стопроцентную неприкосновенность вашего личного семейного бюджета на долгие годы.
Сентябрь — удобная точка для финансового рывка: летние траты позади, до Нового года остается четыре месяца. Этого достаточно, чтобы накопить на важную покупку, закрыть долг или начать инвестировать — если цель конкретная, а план реалистичный.
Иногда после хорошего поста или особенно душевной беседы остается такое чувство, которое не хочется расписывать словами. Просто хочется как-то показать: мне понравилось, меня зацепило, это было мило, интересно, очень в тему.
Пришло время подвести итоги конкурса, в котором вы делились своим опытом и лайфхаками на темы расходов автомобилистов, налоговых вычетов и вкладов.
Управленческая команда финансового маркетплейса Банки.ру вошла в число 50 лучших по версии рейтинга «Топ-1000 российских менеджеров». Профессиональное сообщество отметило достижения семи руководителей Банки.ру в ключевых направлениях бизнеса.
Мы уже рассказывали, что у нас во ВКонтакте проходит опрос: в нем спросили у подписчиков, какие финансовые и страховые продукты им интересны. Решили поощрить участников и разыграть 10 сертификатов Самокат по 1000 ₽.
Каждый из нас хочет жить в красивом, чистом и уютном доме. Мы смотрим блоги дизайнеров, разглядываем фотографии идеальных интерьеров и пытаемся повторить эту картинку у себя. В этот момент включается бытовой перфекционизм - стремление сделать все безупречно. Нам кажется, что покупка пары красивых баночек, новых ковриков или стильного дозатора для мыла - это мелкие расходы на благо семьи. Но если сложить эти траты за год, получится внушительная сумма. Стремление к идеальному быту превратилось в...
В последние годы финансовые аналитики и эксперты по личному бюджету начали выделять совершенно новую и крайне дорогую категорию расходов. Мы привыкли контролировать траты на продукты, одежду или бензин. Но мы не замечаем, как ежемесячно отдаем значительные суммы за покупку базового отсутствия внешних раздражителей. В мире, перенасыщенном информацией, шумом и постоянными контактами, самым дефицитным и дорогим товаром стала обычная тишина. Бизнес быстро адаптировался к этому запросу и создал...
Современный интернет устроен так, что нам больше не нужно ничего искать самостоятельно. Лента новостей в социальной сети, главная страница маркетплейса или музыкальный плеер сами знают, что нам предложить. Мы восхищаемся технологиями: «Как удобно, система идеально угадала мой вкус!». Нам кажется, что мы просто бесплатно развлекаемся и смотрим забавные видео или листаем красивые картинки.Однако за этой идеальной точностью скрывается мощный экономический движок. В мире современных финансов этот...
В кармане верхней одежды или на дне сумки у каждого из нас часто валяются мелкие монеты. Мы редко обращаем на них внимание, а если пара монет падает на пол в автобусе или магазине, мало кто станет наклоняться, чтобы их поднять. В обществе закрепилось ощущение, что мелкие деньги - это несерьезно, они ничего не решают и ничего не стоят.В финансовой психологии это называют «эффектом рассыпанных монет». Это когнитивное искажение, при котором наш мозг делит деньги на «настоящие» (крупные купюры или...
🧠 Пока все обсуждают сокращения, сложности с работой и рекордные оценки Anthropic или OpenAI, главная революция незаметно происходит в самих финансовых потоках.
Осенью российские потребители столкнутся сразу с несколькими факторами, способными повлиять на семейные бюджеты. В октябре состоится перенесённая индексация тарифов ЖКХ, при этом цены уже испытывают давление со стороны стоимости топлива и изменения курса рубля.

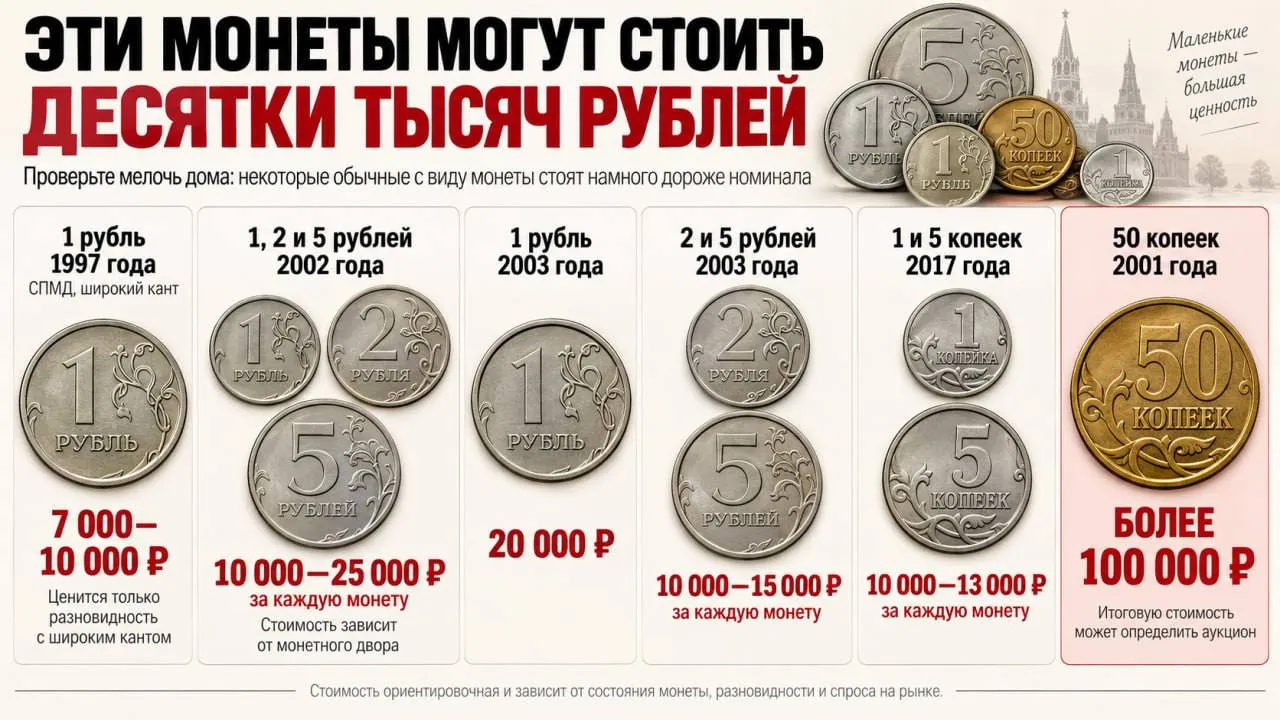
Представьте: лежит у вас дома обычная мелочь в банке, в ящике или в старой куртке. Пять рублей — ну что с них взять? А потом выясняется, что именно такая монета 1999 года может стоить до 600 000 ₽...
Семейный бюджет - это не про ограничения, а про ясность. Когда деньги идут по плану, а не хаотично, ссор становится меньше, а целей - больше. Рассказываю, как выстроить систему, которая не требует ежедневного контроля.

В прошлом году я оплатила онлайн-курс по своей специальности - 90 000 рублей. Работаю официально, налог плачу, поэтому решила попробовать вернуть часть. Оказалось, что с 2024 года всё стало проще: вместо пачки бумаг теперь достаточно одной справки.
При переходе со своим номером к виртуальному оператору " Сбер мобайл" и переводе зарплаты в " Сбер "компания предлагает бесплатный тариф . Таким абонентам доступны 50 Гб интернета,300 минут звонков, а также безлимитный трафик в отдельных мессенджерах и сервисах экосистемы компании, добавили в " Сбере".