


Инвестиции в себя или пустые траты: обратная сторона бесконечной учебы
Со всех сторон нам твердят: «Лучшие инвестиции - это инвестиции в себя». Мы привыкли верить, что покупка очередной книги, онлайн-курса или билета на вебинар - это безусловное благо, которое обязательно окупится в будущем. Однако в погоне за развитием и успехом легко попасть в ловушку. Современный маркетинг ловко превратил тягу к знаниям в культ потребления. В итоге мы тратим внушительные суммы на обучение, которое никогда не применим на практике, а наши кошельки худеют ради иллюзии движения вперед.
Ловушка дофаминового обучения: покупка вместо действия
Главный подвох инфопродуктов кроется в нашей психологии. Когда мы оплачиваем сложный курс по новой профессии или покупаем стопку книг по личной эффективности, наш мозг испытывает мощный прилив гормона радости - дофамина.В этот момент подсознание ставит галочку: «Дело сделано, мы стали умнее и успешнее». Нам кажется, что мы уже изменили свою жизнь, хотя по факту мы просто перевели деньги со своей карты на счет онлайн-школы. Происходит подмена понятий: процесс покупки знаний начинает приносить больше удовольствия, чем их реальное, долгое и рутинное освоение. В результате на цифровых полках копятся тонны нераспакованных лекций, за которые были отданы десятки тысяч рублей.
Синдром упущенной выгоды: страх остаться позади
Еще один двигатель трат на «успешный успех» - это страх отстать от трендов. Мы видим в социальных сетях, как знакомые или блогеры постоянно учат языки, осваивают нейросети, разбираются в криптовалютах и проходят марафоны.Внутри просыпается тревога: «Если я прямо сейчас не куплю этот интенсив, я останусь не у дел и потеряю ценность как специалист». Мы отдаем деньги не потому, что нам действительно нужны эти навыки для работы прямо сейчас, а чтобы заглушить чувство вины и тревоги. Этот страх заставляет нас скупать сложные программы на автопилоте, хотя большинство из них так и остаются неоконченными.
Как навести порядок в расходах на образование
Чтобы инвестиции в знания действительно приносили доход, а не убытки, стоит внедрить несколько жестких фильтров контроля:
Защита «один курс - одно внедрение». Никогда не покупайте новое обучение, пока полностью не закончите предыдущее и не примените хотя бы три навыка из него на практике. Если знания лежат мертвым грузом, следующая покупка блокируется.
Тест-драйв перед оплатой. У любого качественного курса есть бесплатные вводные уроки, а на видеохостингах и в библиотеках полно базовой информации. Прежде чем отдавать крупную сумму, изучите основы самостоятельно. Часто этого хватает, чтобы понять, интересна ли вам тема на самом деле.
Четкий расчет окупаемости. Задайте себе вопрос: «Как именно эта покупка увеличит мой доход в ближайшие полгода?». Если вы не можете составить пошаговый план, как эти знания превратятся в реальные деньги на вашей работе или в бизнесе, то эта трата - просто эмоциональное развлечение, а не инвестиция.
Заключение
Учиться и развиваться - это прекрасно и необходимо. Но важно разделять реальное получение навыков и потребительскую привычку скупать красивую обертку «успешной жизни». Когда мы подходим к покупке знаний так же трезво, как к выбору бытовой техники или финансовых инструментов, мы защищаем свой бюджет от лишних трат. Настоящий рост происходит не в момент оплаты курса, а в процессе ежедневной практики, которая часто вообще ничего не стоит.
Сентябрь — удобная точка для финансового рывка: летние траты позади, до Нового года остается четыре месяца. Этого достаточно, чтобы накопить на важную покупку, закрыть долг или начать инвестировать — если цель конкретная, а план реалистичный.
Иногда после хорошего поста или особенно душевной беседы остается такое чувство, которое не хочется расписывать словами. Просто хочется как-то показать: мне понравилось, меня зацепило, это было мило, интересно, очень в тему.
Пришло время подвести итоги конкурса, в котором вы делились своим опытом и лайфхаками на темы расходов автомобилистов, налоговых вычетов и вкладов.
Управленческая команда финансового маркетплейса Банки.ру вошла в число 50 лучших по версии рейтинга «Топ-1000 российских менеджеров». Профессиональное сообщество отметило достижения семи руководителей Банки.ру в ключевых направлениях бизнеса.
Мы уже рассказывали, что у нас во ВКонтакте проходит опрос: в нем спросили у подписчиков, какие финансовые и страховые продукты им интересны. Решили поощрить участников и разыграть 10 сертификатов Самокат по 1000 ₽.
Долгое время словосочетание «налоговый вычет» у меня ассоциировалось исключительно с покупкой квартиры или лечением зубов. Ну максимум — стандартный возврат 13% с зарплаты через работодателя. В голове сидела установка: чтобы государство тебе что-то вернуло, нужно совершить какую-то крупную, монументальную покупку.

Несколько дней, настойчиво и периодически продолжались звонки на мой номер. На экране , отображалась информация , что звонок от Мегафона. Трубку не брал. Но , звонки продолжались .... и 📞 поднял. Собеседник, тоном не терпящим возражений и ответа, затараторил без перерыва бла- бла...сразу , сообщил, информацию , что мой тариф устарел и меня переводят на новый тариф и мне доступно... при этом , ранее , никакой информации в ЛК Приложения не отображалось. После звонка , заш...
Каждому из нас хоть раз звонил старый друг или родственник с одной и той же деликатной просьбой. Обычно это звучит стандартно: «Перехвати мне пять тысяч рублей до пятницы, зарплату задерживают». Хорошо, если сумма небольшая, а человек всегда возвращает долги вовремя. Совсем другая история начинается, когда такие займы превращаются в систему, а сроки возврата постоянно сдвигаются на неопределённое время. В этот момент внутри включается неприятное чувство вины. Вы начинаете судорожно придумывать...
Коллективное страхование в банке — это программа, по которой банк заключает договор со страховой компанией, а затем предлагает клиентам присоединиться к нему. Заёмщик становится застрахованным лицом, а банк выступает страхователем.

Хочу предупредить диаложцев, вдруг кто не знает. Я сама не особо вникала как начисляется кэшбэк по их дебетовке. Пользуюсь не регулярно уже, потому что категории кэша ни о чем. Убрали мою любимую сначала категорию кино, по ней был кэшбэк 5%. 😒. Я сначала в поддержке уточняла, что когда могу вывести кэшбэк и сколько надо накопить. Мне сказали от 1500р. Вот это конечно был первый облом. Думала ну и когда я накоплю эти 1500 бонусов, чтобы вывести по спб наконец на счет карты. Платила в основном...
7 вещей, которые стоит проверить после оформления банковской карты
В последнее время машина всё больше становится роскошью, а не обычным средством передвижения. Но есть некоторые рабочие способы, как снизить или отложить затраты на её содержание.
Карманные деньги - это не награда за оценки и не плата за мытьё посуды. Это первый финансовый тренажёр ребёнка, где цена ошибки ещё невелика. Разбираем, с какого возраста начинать и как превратить это в урок на всю жизнь.
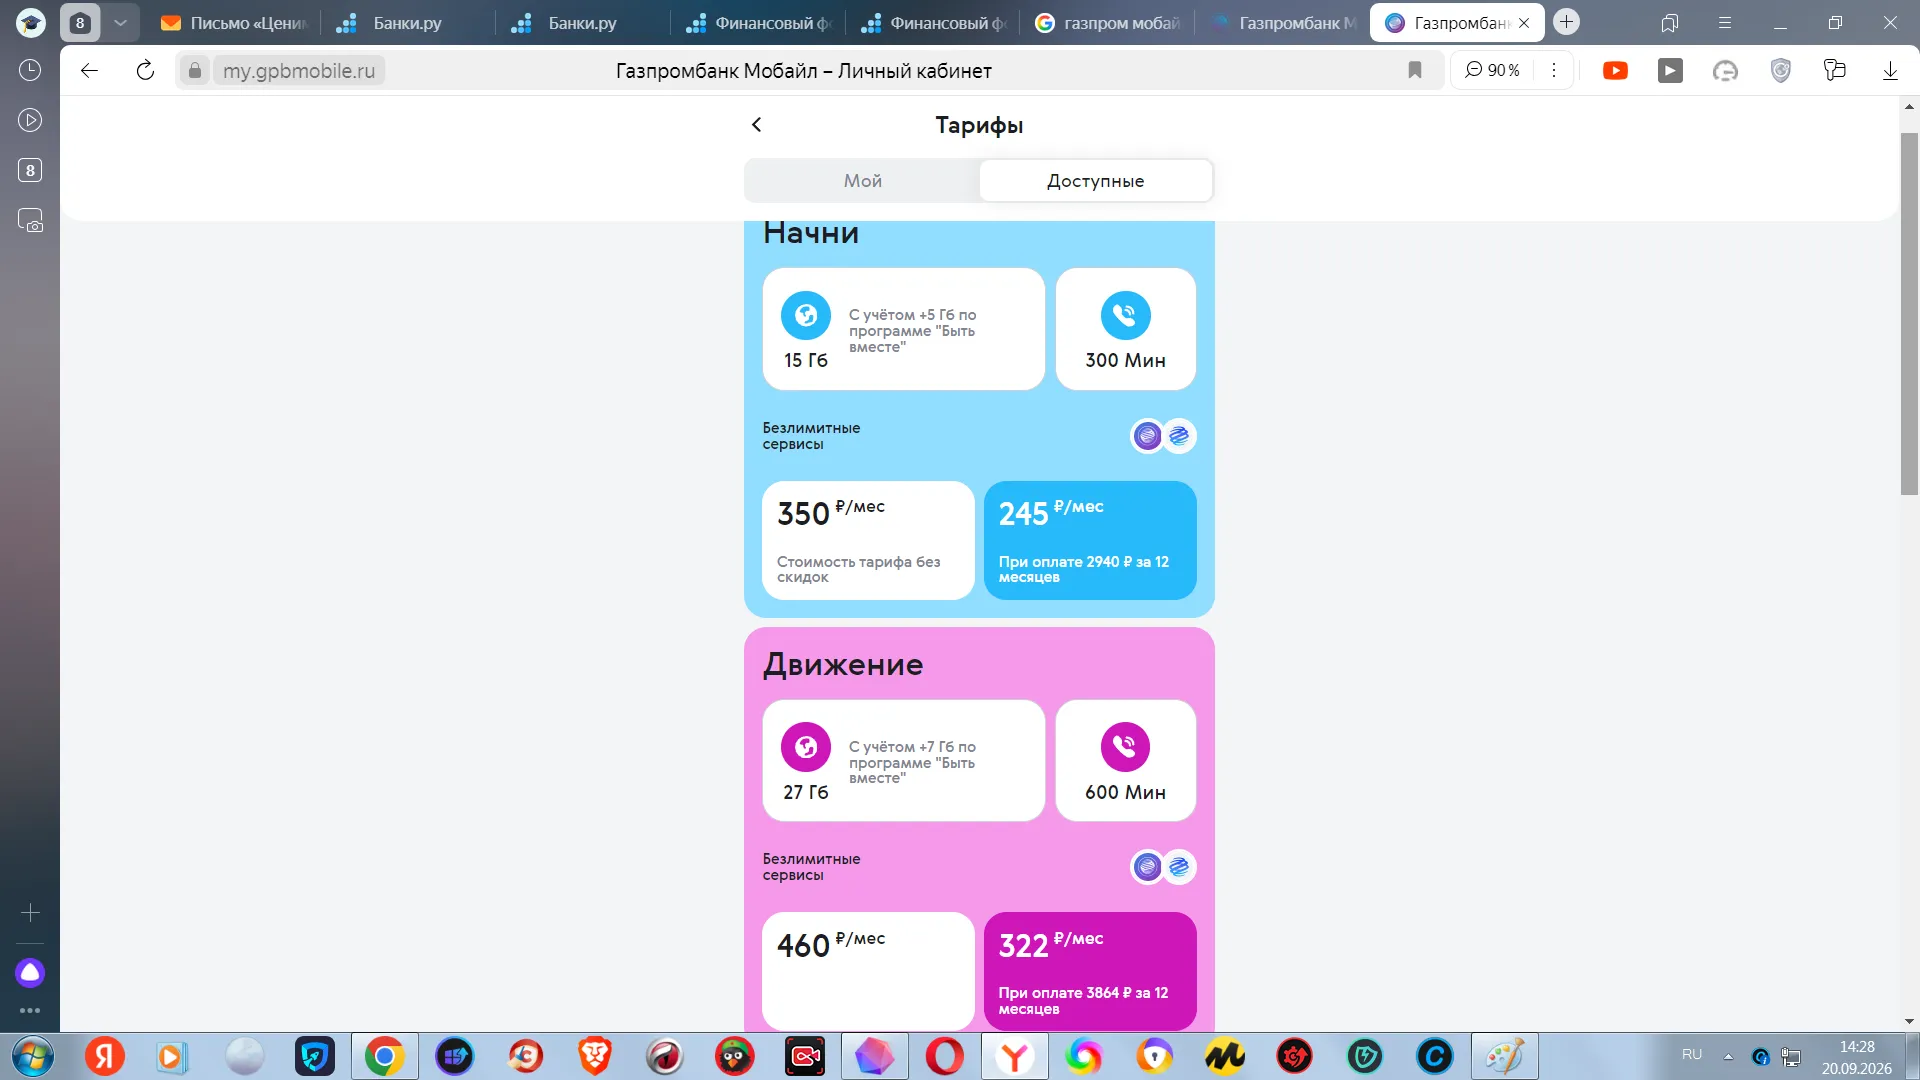
Есть удобная и недорогая связь Газпромбанк Мобайл. Можно переходить со своим номером и совсем необязательно быть клиентом Газпромбанка. Цены и так почти в два раза дешевле чем у основных операторов, а если платить сразу за год, то получается и того дешевле. Связь пользуется вышками Т2. Мой тариф уже архивный "Действуй", в нем за 3500 рублей в год представляется 25Гб, 600 минут и 50 СМС, причем на все номера России. Сейчас доступны другие, не менее выгодные тарифы "Начни" и "Движение"
💵Как не потерять деньги из‑за мелочей: 3 частые финансовые ошибки и как их избежать