


Какую дебетовую карту выбрать в 2026 году
Каждый месяц банки обещают «до 30% кэшбэка» и «лучшие условия на рынке». Но когда начинаешь разбираться, выясняется, что за красивыми цифрами скрываются лимиты, плата за обслуживание и бонусы вместо живых рублей. Я сравнил четыре популярные дебетовые карты по ключевым параметрам, которые реально влияют на выгоду. Без рекламы, только цифры и факты.
Что я сравнивал
Для анализа взял четыре карты, которые чаще всего рассматривают: Альфа-Карта, Т-Банк Black, СберКарта и Карта для жизни от ВТБ. Критерии простые: стоимость обслуживания, размер кэшбэка, лимит возврата в месяц, процент на остаток и условия для бесплатного обслуживания.
Обслуживание: где действительно бесплатно
Т-Банк Black формально бесплатен, но есть нюанс. Если общий остаток на всех счетах меньше 50 000 рублей, списывают 99 рублей в месяц. Альфа-Карта бесплатна без условий: 0 рублей в месяц, никаких оговорок. СберКарта и ВТБ тоже бесплатны, но по ним кэшбэк начисляется бонусами, а не рублями.
Кэшбэк: где живые деньги, а где баллы
Ключевое отличие: Альфа и Т-Банк начисляют кэшбэк рублями, Сбер и ВТБ начисляют бонусы. Это принципиальный момент. Бонусы «Спасибо» можно потратить только у партнёров и по ограниченному курсу, а рубли приходят на счёт и тратятся где угодно.
Альфа-Карта даёт 5% в трёх категориях на выбор (категории меняются ежемесячно), 1% на остальные покупки, плюс барабан «Альфа-Пятница» с шансом до 100% у партнёров. Т-Банк Black обещает до 15% в выбранных категориях, но лимит кэшбэка от банка составляет 3000 рублей без подписки и 5000 с Pro.
Лимит: главный подвох
Здесь Альфа выигрывает по цифрам. Максимальный кэшбэк по Альфа-Карте: 5000 рублей в месяц без подписки, 7000 с «Альфа-Смарт». У Т-Банка Black: 3000 рублей без Pro, 5000 с Pro. У ВТБ: максимум 3000 рублей в месяц. У Сбера: 2000 бонусов без подписки, 10000 с «СберПрайм», но это бонусы, а не рубли.
Процент на остаток: где деньги работают
Альфа-Карта начисляет до 14% годовых на остаток первые два месяца при подключении Альфа-Счёта. Т-Банк Black сам процент на остаток не начисляет, но есть накопительный счёт: 6% без подписки, 8% с Pro. У Сбера и ВТБ на дебетовых картах процент на остаток либо отсутствует, либо привязан к отдельным условиям.
Сравнение в двух словах
Если коротко, расклад такой. Альфа-Карта: обслуживание 0 рублей без условий, кэшбэк рублями до 5% в категориях, лимит 5000 рублей (7000 с подпиской), процент на остаток до 14% первые два месяца. Т-Банк Black: обслуживание 99 рублей в месяц при остатке меньше 50 000, кэшбэк рублями до 15% в категориях, лимит 3000 рублей (5000 с Pro), процент на остаток через накопительный счёт 6-8%. СберКарта: обслуживание 0 рублей, кэшбэк бонусами до 10%, лимит 2000 бонусов (10000 с «СберПрайм»), процента на остаток нет. ВТБ: обслуживание 0 рублей, кэшбэк рублями до 5% в категориях и до 15% в выходные, лимит 3000 рублей, процента на остаток нет.
Что это значит на практике
Если ты тратишь 30 000 рублей в месяц на еду, транспорт и кафе:
· С Альфа-Картой при кэшбэке 5% в трёх категориях вернёшь до 1500 рублей живыми деньгами.
· С Т-Банком Black при тех же тратах вернёшь до 1500 рублей, но лимит 3000 означает, что при больших тратах ты упрёшься в потолок.
· С Сбером вернёшь бонусы, которые потратишь только у партнёров.
· С ВТБ вернёшь до 1500 рублей, но категории ограничены и лимит 3000.
Вывод
Если выбирать по совокупности параметров, Альфа-Карта выглядит сбалансированнее: бесплатное обслуживание без условий, живой кэшбэк рублями, лимит 5000 рублей и процент на остаток. Т-Банк Black хорош для тех, кто держит остаток от 50 000 рублей и готов разбираться с подпиской Pro. Сбер и ВТБ подойдут, если ты уже в их экосистеме и готов мириться с бонусами вместо рублей.
Я не вставляю сюда ссылки и не рекламирую конкретный банк. Но если хочешь разобраться, какая карта подойдёт именно под твои траты, напиши мне в личные сообщения. Помогу посчитать выгоду под твой профиль расходов и подскажу, на что смотреть при оформлении. Без давления и без «оформи срочно».
В сентябре состоялось очередное заседание ЦБ по вопросу ключевой ставки. Изменений не произошло. Ставка осталась на прежнем уровне в 14% годовых...
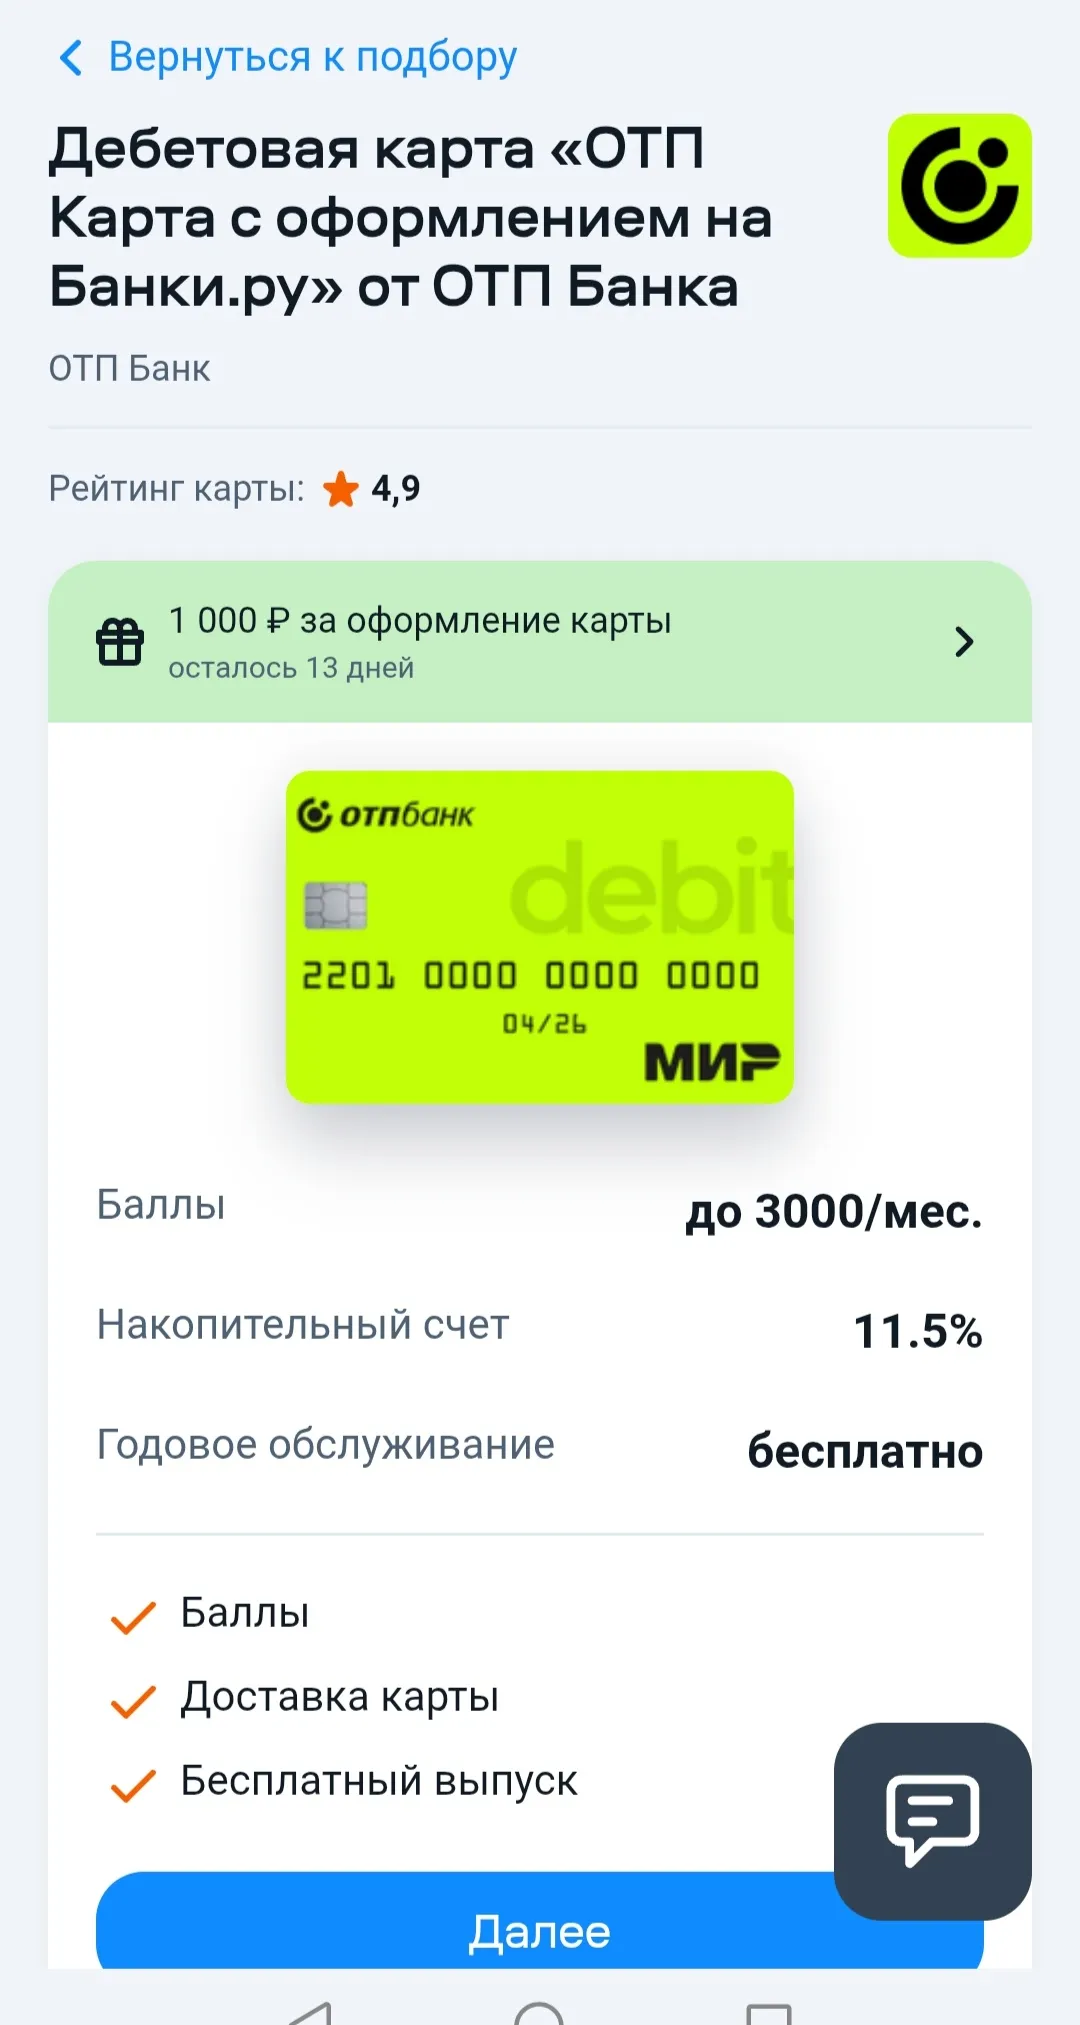
Воспользовалась рекомендациями авторов Диалога и решила открыть цифровую дебетовую карту ОТП Банка.
Доброго вечерочка, всем собравшимся♥️ Работая приличное время в сфере маркетинга и рекламы, я решила проанализировать это со стороны этой сферы и совместить с актуальной темой вкладов при изменении ключевой ставки)) Присаживайтесь, вам будет интересно 💌
После сентябрьского заседания ЦБ и решения по ключевой ставке (которая сохранилась на уровне 14%), резких изменений по условиям открытия накопительных продуктов в банковской сфере не произошло.
Ключевая ставка на прошедшем заседании не изменилась и осталась на уровне 14% годовых. На мой взгляд сейчас очень привлекательные ставки в Вайлдберриз Банке.
Звонки по поводу долга другого человека не всегда означают, что вас пытаются заставить платить незаконно. Например, обязательства могут возникнуть, если вы были поручителем или созаемщиком. В некоторых случаях долги переходят к наследникам вместе с имуществом. Поэтому сначала стоит выяснить, почему коллекторы обращаются именно к вам.
💳 Во втором квартале 2026 года в России впервые за несколько лет снизилась эмиссия платёжных карт - до 525,6 млн штук, на 4% меньше, чем в первом квартале. Это не случайность, а начало тектонического сдвига. Карты больше не главный инструмент оплаты - они превращаются в один из многих.
После снижения ставки ЦБ до 14% снизились и ставки по накопительным счетам и вкладам, которые предлагают банки. И найти накопительный счет, где ставка была бы выше 13% и с ежедневным расчетом процентов стало сложнее. Но тот, кто ищет, тот всегда найдет.
Получить наследство можно по завещанию или по закону. Если завещания нет, имущество распределяется между родственниками по очередности. В первую очередь наследуют дети, супруг или супруга и родители умершего. Также в некоторых случаях право имеют иждивенцы. Всего предусмотрено семь очередей наследования.
Хочу поделиться опытом, который может сэкономить кому-то из вас приличную сумму. Речь не о вкладах и не об инвестициях, а о банальном кэшбэке, который многие недооценивают.
пропали деньги с авито кошелька, больше месяца пишу на горячую линию, авито ничего не делает
Не так давно, я копила на свои Хотелки с помощью обычной тумбочки (прятала там от самой себя свои сбережения), но вот подписалась на Банки.ру, и началось... Ну или почти началось, ведь я еще на первоначальном этапе: выбор варианта Накопительного счета в Озон Банке. Ну, люблю я Озон банк - не могу!


Разделите накопления на 2 части, одну побольше на накоп. счет мин. остаток, вторую часть-на женсконужды и хотелки на счет ежедневный доход. Ну, в общем, "разделите яйца по разным корзинам ".
Раньше у меня была простая схема: одна основная карта, на ней почти все деньги. Зарплата приходит туда же, оттуда оплачиваются покупки, коммуналка, подписки и остальные расходы. Казалось логичным. Чем меньше карт и счетов, тем проще контролировать финансы. Пока однажды карта не перестала нормально работать.
В последнее время при выборе вклада я стал гораздо внимательнее смотреть на срок. Раньше разница в несколько месяцев казалась несущественной: если ставка выше, значит, надо брать вариант с более высокой ставкой. Сейчас ситуация другая. После снижения ключевой ставки в течение года ставки по вкладам тоже постепенно двигаются вниз. При этом 11 сентября ЦБ сохранил ключевую ставку на уровне 14% годовых. То есть снижения пока не продолжилось, но и возвращения к прежним высоким ставкам по депозитам...