Долг не исчезнет: почему отказ от общения со взыскателями не решает проблему
Когда появляется просрочка, некоторые заемщики стараются как можно быстрее прекратить любые контакты с взыскателем. Кто-то меняет номер телефона, кто-то перестает отвечать на звонки, а кто-то идет дальше и пытается скрыть свои персональные данные или имущество.
На первый взгляд может показаться, что таким образом удастся выиграть время. Но сама задолженность от этого никуда не девается, а попытки избежать общения иногда создают дополнительные проблемы. О том, почему не стоит усложнять ситуацию, рассказывает Денис Загребельный, генеральный директор ПКО «Защита онлайн».
Влияет ли на долг смена персональных данных
Недавно в Сургуте произошла показательная история. Заемщик решил изменить персональные данные: записал свою фамилию наоборот, а также поменял местами инициалы. Однако смена ФИО не прекращает обязательств по кредитному договору. Более того, попытка скрыться привела к довольно необычной ситуации: взыскатели обратились в суд, чтобы установить наследников заемщика и заменить ответчика.
Суд выяснил, что мужчина жив, а изменение персональных данных не означает появления нового человека. В результате в замене ответчика отказали.
Этот случай выглядит курьезным, но хорошо показывает главное: необычный способ избежать контакта не помогает решить вопрос с задолженностью и может привести к дополнительным разбирательствам.
Что меняется, когда должник перестает выходить на связь
При отсутствии контакта обеим сторонам сложнее разобраться в ситуации. Взыскателю труднее выяснить причины возникновения просрочки и обстоятельства заемщика. Сам человек при этом не может задать вопросы по задолженности, уточнить необходимую информацию и обсудить возможные варианты дальнейших действий.
Смена номера телефона, игнорирование сообщений или сокрытие актуальных данных не решают финансовую проблему. Напротив, они могут отложить ее решение и лишить заемщика возможности своевременно разобраться в ситуации.
Попытка скрыться от взыскания может создать новые проблемы
Иногда страх перед взысканием заставляет человека менять не только способы общения, но и привычный порядок обращения с деньгами и имуществом. Например, заемщик перестает пользоваться собственными счетами, оформляет имущество на родственников или друзей либо начинает проводить расчеты через чужие банковские карты. У таких решений могут быть последствия, не связанные непосредственно с задолженностью.
Например, если индивидуальный предприниматель начинает использовать для расчетов счета родственников, могут возникнуть дополнительные вопросы к движению денежных средств и характеру операций. А если деньги или имущество фактически оказываются под контролем другого человека, заемщик начинает зависеть от его решений и личных обстоятельств.
Развод, конфликт, ухудшение отношений или другие непредвиденные ситуации могут привести к тому, что доступ к деньгам будет утрачен. В итоге попытка заранее защититься от возможных последствий взыскания способна создать для человека проблемы серьезнее первоначальной задолженности.
Что значит «выйти на связь» со взыскателем
Сам по себе контакт со взыскателем не означает, что заемщик должен соглашаться со всеми требованиями. Если есть вопросы к размеру задолженности, основанию ее возникновения или действиям взыскателя, их можно задать и получить необходимые разъяснения.
О финансовых трудностях тоже стоит говорить прямо. Причины просрочки бывают разными, и от конкретной ситуации зависит, какие варианты дальнейших действий доступны.
Если стороны договорились о каких-либо дальнейших шагах, лучше сохранить переписку и документы, подтверждающие договоренности. Это позволяет в дальнейшем опираться на зафиксированную информацию, а не пытаться восстановить детали разговора по памяти.
Как действовать при финансовых трудностях
Если платить по обязательствам вовремя уже не получается, не стоит игнорировать ситуацию.
Полезно проверить информацию о задолженности, выяснить, кто занимается ее взысканием, при необходимости запросить документы и уточнить размер долга. После этого стоит сообщить о своих обстоятельствах и обсудить дальнейшие действия.
Если решить вопрос не удается, взыскание может перейти на судебную стадию.
Конструктивный диалог на досудебном этапе позволяет получить полную информацию о задолженности, разобраться в своих обстоятельствах и понять, какие действия можно предпринять дальше. В отличие от попыток скрыться, такой подход позволяет не добавлять к уже существующей финансовой проблеме новые риски.

В сентябре состоялось очередное заседание ЦБ по вопросу ключевой ставки. Изменений не произошло. Ставка осталась на прежнем уровне в 14% годовых...
Доброго вечерочка, всем собравшимся♥️ Работая приличное время в сфере маркетинга и рекламы, я решила проанализировать это со стороны этой сферы и совместить с актуальной темой вкладов при изменении ключевой ставки)) Присаживайтесь, вам будет интересно 💌

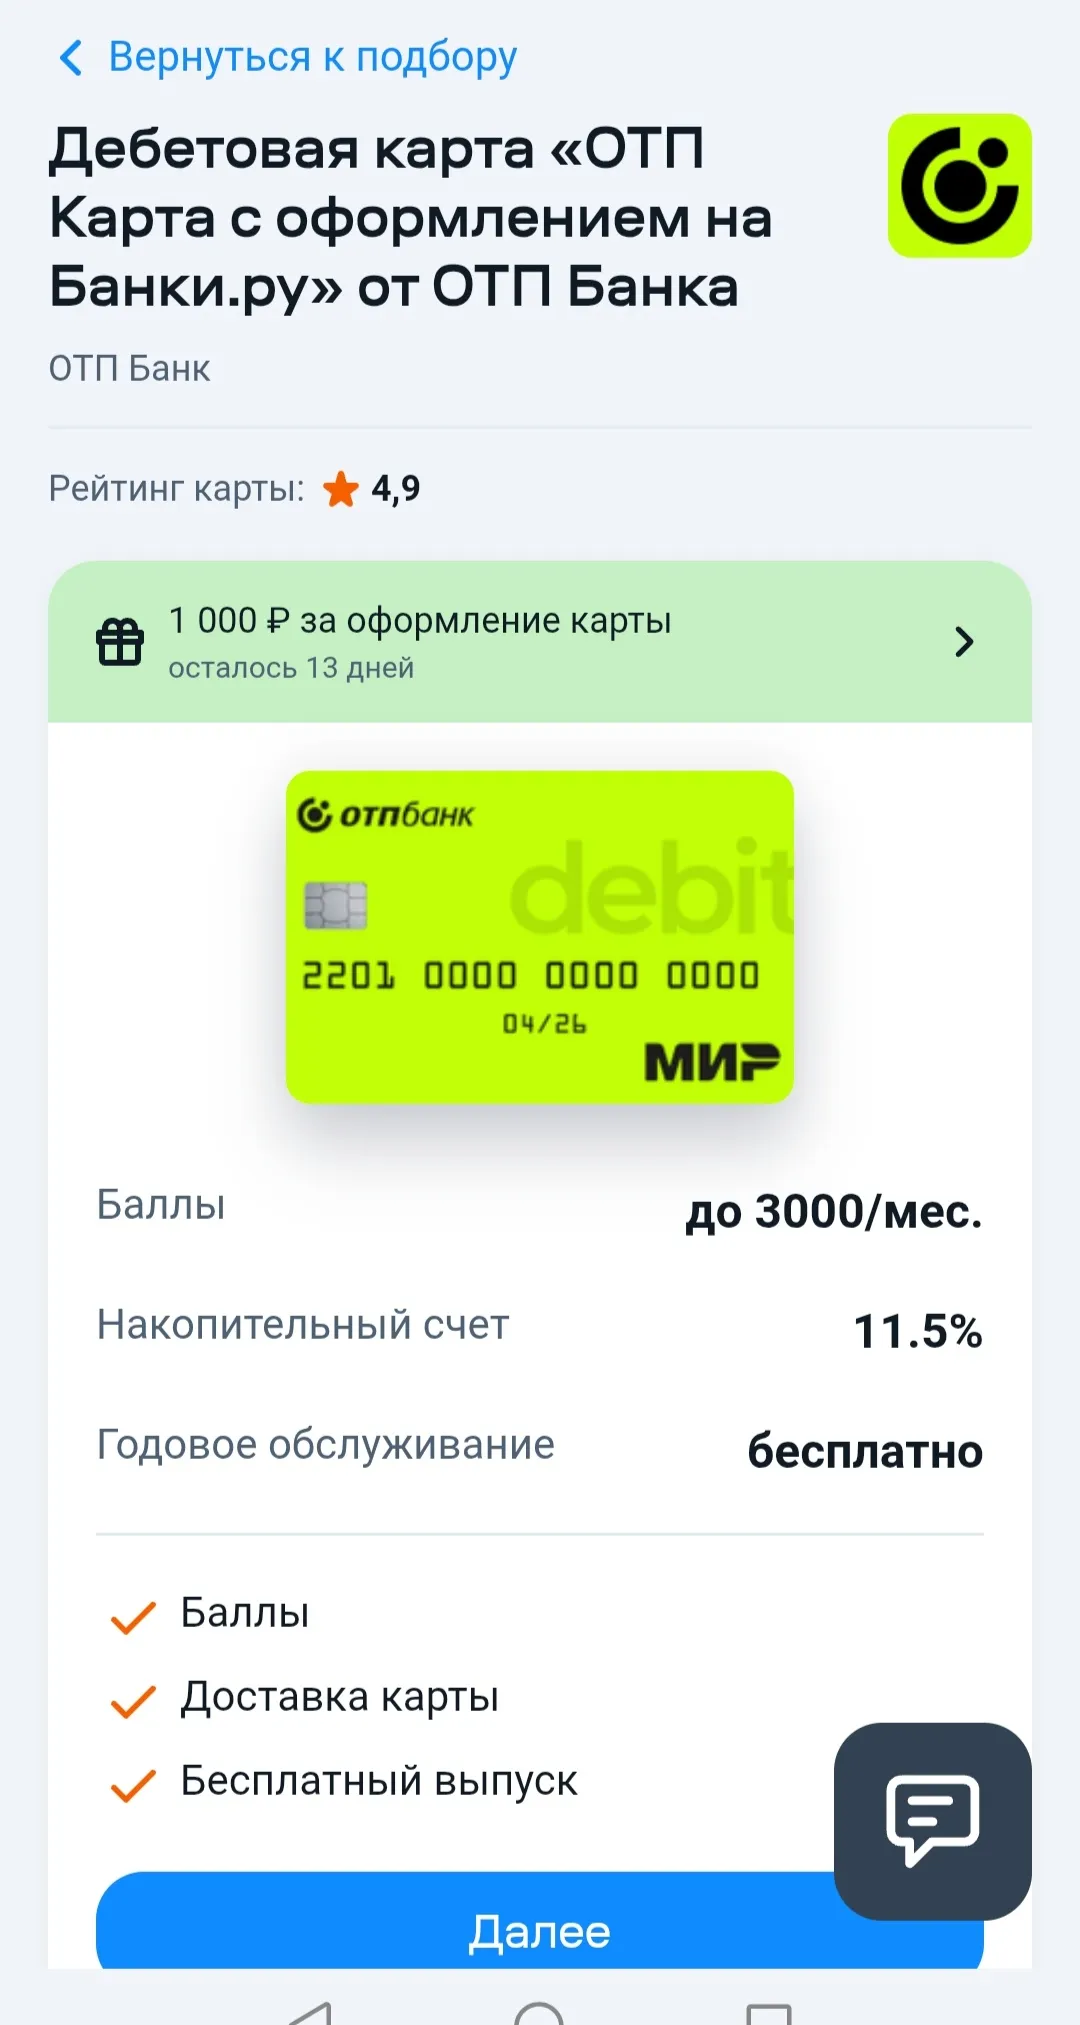
Воспользовалась рекомендациями авторов Диалога и решила открыть цифровую дебетовую карту ОТП Банка.
После сентябрьского заседания ЦБ и решения по ключевой ставке (которая сохранилась на уровне 14%), резких изменений по условиям открытия накопительных продуктов в банковской сфере не произошло.
Ключевая ставка на прошедшем заседании не изменилась и осталась на уровне 14% годовых. На мой взгляд сейчас очень привлекательные ставки в Вайлдберриз Банке.
Банк, Дом РФ,, повысил % ставки с 22.09 по вкладу по срокам размещения средств клиента: 7, 8, 9, 12 месяцев. Повышение: от 0,2- 0, 5%
Банк,, Уралсиб,, ненамного поднял % ставки по линейке своих вкладов ,, Доходный,, ,, Выгодный,,с 22.09
Альфа-Банк ввёл в линейку своих депозитных продуктов вклад,, Альфа Выгодный 2, 0,, с 22..09 на различные сроки. Наибольшая ставка 14,5 % ( с капитализацией %) на сроке - 123дн и сумме до 1млн.₽ . Вклад доступен для открытия по дополнительным требованиям к профилю клиента на соответствие условий.
Делюсь своим мнением о исламской карте от Т-Банк
ЦБ намерен обязать банки включать в расчет долговой нагрузки просрочки по ЖКУ и алиментам, если по ним уже возбуждено исполнительное производство. Также в расчет могут добавить рассрочки от застройщиков. Предполагается, что новые требования заработают с 2027 года. Сейчас коммунальные долги попадают в кредитные истории в основном добровольно, поэтому данные остаются неполными. Об этом пишут «Известия».
Не для кого не секрет, что мы уже давно вступили в эпоху "подписочной экономики". Подписки везде и во всем, даже аренда для меня - это квартира по подпискк. Мне бы хотелось поделиться опытом использования Яндекс банка, как следствие их подписки "Яндекс плюс". "Заманивание" было повышенным кэшбэком на такси при оплате по спб через приложение Яндекс пэй и большими процентами по накопительному счету (как у всех), но у Яндекса есть ключевое отличие: проценты начисляются...
Банк ,,Локо ,, изменения по % ставкам по вкладам с 22.09 ( небольшое)
МКБ ввёл в линейку своих депозитных продуктов вклад,, Преимущество Проио ,, . Ставка 20%. Сумма размещения 50т - 300т ₽. Имеются требования к профилю вкладчика для открытия .
Для начала удалите кредитку из апл пей, мир пей и прочих платформ, маркетплейсов и доставок. Увеличить минимальный платеж по возможности, взять и попробовать продать ненужные вещи на Авито, с з/п 10% направить на погашение допом и писать каждый раз заявление, для уменьшения кредитного лимита . И если есть необходимость в деньгах, лучше взять кредит, так как процентная ставка ниже, чем по кредитке. Может я и не открыл Америку, но таким методом избавился от двух кредиток и возможно кому-то будет...
Машино-место — полноценный объект недвижимости, и аналитики отмечают, что спрос растет быстрее, чем число новых автостоянок. За последний год количество предложений сократилось на 44%, а цены выросли на 46%.