Иллюзия пользы: почему условно-бесплатные услуги обходятся нам слишком дорого
Современный рынок услуг предлагает потребителю невероятное количество возможностей для знакомства с продуктом. Сегодня практически любой сервис, онлайн-школа, фитнес-клуб или цифровая платформа предлагают первый шаг сделать абсолютно бесплатно. Нам обещают неделю тестового доступа, ознакомительное занятие с тренером, вводный урок иностранного языка или бесплатную консультацию специалиста. Маркетинг построен так, чтобы человек мог оценить пользу до того, как достанет банковскую карту.С точки зрения экономии это кажется идеальным решением. Мы получаем доступ к знаниям и развлечениям, не тратя при этом ни одного рубля. Однако у этого процесса есть скрытая психологическая сторона, которую специалисты называют «инфляцией внимания».
Доступность первого шага заставляет нас соглашаться на десятки предложений одновременно. В итоге мы тратим самый ценный и невосполнимый ресурс - наше личное время, что в долгосрочной перспективе приводит к снижению продуктивности и хаотичным финансовым расходам. Давайте разберем три фактора, почему обилие бесплатных предложений работает против нас, и как вернуть контроль над своей эффективностью.
Точка первая: Перегрузка внимания и скованность текущих задач
Когда ценность получения услуги равна нулю, у человека отключается внутренний фильтр критического отбора. Мы начинаем регистрироваться на марафоны, записываться на пробные тренировки и скачивать приложения просто потому, что это ничего не стоит в данный момент. Возникает ощущение, что мы приобретаем новые возможности без каких-либо затрат.
Каждое новое обязательство, даже условно-бесплатное, требует нашего времени и фокуса внимания.
В сутках остается прежнее количество часов, но в наше расписание добавляются часы ознакомительных вебинаров, тестовых заданий и тренировок.
Мозг начинает разрываться между основной работой, бытовыми делами и попыткой «успеть воспользоваться» всеми открытыми возможностями, пока не истек их ознакомительный срок.
В результате возникает хроническая усталость и перегрузка. Вместо того чтобы качественно выполнять свою работу, развиваться в выбранном направлении и увеличивать свой основной доход, человек распыляет свои силы на поверхностное знакомство с десятками случайных сфер. Продуктивность падает, а вместе с ней снижается и способность эффективно управлять своими реальными финансами.

Точка вторая: Эффект привыкания и автоматический переход на платную основу
Второй фактор влияния синдрома бесплатного шага заключается в том, что любой тестовый период создан для формирования привычки. За неделю или две использования сервиса или посещения занятий человек успевает перестроить свой быт под новые условия. Продукт становится частью его повседневной рутины.
Когда ознакомительный период заканчивается, необходимость отказаться от услуги воспринимается как потеря комфорта.
Психологически нам гораздо сложнее расстаться с тем, чем мы уже пользуемся, чем отказаться от покупки нового товара в магазине.
Мы начинаем оправдывать продление услуги, даже если изначально не планировали тратить на нее деньги.
Человек думает: «Я уже прошел вводный курс, глупо бросать на полпути, нужно оплатить полный пакет». Или: «Это приложение делает мою жизнь чуть удобнее, пусть списывается плата дальше». В итоге бюджет наполняется расходами, которые возникли спонтанно, без предварительного планирования. Мы начинаем тратить деньги не потому, что нам это было жизненно необходимо, а потому, что согласились на бесплатный первый шаг и не смогли вовремя остановиться.
Точка третья: Снижение ценности получаемых знаний и опыта
Когда мы платим за курс, абонемент или услугу свои собственные, заработанные трудом деньги, мы подсознательно стремимся выжать из этой покупки максимум. Финансовые затраты выступают мощным стимулом для дисциплины. Мы посещаем каждое занятие, внимательно делаем задания и ценим время специалиста.
Бесплатный контент и ознакомительные уроки часто воспринимаются нами как нечто малоценное.
Из-за отсутствия финансовых вложений мы легко пропускаем вебинары, откладываем тестовые доступы на потом и занимаемся в полсилы.
Мы коллекционируем ссылки на бесплатные материалы, которые в итоге никогда не откроем.
Это создает иллюзию постоянного развития, но не дает реального результата. Человек топчется на месте, тратит недели на просмотр поверхностных вводных материалов, вместо того чтобы один раз инвестировать средства в качественное, глубокое обучение и получить осязаемый навык, который поможет вырасти в доходах. Внимание обесценивается, а время уходит впустую.
Вывод
Ознакомительные предложения и бесплатные периоды - это прекрасный инструмент для осознанного выбора, если использовать его точечно. Чтобы защитить свое расписание и личный бюджет от перегрузки, необходимо ввести жесткую внутреннюю гигиену. Не соглашайтесь на новые предложения, пока не завершите текущие задачи. Прежде чем зарегистрироваться на очередной тестовый период, задайте себе вопрос: «Готов ли я буду оплатить полную стоимость этого продукта через две недели и есть ли для этого место в моем бюджете?». Когда вы начнете ценить свое время так же высоко, как и деньги на банковском счете, процесс выбора услуг станет простым и осознанным, а эффективность ваших действий вырастет в разы.
Сентябрь — удобная точка для финансового рывка: летние траты позади, до Нового года остается четыре месяца. Этого достаточно, чтобы накопить на важную покупку, закрыть долг или начать инвестировать — если цель конкретная, а план реалистичный.
Иногда после хорошего поста или особенно душевной беседы остается такое чувство, которое не хочется расписывать словами. Просто хочется как-то показать: мне понравилось, меня зацепило, это было мило, интересно, очень в тему.
Пришло время подвести итоги конкурса, в котором вы делились своим опытом и лайфхаками на темы расходов автомобилистов, налоговых вычетов и вкладов.
Управленческая команда финансового маркетплейса Банки.ру вошла в число 50 лучших по версии рейтинга «Топ-1000 российских менеджеров». Профессиональное сообщество отметило достижения семи руководителей Банки.ру в ключевых направлениях бизнеса.
Мы уже рассказывали, что у нас во ВКонтакте проходит опрос: в нем спросили у подписчиков, какие финансовые и страховые продукты им интересны. Решили поощрить участников и разыграть 10 сертификатов Самокат по 1000 ₽.
Большой долг сам по себе ещё не означает плохую компанию. Для инвестора важнее другой вопрос: насколько легко бизнес обслуживает обязательства сейчас и что произойдёт, если прибыль снизится. Именно поэтому долговую нагрузку полезно проверять не одной цифрой, а стресс-сценарием.
Всем привет! 👋 Задумалась тут на днях: сколько же денег уходит на всякие мелочи вроде кофе или покупок у дома. Стала внимательнее следить за категориями кешбэка в приложении.Скажите, вы обращаете внимание на эти проценты и категории от банков, или это всё мелочи? Как у вас получается экономить на повседневных тратах? Поделитесь своими лайфхаками! 👇
Как у всех с финансовым положением ?
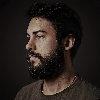
Одна из причин, почему мне нравится баскетбол как вид спорта — это сама суть броска: точность зависит не только от техники, но и от регулярных тренировок.
Осень пришла как всегда неожиданно, с ветрами и нудными моросящими дождями. Вместе с осенью пришла инфлюенция. Золотая осень обернулась ко мне простудой, лечение которой стало золотым.
Мёд, тем более осенью, лучше брать на ярмарках, или у проверенных продавцов ("Озон" в их число вряд ли входит:)))
Швейцарский препарат, если речь про "Тамифлю", не от простуды, а больше от гриппа.
Но сейчас его все подряд принимают.
Тем не менее, здоровья, и продолжить "жечь глаголем":)))
Здравствуйте,хотела приобрести возвратный авиабилет через Т банк /Тинькофф/, в чате Тинькофф по данному вопросу мне ответили что сборы Тинькофф за возврат составляют 5% от 1000 до 10000 рублей не более, однако , мои знакомые уже долгое время пытаются вернуть себе деньги/ за сбор у них взято с билета более 20%,что составляет более 10000 рублей/. Сроки предоставления информации по расчету возврата у них затягиваются.Сотрудники банка пытаютсяся все переложить на авиакомпанию ,где сбор авиаком...

Сезонный доход – отличный способ проверить идею и нарастить клиентскую базу, а статус самозанятого даёт простой и прозрачный формат работы.
Народ, привет. Короче, словил себя на мысли, что зарабатываю вроде норм, а к концу месяца на карте вечно почти ноль. Сел, открыл историю операций в приложении банка за пару месяцев и просто офигел, куда уходят деньги.Вот две темы, которые у меня реально сработали, без всяких марафонов желаний и жесткой экономии.
Всем привет, делюсь радостью, набрала максимум в игре в Т-банке, интересно какая стоимость одного квизия будет в этот раз.