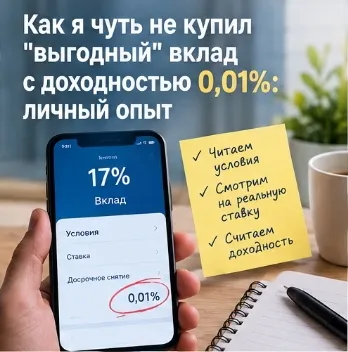
Фуух как я чуть не купил якобы выгодный вклад
Всем привет. Мне 40, и после продажи старой машины у меня образовалась свободная сумма — 400 000 рублей. Деньги лежали мертвым грузом, и я решил открыть вклад. Казалось бы, что тут сложного? Но не тут-то было.
Я начал искать предложения на Банки.ру. Глаза разбежались: у одних ставка 16%, у других — 17,5%. Но когда я начал читать мелкий шрифт, начались сюрпризы.
Моя ошибка и как я ее избежал:
1. Первое предложение. Банк предлагал 17% годовых. Я почти открыл вклад, но решил проверить условия досрочного снятия. Оказалось, что при снятии денег раньше срока проценты пересчитываются по ставке 0,01%. То есть, если деньги понадобятся срочно, я получу копейки.
2. Второе предложение. Ставка 16,5%, но только на первый месяц. Далее — 12%. В рекламе это было написано мелким шрифтом. Я посчитал реальную доходность за год — она оказалась ниже, чем у простого вклада под 15% без "звездочек".
3. Третье предложение. Вклад с капитализацией процентов. Ставка 15,8%, но проценты прибавляются к телу вклада каждый месяц. Это дало итоговую доходность около 17% годовых. Я выбрал его.
Что я сделал:
Открыл вклад онлайн через приложение банка. Заполнил заявку за 5 минут. Деньги перевел со своей дебетовой карты. Никаких очередей и походов в отделение.
Итог:
За год я заработал около 68 000 рублей. Это не миллион, но эти деньги просто лежали и работали, пока я занимался своими делами. Главный вывод: всегда читайте условия досрочного расторжения и смотрите на эффективную ставку, а не на рекламную.


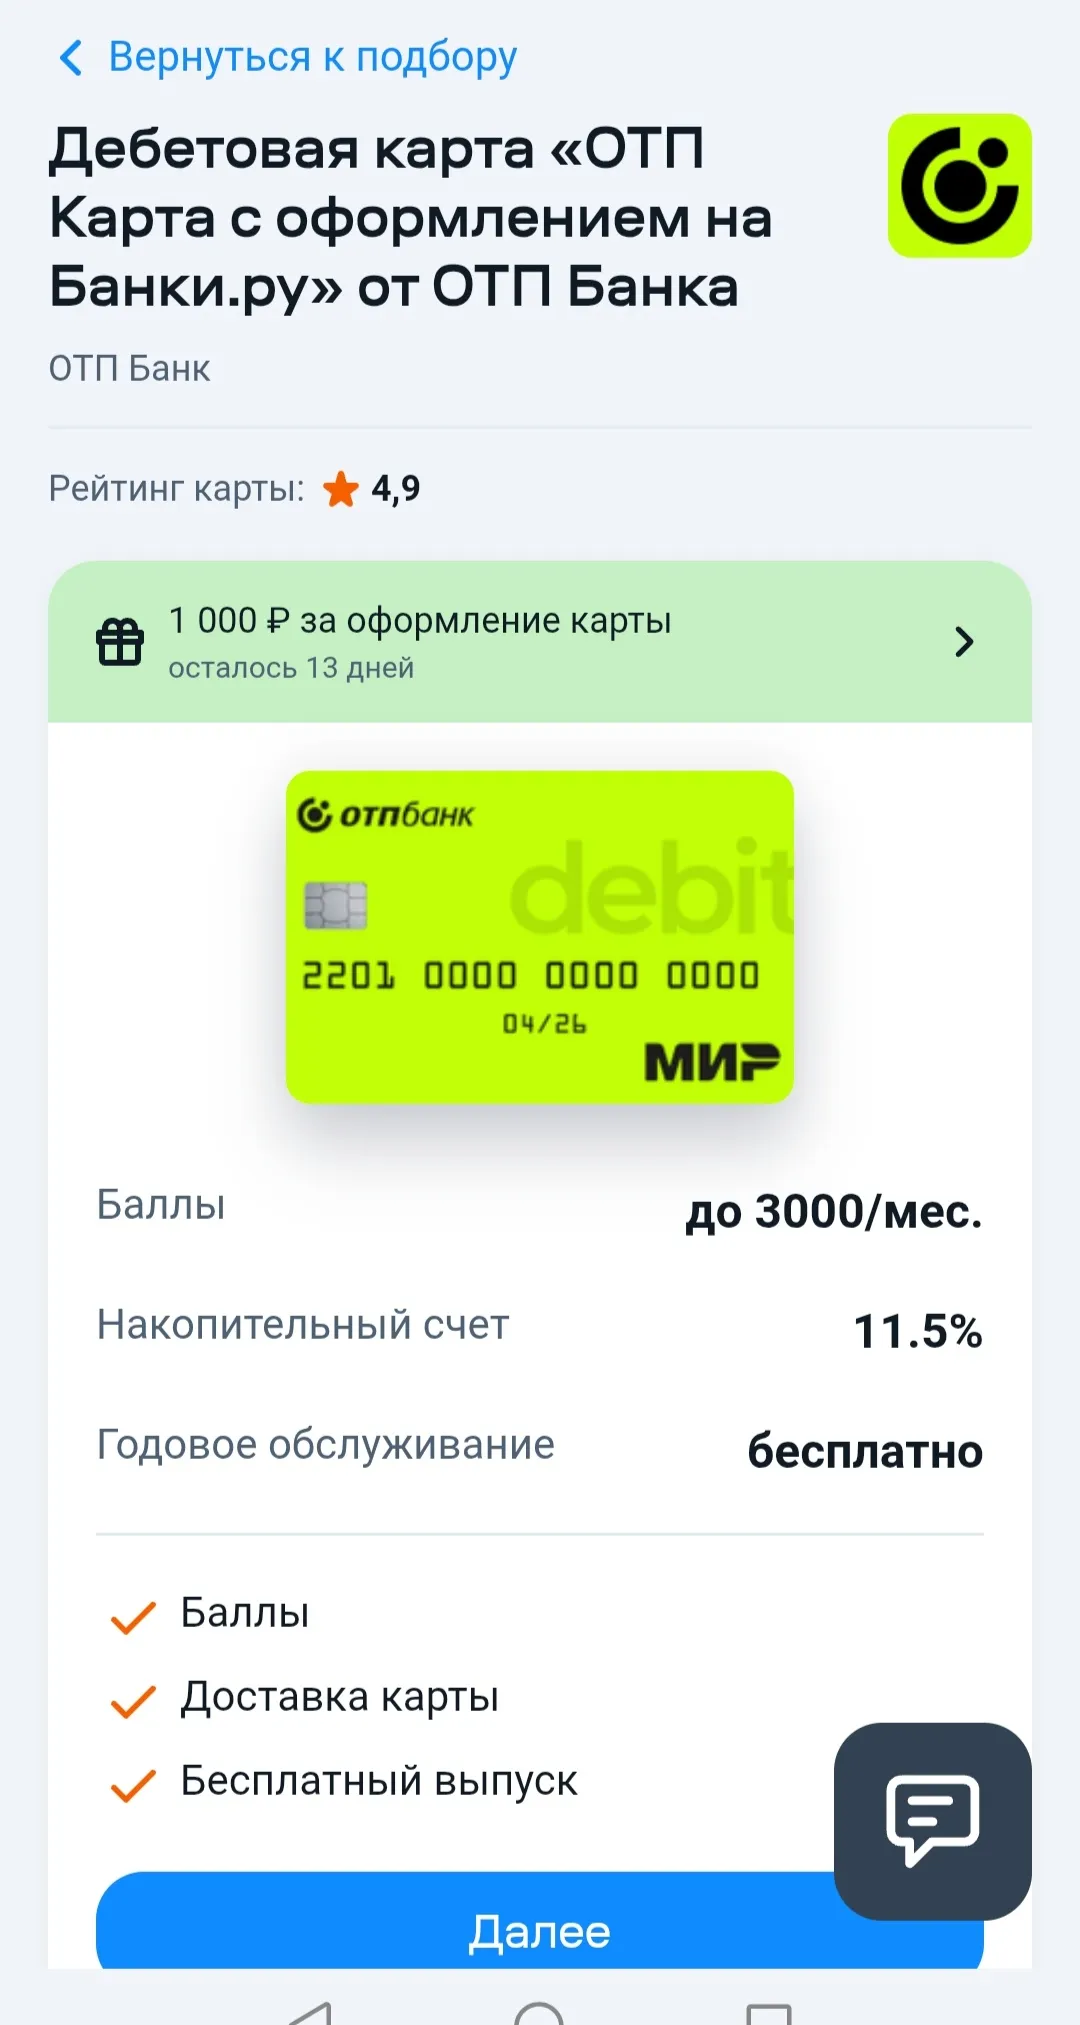
Воспользовалась рекомендациями авторов Диалога и решила открыть цифровую дебетовую карту ОТП Банка.
Доброго вечерочка, всем собравшимся♥️ Работая приличное время в сфере маркетинга и рекламы, я решила проанализировать это со стороны этой сферы и совместить с актуальной темой вкладов при изменении ключевой ставки)) Присаживайтесь, вам будет интересно 💌
После сентябрьского заседания ЦБ и решения по ключевой ставке (которая сохранилась на уровне 14%), резких изменений по условиям открытия накопительных продуктов в банковской сфере не произошло.
Ключевая ставка на прошедшем заседании не изменилась и осталась на уровне 14% годовых. На мой взгляд сейчас очень привлекательные ставки в Вайлдберриз Банке.
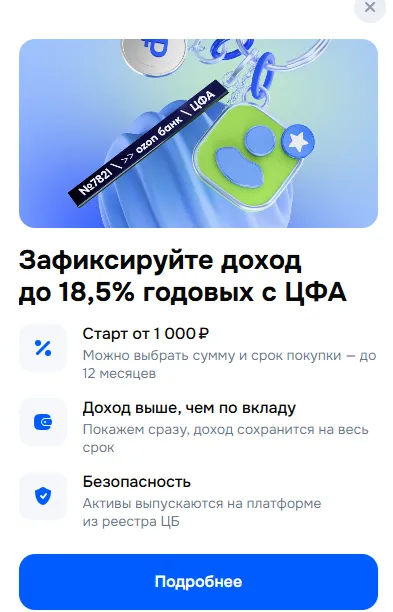
Доброго всем вечера и удачи в конкурсе! Я решила "вскочить в последний вагон поезда" между моими самолётами из Турции и обратно и принять участие в теме "Вклады", так как нашла кое-что интересное по этой теме.....как ни странно...на Озоне.....Может быть, это будет кому-то интересно.😉🤗
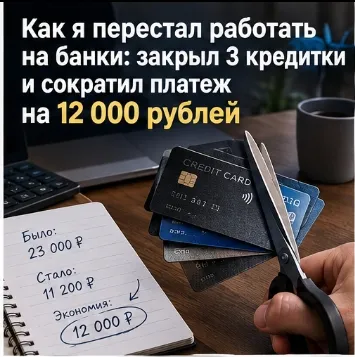
Всем привет. Мне 38, у меня семья, ипотека и, как у многих, накопился багаж из кредитных карт, набранных еще в ковидные времена. Когда-то казалось, что это удобно, но в прошлом году я сел и посчитал: только на обслуживание кредиток уходило 23 000 рублей в месяц. При этом основной долг почти не двигался.
Ситуация была классическая: три карты с лимитами 150, 100 и 80 тысяч. Ставки — от 24% до 32%. Я платил, как белка в колесе, но чувствовал, что просто кормлю банк. В какой-то момент понял, что...
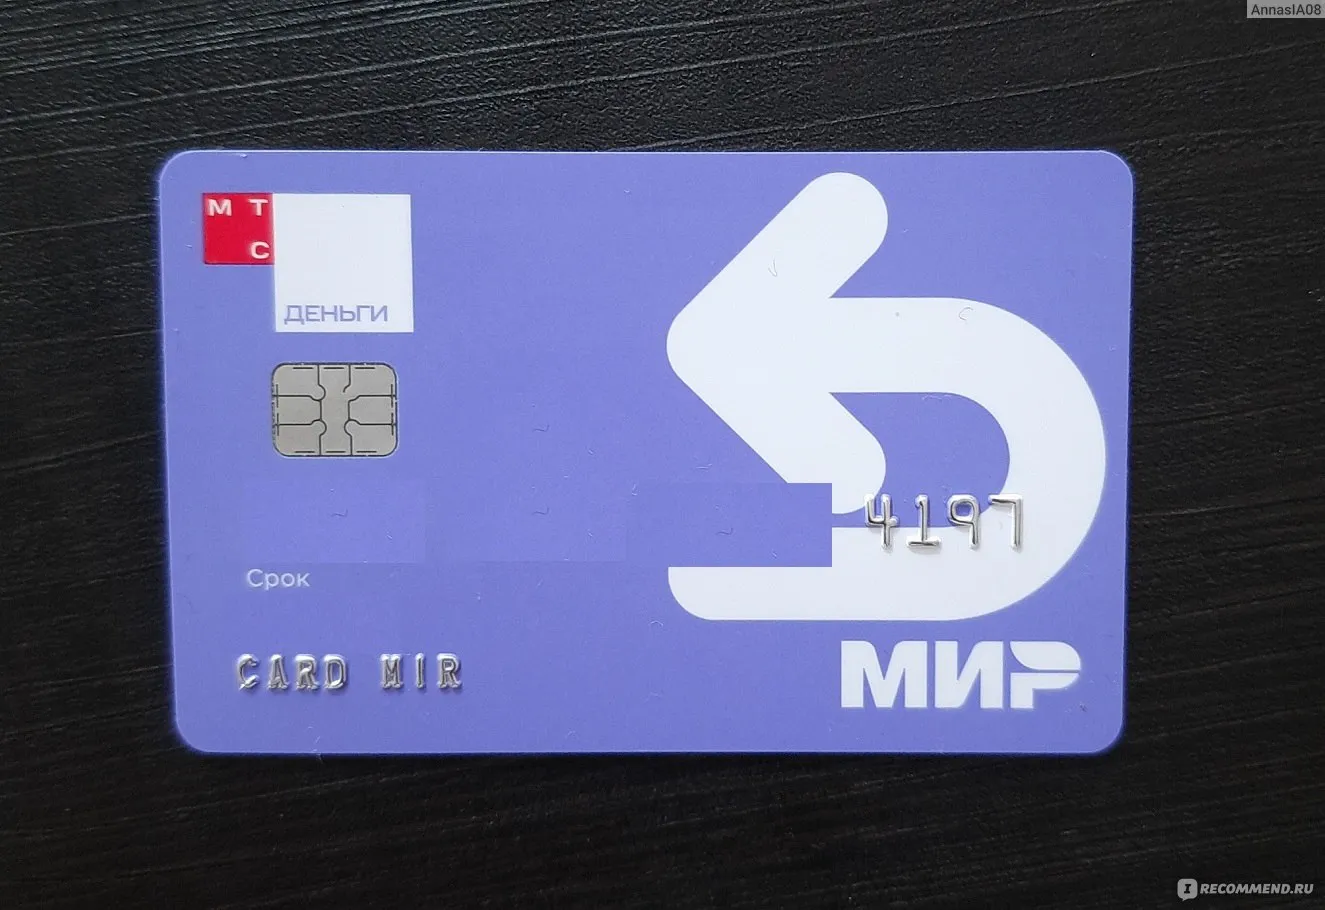
До этого времени в основном пользовался двумя картами: Т-банка и Альфа банка. Но если честно в последнее время у Альфа банка и кэшбэк стал меньше и категории не под мои повседневные задачи. А тут как раз акция - 1000₽ за оформление в приложении карты Экси-банка (МТС деньги). Решил заказать карту и сравнить с другими банками.
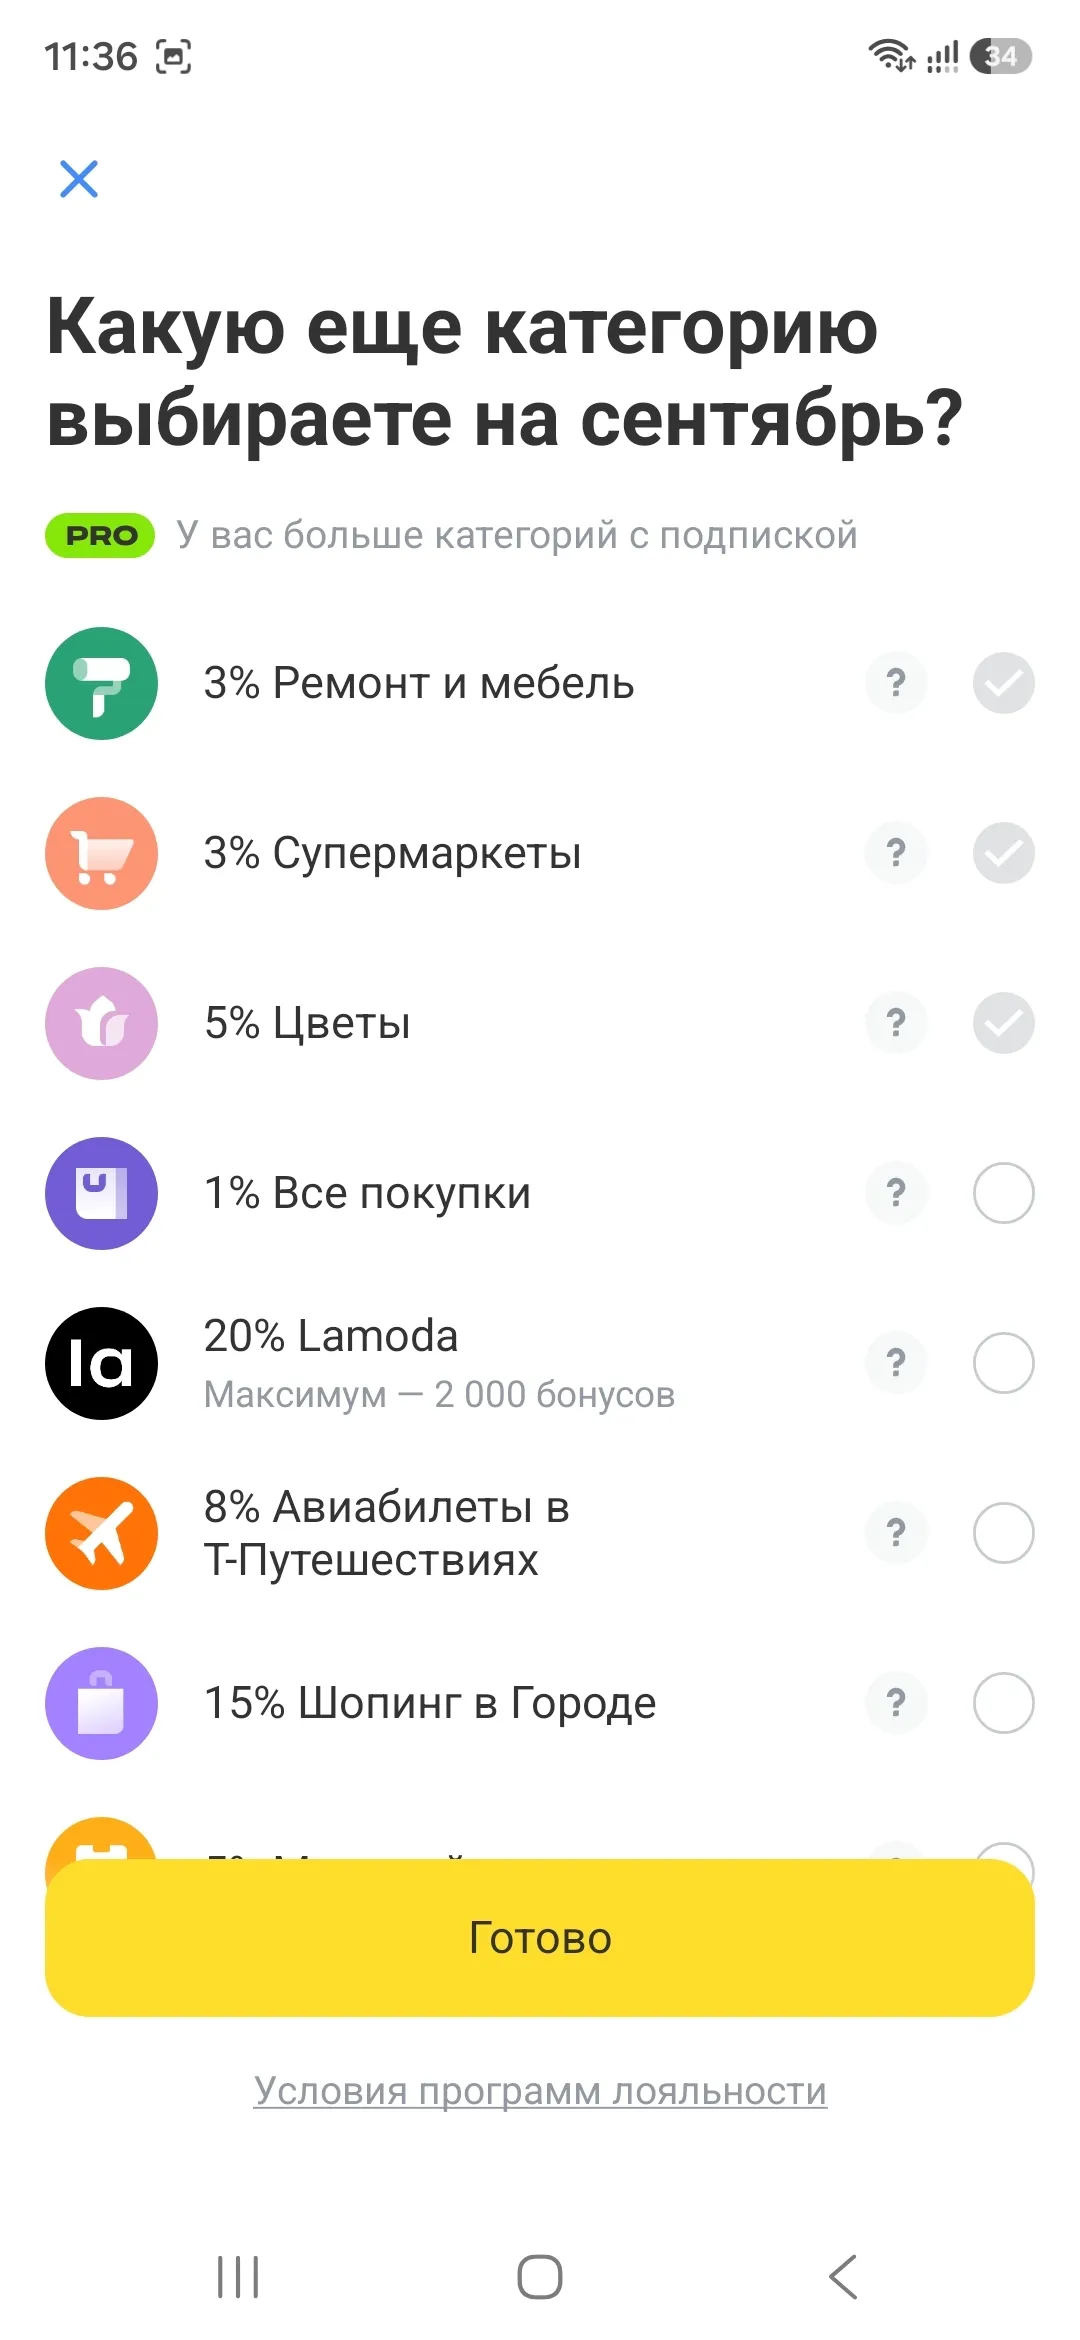
Каждый месяц мы выбираем категории кэшбэка, который зависит от условий программы банка, выполнение некоторых условий и часто ограничен определенным лимитом. Мои банки-фавориты по кэшбэку в сентябре:
С 23 сентября обновлены ставки по некоторым вкладам в рублях.

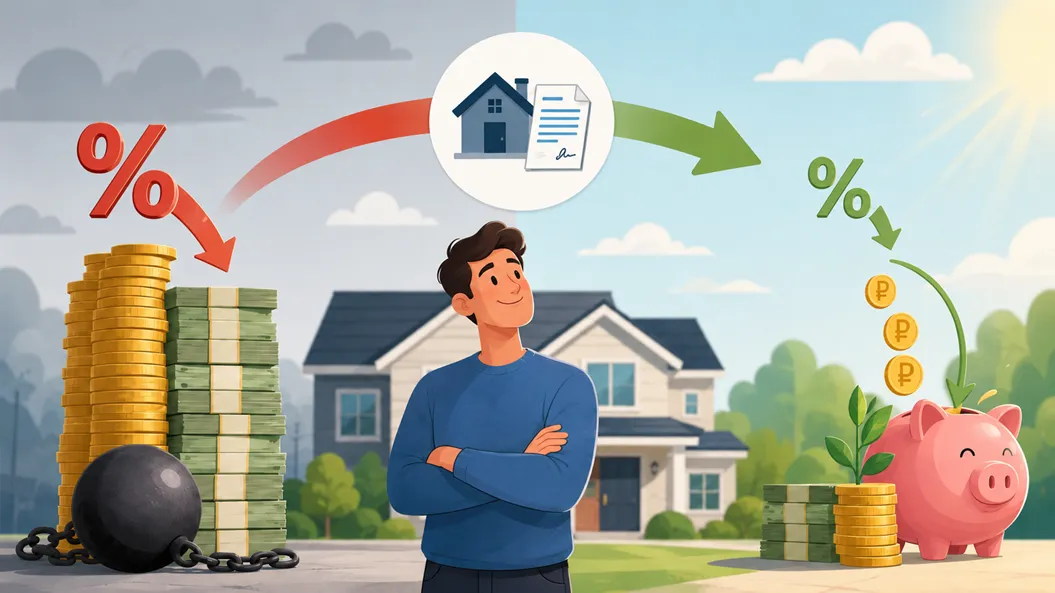
Сегодня я хочу написать отзыв о рефинансировании ипотеки в Т-Банке. Получилось ли уменьшить ставку, платежи, и стоила ли игра свеч, об этом и будет отзыв.
Ставка выросла на 0,5 п. п. — до 12% годовых.
Хочу предупредить, что для пользования банковской картой и получать кешбек- теперь ОТП худший вариант.
Суды стали чаще отказывать гражданам в освобождении от обязательств после процедуры банкротства.
Теперь я откладываю деньги сразу, как только приходит зарплата. Пусть это будет даже 10% от дохода, но они уходят на отдельный накопительный счет в первый же день. Психологически это оказалось гораздо проще: ты просто не видишь этих денег и не воспринимаешь
Уже слыхали? Согласно последним новостям, Центральный банк России планирует открыть доступ к цифровому рублю для граждан с 14 лет. Это решение направлено на расширение возможностей использования цифровой валюты и внедрение её в повседневную жизнь молодежи.