


Трилемма центробанков-2026: почему нельзя всё сразу
В 2026 году центробанки мира оказались перед тройным вызовом. Экономисты ОЭСР описывают ситуацию как невозможность одновременно достичь трёх целей: сократить баланс, контролировать инфляцию и сохранить финансовую стабильность. Выбрать можно только две.
В чём суть трилеммы
ФРС в своём исследовании 2026 года формализовала «балансовую трилемму»: центробанк не может одновременно иметь небольшой баланс, низкую волатильность краткосрочных ставок и ограниченное вмешательство в рынок. Компромисс по любому из трёх параметров несёт серьёзные издержки.
Но есть и более широкая трактовка. В 2026 году центробанки не могут одновременно бороться с инфляцией, поддерживать рост и сохранять стабильность. Повышение ставок для борьбы с инфляцией углубляет рецессию и давит на коммерческую недвижимость. Снижение ставок для поддержки роста разгоняет инфляцию и подрывает доверие. Сохранение ставок на текущем уровне не помогает ни с инфляцией, ни с ростом, позволяя рискам для стабильности накапливаться.
Как центробанки решают этот вызов
ФРС завершила сокращение баланса в декабре 2025 года и перешла к выкупу для поддержания достаточного уровня резервов. ЕЦБ продолжает количественное ужесточение, но в условиях энергетического шока из-за конфликта на Ближнем Востоке.
Центробанки вынуждены балансировать между риском слишком раннего смягчения и риском чрезмерного ужесточения. При этом высокий госдолг и масштабные эмиссии облигаций не позволяют просто уйти с рынка.
Почему растёт волатильность на рынках облигаций
Сокращение балансов центробанков означает, что частные инвесторы должны поглощать больший объём госдолга. А они более чувствительны к цене и часто имеют высокую закредитованность. Это создаёт риск роста доходностей и волатильности на рынках суверенных облигаций. При сильных колебаниях центробанки могут быть вынуждены снова увеличивать покупки для сохранения стабильности.
Итог
В 2026 году центробанки действуют в условиях жёстких ограничений. Трилемма не имеет идеального решения — только выбор меньшего зла. Именно поэтому мы видим рост волатильности на рынках облигаций: рынки пытаются угадать, какую из целей регуляторы принесут в жертву.

Финальная тема конкурса — про сбережения. ЦБ РФ провел сентябрьское заседание по ключевой ставке, и теперь самое время обсудить, что делать с деньгами дальше.

Мы подвели итоги конкурса по финансовой истории России. Пришло время назвать правильные годы, вспомнить, как все было, и объявить победителей.


Вайлдберриз Банк решил продлить акцию с кэшбеком 5% на все покупки.


С июля 2025 года льготные категории граждан могут открыть специальный социальный вклад в системно значимых банках. Данный продукт позволяет выгодно сохранять сбережения, но имеет лимиты.


Относительно недавно я стала клиентом нескольких банков, в которых еще не оформляла вклад или накопительный счет. Обычно новым клиентам банк дарит повышенную процентную ставку по накоплениям. Так ли это на самом деле? Я рассмотрела и сравнила предложения по вкладам и накопительным счетам в новых для себя банках

Сейчас открывается много магазинов,что бы завлечь покупателя придумывая скидки,бонусы,кэшбеки,например для пенсионеров скидка с утра действует. Я писала пост про сотрудничество магазинов с банками.https://www.banki.ru/dialog/articles/72332/
Покупка дисконта окупается исключительно при выплате строго по графику от звонка до звонка. При досрочном закрытии даже через два года переплата за счет сгоревшей опции составит не менее 18 500 руб., поэтому базовый тариф без маркетинговых скидок выходит честнее
Кто-то еще ведет эту бесконечную охоту за категориями в банках, или многие тоже махнули рукой ради душевного покоя?
Новый день — новое финансовое событие. Первое историческое событие вы можете найти в стартовом посте конкурса, второе ждет вас тут.


2006 год
Обязательно держу наличные, так как часто у нас не работают терминалы. 5-ти тысячную купюру видела, но пару раз и стараюсь её сразу обменять на более мелкие
Сменили город, снимаете квартиру или просто нет штампа о регистрации — а карта нужна? Хорошая новость: оформить ее можно и без постоянной прописки. Банку важно понять одно: кто перед ним и где этот человек живет. Рассказываем, какие документы пригодятся и в каких случаях все-таки могут отказать.
После снижения % ставок, по вкладам, на маркетплейсах 3.09 банк и на следующий день, с 4.09 продолжил, очередное, снижение % ставок на маркетплейсах.
Не могу открыть счет, и получить карту, то говорят прийти в офис там дадут карту, а там мне отказывают, то говорят все нормально, то пиши в ЦБ, написал в цб ограничений никаких нету, все равно не могут открыть, что делать незнаю, уже 10 лет пользуюсь этим банком, все было нормально, пока не эта ситуация

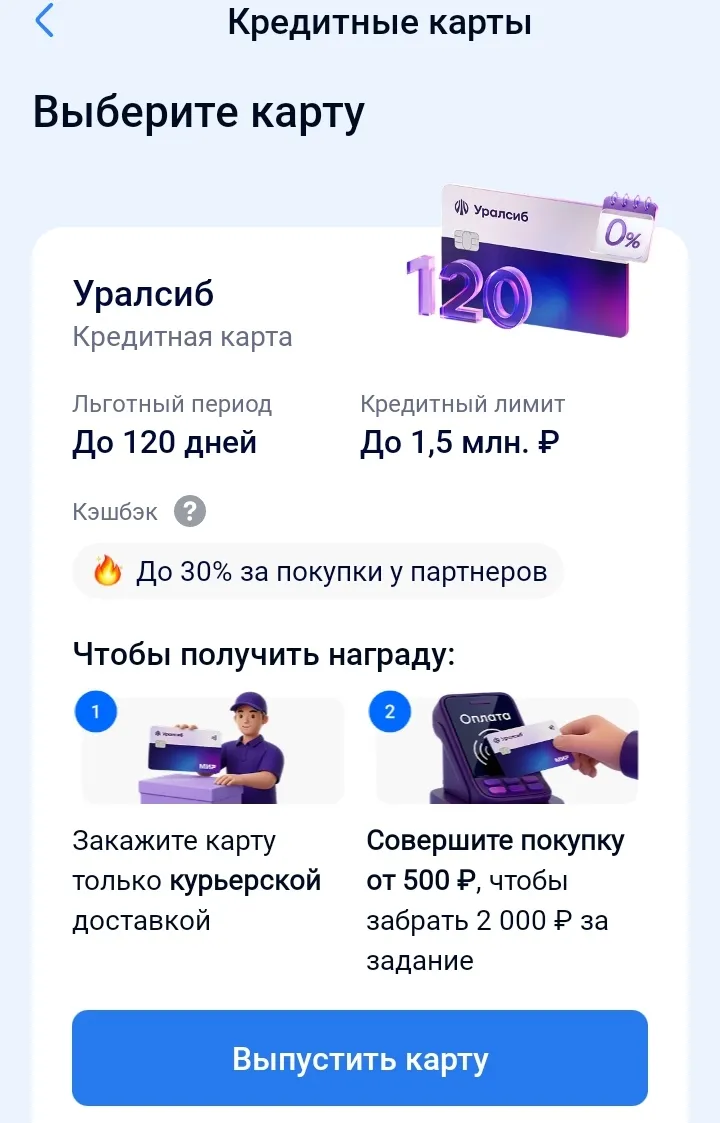
Решила продолжить зарабатывать на кредитках, а не они они на мне. Вобщем после истории с т-банком, оформленной кредиткой я писала, что получила 2 тр, это здорово. Потрачу на ерунду, на себя любимую. Сегодня мне еще начислили 2 тр, по такой же акции, но от уралсиба.
Банк ,, Реалист,, снизил % ставки по вкладам с 3.09 на маркетплейсах.
Привет! 😎
В ПСБ есть вклад «Народный вклад»: дают 30 % годовых, но только на месяц и только новым клиентам. Сумма — от 10 до 50 тысяч рублей. За месяц с 50 тысяч выйдет примерно 1300 рублей.
Пополнять и снимать нельзя, если забрать раньше — проценты сильно снизят.
Если хочется положить больше — в том же банке есть вариант под 14,3 % на полгода (до 10 млн рублей).
Стоит присмотреться, если как раз ищете, куда временно пристроить небольшую сумму. 👍
А вы куда обычно деньги откладываете? 😊