Новый клиент банка = повышенная ставка по накоплениям😎👌🔥
Относительно недавно я стала клиентом нескольких банков, в которых еще не оформляла вклад или накопительный счет. Обычно новым клиентам банк дарит повышенную процентную ставку по накоплениям. Так ли это на самом деле? Я рассмотрела и сравнила предложения по вкладам и накопительным счетам в новых для себя банках
WB Банк
WB Банк предлагает открыть накопительный счет со ставкой 13% с начислением на ежедневный остаток
и вклад со ставкой до 14,7%

Условия по вкладу:
- минимальная сумма 50 000 руб
- пополнение и снятие не предусмотрены
- выплата процентов в конце срока на счет вклада
- ставка в зависимости от срока вклада: 3 месяца - ставка 14%, 4 месяца - 14,7%, 6 месяцев - 14,2% и 1 год - 13%
ОТП Банк
В ОТП Банке процентные ставки не самые высокие:
1)Накопительный счет со ставкой 11,5% с ежедневным начислением процентов
2)По вкладу доступны 4 варианта со ставкой от 11,2% до 13,6% с разными сроками и суммами размещения
Яндекс Банк
☑️ Яндекс Банк предлагает открыть сейв - весьма привлекательный вариант накопительного счета
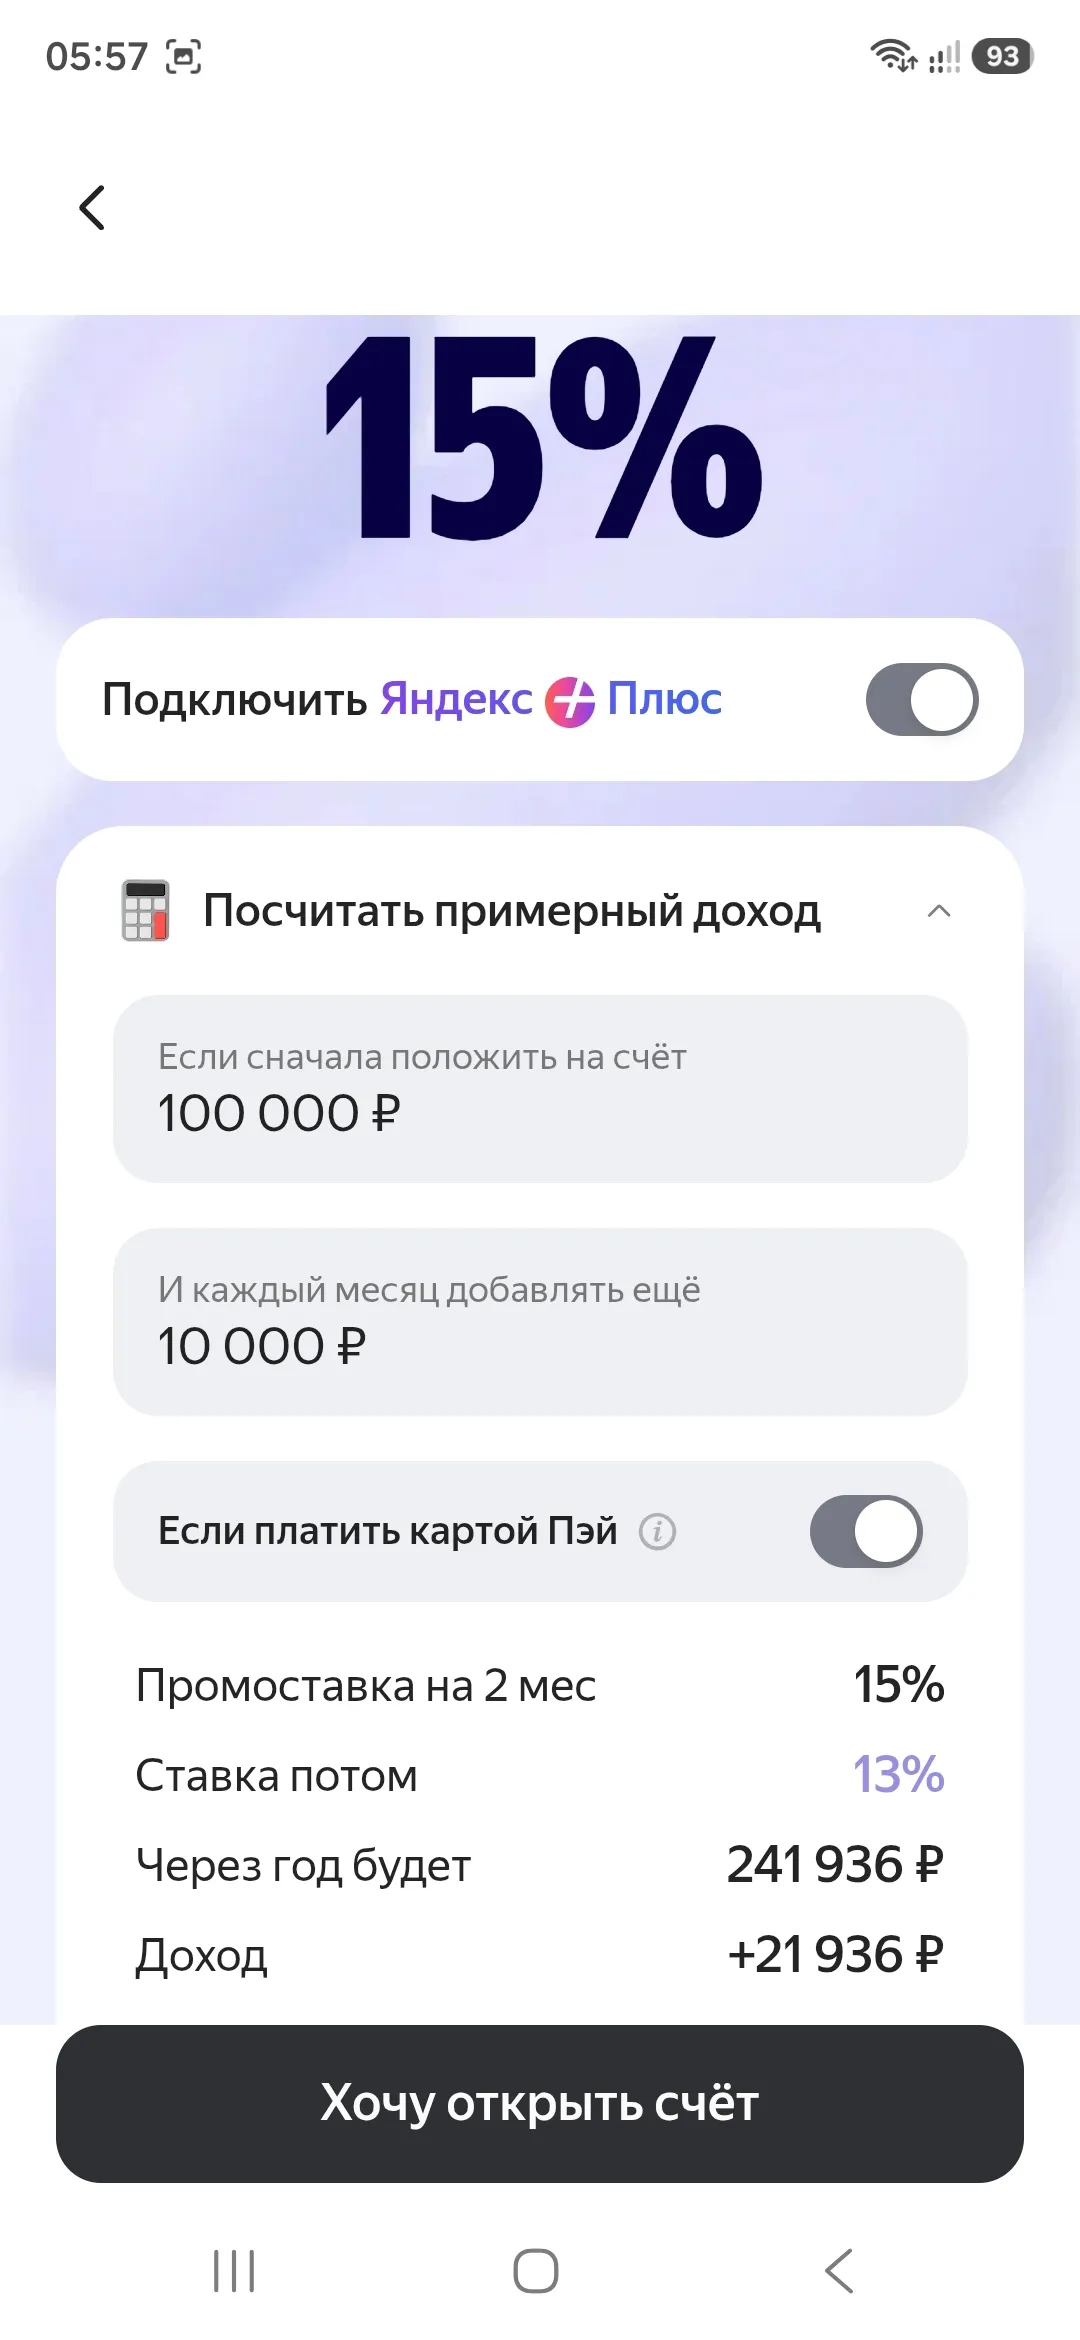
Условия:
- Ставка 15% годовых на 2 месяца при подписке Яндекс Плюс, далее - 13%
- Ежедневное начисление процентов
- Минимальная сумма не ограничена
- Одновременно можно открыть до 10 счетов
☑️ Для новичков Яндекс Банк предлагает вклад с повышенной ставкой 16% на срок 2 недели с возможностью пополнения в первые 7 дней, но без снятия и выплатой % в конце срока. Можно стартовать с суммы 10 000 руб
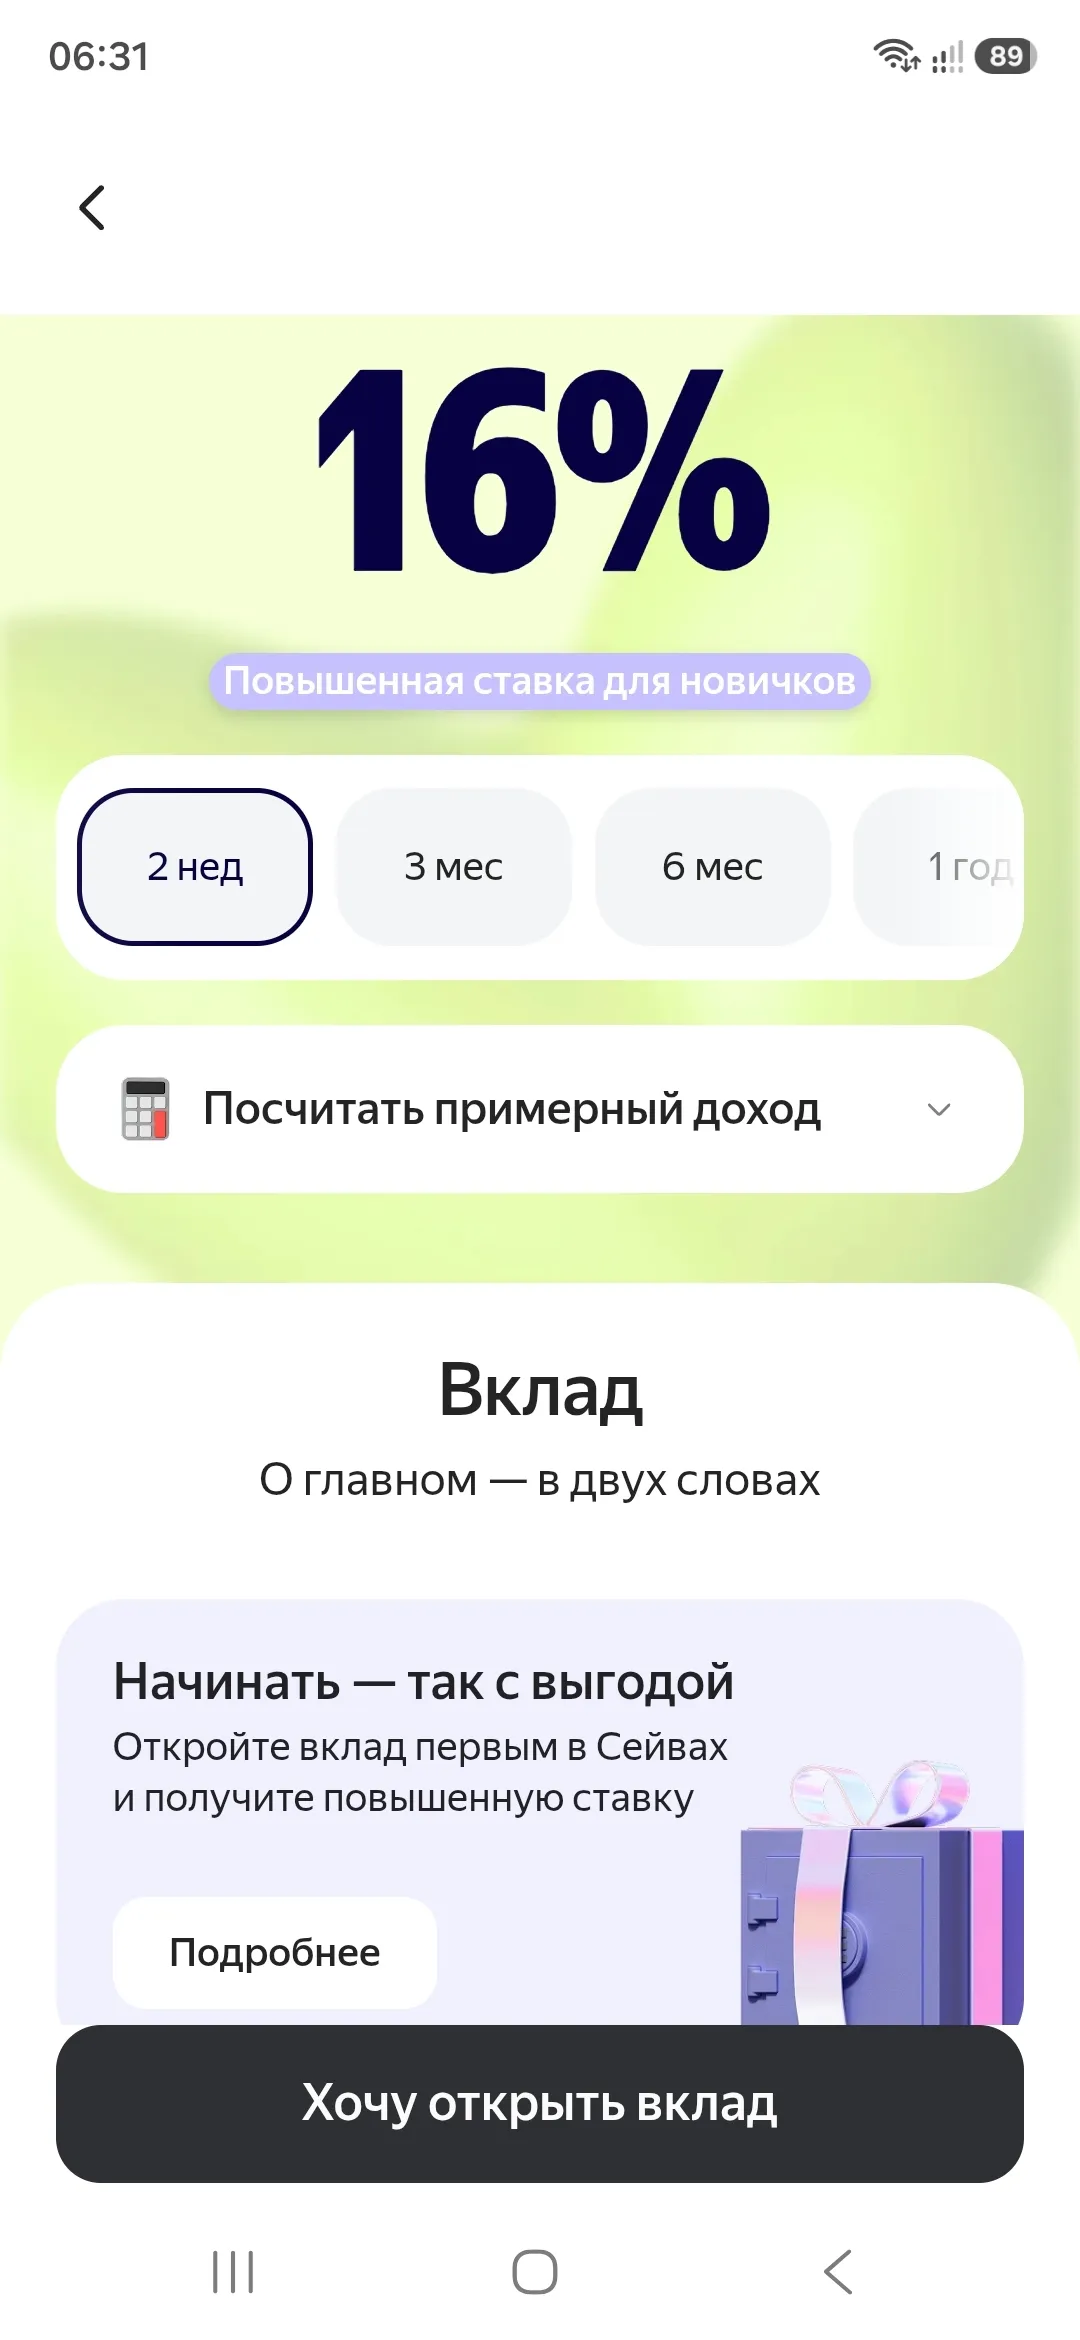
Кроме того, можно подобрать вклад на другой срок и ставкой:
- 3 месяца - ставка 14,5%
- 6 месяцев - ставка 14%
- 1 года - ставка 12,5%
- 2 года - ставка 11%
МТС Банк
🚩МТС Банк предлагает 3 варианта накопительного счета:
- МТС Счет на ежедневный остаток со ставкой 15,5%
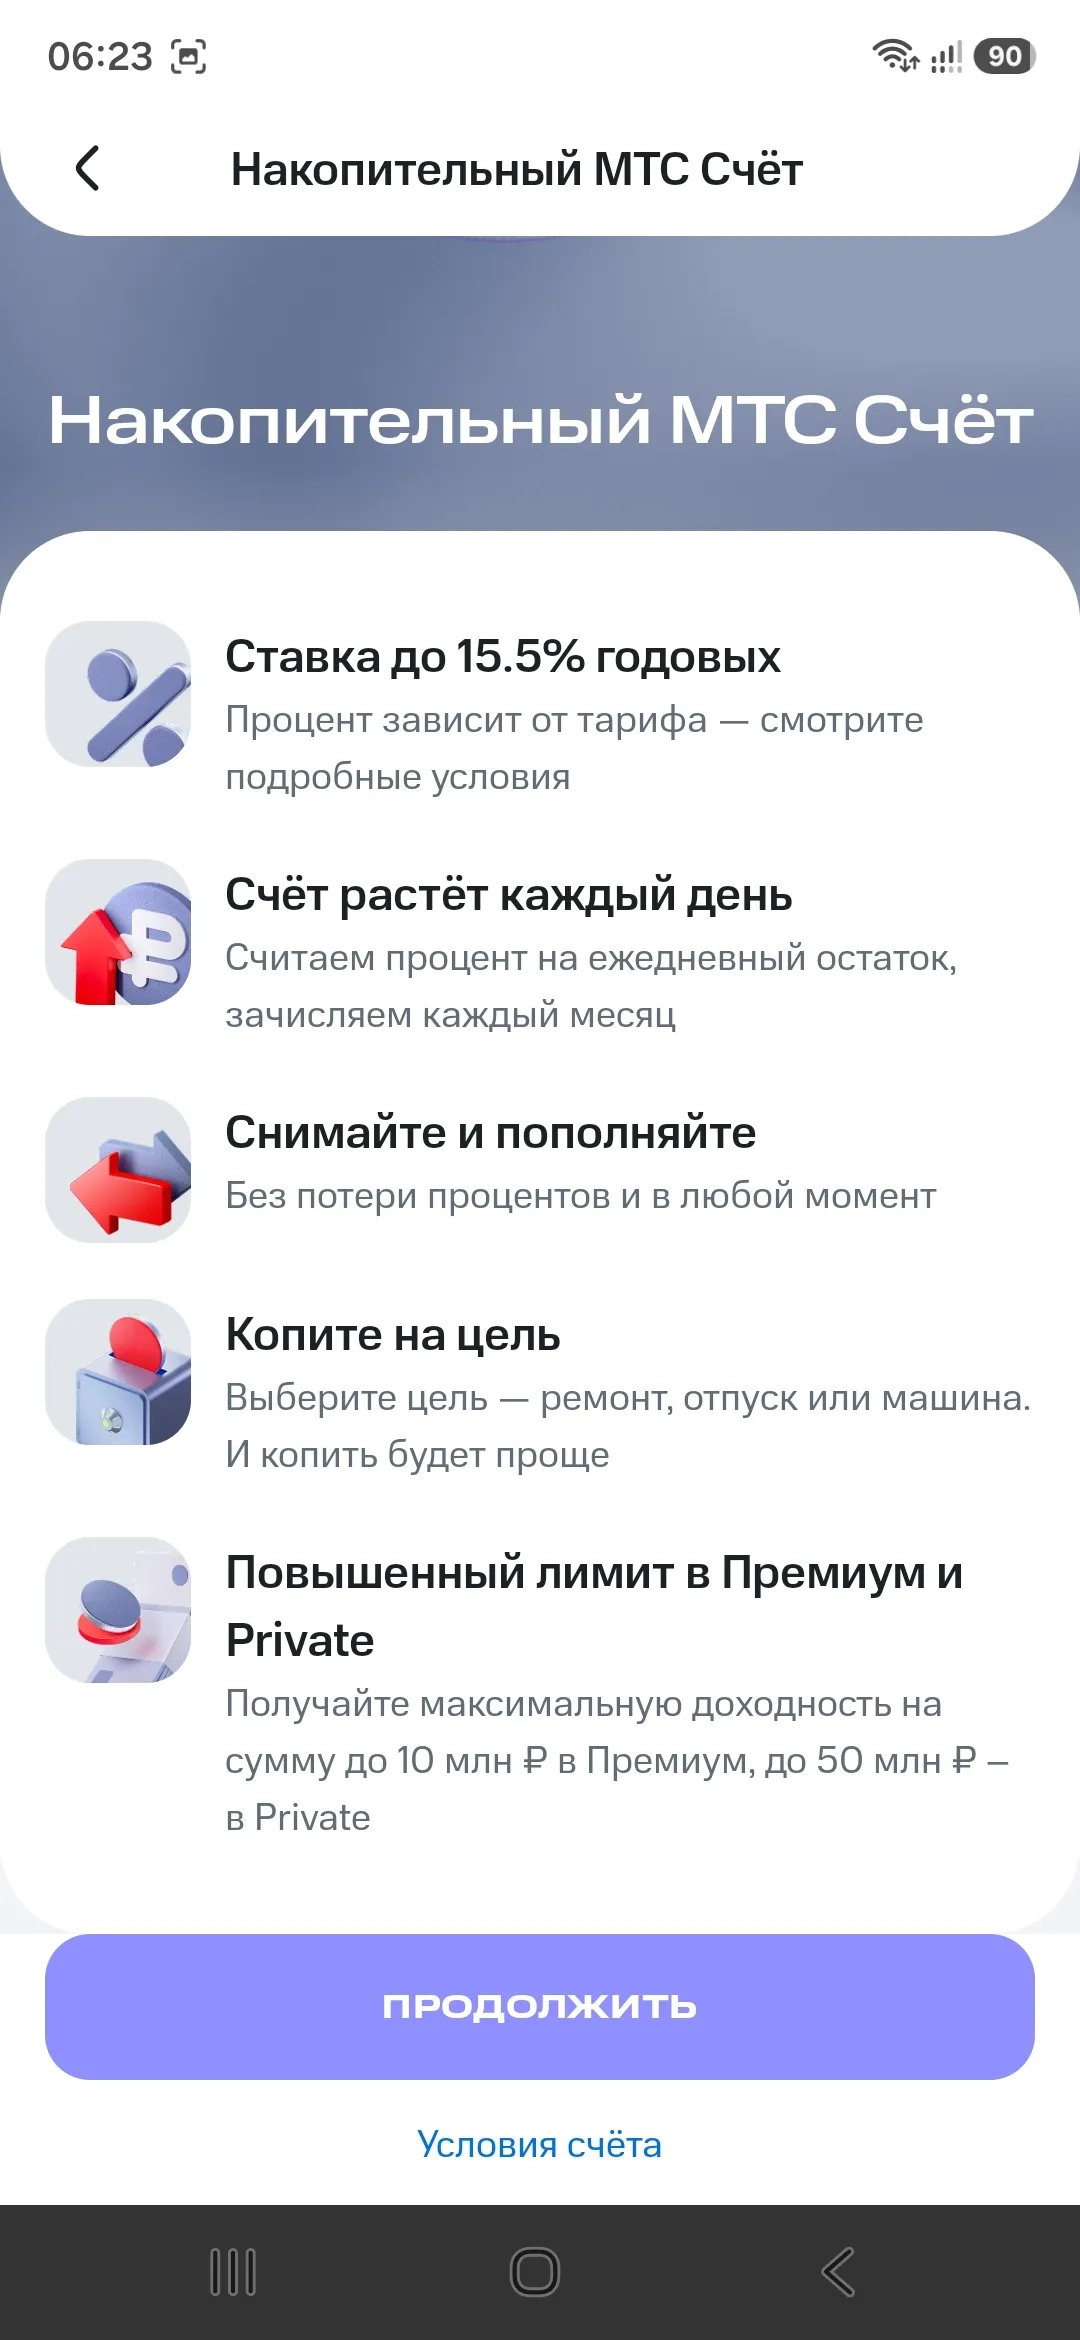
- Кэшбокс со ставкой до 14%
- МТС Счет с начисление процентов на минимальный остаток со ставкой до 13%
🚩По вкладам так же доступны 3 варианта со ставкой от 13,6% до 14,2% и сроки от 3-х месяцев до 1 года
📌📌📌Вывод:
После изучения условий по накоплениям, я пришла к выводу: правило "новый клиент - повышенная ставка" работает. Наиболее перспективный вариант накоплений в МТС Банке и Яндекс Банке (правда в Яндекс Банке я пока не подтвердила личность). Со временем планирую открыть в этих банках и накопительный счет, и вклад, но немного напрягает негативный опыт некоторых диаложцев - поэтому пока в раздумьях🤔: и хочется, и колется.
Такая же история и с WB Банком - в НР банков попадались негативные отзывы про блокировку денег при переводе денег с вклада, накопительного счета

Финальная тема конкурса — про сбережения. ЦБ РФ провел сентябрьское заседание по ключевой ставке, и теперь самое время обсудить, что делать с деньгами дальше.

Мы подвели итоги конкурса по финансовой истории России. Пришло время назвать правильные годы, вспомнить, как все было, и объявить победителей.


Вайлдберриз Банк решил продлить акцию с кэшбеком 5% на все покупки.


С июля 2025 года льготные категории граждан могут открыть специальный социальный вклад в системно значимых банках. Данный продукт позволяет выгодно сохранять сбережения, но имеет лимиты.

Решение ЦБ по ключевой ставке всегда раскачивает рынок: кто-то срочно перекладывает деньги, кто-то замирает в ожидании. У меня на этот случай есть «лестница» — и она работает не на эмоциях, а на логике сроков.Вот как устроена моя разбивка (на примере условных 600 000 ₽ — чтобы было наглядно):200 000 ₽ — на 3 месяца. Это «быстрая» часть: она первой освободится, чтобы я могла поймать рост ставок, если он будет.200 000 ₽ — на 6 месяцев. Балансир: уже даёт неплохую доходность, но не «замораживает» д...
Давайте признаем: пока ЦБ держит ключевую ставку на уровне 14%, реальные цены в магазинах плевать хотели на эти отчеты. Деньги на обычных картах просто тают. Оставлять заначку «под матрасом» этой осенью — преступление против собственного кошелька.Я долго думал, куда пристроить рубли, чтобы спасти их от инфляции, и собрал гибкую стратегию через Банки.ру:💰 Накопительный счет (30% капитала). Это мои «быстрые» деньги. Ловлю приветственные промо-ставки для новых клиентов на Банки.ру. Да, банк...
После недавних ,ну очень щедрых процентов на накопительный счет от банков ,к которым мы сразу привыкли ,мы уже ищем такие же выгодные условия)!Но ,как мы понимаем ,такая щедрость была вызвана критической ситуацией и спасибо Центробанку ,что так разрулили ситуацию!
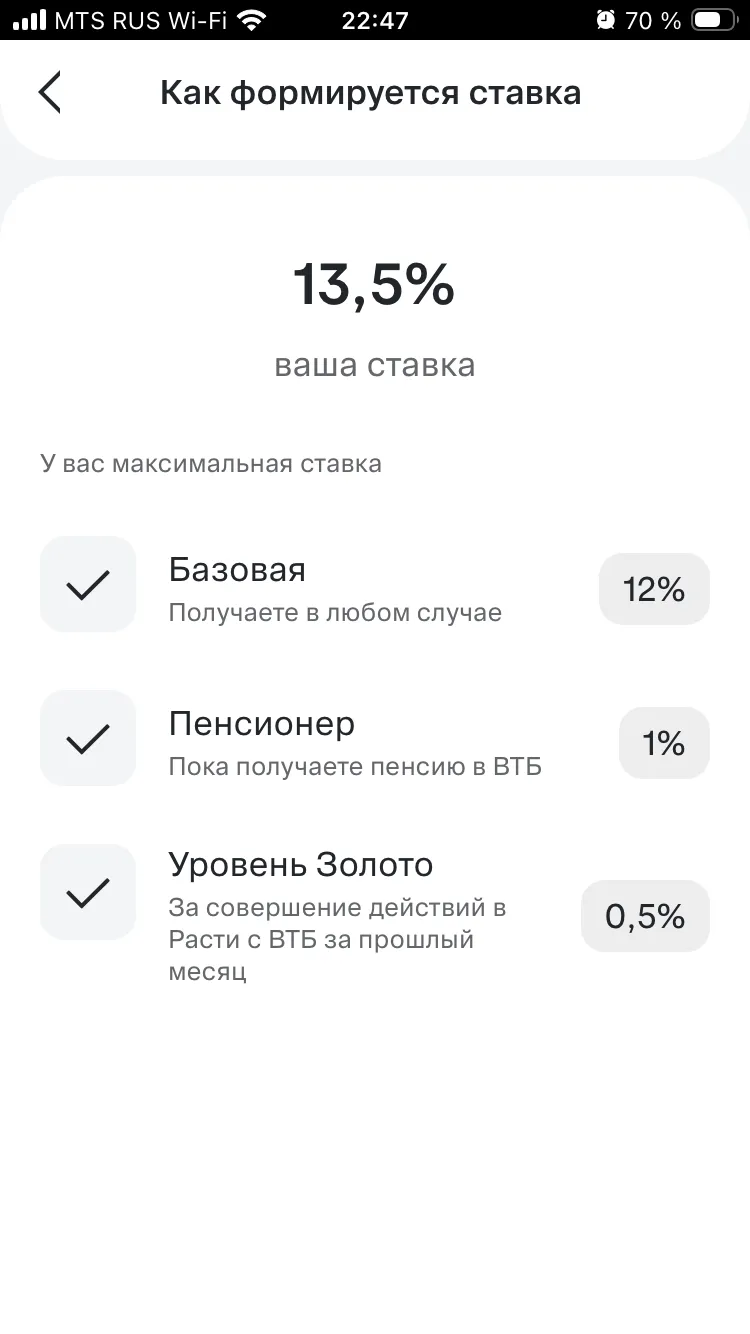
Раньше я просто выбирал категории «на глаз», а потом видел, что больше всего денег ушло на то, где кэшбэк был обычным. Теперь делаю так:
Смотрю выписку за прошлый месяц. Выделяю 2–3 самые крупные категории трат (например, «Супермаркеты», «АЗС», «Кафе»).Сравниваю с доступными категориями в банке. Если совпадают — беру их. Если нет, ищу максимально близкие.
Я всегда стараюсь выбирать вклад или накопительный счёт такой, чтобы они были без всяких условий, типа купить на столько, тогда будет % такой и прочее. Смотрю обычно на какой срок самый лучший % или с капитализацией - обычно это, если вклад, то 3 месяца, иногда и 6 месяцев бывает или ещё на Новые деньги тоже, например сейчас есть 14,5% на 3 месяца на Новые деньги Дом РФ, а также есть в Альфа банке 14% накопительный счёт на минимальный остаток на 2 месяца для новых клиентов, я как раз в...
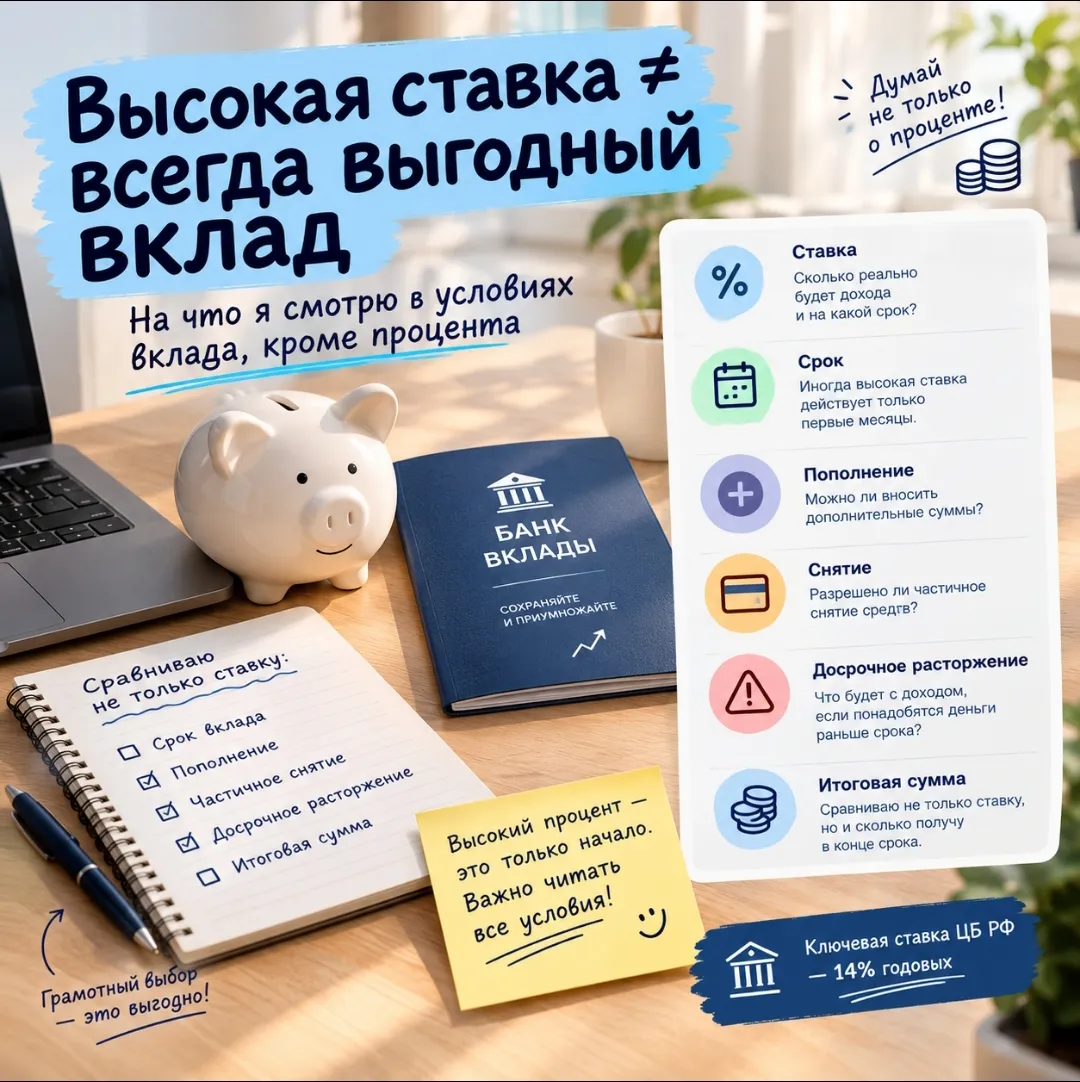
Когда вижу вклад с высокой ставкой, первое желание — сразу обратить внимание на процент. Но чем больше разбираюсь в условиях, тем больше понимаю: одной цифрой доходность вклада оценивать нельзя.
Этой осенью я впервые стала клиентом Совкомбанка. И мне, как новому клиенту, предложили особенно выгодные условия по накопительному счёту. И я решила воспользоваться этим предложением.
Тема конкурса и моя тема как нельзя совпали))
Всем привет, форумчане!
Изучая актуальные предложения по банковским вкладам, можно заметить интересную деталь. Вместо привычных и логичных сроков вроде половины года или двенадцати месяцев финансовые организации все чаще предлагают открыть депозит на весьма специфические периоды: 7 месяцев, 9, 11 или даже 13 месяцев. Более того, именно по таким «рваным» срокам банки часто выставляют самые привлекательные и высокие процентные ставки. На первый взгляд это кажется заботой о клиенте, которому дают возможность гибко...