


Финансовые показатели банковского сектора на 01.08.2026
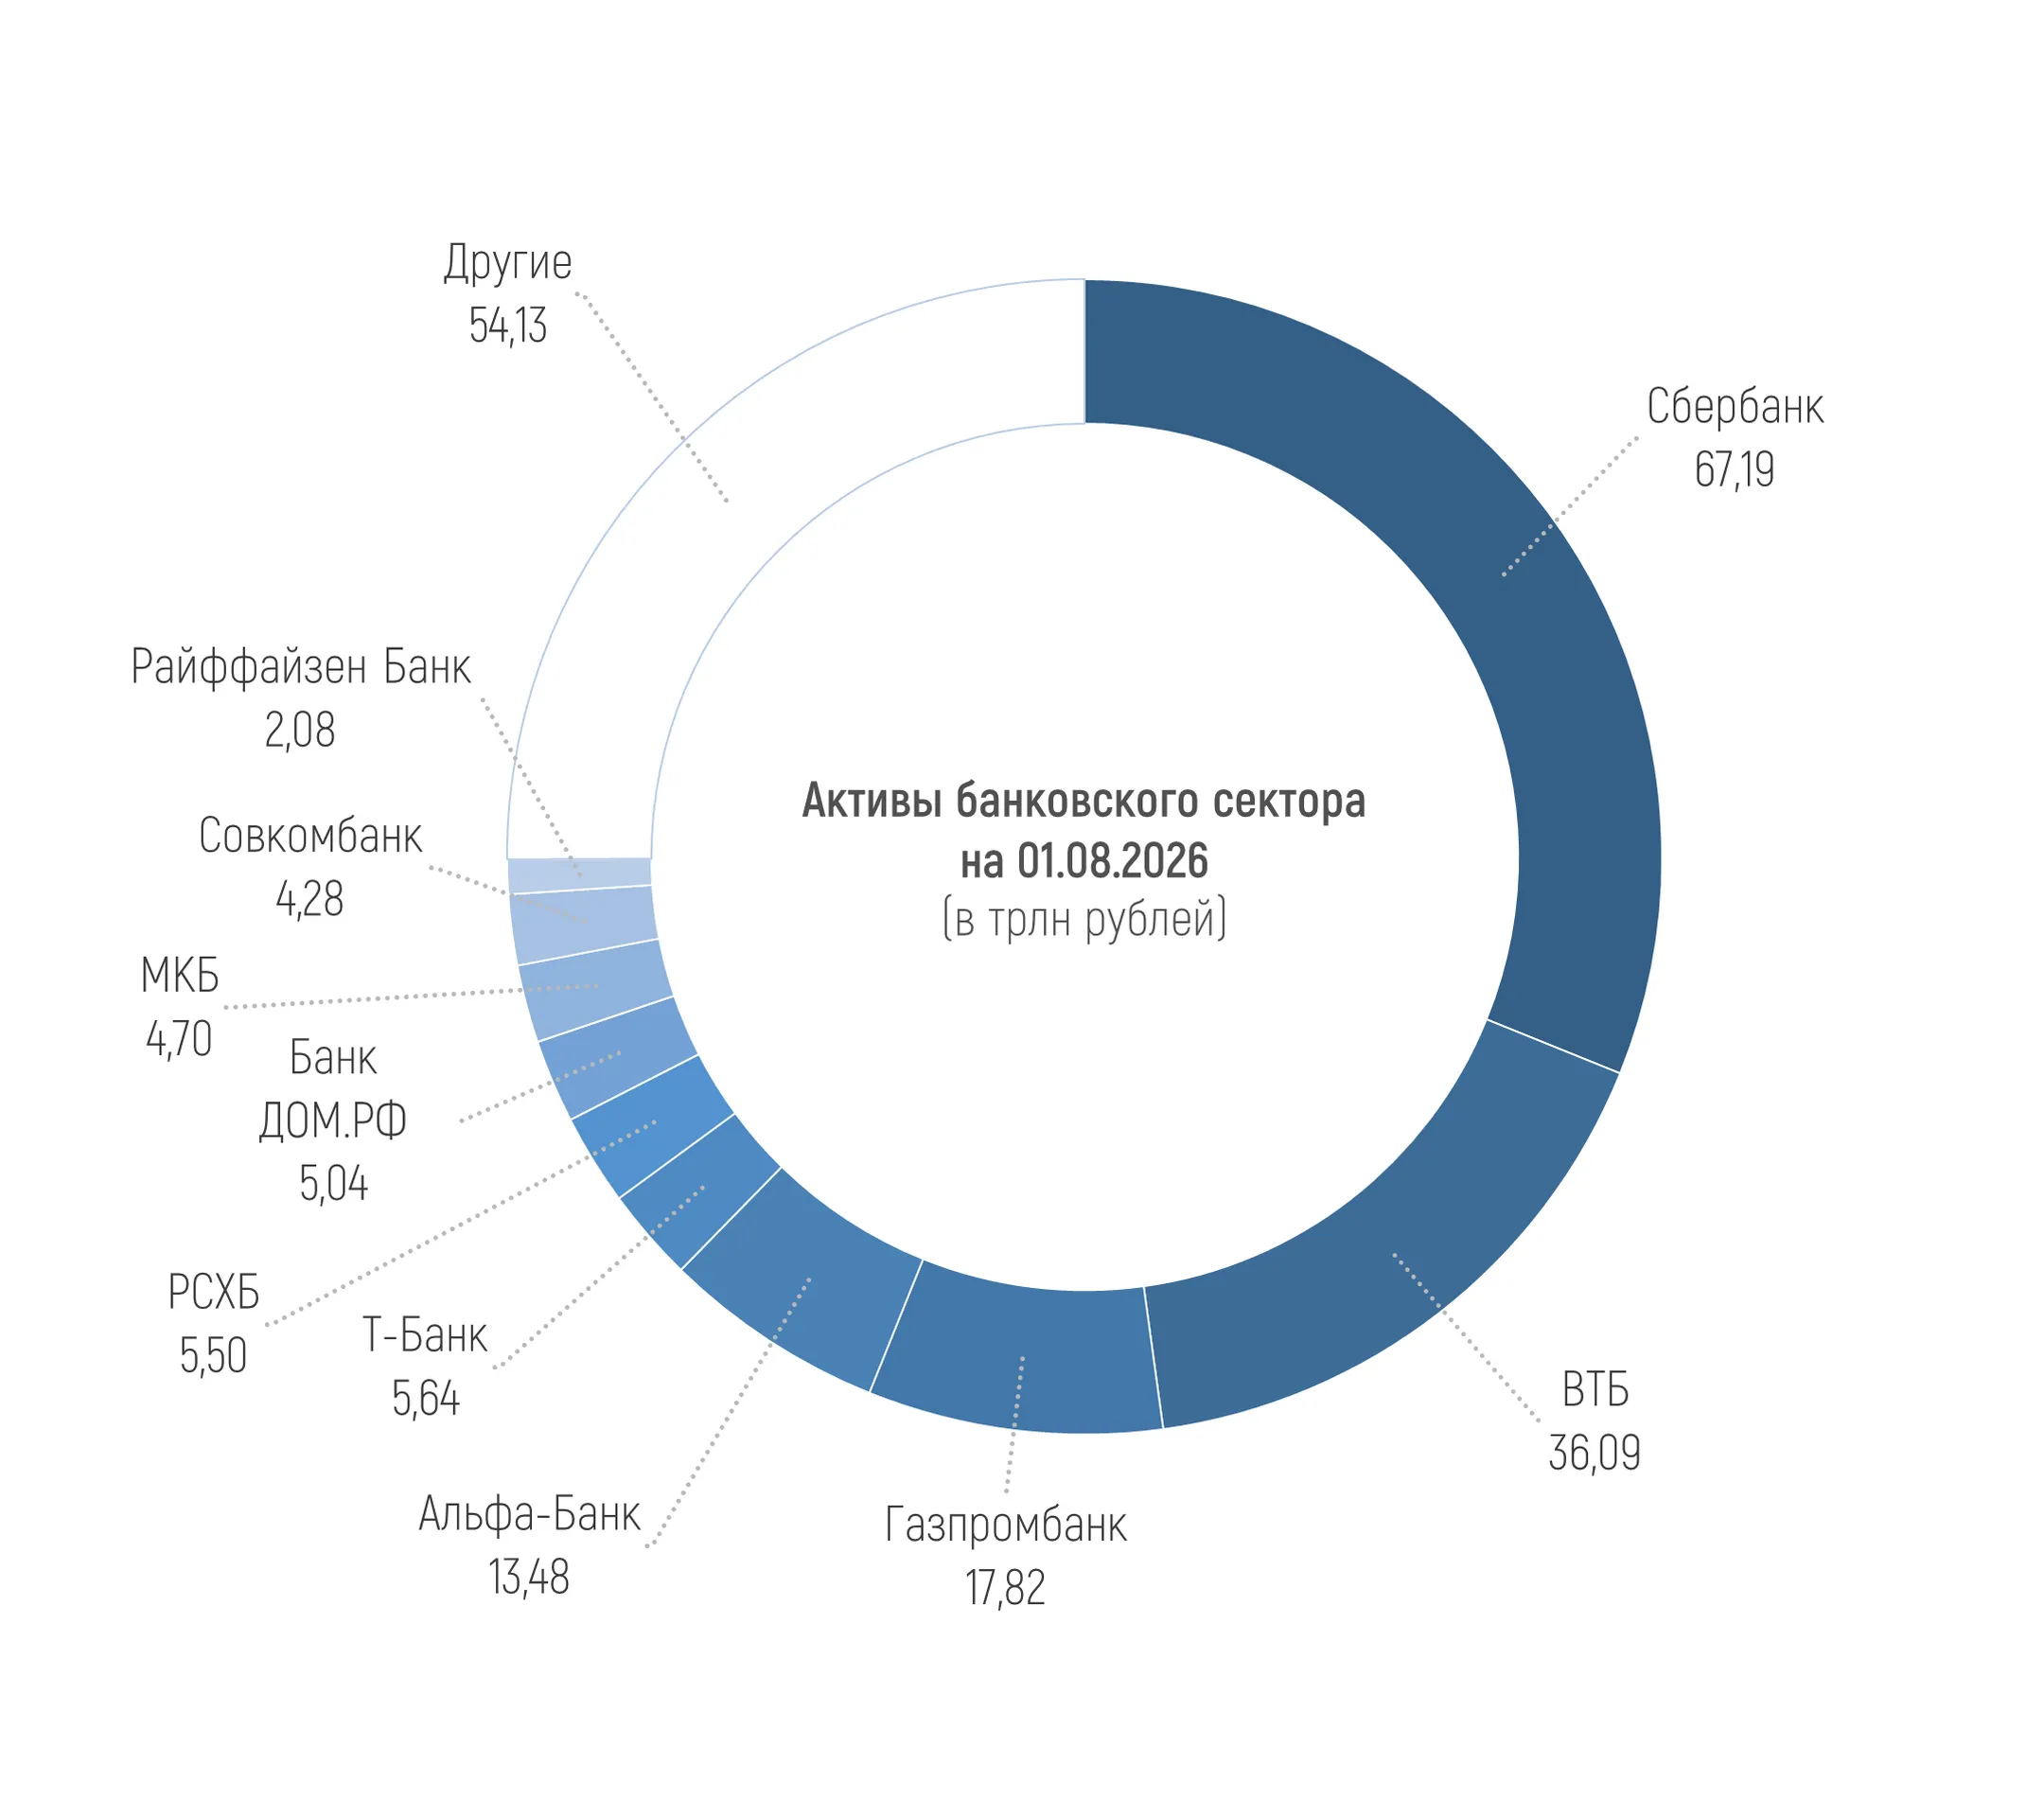
По данным материала ЦБ о развитии банковского сектора, активы российских кредитных организаций составили 215,95 трлн рублей на 01.08.2026, увеличившись на 0,85%, или на 1,83 трлн рублей в июле. При этом за семь месяцев 2026 года активы выросли на 2,4%, или на 5,07 трлн рублей.
За прошедший месяц 13 из 20 крупнейших банков по величине активов в финрейтинге Банки.ру (без учета Национального клирингового центра и Национального расчетного депозитария) показывают рост активов. С начала года рост этого показателя наблюдается у 15 банков из этой двадцатки.
Среди статей активов наиболее заметный рост за месяц показали депозиты, размещенные в ЦБ (+0,19 трлн рублей, или +5%), вложения в корпоративные облигации (+0,25 трлн рублей, или +3,8%) при общем снижении других составляющих портфеля ценных бумаг, а также портфель кредитов, выданных юрлицам (+2,74 трлн рублей, или +2,7%) и физическим лицам (+2,74 трлн рублей, или +2,7%). Сократились же сильнее всего выданные межбанковские кредиты (-0,89 трлн рублей, или -4,6%).
В структуре обязательств за июль сильнее всего выросли депозиты юридических лиц (+1,29 трлн рублей, или +3,3%), при этом средства на текущих счетах компаний сократились на 0,68 трлн рублей, или на 2,8%. Средства физлиц напротив – увеличились за счет средств на текущих счетах (+0,35 трлн рублей, или +1,7%), тогда как депозиты незначительно сократились за месяц.
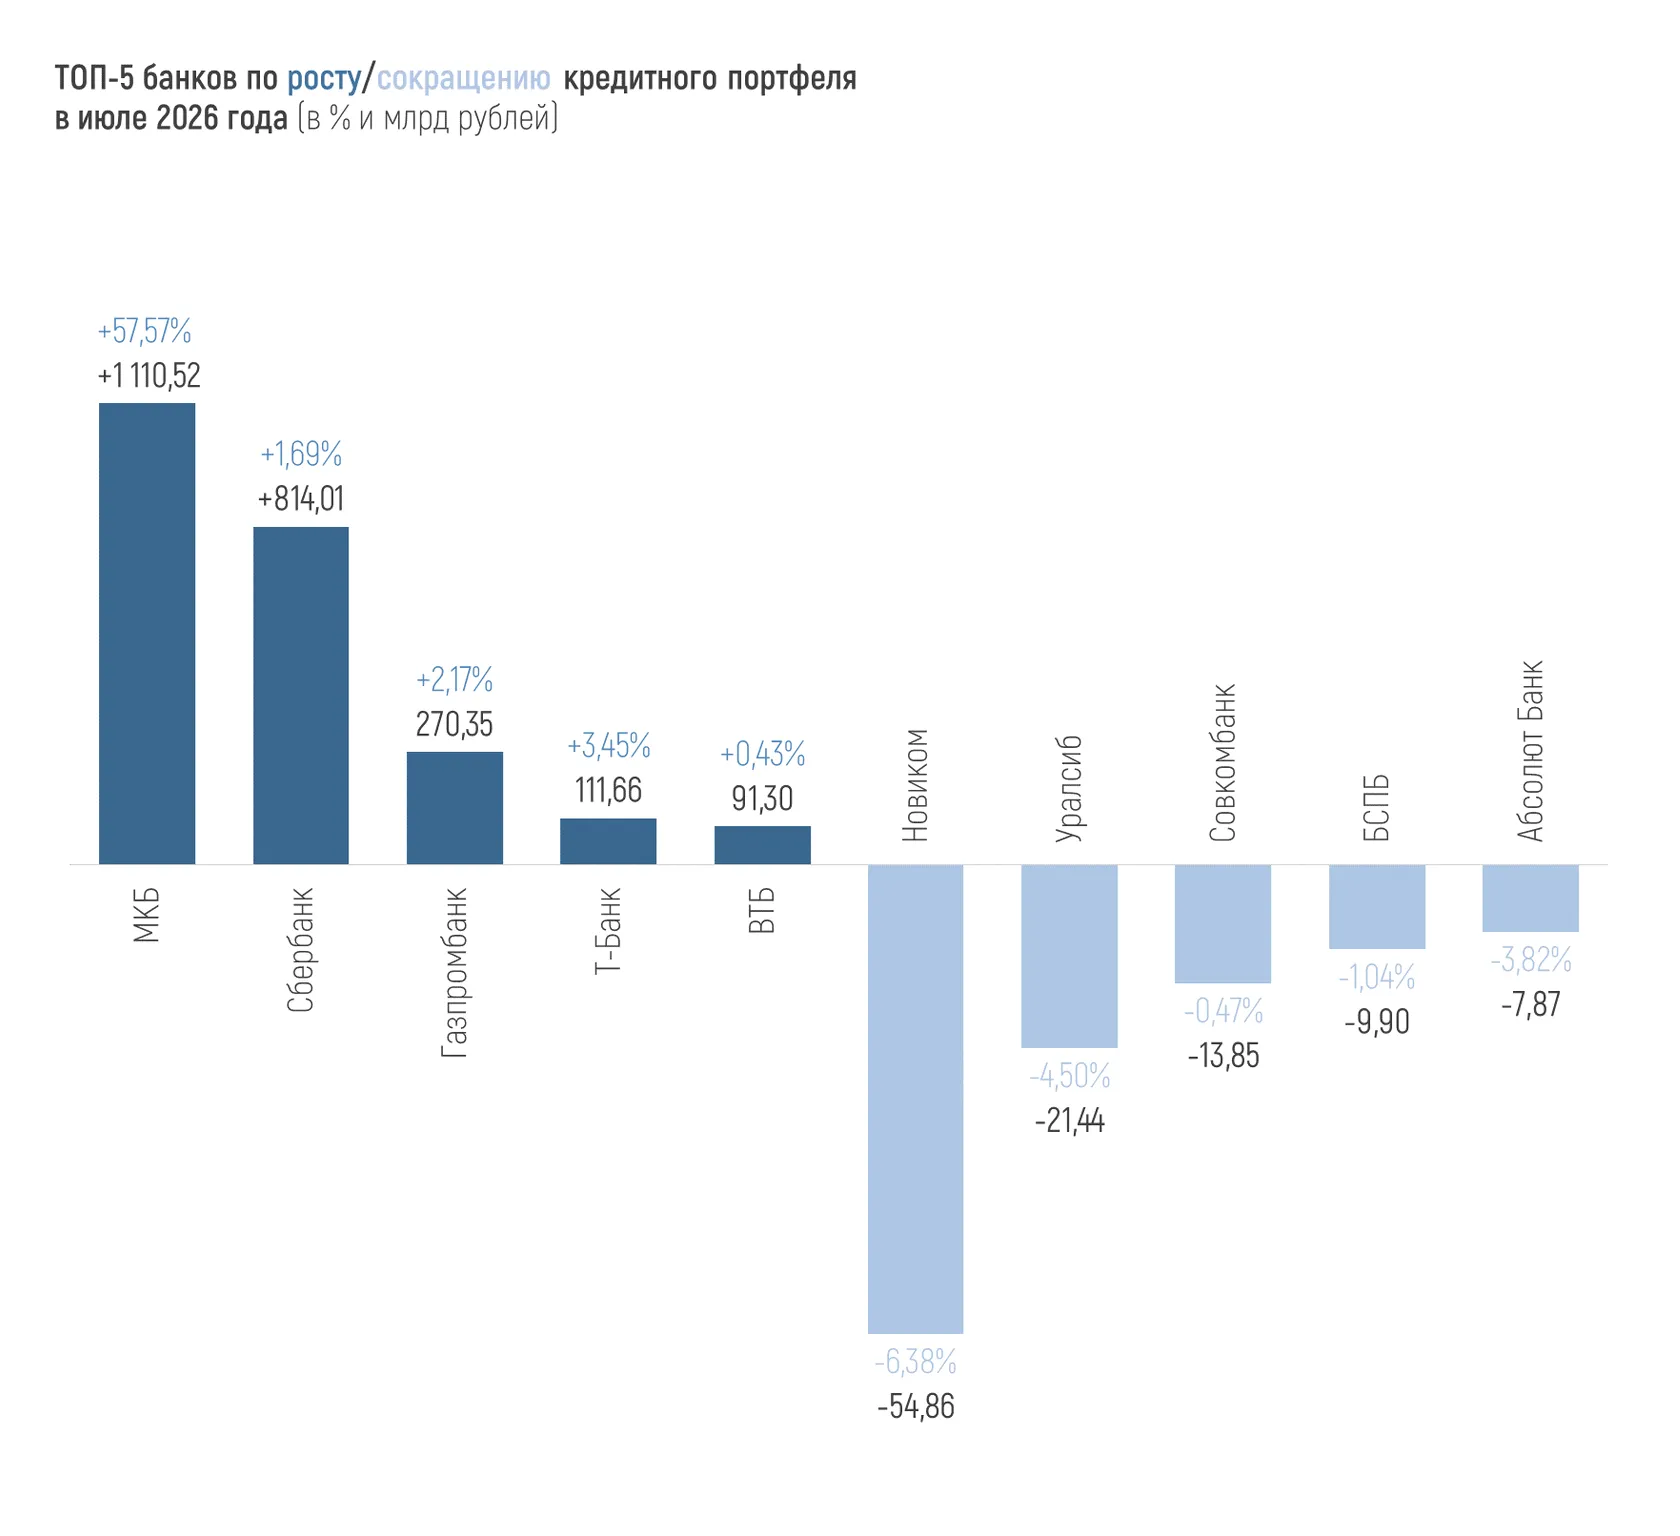
Совокупный кредитный портфель российских банков в июле вырос на 2,2% и составил 134,16 трлн рублей к 01.08.2026 года. С начала текущего года кредитный портфель прибавил 6,9 трлн рублей, или 5,4%.
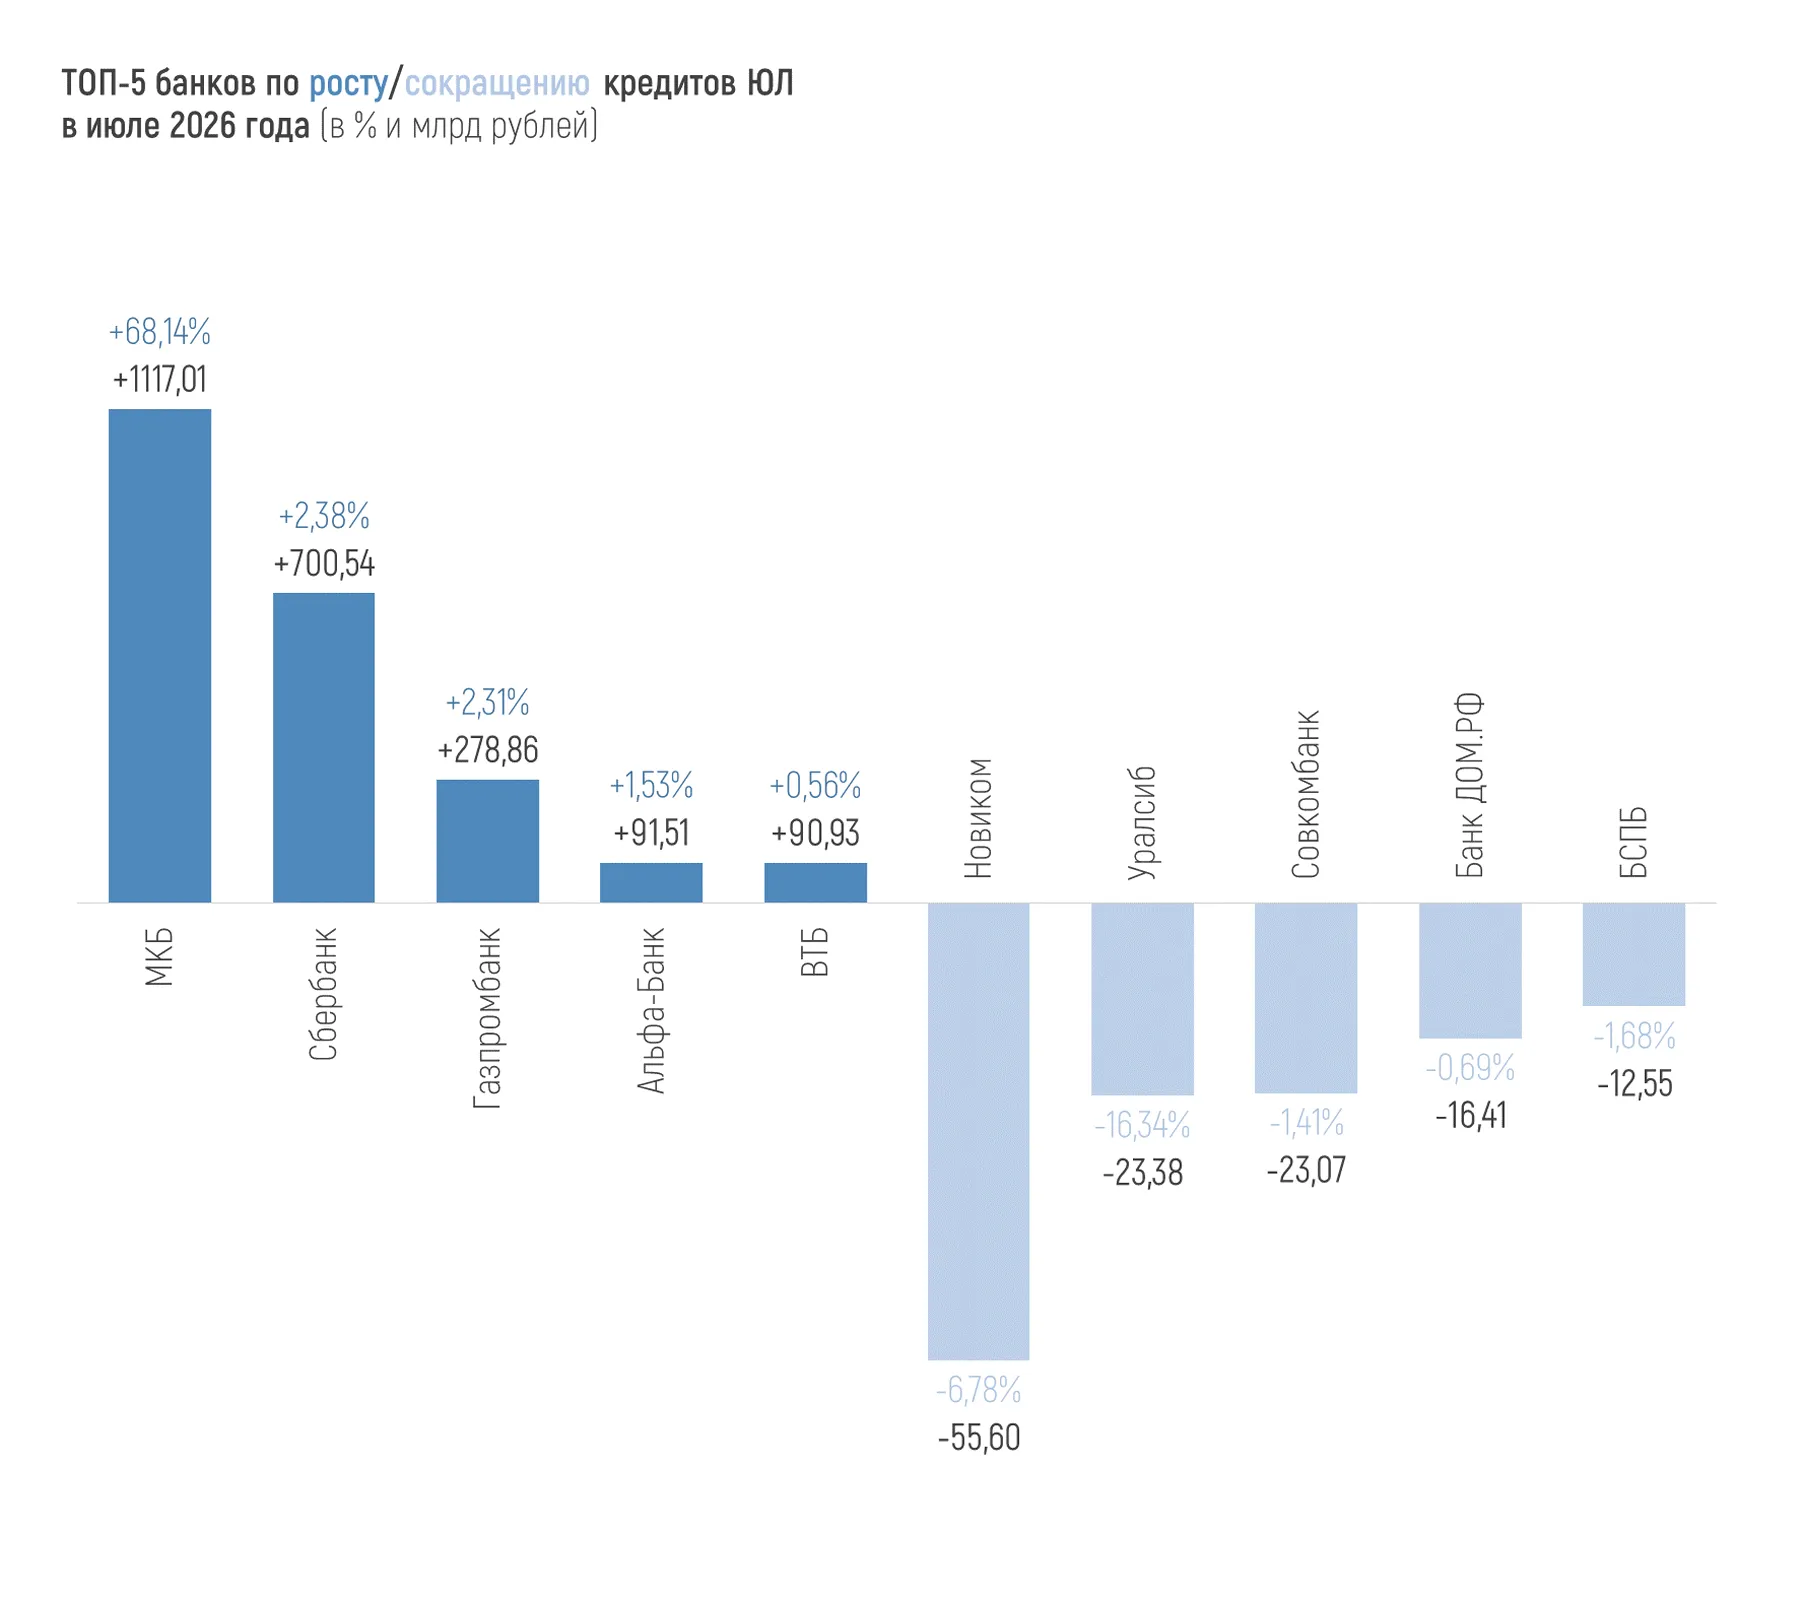
В июле 2026 года портфель кредитов, выданных юрлицам, вырос на 2,7% и к 01.08.2026 года составлял 102,93 трлн рублей (что на 6,5%, или на 6,33 трлн больше, чем на 1 января 2026 года).
Портфель кредитов, выданных физлицам, за июль вырос на 0,5% и составил 39,97 трлн рублей (что на 3,4%, или на 1,3 трлн больше, чем на 1 января 2026 года).
Динамика портфелей по направлениям кредитования физлиц в июле:
+0,52% (+117 млрд рублей) – ипотека,
+0,46% (+59 млрд рублей) – потребкредитование,
+0,86% (+27 млрд рублей) – автокредиты.
По данным ЦБ, объемы выдач ипотеки в июле оказался на 25% ниже июньского – до 363 млрд рублей (с 483 млрд рублей в июне), из которых 154 млрд рублей было выдано в рамках «Семейной ипотеки». Доля ипотеки с господдержкой пришлось 52% против июньских 65% (в 2025 году она была в среднем на уровне 82%). Средняя ставка по выданным за июль рыночным ипотечным кредитам оставалась на уровне порядка 18% годовых.
По итогам 2026 года ЦБ ожидает прирост ипотечного портфеля на 6-10%.
За январь-июль 2026 года российские банки выдали 968,8 млрд рублей автокредитов, что на 35,6% больше, чем за тот же период прошлого года, но на треть меньше, чем за январь-июль 2024 года. Из «ямы» в начале года это направление выбралось к уровню порядка 100 тыс. кредитов в месяц уже в марте и держалось на этом уровне несколько месяцев, но сократилось в июле до 91,4 тыс. автокредитов. Средняя сумма в июне – 1,57 млн рублей (годом ранее этот показатель был на уровне 1,31 млн рублей), средний срок автокредита в июле незначительно превысил 6 лет.
Отрицательная месячная динамика по портфелю потребительских ссуд фиксировалась ЦБ беспрерывно с ноября 2024-го до января 2026 года. Январское оживление в этом сегменте объяснялось ростом трат населения в период новогодних праздников, майское – очевидно тоже. Между длинными праздниками портфель потребкредитов сокращался, однако, в летние месяцы понемногу растет.
Средний размер потребкредита увеличивался почти каждый месяц этого года и по итогам июля составил 186,4 тыс. рублей. Число выданных потребкредитов наличными, согласно НБКИ, сокращалось с октября 2025 года до начала 2026 года, потом постепенно росло – до 2,11 млн единиц за май, но снижалось в июне и июле (за июль выдано 1,99 млн потребкредитов).
Выдачи кредитных карт сокращаются уже четвертый месяц подряд (после резкого роста в марте). За июль было выдано 1,27 млн новых кредитных карт. Средний размер лимита по новым кредиткам в июле держится в районе 110 тыс. рублей с уонца прошлого года, а за июль составил 110,8 тыс. рублей, согласно данным НБКИ.
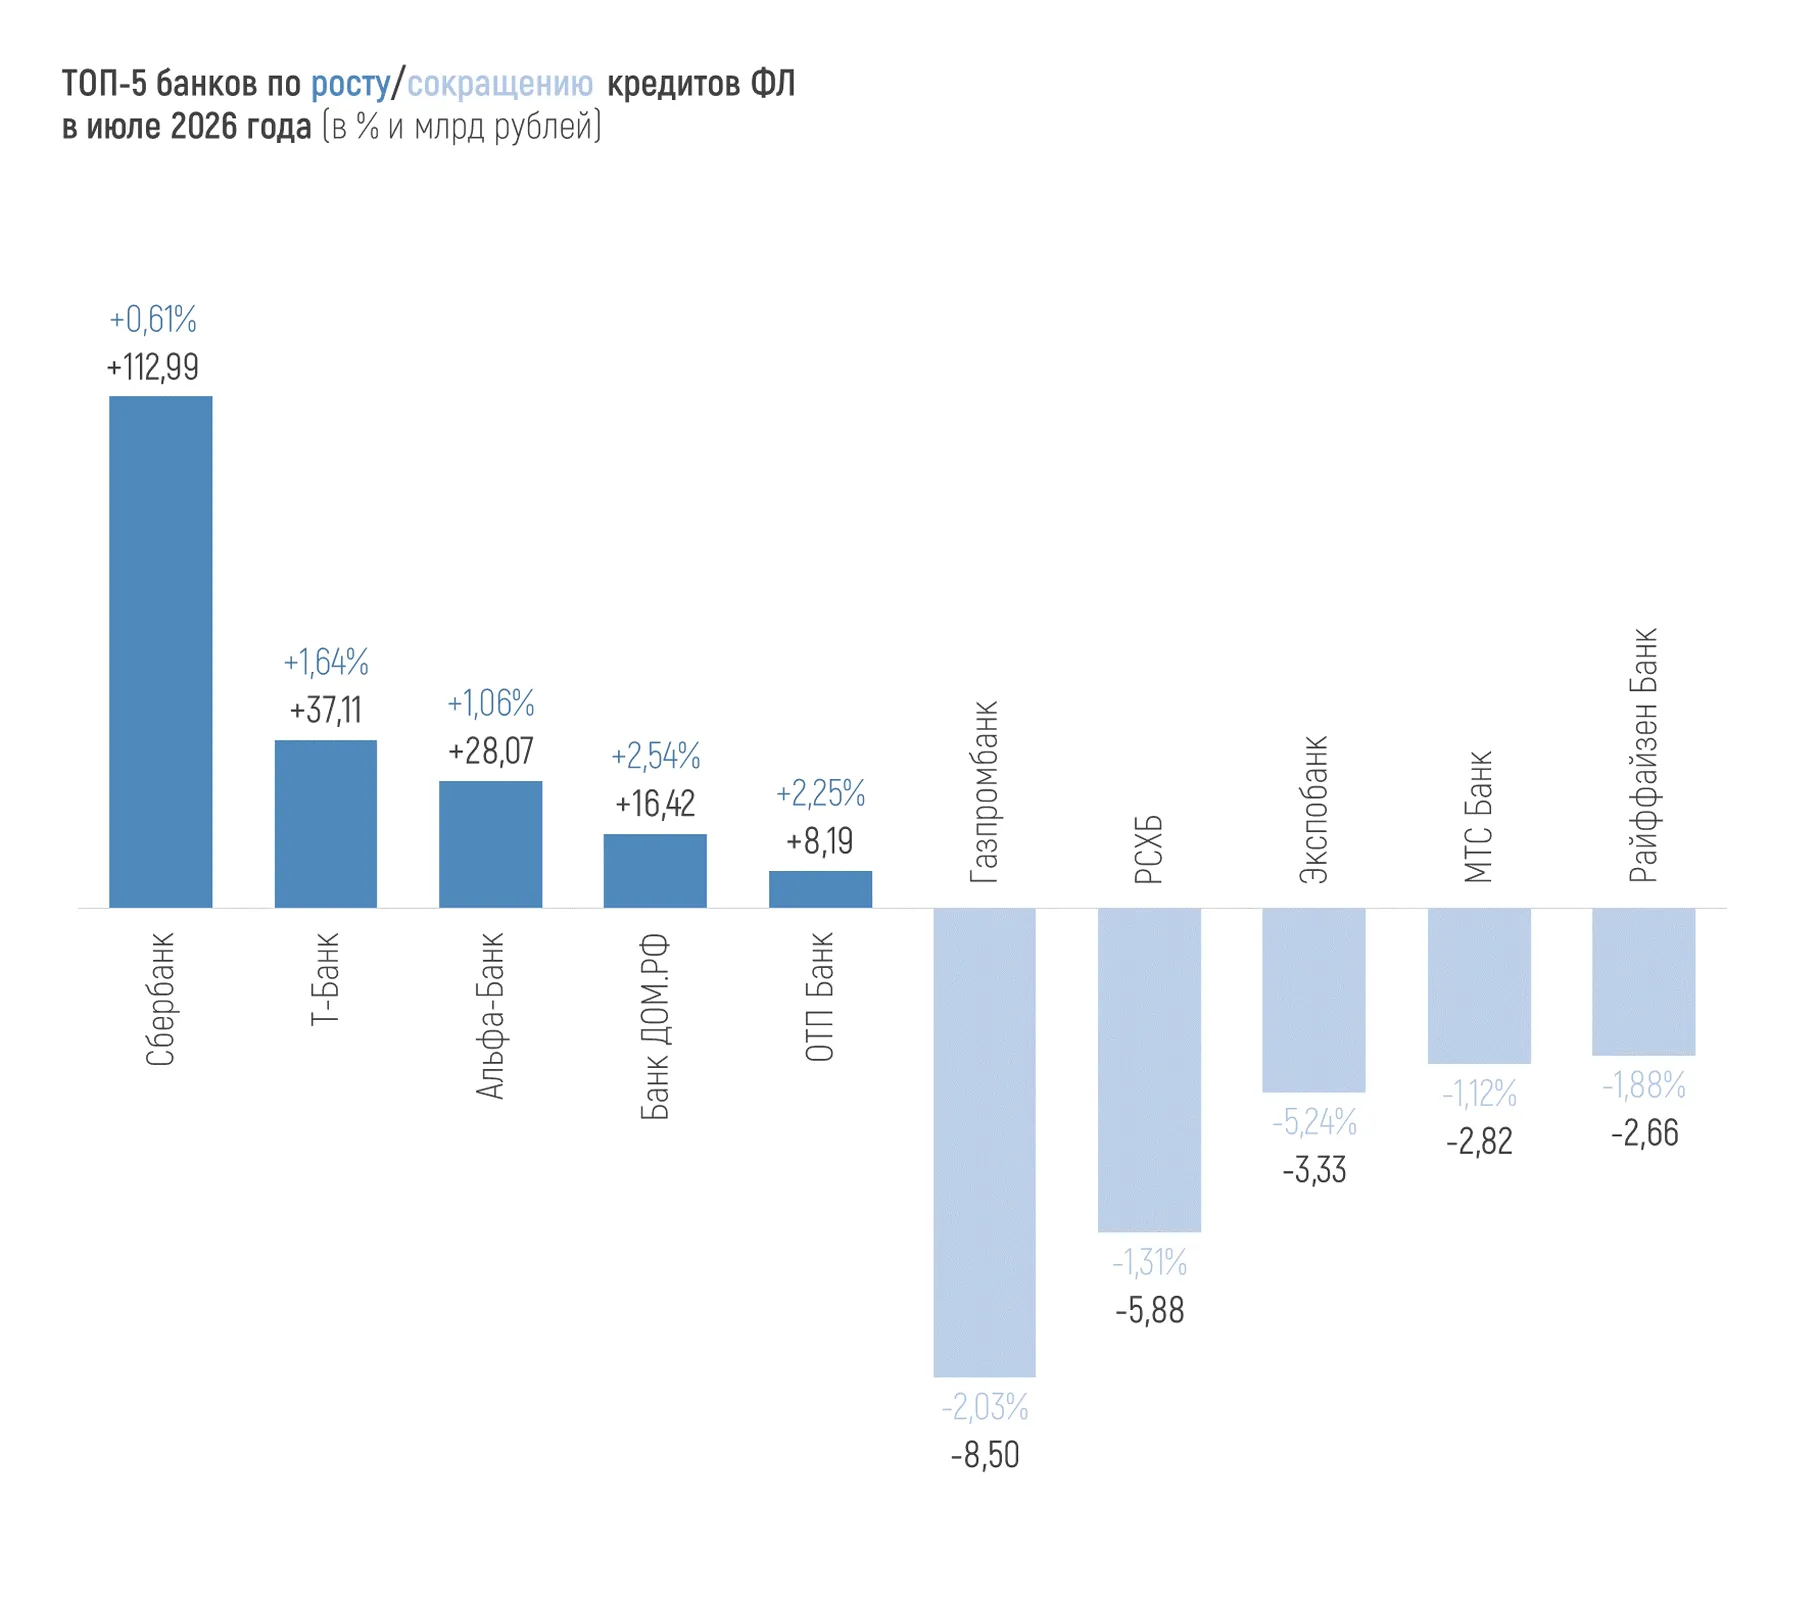
Долю проблемных кредитов (самых низких IV и V категорий качества – проблемные и безнадежные соответственно) по портфелю юрлиц ЦБ публикует с задержкой – на 1 июля 2026 года она составляла 11,8% (на 0,1 п.п. выше, чем месяцем ранее). По необеспеченным ссудам физлиц на 01.08.2026 года она еще выше – 13,1% (на 0,1 п.п. ниже, чем месяцем ранее).
На 01.08.2026 средняя просрочка по кредитным портфелям всех кредитных организаций, представленных в финрейтинге Банки.ру, за месяц уменьшилась на 0,1 п.п. и составляет 0,91%.
От 1% до 5% просрочки в портфеле 61 кредитной организации. Больше 5% показывают 33 организации, но часть из них санируемые банки и банки с особым статусом. У некоторых банков высокая просрочка (иногда даже больше кредитного портфеля), по сути, техническая, обусловленная особенностями отчетности и методологии.
Из системно значимых только Московский кредитный банк показывает просрочку выше 5% – а именно 9,65% на 1 августа.
*
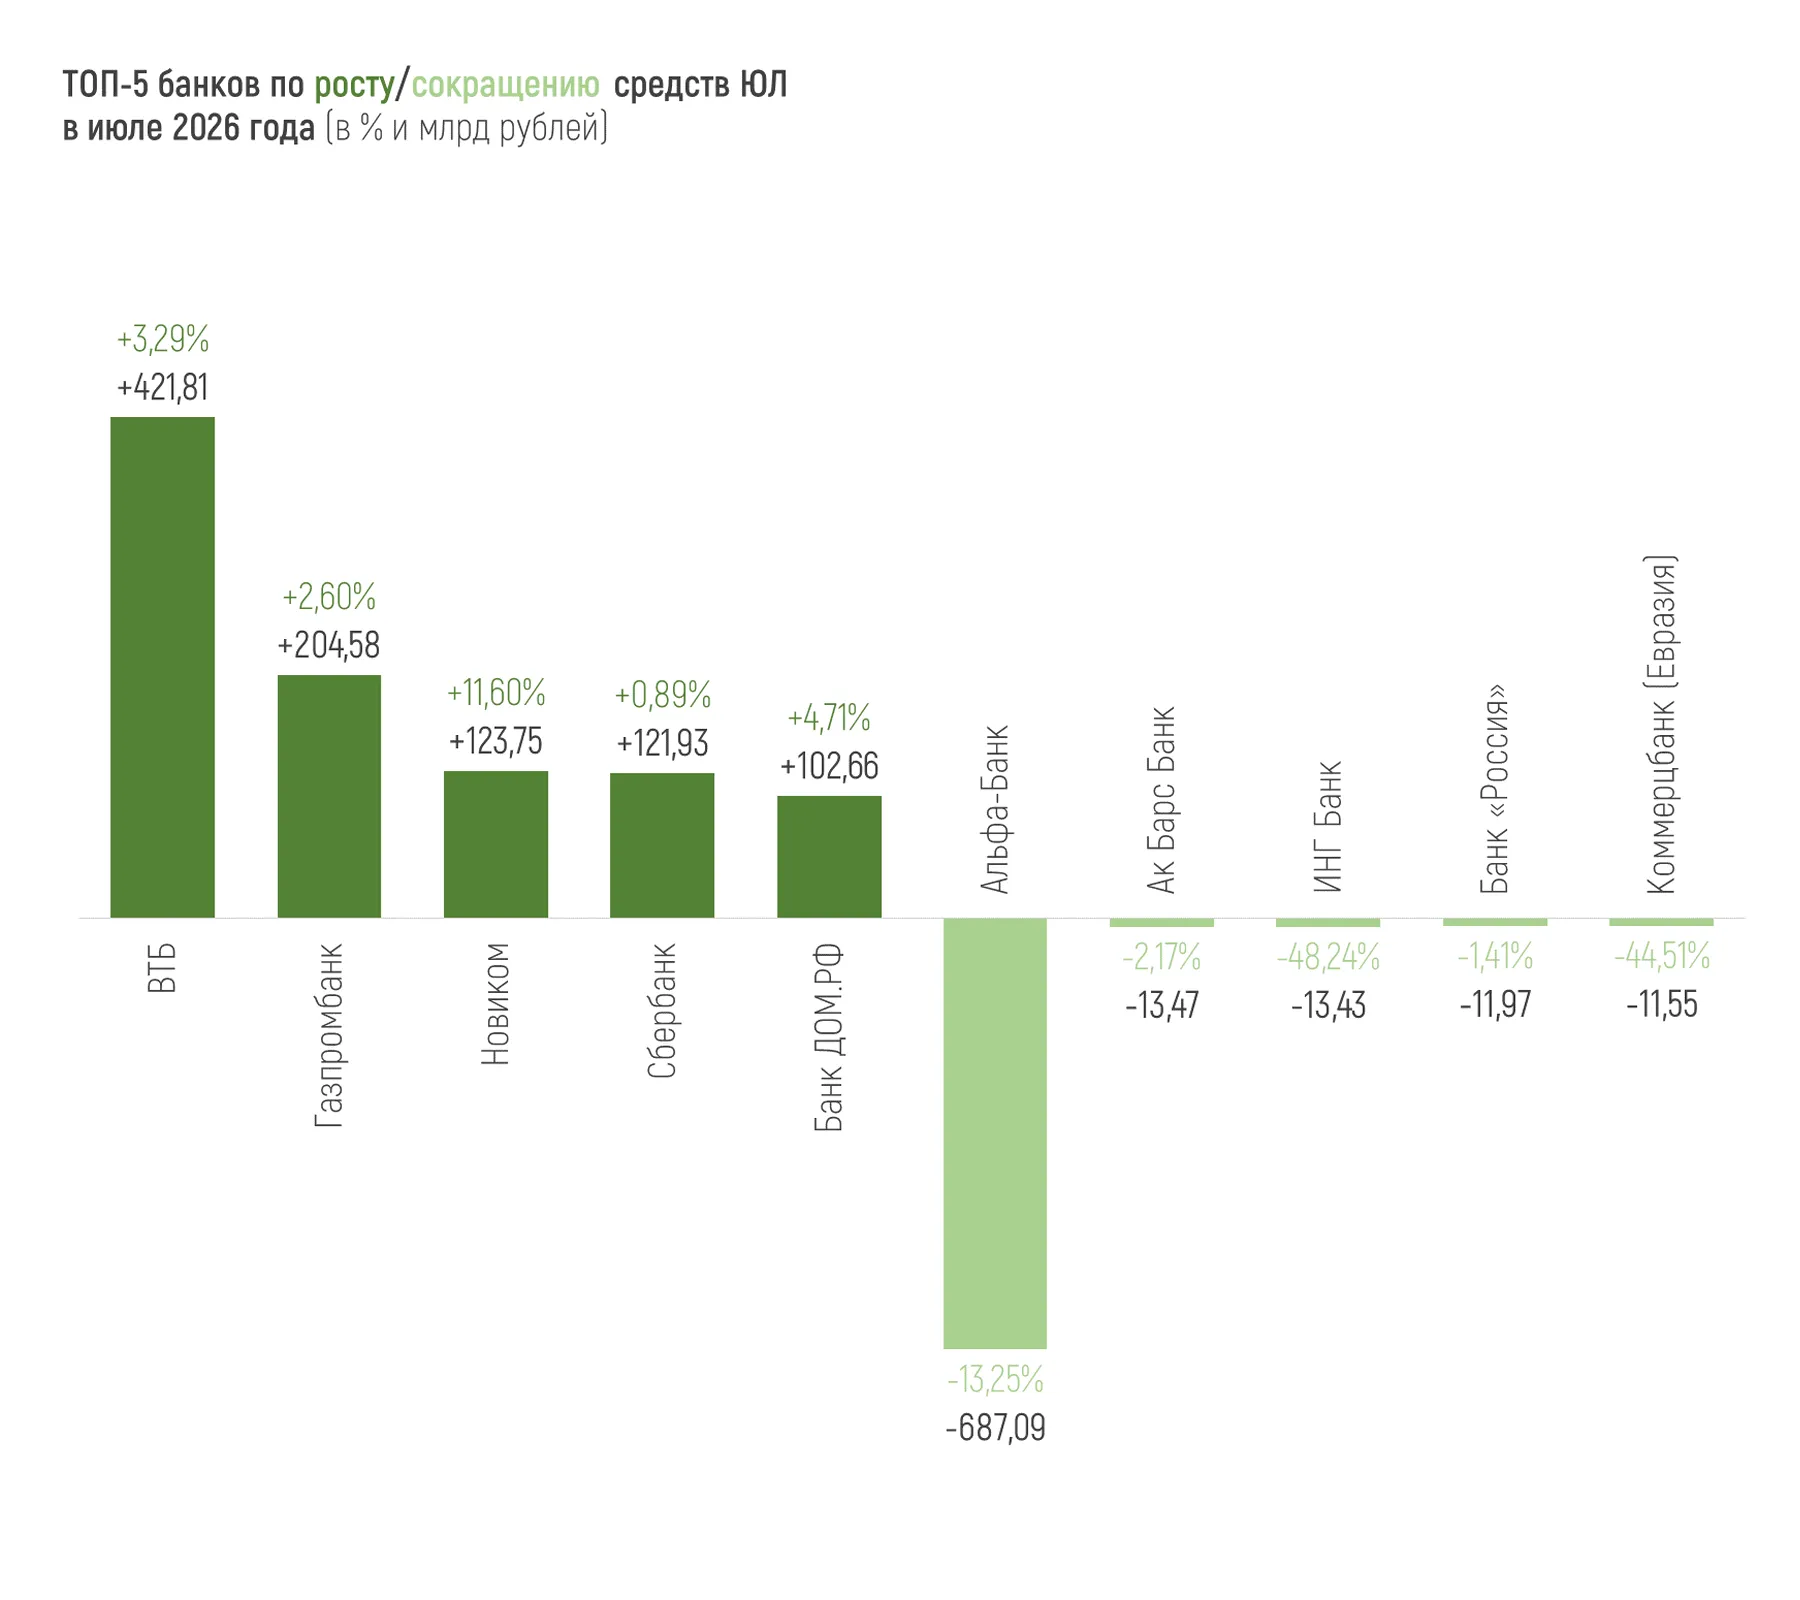
Всего объем средств предприятий и организаций в банках на 01.08.2026 составил 64,94 трлн рублей. За июль он вырос на 1%, или на 0,64 трлн рублей — преимущественно за счет средств на текущих счетах. С начала 2026 года средств юрлиц в банках стало больше чуть больше чем на 3%, или на 1,91 трлн рублей.
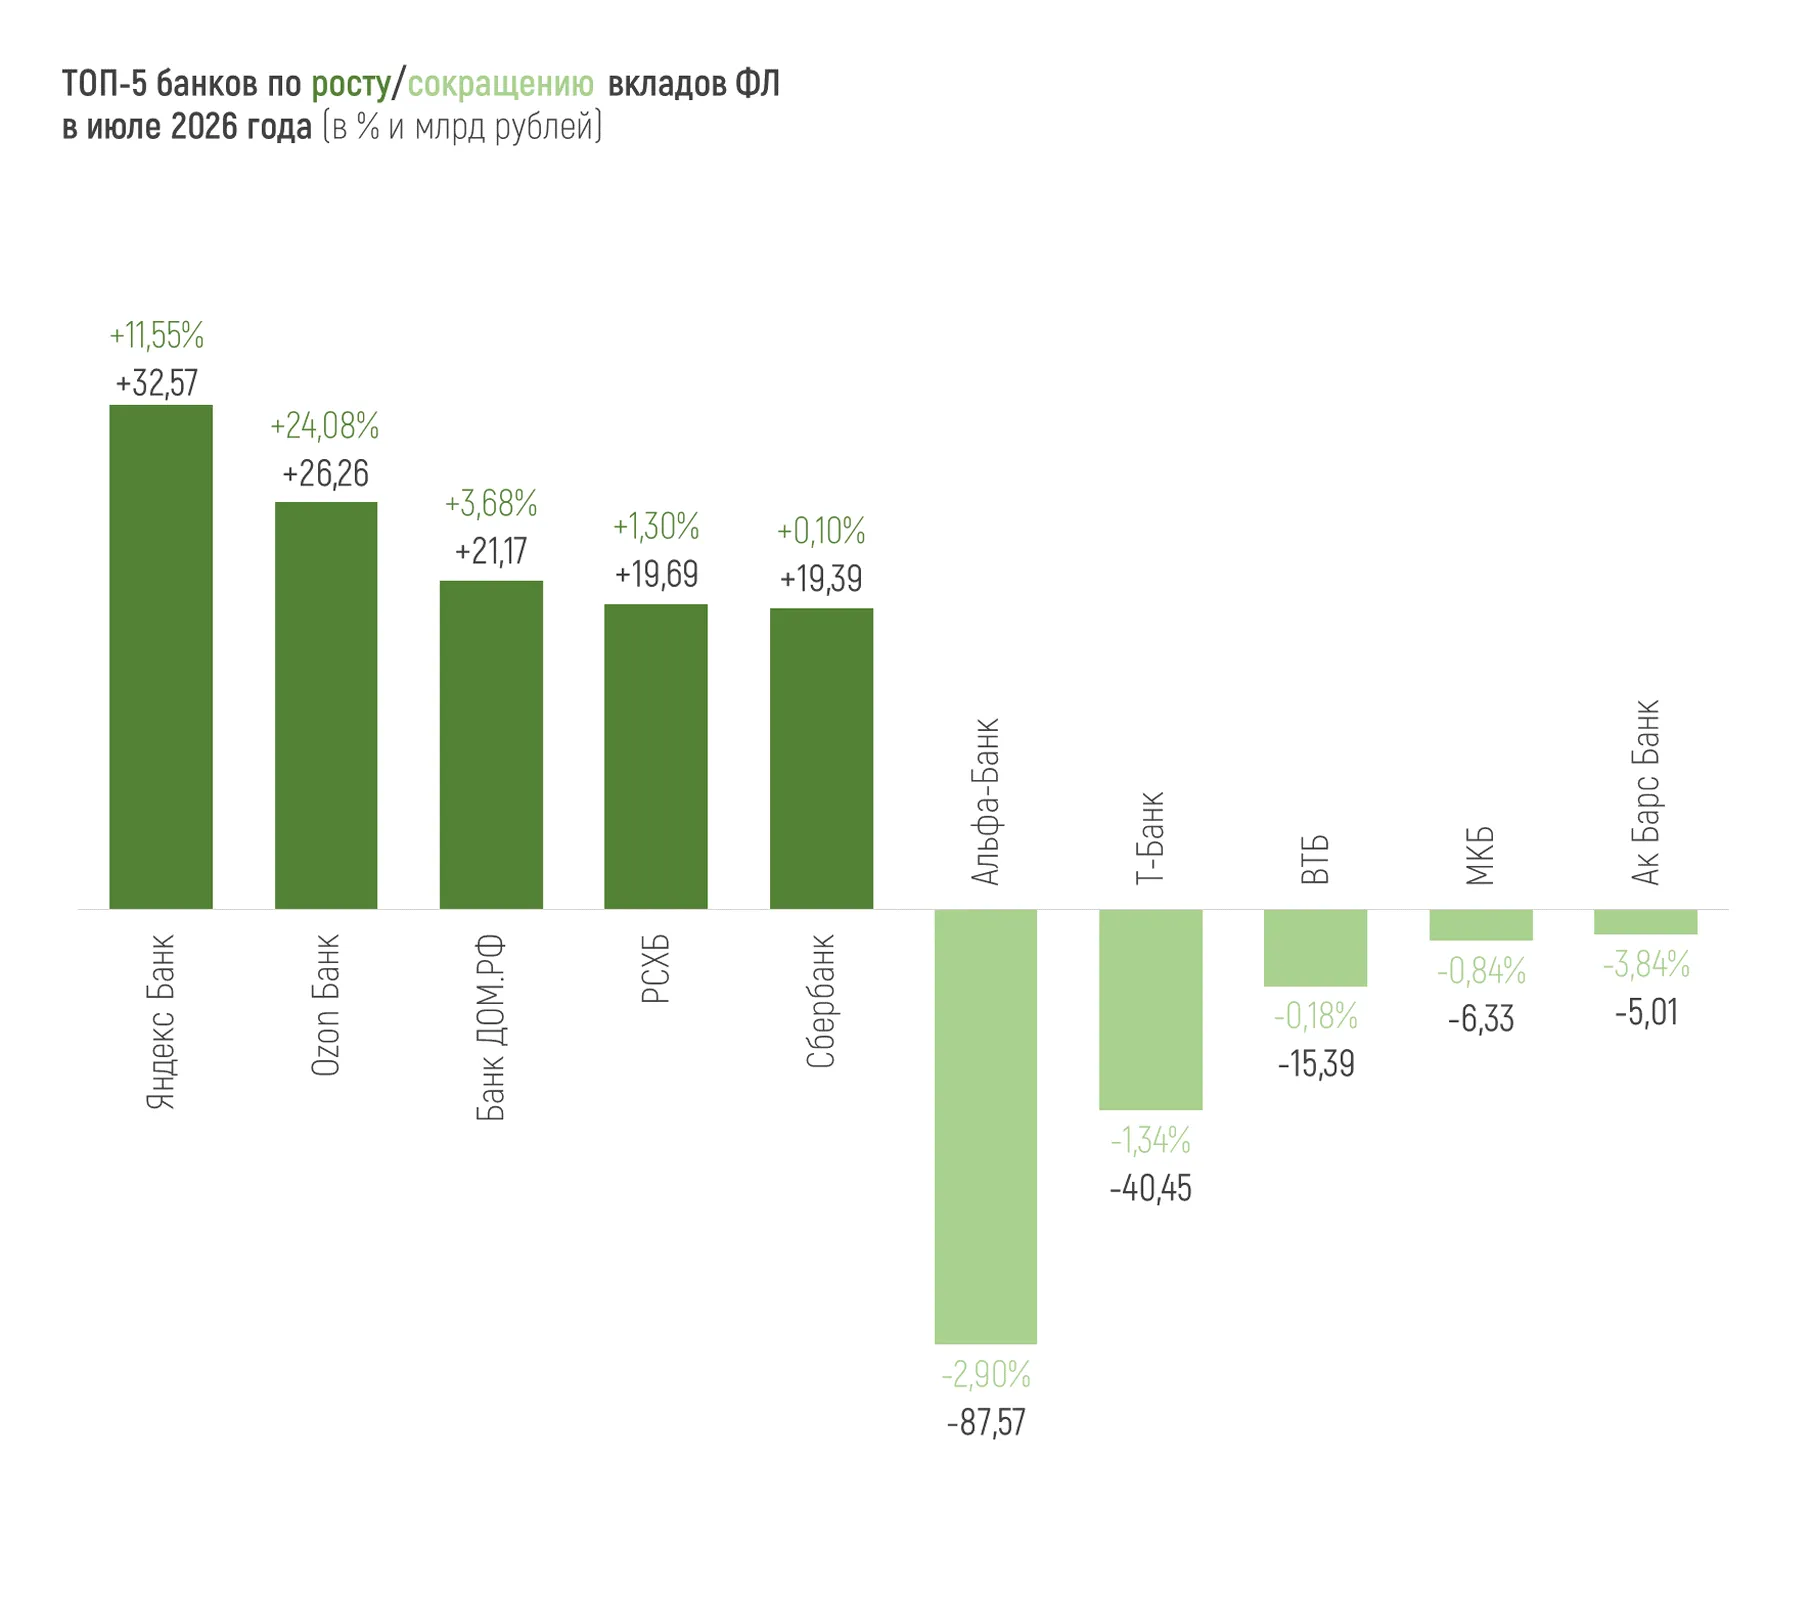
Объем привлеченных средств населения (с учетом начисленных процентов и без учета эскроу-счетов) составил 68,37 трлн рублей на 1 августа 2026 года, увеличившись за месяц почти на 0,5%, или на 0,32 трлн рублей, причем за счет остатков на текущих счетах.
ЦБ отмечает, что такая умеренная динамика может быть связана с ростом потребительской активности и сохранением высокого спроса на наличные (их объем в обращении в июле увеличился на 0,7 трлн рублей).
Отдельно по эскроу-счетам регулятор приводит такие данные за июль: объем средств на этих счетах сократился на 60 млрд рублей, или на 0,8% (после роста на 1,2% в июне), что связано с ростом объема раскрытия счетов, хотя ипотечное кредитование несколько охладилось.
Всего за июль 2026 года российские банки заработали 442 млрд рублей чистой прибыли (в июне – 374 млн рублей).
ЦБ отмечает, что на рост прибыли за месяц повлияли сокращения расходов на резервы по проблемным активам (преимущественно в корпоративном сегменте), а отдельные банки восстановили резервы, в том числе после того, как некоторые заемщики актуализировали свои бизнес-планы с учетом роста доходов.
За семь месяцев 2026-го чистая прибыль составила 2,812 трлн рублей (за тот же период прошлого года прибыль была заметно ниже — 2,183 трлн рублей).
Национальное рейтинговое агентство ожидает прибыль российских банков по итогам 2026 года – в диапазоне 3,4-3,6 трлн рублей. ЦБ же повысил прогноз по этому показателю до 3,9-4,4 трлн рублей (ранее предполагалось, что прибыль банков за 2026 год составит 3,4-3,9 трлн рублей).
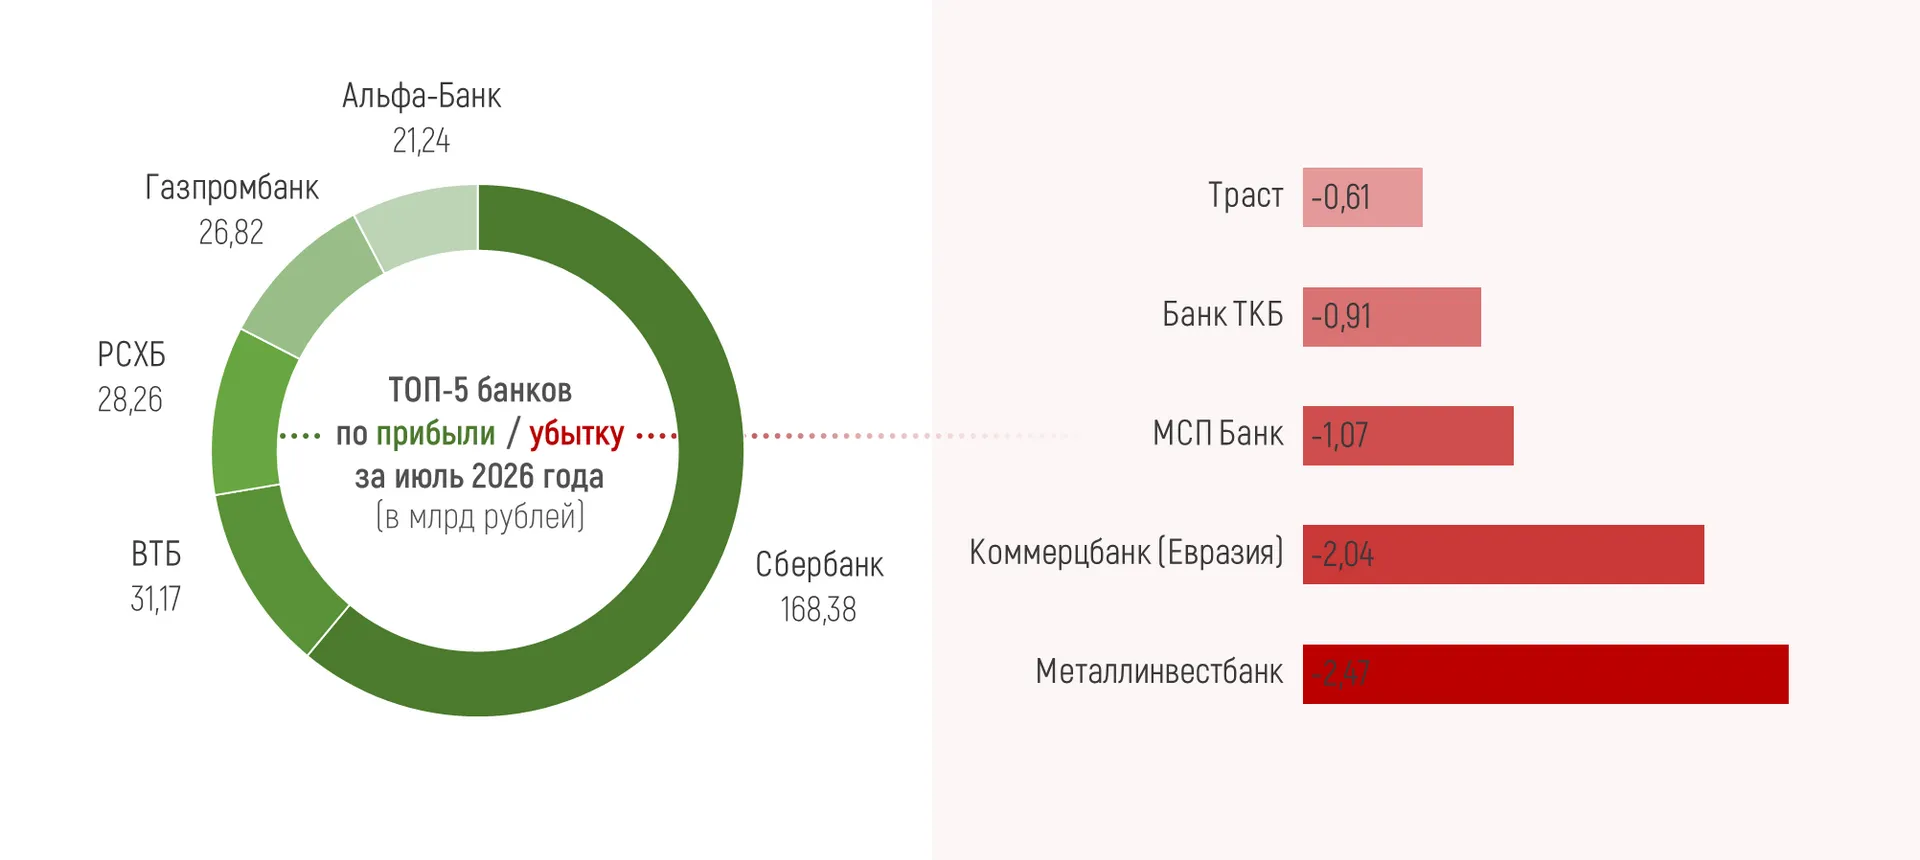
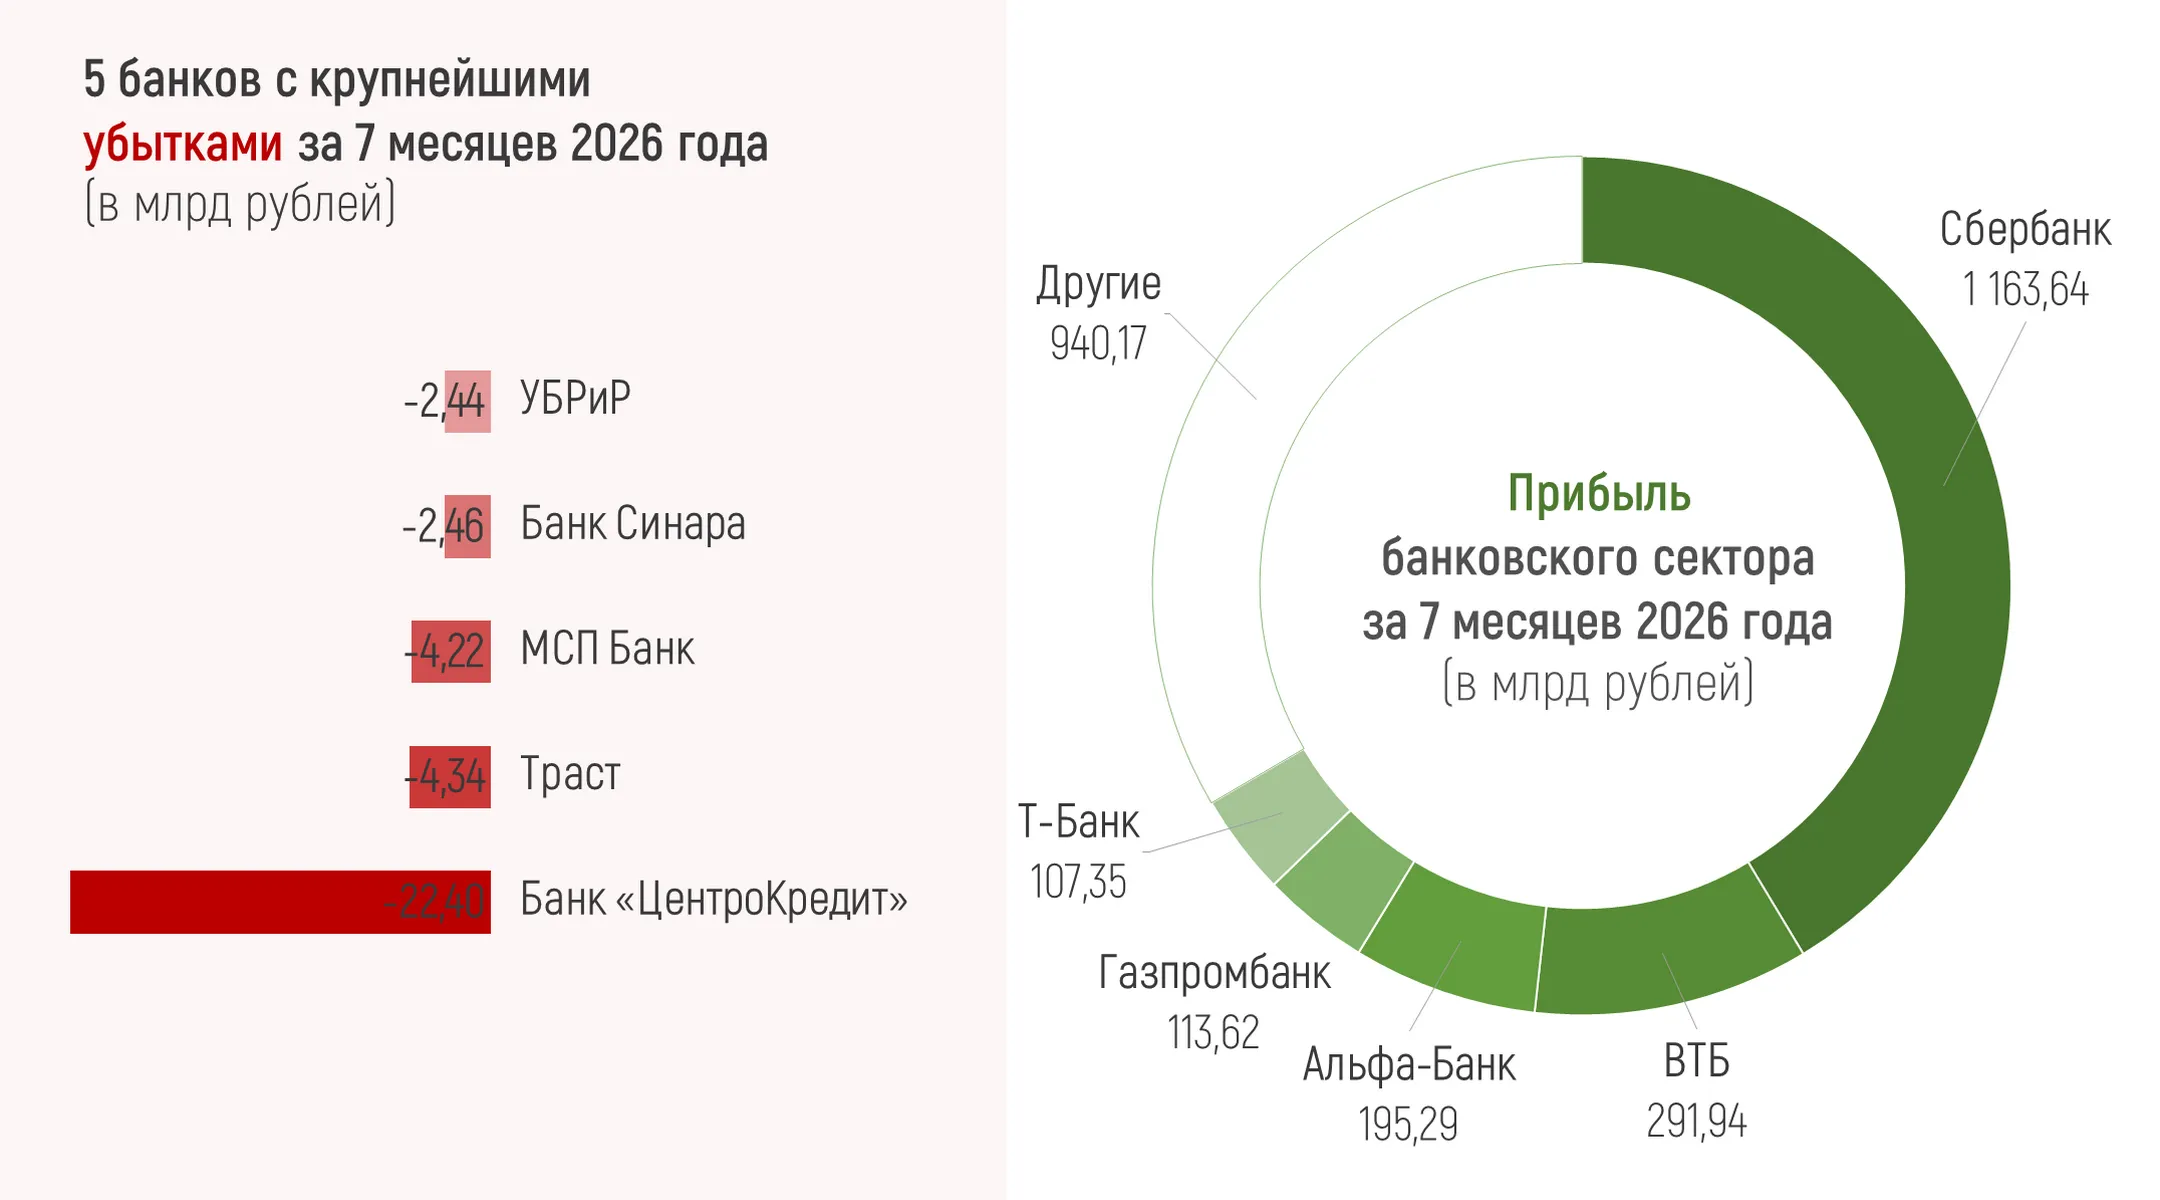
Все 20 крупнейших банков в финрейтинге Банки.ру прибыльны как по итогам семи месяцев года, так и за июль текущего года. В пятерке лидеров привычные крупнейшие банки страны. Сбер традиционно генерирует прибыль, соответствующую размерам банка – 168,38 млрд рублей прибыли в июне и 1,16 трлн рублей с начала года, что составляет более 41% всей чистой прибыли банковского сектора.

Финальная тема конкурса — про сбережения. ЦБ РФ провел сентябрьское заседание по ключевой ставке, и теперь самое время обсудить, что делать с деньгами дальше.

Мы подвели итоги конкурса по финансовой истории России. Пришло время назвать правильные годы, вспомнить, как все было, и объявить победителей.



Вайлдберриз Банк решил продлить акцию с кэшбеком 5% на все покупки.


Относительно недавно я стала клиентом нескольких банков, в которых еще не оформляла вклад или накопительный счет. Обычно новым клиентам банк дарит повышенную процентную ставку по накоплениям. Так ли это на самом деле? Я рассмотрела и сравнила предложения по вкладам и накопительным счетам в новых для себя банках


С июля 2025 года льготные категории граждан могут открыть специальный социальный вклад в системно значимых банках. Данный продукт позволяет выгодно сохранять сбережения, но имеет лимиты.

Самые высокие ставки сегодня предлагаются новым клиентам и на «новые деньги».
Отличная сводка, спасибо за мониторинг👍
Интересно, что короткие вклады сейчас выгоднее длинных. Банки явно чего-то ждут от заседания ЦБ 11 сентября)
Кажется, реклама кредитов окончательно оторвалась от реальности. Нам до сих пор обещают «легкие деньги» и «исполнение желаний», но любой, кто сегодня пытается реально оформить потребительский кредит, спотыкается о запредельные проценты. Полная стоимость кредита (ПСК) выросла так, что заемщик за пару лет отдает банку две, а то и три стоимости своей покупки.
Главная ошибка — ориентироваться только на одобренную банком сумму. Проверяйте свои реальные возможности.Безопасно: Ежемесячный платеж по всем обязательствам (включая лимиты по кредитным картам) составляет до 30% от вашего чистого дохода.Предельно допустимо: До 40-50%. Если отдавать больше половины зарплаты, любая непредвиденная трата или задержка выплат приведет к кассовому разрыву и просрочкам.Кстати: Сейчас правила расчета ПДН сильно ужесточились. Банки обязаны оценивать нагрузку строго по...
Привет! Советы про отказ от утреннего кофе ради экономии уже порядком надоели. Давайте лучше разберем, как легально зарабатывать на деньгах банка. В финансовой тусовке эту схему называют кредитной каруселью.Суть предельно простая. Сейчас многие банки позволяют переводить с кредитки до 50 или 100 тысяч рублей в месяц без комиссии и с сохранением льготного периода. Это идеальный рычаг для получения пассивного дохода.Как это работает на практике. В первый день расчетного периода вы переводите...
Пока традиционный рынок облигаций приучает инвесторов к жесткой денежно-кредитной политике, на финансовом рынке незаметно крепнет отдельный сегмент — цифровые финансовые активы (ЦФА). Если ещё пару лет назад этот инструмент казался узкой экзотикой для гиков, то сегодня крупные эмитенты всё активнее привлекают финансирование именно через платформы операторов информационных систем.
С 01 сентября 2026 г.Заработала Единая система учёта платёжных карт. Оператором стала Национальная система платёжных карт (НСПК). В реестр будут попадать сведения обо всех платёжных картах, которые выпустили российские банки и общее количество карт, выданных одному человеку. Важное уточнение: сам лимит (не более 20 карт на одного человека) вступит в силу только с 1 сентября 2027 года. А с сентября 2026 года банк просто будет проверять в реестре, сколько карт уже есть у клиента при оформлении...
1 сентября Банк России проведёт очередное заседание, на котором будет рассматриваться вопрос об изменении ключевой ставки. Сейчас она составляет 14%, а от решений регулятора напрямую зависят условия по кредитам и вкладам, а также ситуация на финансовом рынке в целом.
Здравствуйте, скинул 54.000₽ человек за телефон, потом проходит пару часов и деньги типо возвращены мне, но мне ничего не пришло. Потом я ему скинул ещё 54.000₽ думаю что те 54.000₽ вернутся. И ничего не пришло. Потом банк начал просить деньги, типо проверить не мошенники ли. И так дошло до 430.000₽ примерно. Теперь эти деньги находятся где то у банка и все ещё просят деньги. Прошло уже с того момента 2-3 недели. Уже пытаемся закрыть счёт, но пока ничего не помогает. Что делать в такой ситуации?
Давайте смотреть правде в глаза: золотое время для вкладчиков, когда можно было легко зафиксировать 20% годовых, ушло. Сейчас ключевая ставка Центробанка снизилась до 14%, и доходность по большинству стандартных депозитов вслед за ней покатилась вниз. Открывать длинный вклад на год или два под скромный процент сейчас совсем не хочется.Тем не менее, в последние недели на рынке заметна интересная аномалия. Из-за локального дефицита ликвидности (проще говоря, нехватки «живых» денег) отдельные...
Сижу, пытаюсь разобраться во вкладах и накопительных счетах, а голова уже кругом. Вроде и хочется деньги пристроить, а боишься: вдруг срочно понадобятся, а они “заперты”. Кто как для себя решает — что выбираете и почему? Или вообще ничего не открываете? Расскажите, как вы с этим живёте.