


Как я перехитрила страховую и сэкономила 3500₽ на ОСАГО: мои 5 рабочих лайфхаков
Когда я купила свою первую машину три года назад, я просто заходила на первый попавшийся сайт-агрегатор, вбивала данные и платила ту сумму, которую мне выдавали. Думала, что цена ОСАГО — это что-то вроде налога, который нельзя изменить. Но в прошлом году, когда мой полис вдруг подорожал на 25% без единой аварии, я взбунтовалась. Села, разобралась и нашла пять способов, которые теперь стабильно экономят мне от 3000 до 5000 рублей каждый год. Делюсь ими с вами!
Лайфхак №1: Проверяю КБМ лично — и нахожу «сюрпризы»
Знаете, что я обнаружила, когда зашла на сайт РСА и ввела свой старый полис? Оказывается, при переходе из одной страховой в другую мой класс вождения «потерялся». Вместо положенного 5-го класса (скидка 40%) мне поставили 3-й (скидка только 5%). Это стоило мне почти 2000 рублей переплаты в прошлом году! Я написала заявление в РСА, приложила сканы всех старых полисов, и через 10 дней мой КБМ восстановили. Теперь я проверяю его каждый год в сентябре — это бесплатно и занимает 2 минуты. Не ленитесь, девочки, это реально работает!
Лайфхак №2: Ограничиваю круг водителей
Раньше я вписывала в полис всех: папу, брата, подругу — чтобы они могли в любой момент взять мою машинку. А потом узнала, что каждый дополнительный водитель с плохим КБМ или маленьким стажем увеличивает цену! В этом году я оформила полис только на себя. А для экстренных случаев у меня есть страховка с «мультидрайвом» на 20 дней в году, когда я могу добавить любого водителя. Это обходится намного дешевле, чем весь год держать всех вписаными.
Лайфхак №3: Смотрю не только цену, но и коэффициент региона
Я живу в Подмосковье, но прописана в небольшом городе. Территориальный коэффициент там — 0,9, а в Московской области — 1,7. Разница — почти в два раза! Я оформляю полис по месту своей постоянной регистрации (это абсолютно законно, если машина тоже там зарегистрирована). Сэкономила в этом году 2800 рублей.
Лайфхак №4: Сравниваю 5–7 страховых, а не 1–2
Купить ОСАГО на сайте страховой, где я была в прошлом году, мне предлагали за 7800 рублей. А на агрегаторе «Сравни.ру» я нашла тот же полис с теми же условиями за 6200 рублей у другой компании. Разница — 1600 рублей за 15 минут поиска. Я теперь всегда смотрю минимум 5 компаний.
Лайфхак №5: Оформляю онлайн в середине месяца
Оказывается, в конце месяца страховые менеджеры пытаются выполнить план и могут предложить более высокий тариф. Я покупаю полис 10–12 числа. И всегда за 2–3 недели до окончания старого — не в последний день, когда цены могут подскочить из-за ажиотажа.
Мой итог: в этом году я заплатила за ОСАГО 5400 рублей вместо 8900 год назад. Сэкономила 3500, потратив на все манипуляции около часа времени. Для меня это бесплатный маникюр 😉
Мы привыкли думать о несчастном случае как о чем-то необычном. Но на практике травма может произойти в самой обычной ситуации: человек спускается по лестнице, достает посуду с верхней полки или выходит из автобуса. Разбираемся, какие бытовые сценарии требуют особого внимания и что можно сделать, чтобы снизить риски.
ОСАГО — обязательный полис, но это не значит, что за него нужно платить любую сумму. Раньше я просто продлевал полис у первого страховщика, пока однажды не сравнил цены и не понял: разница может быть в несколько тысяч рублей. Теперь оформляю так.
1. Проверяю КБМ. Это коэффициент «бонус-малус», который влияет на цену. Если он неверный, полис может стать дороже. Проверяю свой КБМ на сайте РСА. Если нахожу ошибку — обращаюсь к страховщику с заявлением на перерасчёт.2. Сравниваю предложения. Смотрю...
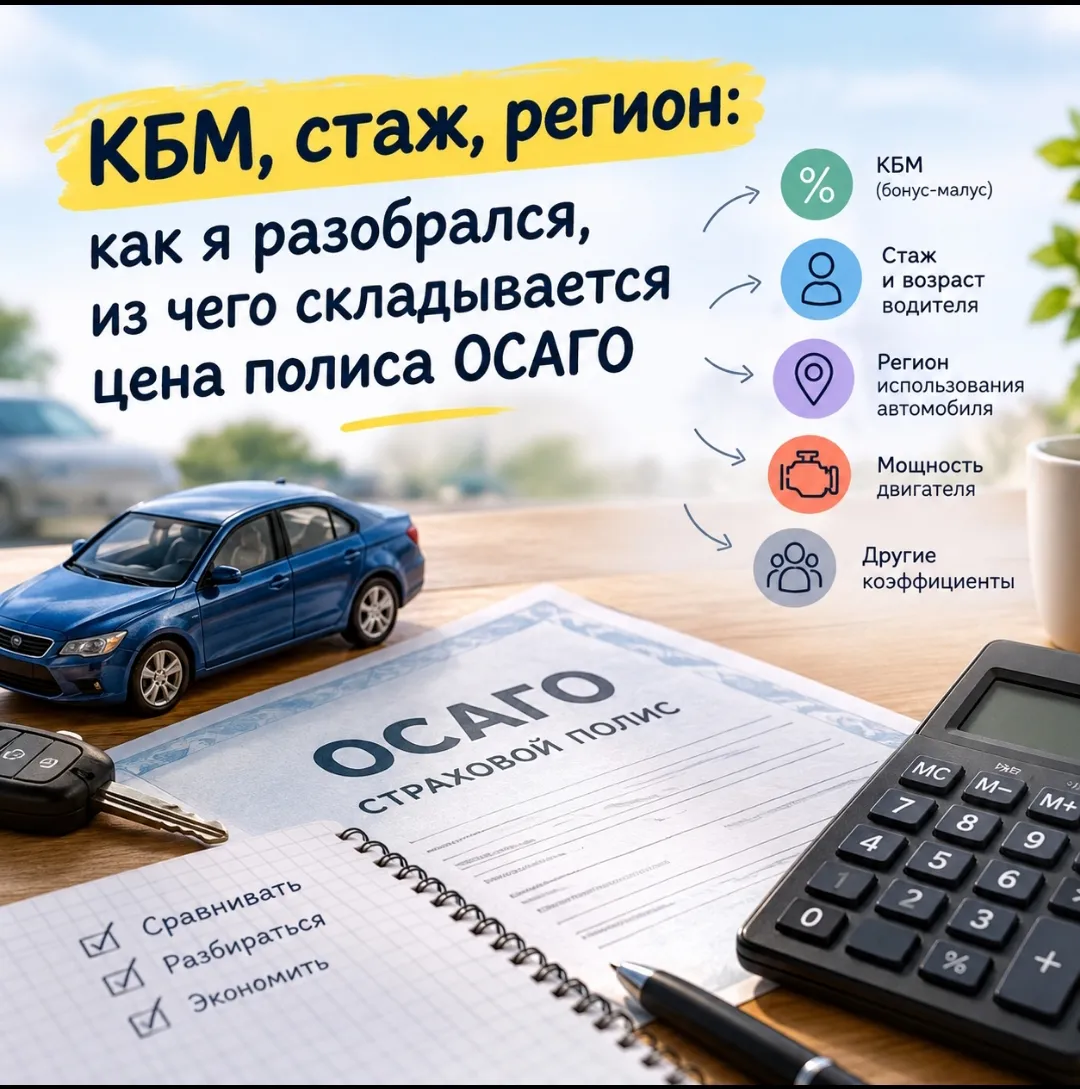
Когда я впервые купил машину, то думал, что цена ОСАГО — это лотерея. Страховщик называет сумму, я округляю глаза и плачу. Но после того как в прошлом году мой полис подорожал на 30% без единого ДТП, я решил разобраться, из чего на самом деле складывается этот тариф.
Осень — время, когда о страховке задумываешься особенно остро: на дорогах скользко, видимость хуже, а риск ДТП ощутимо растёт. Недавно я продлевал ОСАГО и с удивлением обнаружил, что полис подорожал почти на 20 % по сравнению с прошлым годом. Сначала просто хотел заплатить и забыть, но потом решил разобраться: а из чего вообще складывается эта цена?
Оказалось, что на стоимость ОСАГО влияет целый набор факторов. Главный из них — КБМ (коэффициент бонус‑малус): чем аккуратнее ездишь и чем меньше...

Признаюсь честно: я из тех девушек, которые до последнего принимали ОСАГО за «налог на колеса». Приходит СМС от страховой — я скидываю деньги, лишь бы отвязались. Но в этом году, когда мне выкатили счет на 14 200 рублей (при том, что я не била машину три года!), меня это откровенно взбесило.
Каждую осень у меня одна и та же головная боль: подготовить машину к холодам. Резину переобуй, омывайку нормальную найди, по подвеске глянь, и как вишенка на торте — в конце сентября стабильно всплывает продление страховки. Раньше я вообще не заморачивался: звонила барышня из страховой, бодрым голосом говорила сумму, я молча скидывал деньги на карту и забирал бумажку.
Когда впервые начинаешь самостоятельно разбираться со стоимостью ОСАГО, возникает вполне логичный вопрос: почему один человек платит одну сумму, а другой — совсем другую?Я решил разобраться, откуда вообще берётся цена полиса.Оказывается, учитывается сразу несколько факторов. Один из главных — КБМ. По сути, страховая история водителя влияет на коэффициент: аккуратная езда без страховых случаев может сделать полис дешевле.Кроме КБМ, значение имеют возраст и стаж водителя, территория...
Своей машины у меня нет, хотя права имею с 1995 года. Машину не преобрестала, потому что такая работа была, что машины всегда были от работы и с водителем. А сам город был небольшой северный городок, пешком во все стороны минут 20-30 и весь обойдешь. Поэтому, когда купила машину, то отдала её ребенку на окончание института, в большой город, где она нужнее. Страховку естественно оформили, и меня туда на всякий случай добавили. А вот насчёт ДТП, то к сожалению попадала, один раз водитель заснул...
Здравствуйте. Столкнулся тут с такой проблемой по оформлению титульной страховки. В общем решил оформить Титульную страховку на квартиру которая куплена за наличные деньги 3 месяца назад. Объехал все страховые компании которые у нас есть в городе(город не большой) и везде мне ответили, что Титульную страховку возможно оформить только на недвижимость которая приобретена в ипотеку! Так ли это? В чём разница если я купил за наличные и в ипотеку? И если всё таки возможно оформить такую страховку в...
«Ингосстрах», один из лидеров рынка страхования в России, разработал ИИ-модель оптимизации севооборота, которая позволяет агропредприятиям находить неиспользованный потенциал маржинальности при планировании посевов. В ходе пилотного проекта с крупным агропромышленным холдингом модель, по результатам расчетов, выявила потенциал дополнительной маржи порядка 843 миллионов рублей.
Этим летом я переоформлял машину с отца на себя — процесс оказался длиннее, чем я думал, но важнее всего было сделать всё по-честному и без сюрпризов. Сначала проверил, есть ли на авто запреты и долги: выписка с Госуслуг и сервисы по VIN показали, что всё чисто — советую делать это в первую очередь. Отец не мог приехать, поэтому оформили нотариальную доверенность: без неё многие банки и страховые отказывали в операциях.
Будучи девушкой‑автомобилисткой, я не раз сталкивалась с тем, что расходы и проблемы вокруг машины кажутся непропорционально большими — но всё решаемо, если действовать прозрачно и хладнокровно. Однажды на трассе прокололась шина в дождь — помогла включённая в КАСКО техпомощь: эвакуатор и замена колеса пришли быстрее, чем я успела растеряться. Урок: проверяйте, включён ли вызов на дороге в полис, и сразу сохраняйте номера сервиса.
Был у меня случай с ОСАГО, который надолго запомнился — не столько из-за повреждений, сколько из-за нервотрёпки с документами и ожиданием выплат. Ехал по обычной дороге, в соседнюю полосу подрезал другой водитель, мы столкнулись на небольшой скорости. Слава богу никто не пострадал, поэтому решили оформлять по правилам: фотографировали машины, сцепление следов, координаты свидетелей и схему ДТП. Полицию вызвали — без протокола проще было бы по европротоколу, но дело пошло сложнее, поэтому лучше...

Этим летом я оформлял КАСКО — процесс получился не быстрым, но полезным. Сначала я решил, какие риски действительно хочу покрыть: ущерб при ДТП, угон, пожар и ещё — помощь на дороге. Определился с франшизой: чем выше франшиза, тем ниже премия, но выше мои расходы при мелких событиях. Это важный компромисс, который стоит заранее просчитать.

У каждого есть свой финансовый опыт: удачные решения, ошибки, полезные привычки и выводы, к которым пришли со временем. В этом конкурсе предлагаем поделиться такими историями — возможно, ваш пост поможет кому-то принять более взвешенное решение.

Участвую♥️
https://www.banki.ru/dialog/articles/74376/ кому интересно - почитайте)