


Калькулятор ОСАГО:как защитить кошелек, если система считает твой Wish экзотикой
Жители центральных регионов России, заходя на Банки.ру в раздел «Страхование», привыкли решать линейные задачи. Система просит VIN-код, марку из выпадающего списка, год выпуска — и через пять минут калькулятор выдает готовые полисы ОСАГО. Всё стерильно, предсказуемо и скучно.
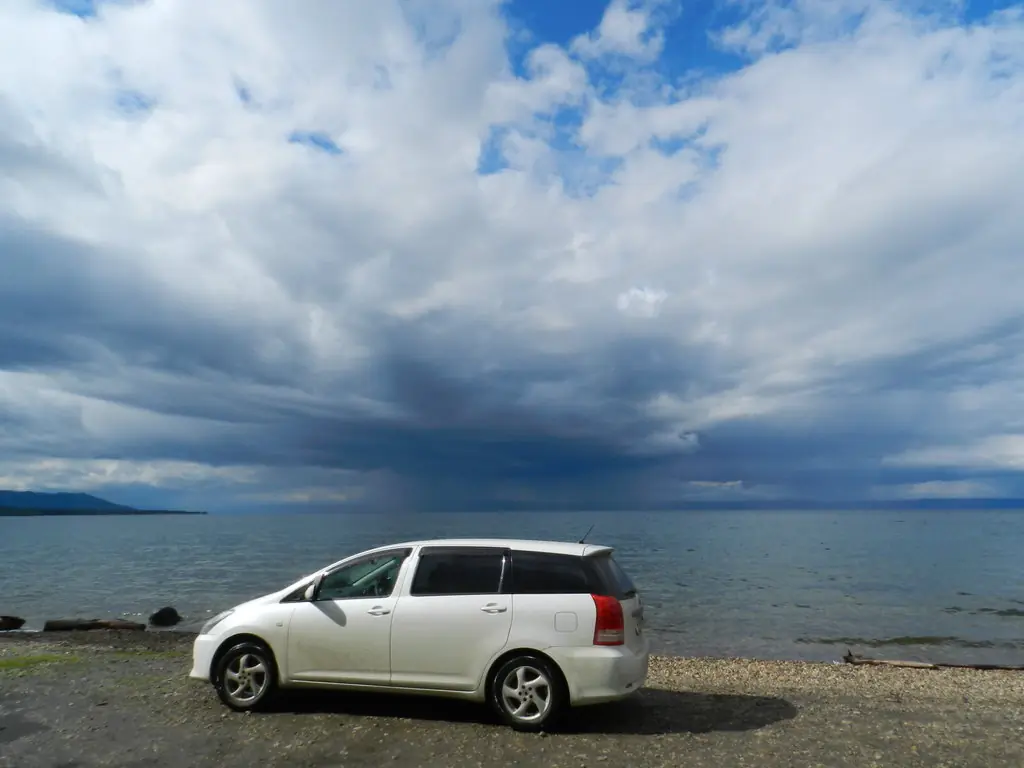
Но если вы живете в Приморском крае, правила игры меняются. В наших краях «немец» или леворульный «кореец» на дороге — это скорее повод для сочувствия, чем для зависти. Мы ценим инженерный гений, который создавался людьми и для людей, поэтому я передвигаюсь на чистокровной японской классике — Toyota Wish. Удобный, надежный, вместительный минивэн, который верой и правдой служит семье. И всё бы хорошо, но ровно раз в год, в момент продления ОСАГО, федеральные страховые агрегаторы и их цифровые алгоритмы внезапно решают, что мой Wish — это какая-то невероятная космическая экзотика.
Сегодня я сниму розовые очки с процесса страхования праворульных машин и расскажу, как обойти глупые цифровые скрипты, не переплачивая посредникам «у обочины».
🧱 Капкан №1. Борьба с «цифровым ослеплением» (Фрейм вместо VIN)
Главная боль любого приморского автовладельца при попытке купить е-ОСАГО онлайн — это строчка «Введите VIN-код». У настоящих японских машин, сошедших с конвейера для внутреннего рынка, VIN-кода нет физически. Вместо него на кузове выбит так называемый Frame-код (номер кузова), состоящий из букв маркировки модели и цифр (например, ZGE20-xxxxxxx).
И вот тут у большинства столичных сайтов-агрегаторов случается когнитивный ступор:
- Роботы упорно отказываются принимать формат номера кузова без VIN.
- Система начинает выдавать ошибку: «Транспортное средство не найдено в базе РСА».
- Кнопка «Продолжить» блокируется, и сайт вежливо предлагает вам... пойти в офис страховой компании лично.
Как перехитрить скрипт: Большинство водителей на этом этапе сдаются, закрывают ноутбук и едут к придорожным агентам, которые за заполнение документов берут сверху «комиссию» в пару тысяч рублей. Но если включить холодный расчет, то решение простое. Вручную переключайте тип ввода на «Номер кузова (Frame)» или «Шасси». Если агрегатор все равно выдает ошибку, идите напрямую на сайты тех страховых компаний, которые исторически имеют мощные филиалы на Дальнем Востоке. Их внутренние базы данных «заточены» под правый руль и распознают японские иероглифы в кодах быстрее, чем искусственный интеллект распознает лица.
🎯 Капкан №2. Скрытые территориальные накрутки
Мой город портовый, динамичный, с огромным автомобильным трафиком. Страховые компании прекрасно это знают и закладывают в свои базовые тарифные коридоры максимальные риски. По закону базовый тариф ОСАГО имеет «вилку» (коридор), и коммерческие структуры всегда стремятся выставить вам верхнюю планку, прикрываясь высокими коэффициентами аварийности в регионе.
Но если ваш личный безаварийный стаж безупречен, а коэффициент КБМ (скидка за безаварийную езду) находится на историческом минимуме, система всё равно попытается взять свое за счет навязанных услуг. Стоит вам продвинуться по этапам оформления онлайн, как в итоговый чек незаметно прилетают галочки: «Техпомощь на дороге на Дальнем Востоке», «Страхование жизни от несчастного случая при ДТП» или «Защита от бесполисных водителей».В итоге полис, который должен стоить условные 6 000 рублей, легким движением руки превращается в 9 500 рублей.
🛠️ Мой прагматичный алгоритм: как забрать страховку по честной цене
Чтобы не кормить уходящую натуру в лице страховых агентов и не переплачивать за скрытые накрутки экосистем, я выработала жесткую инструкцию:
- Проверка КБМ до начала расчетов. Зайдите в базу РСА на Банки.ру и проверьте свой актуальный коэффициент. Если за прошлый год у вас не было ДТП по вашей вине, ваша скидка должна быть учтена до копейки. Если база «забыла» ваш КБМ (такое бывает при замене прав) — требуйте от страховой восстановления через официальное заявление.
- Тотальная зачистка галочек. При оформлении полиса онлайн безжалостно убирайте все дополнительные опции. Техпомощь на дорогах во Врангеле или Находке от московского оператора — это миф. В случае чего вам все равно поможет местный эвакуатор или верный друг с тросом, а не оператор из колл-центра.
- Сравнение цен без эмоций. Используйте калькулятор Банки.ру ( https://www.banki.ru/insurance/order/auto/type/osago/kalkulyator/), но вводите данные именно через маркер «Правый руль / Отсутствует VIN». Вы увидите реальную разницу между предложениями разных страховых: базовый тариф у них может отличаться на 20-30%. Выбирайте самое выгодное предложение — по закону выплата в случае ДТП у всех будет одинаковой.
Вывод: Настоящее японское качество Toyota Wish экономит ваш бюджет на ремонте, а холодный расчет и цифровая грамотность — на оформлении документов. Включайте разум, не позволяйте алгоритмам накручивать цену за «правый руль» и управляйте своими расходами системно.
Мы привыкли думать о несчастном случае как о чем-то необычном. Но на практике травма может произойти в самой обычной ситуации: человек спускается по лестнице, достает посуду с верхней полки или выходит из автобуса. Разбираемся, какие бытовые сценарии требуют особого внимания и что можно сделать, чтобы снизить риски.
ОСАГО — обязательный полис, но это не значит, что за него нужно платить любую сумму. Раньше я просто продлевал полис у первого страховщика, пока однажды не сравнил цены и не понял: разница может быть в несколько тысяч рублей. Теперь оформляю так.
1. Проверяю КБМ. Это коэффициент «бонус-малус», который влияет на цену. Если он неверный, полис может стать дороже. Проверяю свой КБМ на сайте РСА. Если нахожу ошибку — обращаюсь к страховщику с заявлением на перерасчёт.2. Сравниваю предложения. Смотрю...
По закону ОСАГО должен быть оформлен на каждое транспортное средство, а все его потенциальные водители прописаны в документе. Штраф за отсутствие страховки составляет около 800 рублей.

Если , вы при оформлении страхового Полиса, изрядно, потратились в прошлый раз , то уже оформлении нового Полиса , может ещё более существенно опустошить ваш кошелёк и к этому , надо быть готовым. Что же произошло, на рынке автострахования и, что нас всех ожидает , уже буквально через несколько дней. С июля 2026года уже действует новое Правило формирования...
В начале июля 2026 года необходимо было оформить полис ОСАГО. И конечно, решил это сделать с помощью финансового маркетплейса Банки.ру.



Хорошая и нужная статья!
В недалёком прошлом , покупали автомобиль в автосалоне. Часть денег было своих, а часть брали в банке. Автокредит, соответственно, было требование , оформить Каско.
Каждый сентябрь у меня случается приступ легкой паники. Нет, не из-за холодов и не из-за дождей. А из-за того, что наступает «час Х»: смена резины, ТО перед зимой и, конечно же, ежегодная битва за цену на ОСАГО. Раньше я просто закидывал все эти траты в одну кучу и грустно вздыхал, глядя на опустевший кошелек. Но в этом году я решил подойти к вопросу системно и даже немного азартно.
В данном своем посте , хочу поделится информацией с пользователями Площадки Диалога банки ру. по критериям правильного выбора Страховой Компании для своего личного автомобиля. Начну с того , что Банк России обновил летом списки Страховых Компании по обоснование жалобами по ОСАГО за 2025 год. Советую , с этого и начать и узнать , если Страховая Компания , в которой вы , планируе...
Когда я купила свою первую машину три года назад, я просто заходила на первый попавшийся сайт-агрегатор, вбивала данные и платила ту сумму, которую мне выдавали. Думала, что цена ОСАГО — это что-то вроде налога, который нельзя изменить. Но в прошлом году, когда мой полис вдруг подорожал на 25% без единой аварии, я взбунтовалась. Села, разобралась и нашла пять способов, которые теперь стабильно экономят мне от 3000 до 5000 рублей каждый год. Делюсь ими с вами!
Когда я впервые купил машину, то думал, что цена ОСАГО — это лотерея. Страховщик называет сумму, я округляю глаза и плачу. Но после того как в прошлом году мой полис подорожал на 30% без единого ДТП, я решил разобраться, из чего на самом деле складывается этот тариф.
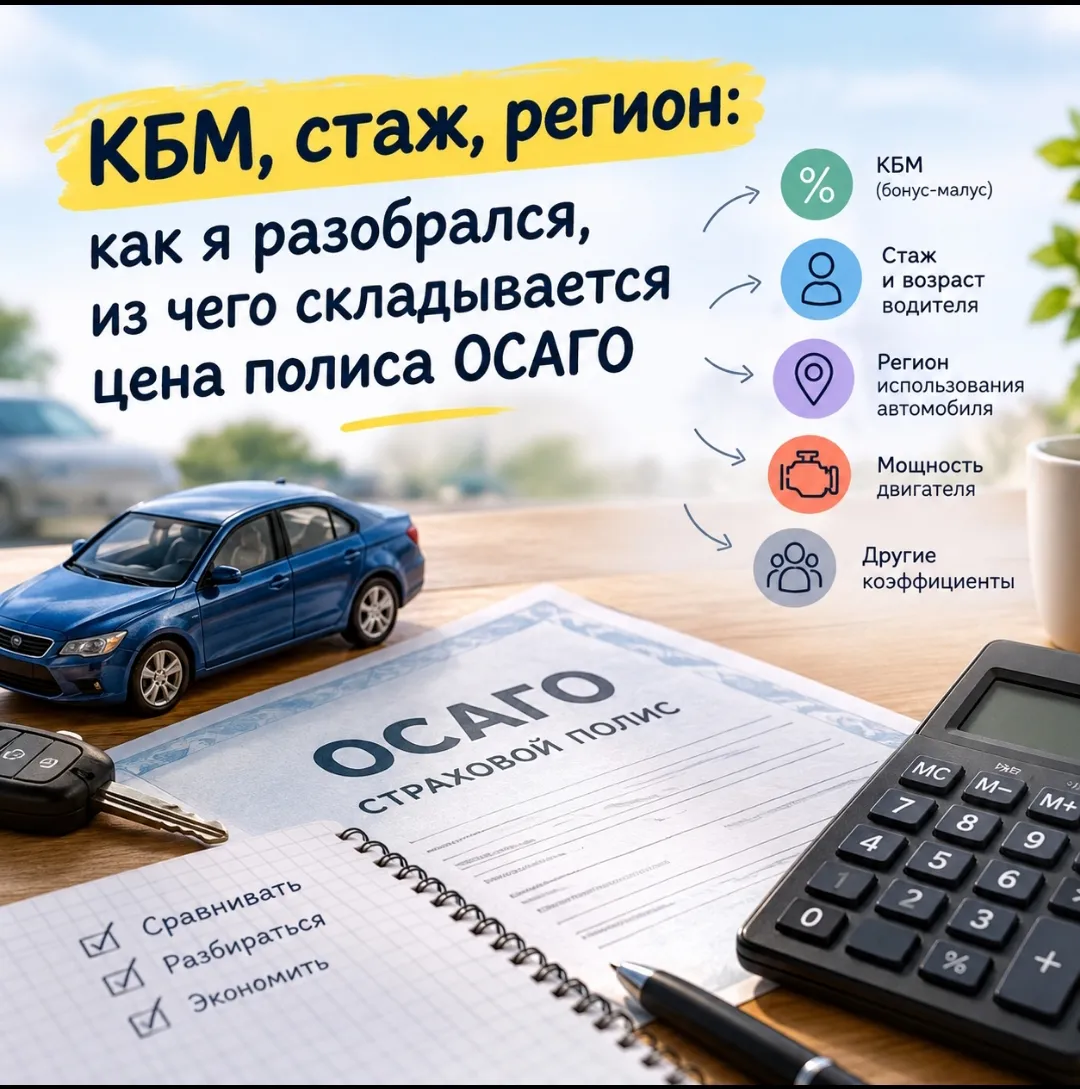
Осень — время, когда о страховке задумываешься особенно остро: на дорогах скользко, видимость хуже, а риск ДТП ощутимо растёт. Недавно я продлевал ОСАГО и с удивлением обнаружил, что полис подорожал почти на 20 % по сравнению с прошлым годом. Сначала просто хотел заплатить и забыть, но потом решил разобраться: а из чего вообще складывается эта цена?
Оказалось, что на стоимость ОСАГО влияет целый набор факторов. Главный из них — КБМ (коэффициент бонус‑малус): чем аккуратнее ездишь и чем меньше...

Признаюсь честно: я из тех девушек, которые до последнего принимали ОСАГО за «налог на колеса». Приходит СМС от страховой — я скидываю деньги, лишь бы отвязались. Но в этом году, когда мне выкатили счет на 14 200 рублей (при том, что я не била машину три года!), меня это откровенно взбесило.
Каждую осень у меня одна и та же головная боль: подготовить машину к холодам. Резину переобуй, омывайку нормальную найди, по подвеске глянь, и как вишенка на торте — в конце сентября стабильно всплывает продление страховки. Раньше я вообще не заморачивался: звонила барышня из страховой, бодрым голосом говорила сумму, я молча скидывал деньги на карту и забирал бумажку.
Когда впервые начинаешь самостоятельно разбираться со стоимостью ОСАГО, возникает вполне логичный вопрос: почему один человек платит одну сумму, а другой — совсем другую?Я решил разобраться, откуда вообще берётся цена полиса.Оказывается, учитывается сразу несколько факторов. Один из главных — КБМ. По сути, страховая история водителя влияет на коэффициент: аккуратная езда без страховых случаев может сделать полис дешевле.Кроме КБМ, значение имеют возраст и стаж водителя, территория...
Своей машины у меня нет, хотя права имею с 1995 года. Машину не преобрестала, потому что такая работа была, что машины всегда были от работы и с водителем. А сам город был небольшой северный городок, пешком во все стороны минут 20-30 и весь обойдешь. Поэтому, когда купила машину, то отдала её ребенку на окончание института, в большой город, где она нужнее. Страховку естественно оформили, и меня туда на всякий случай добавили. А вот насчёт ДТП, то к сожалению попадала, один раз водитель заснул...