


Клиент думал, что застраховал квартиру. Оказалось - только стены.
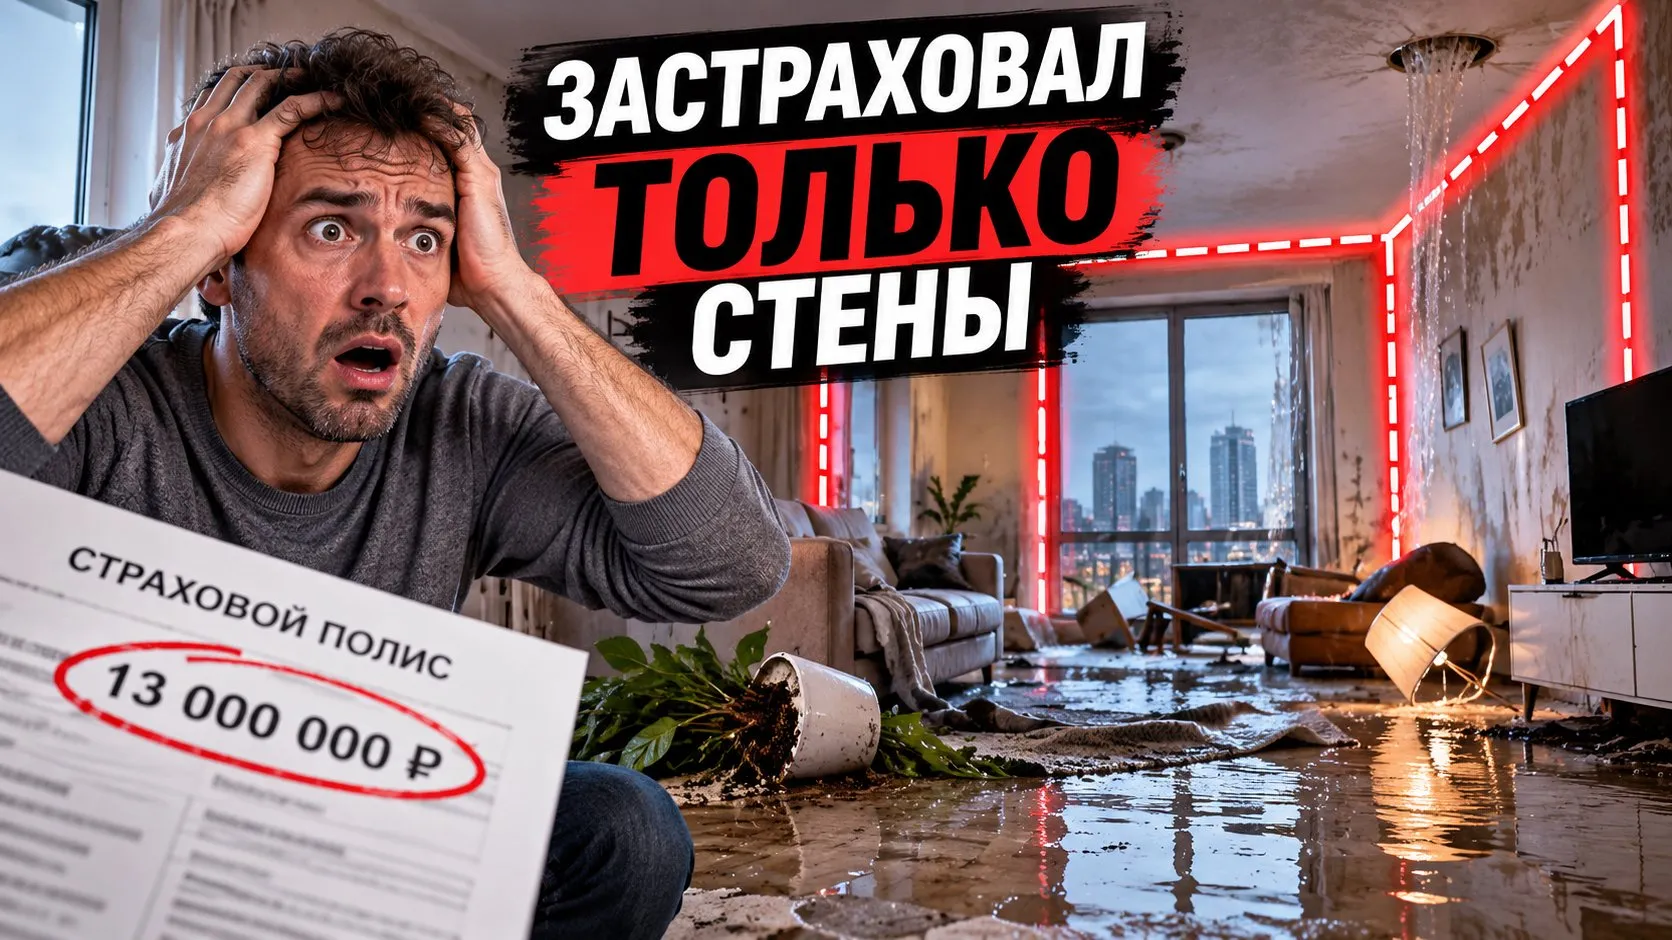
Моим клиентом он стал уже после того, как произошёл страховой случай и страховая отказала ему в выплате. Он обратился ко мне за консультацией: хотел понять, почему за страховку он исправно платил, а когда понадобилась помощь, денег не получил.
Квартиру в Москве он купил в ипотеку. Каждый год платил за страховой полис около 13 тысяч рублей. Страховая сумма - 13 миллионов. Для него всё было просто: квартира застрахована на 13 миллионов, значит, если с ней что-то случится, страховая возместит ущерб.
Пока однажды не прорвало ливневую канализацию, которая проходила внутри стояка. Вода быстро разошлась по квартире. Пострадали полы, стены, ремонт, мебель и техника. Предварительный ущерб оценили примерно в 1,8 млн рублей.
Страховая сама себя не обидит
Клиент обратился в страховую, но получил отказ. Тогда он и пришёл ко мне. Посмотрели договор. Оказалось, что его ипотечный полис покрывал только конструктивные элементы квартиры - то есть то, что относится непосредственно к самой недвижимости.
А отделка, мебель, техника и другое имущество в договор не входили. Получилась довольно неприятная ситуация: человек застраховал квартиру на 13 млн рублей, ежегодно платил за полис около 13 тысяч, но ущерб в 1,8 млн рублей ему не компенсировали.
Я заплатил за страховку и был уверен, что защищён. Но когда мне действительно понадобилась помощь, выяснилось, что я застраховал не то, что думал
Не потому, что он не заплатил за страховку. Не потому, что страховая сумма была маленькой. Просто он был уверен, что застраховал всю квартиру. А застраховано было только то, что указано в договоре.
Проблема ипотечного страхования
В этом и заключается одна из проблем ипотечного страхования. Для банка наличие такого полиса может быть обязательным условием кредита, но это не означает, что вместе с конструктивом автоматически застрахованы ремонт, мебель и техника.
Если хочется защитить и их, нужно смотреть отдельное добровольное страхование и состав покрытия. Поэтому я всегда советую смотреть не только на сумму в полисе и цену страховки. Самый важный вопрос - что именно вы застраховали.
Потому что узнать это после затопления - уже поздно.
Не жди «потом», проверь сейчас
Чек-лист «Проверьте свою страховку квартиры»
🔘 Конструктив: Застрахованы ли конструктивные элементы квартиры?
🔘 Отделка: Включены ли стены, потолок, пол, двери, сантехника, электропроводка и т. п.?
🔘 Мебель и техника: Застрахованы ли мебель, бытовая и компьютерная техника, предметы интерьера и другие вещи?
🔘 Залив: Есть ли риск повреждения водой или иной жидкостью?
🔘 Гражданская ответственность: Застрахован ли ущерб соседям, если авария произошла по вашей ответственности?
🔘 Лимиты: Какая страховая сумма установлена отдельно для конструктива, отделки, имущества и ответственности?
🔘 Исключения: Какие случаи не признаются страховыми?
Не ждите пожара или затопления, чтобы открыть договор. Полис защищает не «квартиру вообще», а конкретные риски и конкретное имущество, указанные в договоре.
Мы привыкли думать о несчастном случае как о чем-то необычном. Но на практике травма может произойти в самой обычной ситуации: человек спускается по лестнице, достает посуду с верхней полки или выходит из автобуса. Разбираемся, какие бытовые сценарии требуют особого внимания и что можно сделать, чтобы снизить риски.
ОСАГО — обязательный полис, но это не значит, что за него нужно платить любую сумму. Раньше я просто продлевал полис у первого страховщика, пока однажды не сравнил цены и не понял: разница может быть в несколько тысяч рублей. Теперь оформляю так.
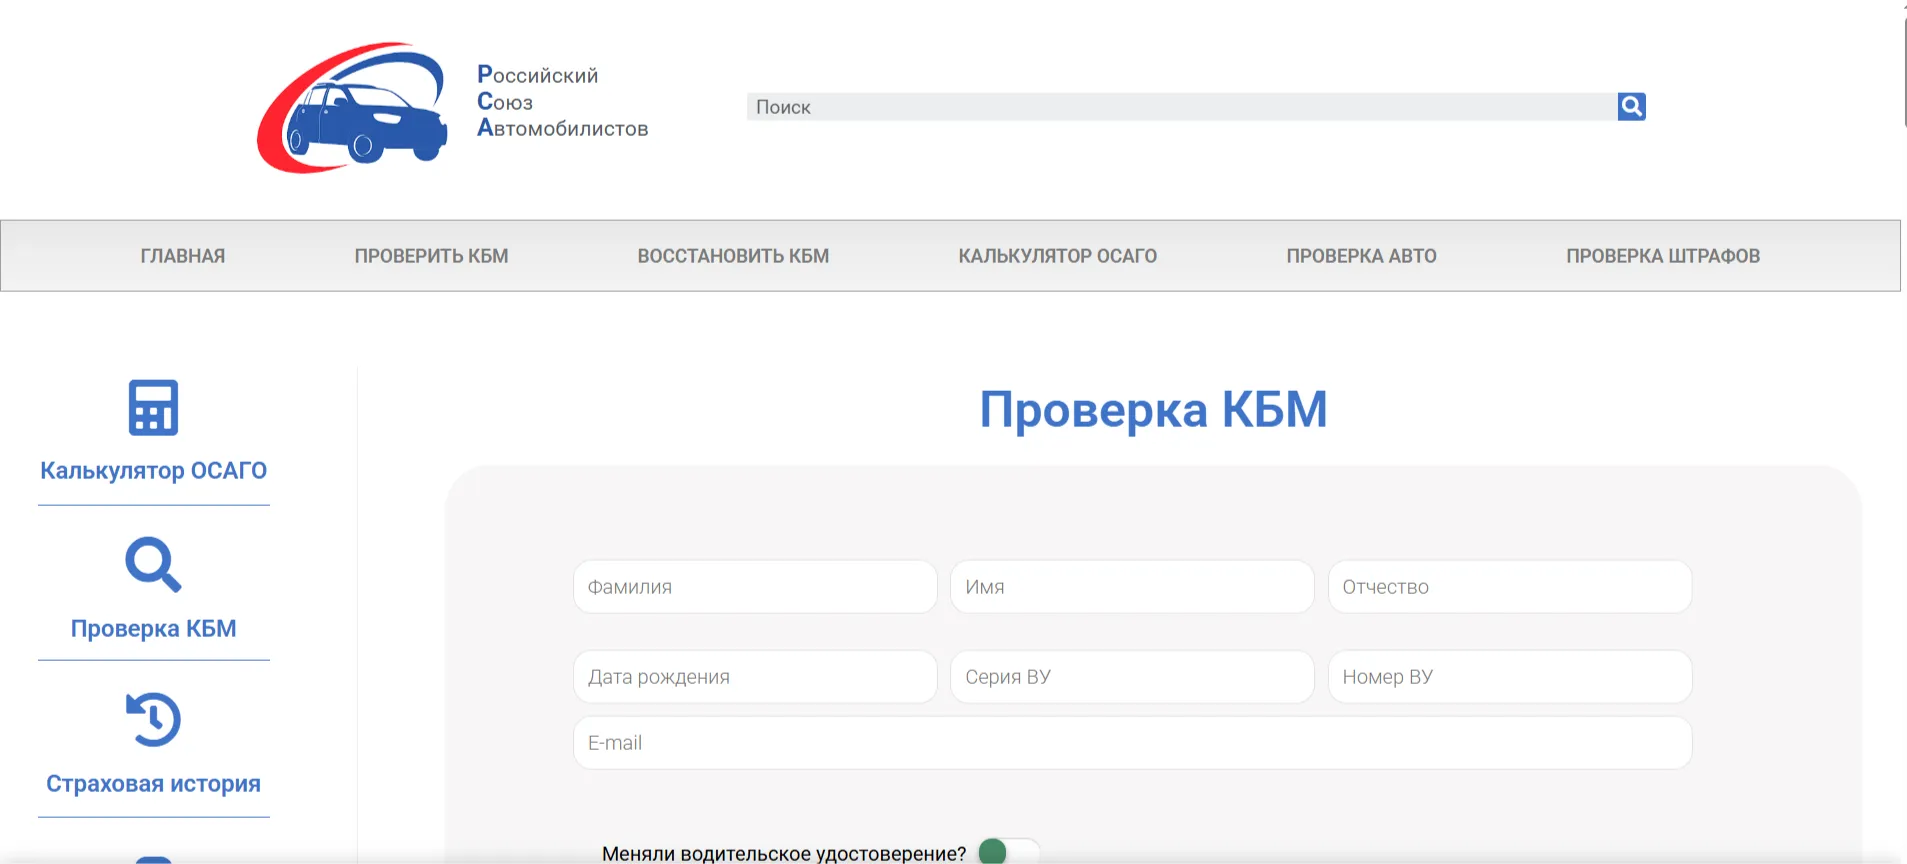
1. Проверяю КБМ. Это коэффициент «бонус-малус», который влияет на цену. Если он неверный, полис может стать дороже. Проверяю свой КБМ на сайте РСА. Если нахожу ошибку — обращаюсь к страховщику с заявлением на перерасчёт.2. Сравниваю предложения. Смотрю...
Когда я только купил машину, я думал, что осень — это просто смена резины. Но на практике оказалось, что за сентябрь и октябрь я спокойно трачу 15-20 тысяч рублей, и большая часть этих денег уходит незаметно. Сейчас я планирую бюджет заранее, чтобы в ноябре не хвататься за голову.
Август подтвердил звание не лучшего месяца для рубля, национальная валюта снизилась, а вместе с этим повышаются риски подорожания некоторых товаров/услуг, как на этом не потерять:
Всегда думал, что ОСАГО — это неизбежная статья расходов, которую невозможно уменьшить. Ну, платишь, и платишь. Пока однажды мой полис не подорожал сразу на 40%. Тогда я решил, что пора разобраться, из чего вообще складывается цена, и оказалось, что я годами платил больше, чем мог бы.
АО СК «РСХБ-Страхование» осуществило страховую выплату по договору страхования сельскохозяйственных животных с государственной поддержкой агропредприятию в Свердловской области.
Основная идея заключается в том, чтобы повысить максимальную сумму страховой выплаты, которая давно не пересматривалась и потеряла актуальность из-за инфляции и роста цен на запчасти. Однако, по мнению сенатора Николая Журавлева, это повышение должно быть частью комплексного пакета мер, включающего борьбу с недобросовестными автоюристами. Об этом сообщает »Парламентская газета».
Осень — время, когда на дороге всё становится сложнее: короткий световой день, скользкая листва, лужи, которые скрывают ямы, а ещё — резкие перепады температур, из‑за которых утром на асфальте может быть тонкая корка льда. В прошлом году именно в октябре я впервые попал в ДТП. Ничего страшного, без пострадавших, но для меня это был серьёзный урок — и про вождение, и про то, как работает страховка.
Здравствуйте.. Сначала я оформляла ОСАГО в ближайшей страховой компании, посещая офис. Три года назад,на встрече с представителем Совкомбанка, я оформила карту Халва и оплатила ей ОСАГО, причем всё делала онлайн. Полис пришёл на почту, я его просто распечатала. Затем год выполняла ежемесячно оборот по карте Халва: совершала не менее 10 покупок на сумму 10000 рублей ( у меня социальная карта), если её нет, то на сумму 20000 рублей, не допускала просрочек по платежам, если брала что-то в...

Доброго дня, участники Диалога! На связи автоледи с 4 годами стажа за рулем и чётким убеждением, что тратить лишние деньги на страховку - это преступление против шопинга)) Раз уж я пишу этот пост для нашей платформы, давайте честно - мы здесь все собрались, чтобы экономить с умом, а не кормить страховых агентов. Живя в Санкт-Петербурге, мы автоматически попадаем в зону повышенных тарифов. Питерский территориальный коэффициент - один из самых высоких в стране. Плюс мой 4-летний водительский...
Девиз запоминающийся!
Тратить лишние деньги на страховку — преступление против шопинга»
Питерский коэффициент и правда один из самых кусачих. Отличная пошаговая инструкция по калькулятору)
Приветствую вас, товарищи!!!

У хороших людей и соседи хорошие. Дай бог счастья этой семье, а вам - крепкой дружбы 💪💯🔥
Осенью прошлого года я столкнулась с ситуацией, которая выбила меня из колеи. Пришло уведомление от страховой: ваш полис ОСАГО будет продлён по цене 12 500 рублей. В прошлом году я платила 7 800. Честно говоря, первая мысль была: "Ошибка. Наверное, система сбойнула". Я позвонила в поддержку, и там мне вежливо объяснили: всё верно, так и должно быть. Никакой ошибки.Я начала разбираться. Оказалось, что стоимость ОСАГО выросла не просто так. Дело в том, что за прошедший год я попала в...
Полис ОСАГО мой муж оформляет каждый год, и каждый раз сумма на чеке разная. В этом году цена выросла заметно - я решила не просто оплатить и забыть, а разобраться, откуда берутся цифры. Оказалось, что на итоговую стоимость влияет штук пять параметров, и часть из них можно контролировать.
Когда я купил первую машину, я был свято уверен, что ОСАГО — это просто «обязаловка», которую надо оплатить и забыть. Пришёл в первую попавшуюся страховую, отдал 10 500 ₽, получил полис и успокоился. Думал, что так и надо. А потом случайно узнал, что мой друг с такой же машиной и таким же стажем заплатил 7 200 ₽ в той же компании. Я, конечно, удивился.
Начал разбираться и понял, что меня просто «развели» на ровном месте. Во-первых, мой КБМ (коэффициент бонус-малус) оказался не 1,0, а 0,8, но...
Решил 5,5 лет назад положить сто тысяч на проценты, посоветовали в Газпром банке этот банк.Хренесансс. Положил на счёт, вернули теже сто тысяч и никаких процентов