КБМ, стаж, регион: как мы разобрались, из чего складывается цена полиса
Полис ОСАГО мой муж оформляет каждый год, и каждый раз сумма на чеке разная. В этом году цена выросла заметно - я решила не просто оплатить и забыть, а разобраться, откуда берутся цифры. Оказалось, что на итоговую стоимость влияет штук пять параметров, и часть из них можно контролировать.
Начну с главного - коэффициента бонус-малус (КБМ). Это показатель безаварийности: за каждый год без ДТП класс растёт, коэффициент снижается, полис дешевеет. Максимальная скидка - 54% (класс 13, КБМ 0,46). Максимальный коэффициент при частых ДТП - 3,92. Одна авария может отбросить класс назад на несколько лет.
Мы проверили свой КБМ через сайт РСА и с удивлением обнаружили, что он выше, чем должен быть. Оказалось, что после замены прав и перехода из одной страховой в другую наш класс «потерялся». Написали заявление в страховую - через пару недель данные обновились, класс восстановился. На следующий полис это уже дало скидку. Совет: проверяйте КБМ каждый год перед оформлением, это делается бесплатно на сайте РСА.
Второй важный фактор - стаж и возраст водителя. Чем больше общий стаж и чем старше водитель, тем ниже коэффициент. Я помню, как в первые годы за рулём платили почти в два раза больше, чем коллеги постарше с тем же автомобилем. Ничего с этим не сделать - нужно просто ждать. Но если вписываешь в полис молодого водителя со стажем меньше трёх лет - цена взлетает. Поэтому если в семье есть водитель с большим стажем, иногда выгоднее ограничить список тех, кто допущен к управлению, или оформить «мультидрайв» без ограничений - нужно считать оба варианта.
Третий параметр - регион регистрации собственника. Для Москвы коэффициент один, для Подмосковья другой, для небольшого города - третий. Перерегистрировать машину на родственника в другом регионе ради скидки - сомнительная идея: в случае ДТП могут возникнуть вопросы, а экономия на коэффициенте может не стоить нервов.
Четвёртый фактор - мощность двигателя. Чем больше лошадиных сил, тем выше коэффициент. У нас 1.6, 106 л.с. - средний диапазон, коэффициент 1.2. Если бы взяли машину с мотором 200+ л.с., платили бы по коэффициенту 1.6. Учитываем это при выборе следующего автомобиля.
И последнее - срок страхования и период использования. Стандартный полис - на год, и он самый выгодный в пересчёте на месяц. Полис на три месяца стоит дешевле в абсолютных цифрах, но если продлевать несколько раз, суммарно выйдет дороже. У нас машина используется круглый год, поэтому оформляем сразу на двенадцать месяцев.
Что в итоге мы сделали :
- Проверили и восстановили КБМ через заявление в страховую;
- Убедились, что вписанные водители не тянут цену вверх;
-Сравнили предложения трёх страховых - разница между самой дорогой и самой дешёвой составила около 15%;
- Оформили полис на год, без дробления на короткие периоды.
Понимание того, из чего складывается цена, не сделает полис халявным, но помогает не переплачивать за то, что можно исправить. Главное - КБМ. Если с ним всё в порядке, остальные параметры остаются вопросом выбора машины и места жительства, а это уже не страховка, а жизнь.
Мы привыкли думать о несчастном случае как о чем-то необычном. Но на практике травма может произойти в самой обычной ситуации: человек спускается по лестнице, достает посуду с верхней полки или выходит из автобуса. Разбираемся, какие бытовые сценарии требуют особого внимания и что можно сделать, чтобы снизить риски.
ОСАГО — обязательный полис, но это не значит, что за него нужно платить любую сумму. Раньше я просто продлевал полис у первого страховщика, пока однажды не сравнил цены и не понял: разница может быть в несколько тысяч рублей. Теперь оформляю так.
1. Проверяю КБМ. Это коэффициент «бонус-малус», который влияет на цену. Если он неверный, полис может стать дороже. Проверяю свой КБМ на сайте РСА. Если нахожу ошибку — обращаюсь к страховщику с заявлением на перерасчёт.2. Сравниваю предложения. Смотрю...
Когда я купил первую машину, я был свято уверен, что ОСАГО — это просто «обязаловка», которую надо оплатить и забыть. Пришёл в первую попавшуюся страховую, отдал 10 500 ₽, получил полис и успокоился. Думал, что так и надо. А потом случайно узнал, что мой друг с такой же машиной и таким же стажем заплатил 7 200 ₽ в той же компании. Я, конечно, удивился.
Начал разбираться и понял, что меня просто «развели» на ровном месте. Во-первых, мой КБМ (коэффициент бонус-малус) оказался не 1,0, а 0,8, но...
Решил 5,5 лет назад положить сто тысяч на проценты, посоветовали в Газпром банке этот банк.Хренесансс. Положил на счёт, вернули теже сто тысяч и никаких процентов

Оформление ОСАГО — это буквально 5–10 минут вашего времени. Расскажу пошагово, как это делаю и где нахожу лучшую цену. Спойлер: экономия реально работает .Как я оформляю ОСАГО:1. Захожу в приложение Банки.ру (или на сайт)Никуда ехать не нужно. 2. Заполняю короткую формуСистема запросит:· Данные автомобиля (госномер, СТС или ПТС).· Данные водителей (паспорт, водительское удостоверение) .Важный нюанс: если недавно меняли права, обязательно указывайте данные и старого, и нового удостоверения. Иначе...

С учетом современной жизни и спешки, самое главное когда ты еще автовладелец понять на чем сэкономить и как, чтобы снизить нагрузку расходов по обслуживанию своего железного коня. Итак разберем основные лайфаки, которые вам несомненно помогут в этом:😁
Все первоклассники Астрахани получили бесплатную страховку от несчастных случаев к началу учебного года в рамках социального проекта «Первоклассник», организованного «АльфаСтрахование» при поддержке Министерства образования и науки Астраханской области.
GAP-страхование — это дополнительная страховка, которая в определённых случаях позволяет компенсировать разницу между первоначальной стоимостью автомобиля и страховой выплатой по КАСКО с учётом износа.Проще говоря, автомобиль со временем теряет стоимость.
Раньше стоимость страховки казалась мне полной лотереей - почему в одной компании дороже, в другой дешевле, а у подруги вообще третья сумма?
Достойный человек - хорош во всем 👌♨️
Большинство автовладельцев твердо уверены, что максимальный лимит выплаты по ОСАГО составляет 400 000 рублей. И это правда. Но как только вы соглашаетесь оформить ДТП без вызова сотрудников полиции (по Европротоколу), этот лимит начинает зависеть от того, как именно вы зафиксировали аварию.
Одно маленькое дополнение:
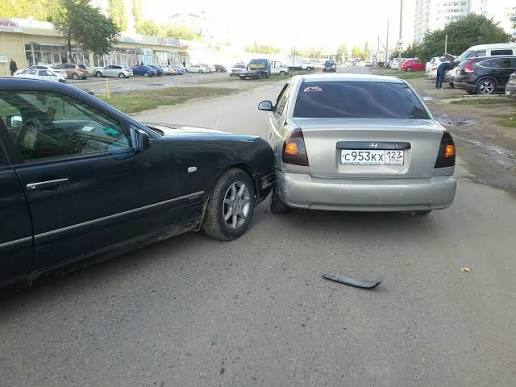
Не спешите зализывать раны своего железного коня, если вы виновник аварии.
Подождите 15 календарных дней, иначе можете попасть на регресс от страховой.
Тут ниже был пост:
Подпункт «з» пункта 1 статьи 14 Федерального закона № 40-ФЗ «Об ОСАГО»:
«Страховщик имеет право предъявить регрессное требование к лицу, причинившему вред, если до истечения 15 календарных дней со дня ДТП...
Жители центральных регионов России, заходя на Банки.ру в раздел «Страхование», привыкли решать линейные задачи. Система просит VIN-код, марку из выпадающего списка, год выпуска — и через пять минут калькулятор выдает готовые полисы ОСАГО. Всё стерильно, предсказуемо и скучно.
По закону ОСАГО должен быть оформлен на каждое транспортное средство, а все его потенциальные водители прописаны в документе. Штраф за отсутствие страховки составляет около 800 рублей.

Если , вы при оформлении страхового Полиса, изрядно, потратились в прошлый раз , то уже оформлении нового Полиса , может ещё более существенно опустошить ваш кошелёк и к этому , надо быть готовым. Что же произошло, на рынке автострахования и, что нас всех ожидает , уже буквально через несколько дней. С июля 2026года уже действует новое Правило формирования...
В начале июля 2026 года необходимо было оформить полис ОСАГО. И конечно, решил это сделать с помощью финансового маркетплейса Банки.ру.



Хорошая и нужная статья!
В недалёком прошлом , покупали автомобиль в автосалоне. Часть денег было своих, а часть брали в банке. Автокредит, соответственно, было требование , оформить Каско.