


«Ингосстрах-Жизнь» отмечена дипломом «Устойчивые позиции в страховании жизни»
10 сентября 2026 г. состоялся VI ежегодный форум «Будущее страхового рынка», организованный Рейтинговым агентством «Эксперт РА». Компания «Ингосстрах-Жизнь» была отмечена дипломом «Устойчивые позиции в страховании жизни».
Генеральный директор компании Владимир Черников выступил с докладом «Рынок страхования жизни: клиент, стимулы и драйверы спроса» в рамках первой части панельной сессии посвященной бизнесу страховых компаний в текущей реальности «Страхование жизни: расти вопреки».
В своем выступлении спикер отметил, что снижение ключевой ставки выступает одним из драйверов перераспределения сберегательных потоков. Россияне начинают проявлять интерес к набирающим популярность инвестиционно-финансовым инструментам в альтернативу классическим депозитам, в том числе, программам страхования жизни, преследуя цель восполнить показатели уже привычной гарантированной доходности от повышенных ставок. Как известно, программы НСЖ носят долгосрочный характер, таким образом позволяют зафиксировать конкурентную ставку гарантированного дохода на весь срок действия договора. Ставка не может быть пересмотрена или изменена в одностороннем порядке ни при каких условиях, что является особенным преимуществом данных программ. Альтернативные инструменты не всегда могут обеспечить такой сценарий.
Рынок страхования жизни продолжает демонстрировать положительную динамику. По итогам 6 месяцев 2026 г. показатель составил +18,1% год к году до отметки 1,16 трлн. руб., что составляет более 54% от сборов всех страховщиков (страхование жизни + классические виды). Таким образом, линия бизнеса накопительного страхования жизни продолжает является локомотивом страховой отрасли, обеспечивая наибольший вклад в динамику.
«Накопительное страхование жизни – это в первую очередь про людей и их благополучие.
Тем не менее, ключевым остается вопрос восприятия страхования жизни в качестве финансового инструмента сбережений/накоплений и гарантированного приумножения капитала.
Результаты исследования, проведенные “Ингосстрах-Жизнь” совместно с Аналитическим центром НАФИ, демонстрируют, что страхование жизни входит в ТОП-3 наиболее надежных инструментов сбережений по мнению населения, на ровне с инвестициями в золото и драгоценные металлы. Среди тех, кто рассматривает полис к приобретению, ключевым фактором является именно наличие гарантированного дохода – почти 50% опрошенных. Тогда как риск покрытия лечения критических заболеваний отошёл на 2-й план (39%), что свидетельствует о продолжающемся преобладании сберегательного поведения у населения.
Портрет клиента страхования жизни молодеет, люди больше не приходят за «полисом на случай ухода из жизни», люди приходят за решением и реализацией стратегических финансовых целей: как гарантированно накопить на образование ребенка, даже если с кормильцем что-то случится, каким образом обеспечить капитал к определенному сроку, защитив его от собственных спонтанных трат и экономических колебаний, как быть уверенным, что семья будет под надежной защитой и ей при любых обстоятельствах, даже самых неопределенных, будет протянута рука помощи? Ответ очевиден — платформа страхования жизни является тем самым логичным долгосрочным решением», – комментирует генеральный директор компании «Ингосстрах-Жизнь» Владимир Черников.
Мы привыкли думать о несчастном случае как о чем-то необычном. Но на практике травма может произойти в самой обычной ситуации: человек спускается по лестнице, достает посуду с верхней полки или выходит из автобуса. Разбираемся, какие бытовые сценарии требуют особого внимания и что можно сделать, чтобы снизить риски.
ОСАГО — обязательный полис, но это не значит, что за него нужно платить любую сумму. Раньше я просто продлевал полис у первого страховщика, пока однажды не сравнил цены и не понял: разница может быть в несколько тысяч рублей. Теперь оформляю так.
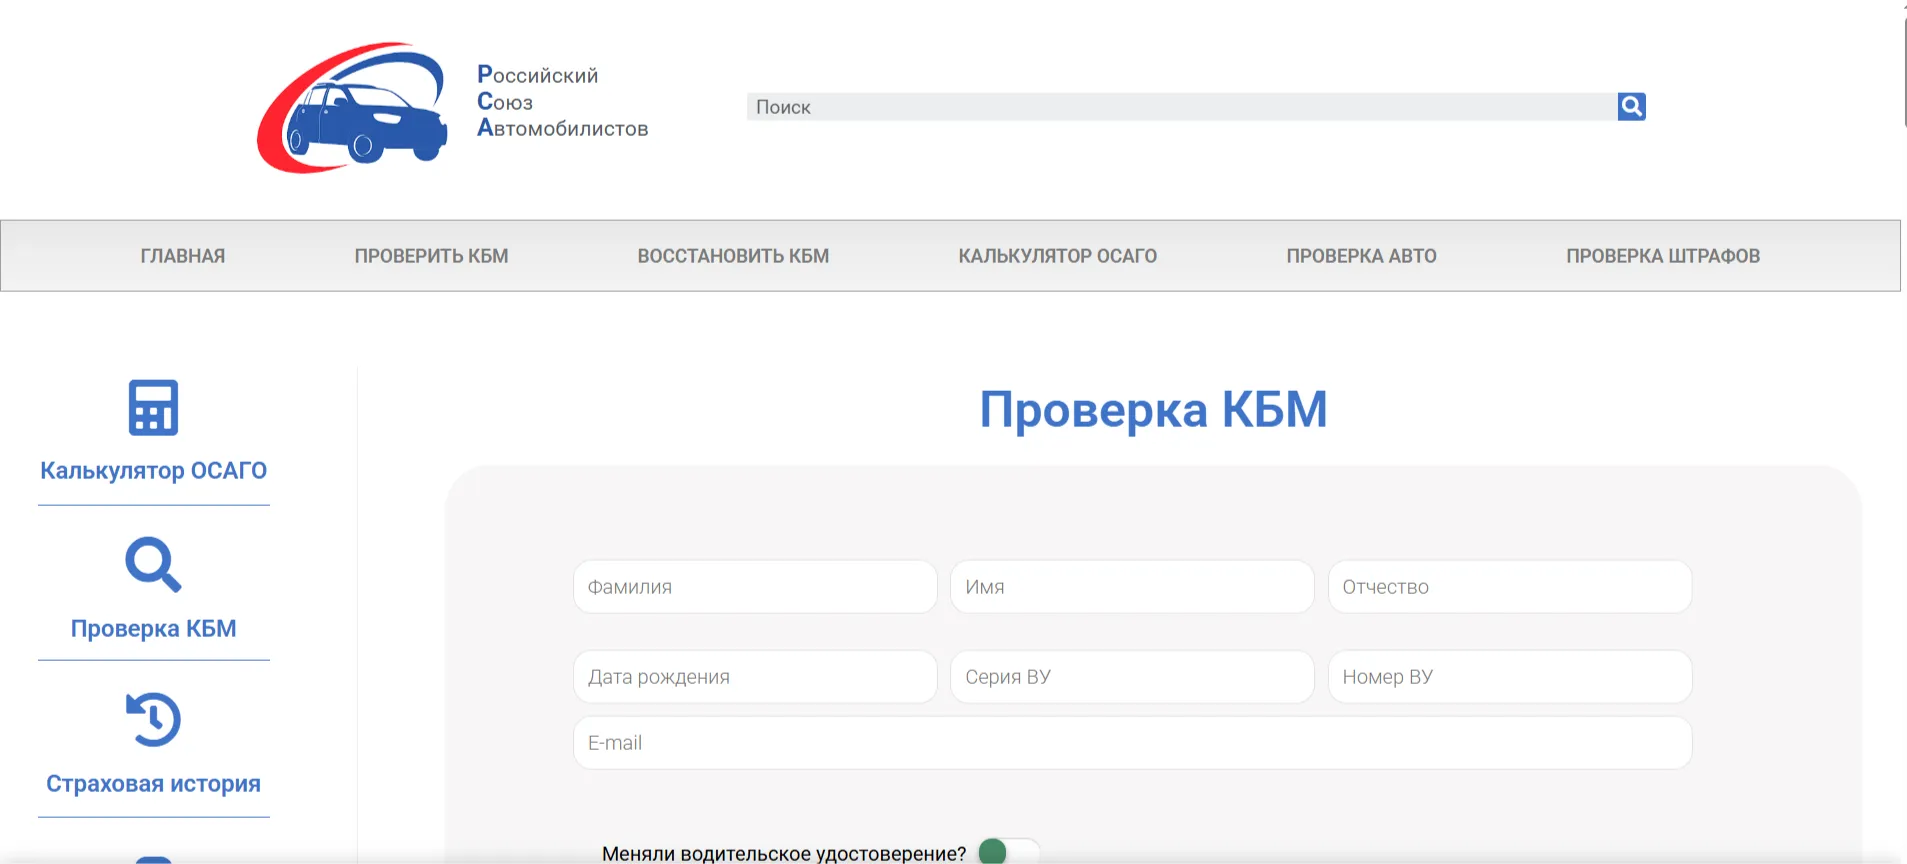
1. Проверяю КБМ. Это коэффициент «бонус-малус», который влияет на цену. Если он неверный, полис может стать дороже. Проверяю свой КБМ на сайте РСА. Если нахожу ошибку — обращаюсь к страховщику с заявлением на перерасчёт.2. Сравниваю предложения. Смотрю...
«Ингосстрах», один из лидеров рынка страхования в России, выплатил своим клиентам более 91,9 миллиона рублей в сегменте страхования имущества физических лиц (ИФЛ) за период с 21 августа по 3 сентября. За это время было урегулировано 520 убытков.
Помню, как в первый год после автошколы я чутьли не расплакалась в страховой — сумма за ОСАГО казалась просто грабительской. В этот раз я решила принципиально разобраться, за что в принципе отдаю такие деньги. Выяснилось, что всё до банального просто: есть базовая цена, которую регулирует Центробанк, а дальше её как на калькуляторе умножают на наши личные показатели.Жителям Новосибирска в этом плане изначально не очень повезло.
Дорогие друзья, хочу поделиться с вами несколькими практическими наблюдениями. Вчера мы с мужем обсуждали подготовку автомобиля к зиме, и он, как человек с большим водительским опытом, детально объяснил мне, на чем складываются основные зимние расходы автомобилистов и как их можно минимизировать. Я сочла эти советы очень разумными и решила зафиксировать их для себя и для вас.


Очень содержательная статья, чувствуется мужской подход к теме зимней подготовки машины и экономии в этот нелегкий, для машины и водителя, период.
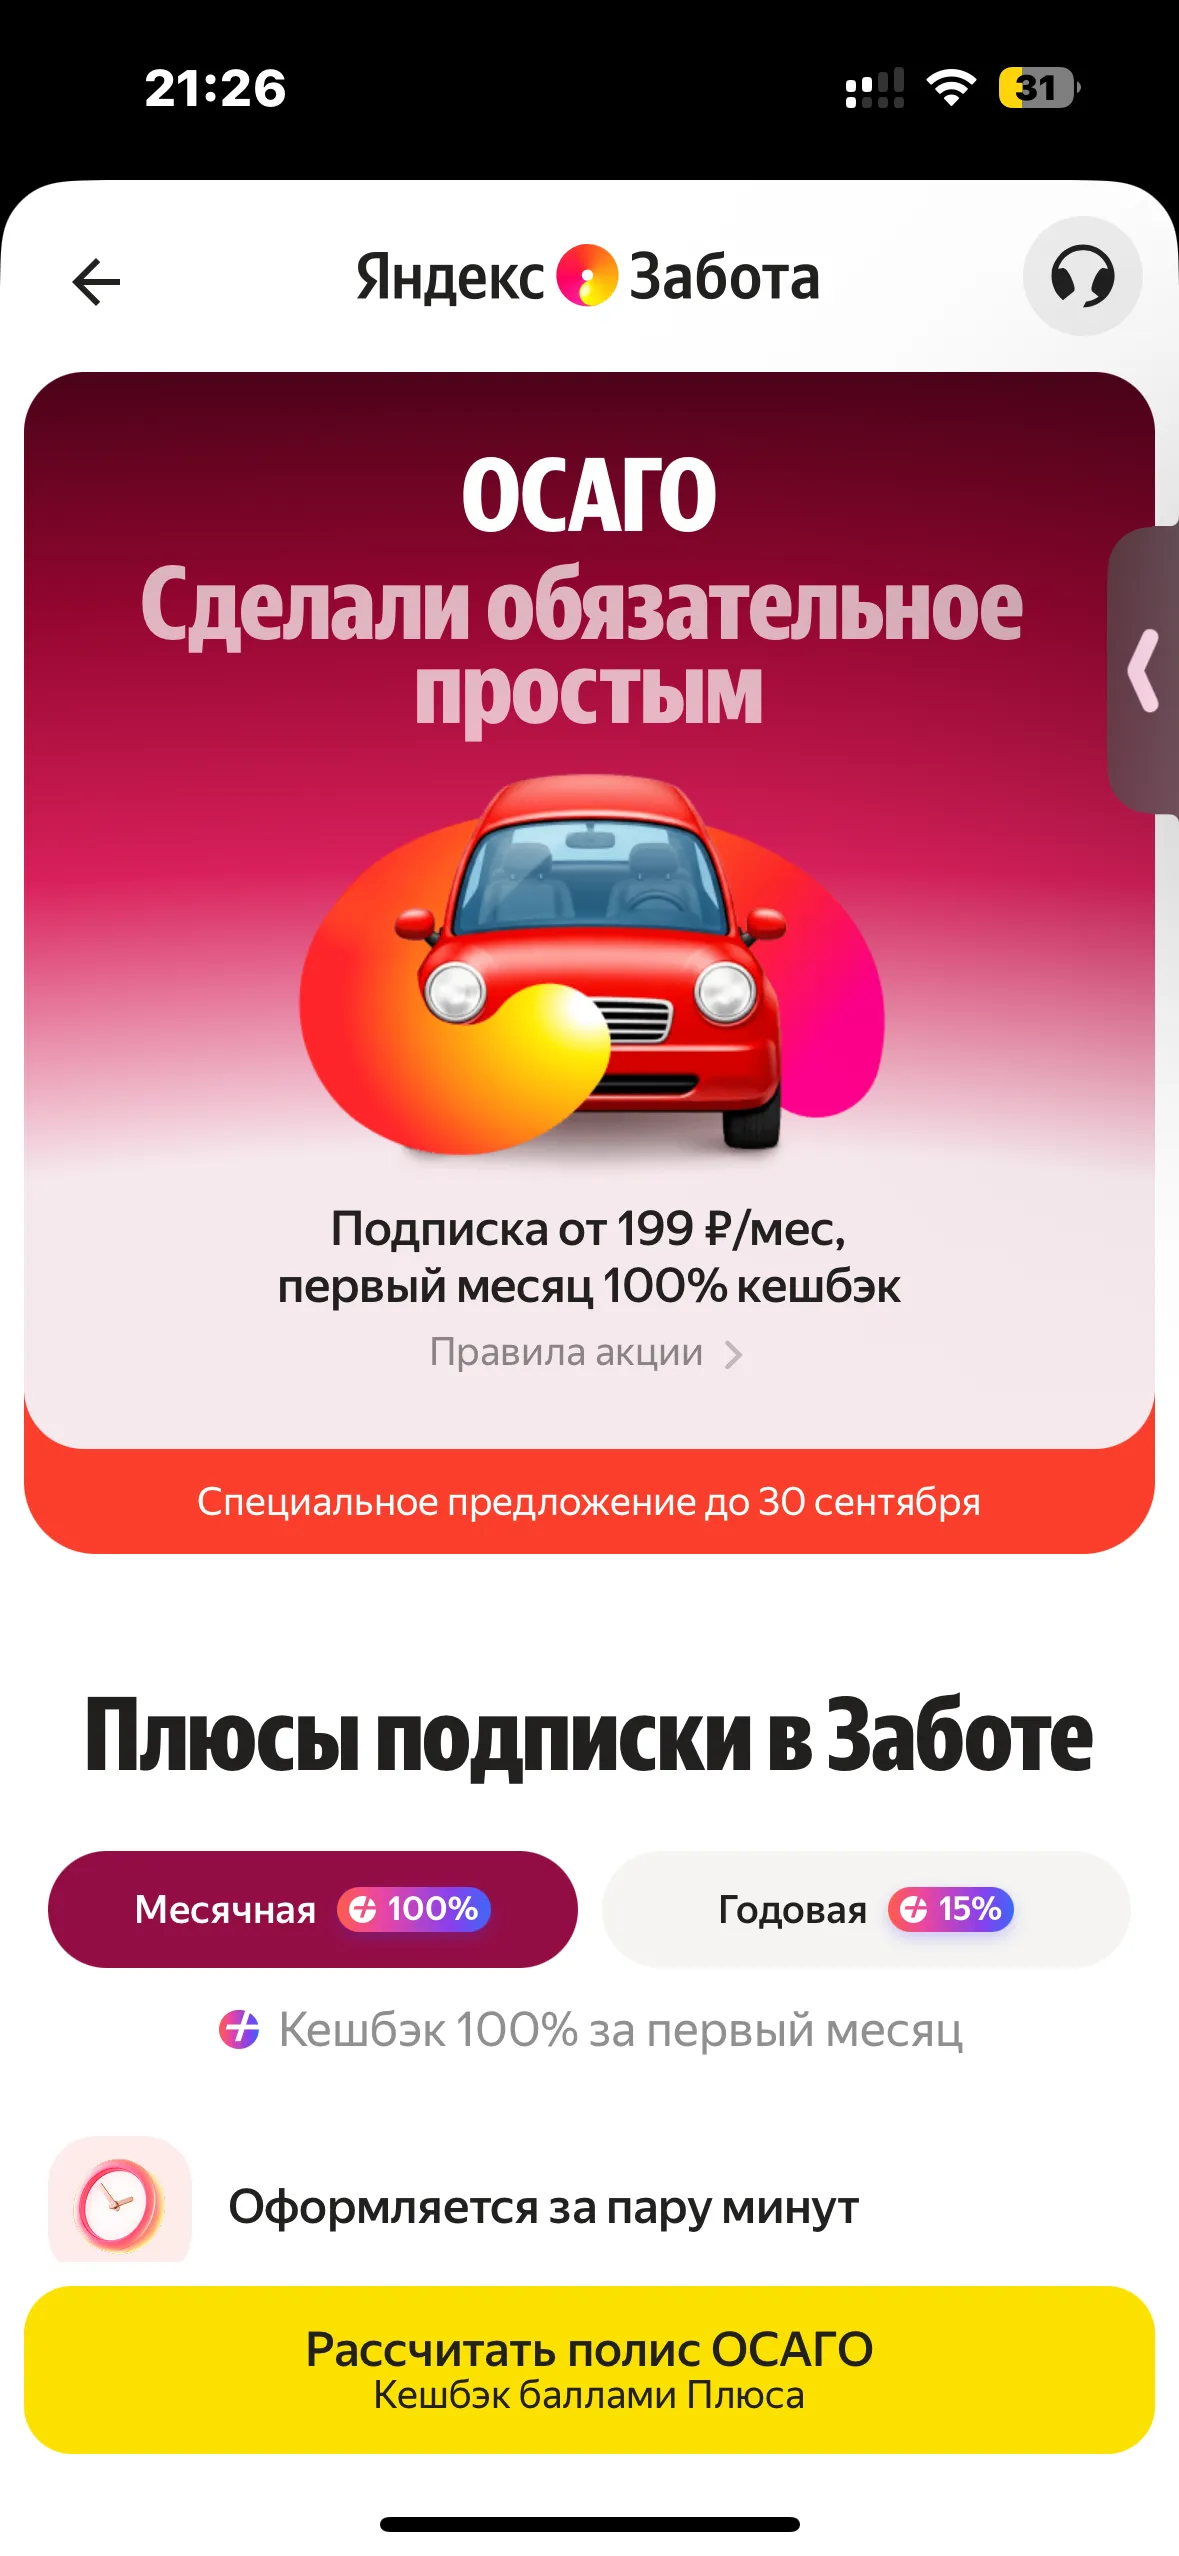
Подписка ОСАГО в «Яндекс Забота» - это способ оформить обязательную автостраховку не единым платежом за год, а помесячно. Это промо‑предложение сервиса: подписка от 199 рублей в месяц, при этом за первый месяц обещают 100% кешбэк баллами Плюса. Акция действует до 30 сентября.
Были моменты, когда и я мечтала о приобретении собственного транспортного средства и даже откладывала на это денежные средства. Я видела себя мчащейся за рулем красивой красной машины, причем сначала это был скромный ДЭО Матис, потом Тойота, и, чего уж мелочиться, пятидверная Инфинити FX55. В какой-то момент я села и решила посчитать, во сколько мне обойдется не только покупка, но и содержание машины.
Когда у меня появилась машина, я примерно представлял основные расходы: бензин, страховка, иногда мойка и периодическое обслуживание. Казалось, что если машина исправна, то какие-то серьёзные траты возникают достаточно редко.
Моим клиентом он стал уже после того, как произошёл страховой случай и страховая отказала ему в выплате. Он обратился ко мне за консультацией: хотел понять, почему за страховку он исправно платил, а когда понадобилась помощь, денег не получил.
Когда я только купил машину, я думал, что осень — это просто смена резины. Но на практике оказалось, что за сентябрь и октябрь я спокойно трачу 15-20 тысяч рублей, и большая часть этих денег уходит незаметно. Сейчас я планирую бюджет заранее, чтобы в ноябре не хвататься за голову.
Август подтвердил звание не лучшего месяца для рубля, национальная валюта снизилась, а вместе с этим повышаются риски подорожания некоторых товаров/услуг, как на этом не потерять:
Всегда думал, что ОСАГО — это неизбежная статья расходов, которую невозможно уменьшить. Ну, платишь, и платишь. Пока однажды мой полис не подорожал сразу на 40%. Тогда я решил, что пора разобраться, из чего вообще складывается цена, и оказалось, что я годами платил больше, чем мог бы.
АО СК «РСХБ-Страхование» осуществило страховую выплату по договору страхования сельскохозяйственных животных с государственной поддержкой агропредприятию в Свердловской области.
Основная идея заключается в том, чтобы повысить максимальную сумму страховой выплаты, которая давно не пересматривалась и потеряла актуальность из-за инфляции и роста цен на запчасти. Однако, по мнению сенатора Николая Журавлева, это повышение должно быть частью комплексного пакета мер, включающего борьбу с недобросовестными автоюристами. Об этом сообщает »Парламентская газета».