


Кредиты в России в сентябре 2026: почему ставки не падают вслед за ключевой
Банк России 11 сентября 2026 года, по прогнозам 18 из 19 опрошенных экспертов, сохранит ключевую ставку на уровне 14% годовых. Альтернативный сценарий - символическое снижение на 0,25 п.п., до 13,75%. Казалось бы, кредиты должны дешеветь. Но на практике этого не происходит.
Почему банки не спешат снижать ставки
Главная причина - стоимость фондирования. Многие банки всё ещё обслуживают вклады, открытые под высокие проценты в 2024–2025 годах. Пока срок этих депозитов не закончится, банки не могут дешево привлекать деньги и, соответственно, дешево их выдавать. Дополнительное давление оказывает рост просрочки и отток средств населения со счетов.
Ипотека: дорого и без просвета
Средневзвешенные ставки по рыночной ипотеке в начале сентября 2026 года достигли 18,7% - как на первичном, так и на вторичном рынке. Диапазон предложений банков - от 15,9% до 19,45% годовых. Льготные программы (семейная, IT, дальневосточная) остаются на уровне 6%, но доступ к ним ограничен требованиями к заёмщикам. ВТБ с 8 сентября поднял минимальный взнос по ипотеке на новостройки до 40,1%.
Потребительские кредиты: снижение есть, но слабое
Реальные ставки по потребительским кредитам доходят до 30% годовых, хотя с начала 2026 года ключевая ставка снизилась почти на 2 п.п.. В среднем по рынку ставки опустились ниже 30%, но до комфортных уровней ещё далеко.
Автокредиты: лидер роста
Август 2026 года стал рекордным месяцем для автокредитования: выдачи выросли на 11,2% к июлю и достигли 183,7 млрд рублей. Средний чек - 1,58 млн рублей, что на 9% выше прошлогоднего. За январь–август выдано 1,24 трлн рублей, на 28,9% больше, чем годом ранее.
Рефинансирование: новый тренд
Спрос на рефинансирование растёт стремительно. В первом полугодии 2026 года клиенты НОВИКОМа обращались за рефинансированием в 3,2 раза чаще, чем годом ранее. Ипотеку там можно рефинансировать по ставке от 16,3%, потребительские кредиты - от 17,5%.
В итоге
Кредиты в России дешевеют, но медленнее, чем хотелось бы. Банки сначала должны дождаться устойчивого замедления инфляции и снижения стоимости фондирования. Более ощутимое удешевление возможно ближе к концу 2026 года, если ЦБ продолжит смягчать политику.

Финальная тема конкурса — про сбережения. ЦБ РФ провел сентябрьское заседание по ключевой ставке, и теперь самое время обсудить, что делать с деньгами дальше.

Мы подвели итоги конкурса по финансовой истории России. Пришло время назвать правильные годы, вспомнить, как все было, и объявить победителей.



Вайлдберриз Банк решил продлить акцию с кэшбеком 5% на все покупки.


С июля 2025 года льготные категории граждан могут открыть специальный социальный вклад в системно значимых банках. Данный продукт позволяет выгодно сохранять сбережения, но имеет лимиты.


Относительно недавно я стала клиентом нескольких банков, в которых еще не оформляла вклад или накопительный счет. Обычно новым клиентам банк дарит повышенную процентную ставку по накоплениям. Так ли это на самом деле? Я рассмотрела и сравнила предложения по вкладам и накопительным счетам в новых для себя банках

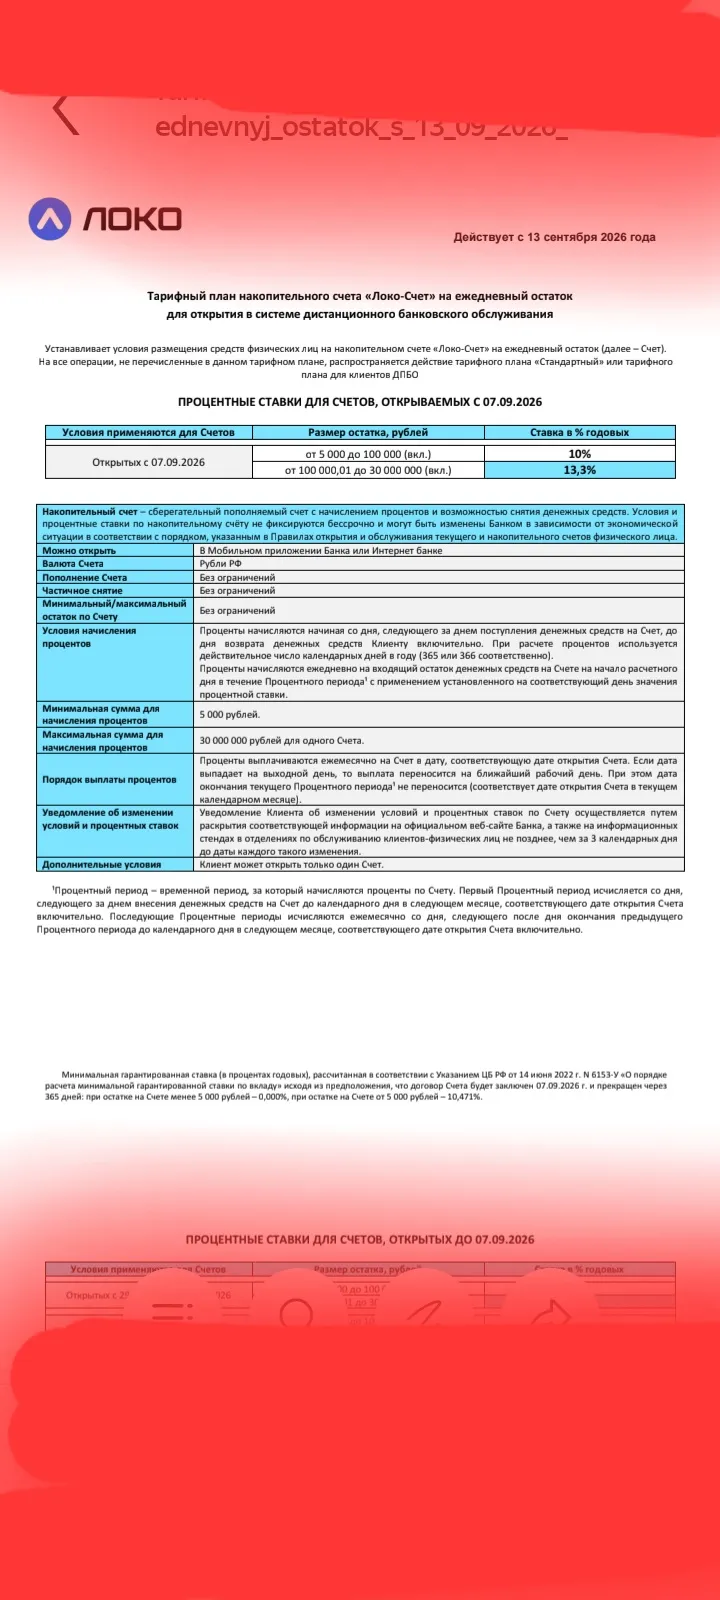
Банк Локо снижает % ставки по своим НС с 13.09 Снижение коснется ВСЕХ , в том числе и открытым, ранее НС, т.к снижается базовая ставка. Снижение , считаю , что существенное , до -2% по некоторым счетам из линейки.

Вайлдберриз Банк продлил до 31.10.2026 акцию, в рамках которой держателям дебетовой карты «Мир» начисляется кэшбэк 5% за любые покупки.
Челябинвестбанк начисляет 500 рублей за покупки по дебетовой карте «Мир с кешбэком» в рамках акции «500 с плюсом» при оформлении карты до 31.12.2026 и совершении по ней покупок на сумму не менее 5 000 рублей до конца календарного месяца, следующего за месяцем получения карты.
Коллеги, добрый день.
Мы привыкли к тому, что финансовая погода меняется по несколько раз в год, но осень 2026-го диктует свои, довольно жесткие правила игры. На календаре сентябрь, а ключевая ставка Банка России замерла на отметке 14% годовых (установлена с 24 июля). Следующее решение регулятора ожидается уже 11 сентября
Прошу Вас поделиться, какие именно банки на сегодняшний день рассматривают в качестве источника дохода зарплату от иностранного работодателя?
🎊 Сегодня замечательный день для нашей команды.

У многих людей есть привычка держать все свои свободные деньги на одной основной дебетовой карте, куда приходит зарплата. На ней может лежать и сумма на текущие расходы, и заначка на отпуск, и неприкосновенный запас на черный день. С точки зрения повседневного удобства это кажется идеальным решением: все финансы под рукой, баланс всегда перед глазами, и не нужно совершать лишних переводов. Однако с точки зрения финансовой грамотности такое поведение - это серьезная ошибка, из-за которой...
Банк ВТБ изменил условия привлечения денежных средств на вклад ,, ВМЕСТЕ ,, введя новые сроки и повысил % ставку на сроке 181день. Итак : 90дней- 13, 5% , 181день-13, 5% ,370дней- 13% , 90дней- 15% ( с ограничением суммы , до 50т ₽ . Можно открыть только1 вклад).
ГПБ снижает % ставки по архивным НС с 13 сентября.