


Почему доходность облигации выше купона: разбираем цену и дисконт
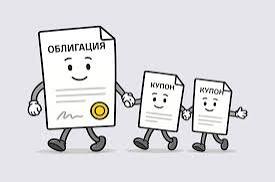
Многие начинающие инвесторы при выборе облигаций смотрят прежде всего на размер купона. Если указано 15% годовых, кажется, что именно столько и получится заработать. Но купон и реальная доходность облигации — разные вещи.
На итоговый финансовый результат влияет не только размер регулярных выплат, но и цена покупки бумаги, а также разница между этой ценой и номиналом, который инвестор получит при погашении.
Из чего складывается доход
Доход от облигации формируется сразу из нескольких составляющих.
Купон — регулярная выплата, которую получает владелец бумаги. Он может быть фиксированным, плавающим или привязанным к определённому показателю, например инфляции.
Цена покупки — сумма, которую инвестор платит за облигацию на рынке. Она может быть равна номиналу, находиться ниже него или превышать его.
Дисконт или премия — разница между ценой покупки и номинальной стоимостью бумаги.
Если облигация номиналом 1 000 рублей куплена за 920 рублей и удерживается до погашения, инвестор получит 1 000 рублей. Разница в 80 рублей дополнительно увеличит результат.
Но возможна и обратная ситуация. При покупке облигации за 1 050 рублей инвестор при погашении обычно получит номинал — 1 000 рублей. Переплата в этом случае уменьшит итоговую доходность.
Почему купон не равен доходности
У одной облигации может быть сразу несколько показателей доходности.
Купонная доходность показывает размер выплат относительно номинала.
Текущая доходность учитывает рыночную цену бумаги.
Однако наиболее полную картину даёт доходность к погашению — YTM. Этот показатель учитывает будущие купонные выплаты и разницу между текущей ценой покупки и суммой, которую инвестор получит при погашении.
Например, облигация может иметь купон 15%, но продаваться дороже номинала. В таком случае реальная доходность для нового покупателя окажется ниже, поскольку часть вложенных денег будет потеряна из-за покупки с премией.
Именно поэтому при сравнении разных облигаций недостаточно смотреть только на размер купона.
Как ключевая ставка влияет на цену
Рынок облигаций тесно связан с изменением процентных ставок.
При росте ключевой ставки новые выпуски могут предлагать более высокую доходность. На этом фоне ранее выпущенные облигации с низким фиксированным купоном часто становятся менее привлекательными, а их цена снижается.
При снижении ставок ситуация может быть обратной. Бумаги с более высоким купоном становятся интереснее, и их рыночная стоимость способна вырасти.
Особенно чувствительны к изменению ставок длинные облигации. Они могут сильнее вырасти в цене при снижении ставок, но при новом росте ставки также способны заметно потерять в стоимости.
О чём ещё важно помнить
При покупке облигаций на вторичном рынке инвестор обычно платит не только цену самой бумаги, но и накопленный купонный доход — НКД. Это часть будущего купона, которую предыдущий владелец уже успел накопить. После выплаты купона эта сумма фактически возвращается новому владельцу.
Отдельное внимание стоит уделять облигациям с офертой. В таких выпусках условия могут предусматривать досрочный выкуп или изменение дальнейших параметров бумаги. Поэтому иногда инвесторы оценивают не только YTM, но и доходность до ближайшей оферты или наиболее неблагоприятного предусмотренного сценария.
Главное, что стоит запомнить
Размер купона — это только одна из составляющих дохода по облигации. Не менее важны цена покупки и то, будет ли бумага приобретена с дисконтом или премией.
Поэтому перед покупкой облигации стоит смотреть прежде всего на доходность к погашению (YTM), а также учитывать срок обращения, кредитный риск эмитента и возможные оферты.
Высокий купон сам по себе ещё не означает высокую итоговую доходность. Иногда облигация с меньшим купоном, купленная значительно ниже номинала, может оказаться выгоднее бумаги с привлекательной на первый взгляд ставкой выплат.

Продолжаем конкурс постов. Напоминаем правила: подпишитесь на указанное сообщество Диалога, напишите пост на заданную тему, опубликуйте ссылку в комментарии под этим постом и собирайте лайки. Полные условия — в первом конкурсном посте.

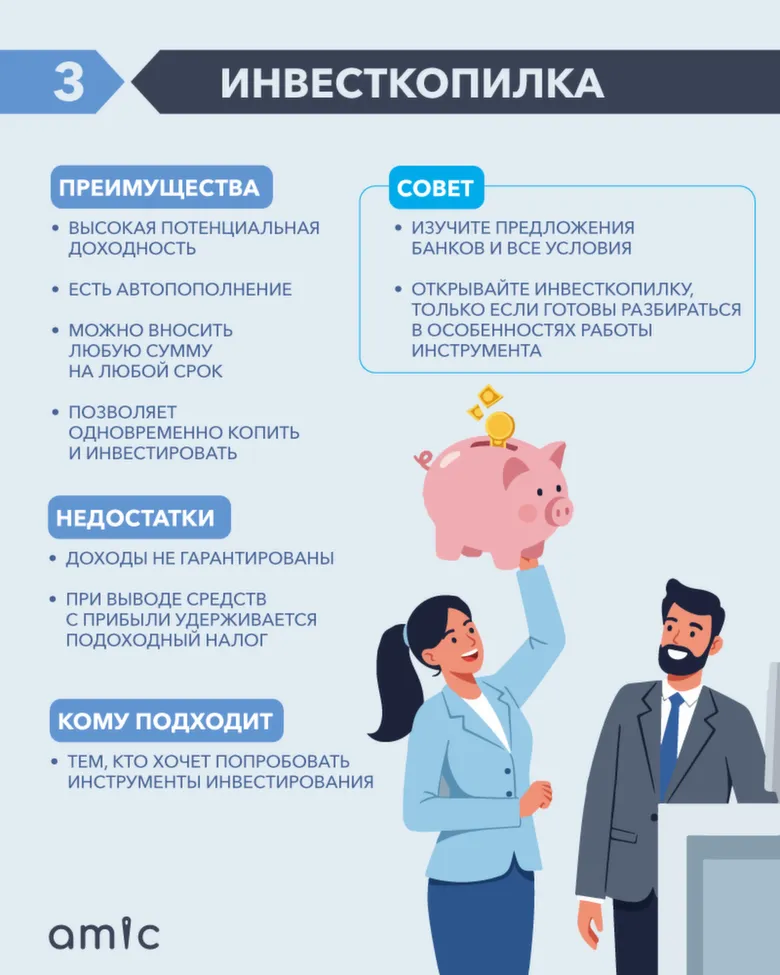
Инвесткопилка - это специальный счет, который помогает решить две задачи одновременно: копить деньги и инвестировать их. При этом вам не нужно разбираться в инвестициях и тратить время на изучение компаний: на счете все происходит автоматически
Начнем с того, что вычет может получить человек не только за образование для себя, но и для детей, братьев, супруга . Давайте рассмотрим кто и как может воспользоваться этой льготой
Ставка ЦБ осталась прежней, 14%. Интересно было узнать как же поступят банки после сохранения ставки?
Волатильность пугает новичков, но для опытного инвестора это шанс: на резких колебаниях можно заработать, если грамотно диверсифицировать портфель и не поддаваться панике. Главное — опираться на анализ, а не на эмоции.
Насмотревшись графиков, я решила, что держать деньги на спокойном вкладе под 16% годовых — удел слишком скучных. Захотелось динамики. Залила на брокерский счет свободные 100 тыс. рублей, открыла график акций и включила режим «волка с Уолл-стрит». План выглядел надежным: беру на микро-спаде, ловлю отскок на полпроцента и сразу фиксирую прибыль.
Скорее всего, он будет выбирать между сохранением ключевой ставки и снижением на 25 б. п., до 13,75%, однако более вероятным сценарием выглядит пауза, говорит Алексей Корнев, портфельный управляющий УК «Альфа-Капитал».
🛒Ускорение базовой инфляции, начавшееся в июле, сохранилось и в августе. Текущих темпов снижения цен, судя по недельным данным, пока недостаточно, чтобы выйти на таргетируемые 4%. Снова ускорилось корпоративное кредитование. Темпы денежной массы М2 остаются около 13% при...
Каждый день в финансовых новостях мы видим экспертов, которые с уверенностью прогнозируют, куда завтра двинутся котировки акций, курсы валют или стоимость драгоценных металлов. Складывается впечатление, что рынок - это понятный механизм, графики которого можно просчитать с помощью интуиции или сложных математических формул. Однако еще в прошлом веке академическая наука доказала обратное, сформулировав Гипотезу эффективного рынка и Теорию случайных блужданий.Согласно этим концепциям, движение...
Текущий 2026 год заставил многих частных инвесторов серьезно задуматься о диверсификации своих портфелей. Наблюдая за высокой волатильностью на рынке ценных бумаг и постепенным снижением доходности по классическим банковским депозитам, я приняла решение перевести часть своего свободного капитала в более стабильные защитные активы. Мой выбор пал на инвестиционное золото, которое исторически демонстрирует отличные показатели в периоды глобальной экономической неопределенности. Перед покупкой я...
Для привлечения клиентов Альфа банк предлагает пригласить друга открыть карту, брокерский счет. За это дает вознагражденья. Кто-то покупает инвестиции, чтобы увеличить свой бюджет за счет акций и облигаций. Купить за 1000 рублей продать не ниже 1500 рублей- это прогноз.
Автор, тут-это просто ИГРА. Поясняю, свою позицию: участвовал в одной из акций в другом банке. Алгоритм действий: каждому участнику выполнившему условия акции присвоили номер , о чём его персонално извнстили. Розыгрыш проходил онлайн , с возможностью отслеживать наглядно. Итоги призёров в открытом доступе. По итогу: получил приз- 15т ₽.
В банковских и брокерских приложениях за последние годы появилось множество «удобных» сервисов: покупка ценных бумаг на мелкую сдачу, автоматическая покупка дробных акций от 100 рублей и инвесткопилки. Реклама обещает лёгкий старт: вы просто покупаете кофе, а оставшиеся копейки автоматически инвестируются в фонды или крупные компании.
Несколько лет назад я открыл ИИС, регулярно пополнял его и покупал российские облигации, акции и фонд денежного рынка. Сейчас счет подошел к моменту, когда возникает естественный вопрос: закрывать его или продолжать держать?
Хочу поделиться своим позитивным опытом работы с инвестиционным продуктом Альфа-Банка. В декабре я наконец решил зафиксировать прибыль после удачных сделок и вывести средства со своего брокерского счета. Как и любой инвестор, я ожидал, что процесс будет быстрым и техническим, но столкнулся с неожиданной ситуацией, которая, к счастью, только укрепила мое доверие к банку.
Непопулярное мнение: при зарплате 150 000 ₽ инвестиции могут быть почти бесполезны.


Помидоры 🍅🍅🍅 бросать не буду)) Ваша логика понятна, но в жизни этот выбор "или/или" часто становится оправданием, того чтобы вообще ничего не делать. У меня сейчас скромный доход (недавно вышла на пенсию), но есть очень и очень большая финансовая цель, в которой я уверена на все 200%. Я пашу (в прямом смысле слова) на неё каждый день, и достижение этой цели - просто вопрос времени. Поэт...
Финансовые рынки. Где торговать?
"Где торговать?" это всегда выбор ваш.
Я расскажу вам о том с чем сам работал на личной практике и что мы делали с моими клиентами.
Финансовые рынки имеют очень большие возможности для вас с точки зрения через кого именно вам совершать свои торговые операции.
Я бы здесь разделил все на локальных брокеров и международных брокеров. Брокерская компания это посредник между вами и самими финансовыми площадками, именно эти компании представляют вам доступ к...