


Защитная амнезия кошелька: почему мы искренне забываем свои траты
Баланс на банковской карте часто тает буквально на глазах, хотя крупных покупок за последнее время не было. Человек открывает мобильное приложение в полной уверенности, что там лежит приличная сумма, но экран упрямо показывает практически ноль. Первое подсознательное желание в такой ситуации - списать всё на техническую ошибку системы или действия хакеров. Однако детальное изучение истории операций показывает длинную цепочку мелких расходов, которые были совершены лично нами всего пару дней назад, но напрочь вычеркнуты из головы. Ученые-нейробиологи доказали, что это не обычная рассеянность. Наш разум обладает удивительным свойством - он умышленно блокирует воспоминания о расходах и долгах, чтобы уберечь нашу психику от лишней тревоги.
🧠 Почему расставание с деньгами вызывает у нас внутренний стресс
Чтобы понять этот процесс, исследователи провели эксперимент с использованием медицинских сканеров. Людям предлагали выбирать товары и оплачивать их, параллельно отслеживая активность нервной системы. Результаты оказались весьма неожиданными: в момент, когда человек отдает свои деньги (особенно наличные купюры), в его голове активируются те же самые зоны, которые отвечают за ощущение дискомфорта, тревоги и потерю важного ресурса. Организм воспринимает уменьшение баланса как угрозу своей стабильности. Поскольку наша психика стремится любой ценой сохранять внутреннее спокойствие, она включает механизмы психологической защиты. Самый простой и эффективный из них - быстрое вытеснение неприятных и тревожных воспоминаний из памяти.
💳 Как бесконтактная оплата стерла границы контроля
Век цифровых технологий нанес серьезный удар по нашей способности адекватно оценивать свое финансовое положение. Создатели современных платежных систем сделали всё, чтобы максимально сгладить тот самый внутренний дискомфорт от траты средств.Когда мы прикладываем к терминалу смартфон, пластиковую карту или оплачиваем покупку в интернете, реального расставания с купюрами не происходит. Для нашего восприятия это выглядит как легкое, приятное и совершенно незаметное действие - простое прикосновение к экрану. Но поскольку негативного сигнала в мозг не поступает, разум вообще не фиксирует этот момент как важное финансовое событие. В результате покупки совершаются автоматически, а реальное осознание ситуации приходит слишком поздно, вызывая сильное удивление при взгляде на итоговый баланс счета.
🛡️ Как вернуть контроль над собственной памятью
Обхитрить встроенную систему защиты от финансовых стрессов можно с помощью простых поведенческих привычек, которые возвращают транзакциям их былую весомость:
Включение звуковых и текстовых уведомлений. Настройте сообщения в телефоне так, чтобы после каждой покупки на экране крупно появлялась не просто списанная сумма, а именно остаток средств на карте. Разум должен четко видеть, как уменьшается общий объем его безопасного резерва.
Вечерний пятиминутный аудит. Сделайте железным правилом в конце каждого дня открывать банковское приложение и просто пролистывать список расходов за сутки. Это возвращает вытесненные за день тревожные воспоминания в активную память и разрушает опасную иллюзию богатства.
Визуализация долговых обязательств. Если у вас есть кредиты или рассрочки, не пытайтесь спрятать их графики подальше с глаз. Напротив, создайте простую визуальную шкалу на бумаге или виджет на экране телефона, где будет наглядно показано, какая часть обязательств уже закрыта, а какая еще осталась.
💡 Итог
Финансовая слепота и внезапная забывчивость после шопинга - это не признак безответственности, а естественный защитный барьер человеческого разума, пытающегося оградить нас от неприятных эмоций. Однако в современных реалиях эта биологическая особенность начинает работать против нас, помогая коммерческим компаниям незаметно опустошать наши счета. Успешное управление личным бюджетом требует осознанного преодоления этого ментального сопротивления. Возврат контроля над памятью о собственных расходах позволяет трезво оценивать свои возможности, избегать импульсивных долгов и строить действительно надежную и стабильную финансовую стратегию.

Пришло время подвести итоги конкурса, в котором вы писали свои прогнозы ключевой ставки ЦБ. Среди нас сразу 276 аналитиков были готовы к результатам. Именно столько участников угадали, что ставка сне изменилась и снова 14%!



Тема налогового вычета за обучение мне не очень близка, но опишу опыт своей родственницы.

Налоговый вычет за обучение ребёнка- это возврат части уплаченного вами НДФЛ( налога на доходы физических лиц).
Получить налоговый вычет за обучение можно через налоговую, в упрощенном порядке( дождаться, когда в "Личном кабинете налогоплательщика для физических лиц" появится предзаполненное заявление " или через работодателя.
Мы запустили во ВКонтакте опрос, который повлияет на наши посты в этой соцсети. Участники выбирают, на чем сделать акцент: вкладах, займах, страховке или других продуктах.
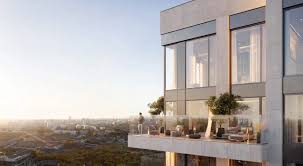
Выбирая новую квартиру или район для жизни, мы всегда обращаем внимание на инфраструктуру. Нам хочется, чтобы вокруг было красиво: современные пешеходные зоны, закрытые дворы без машин, лавочки, стильные вывески и кофейни на первых этажах. Застройщики называют это концепцией комфортной городской среды. Однако мало кто задумывается, что архитектура современных жилых комплексов - это гигантская коммерческая ловушка, спроектированная так, чтобы вы не могли дойти до дома, не потратив деньги. Прожива...
Хочу поделиться своим опытом получения налогового вычета за обучение. Раньше я почему-то думал, что это что-то сложное и ради относительно небольшой суммы не стоит связываться с налоговой. Оказалось, что зря.
Когда мы заводим домашнего питомца, мы рассчитываем получить верного друга, тепло и уют. Мы закладываем в бюджет стандартные расходы: привычный корм, плановые прививки и пару игрушек. Однако пушистые компаньоны обладают удивительным талантом - они умеют незаметно, но очень уверенно опустошать наши кошельки на суммы, которые изначально даже не снились. В сфере торговли это называется «эмоциональными покупками», а в жизни - нашей безграничной любовью к животным.
Ситуация: Заходишь в магазин после работы буквально за хлебом и молоком, а на кассе выкладываешь на ленту два полных пакета и отдаешь пару тысяч рублей. Самое интересное начинается дома: разбираешь покупки и искренне не понимаешь, зачем вообще была куплена третья пачка печенья по акции или очередной соус, который теперь будет месяцами стоять в холодильнике. В поведенческой экономике у этого явления есть четкое название - «шопинг-амнезия». Это состояние, когда человек тратит деньги на полном...
Разумное планирование бюджета является основой финансовой грамотности. В процессе шопинга принято сравнивать цены, искать промокоды и откладывать деньги на крупные приобретения. Однако маркетологи давно поняли, что логика и холодный расчет работают далеко не всегда. Самые прибыльные для бизнеса продажи совершаются тогда, когда у человека отключается рациональное мышление. И главным двигателем таких трат все чаще становится не радость от покупки, а скрытое чувство вины или неловкости, которое...
Налоги до 50%, но уровень жизни - один из самых высоких в мире. Как работает северная модель и почему её не могут скопировать другие?
Проценты, которые банк начисляет по вкладу, считаются доходом. В некоторых случаях с них нужно заплатить НДФЛ. Налог возникает не со всей суммы процентов, а только с той части, которая превышает установленный необлагаемый лимит.
В 1920 году в США вступила в силу 18-я поправка к Конституции, запретившая производство, продажу и транспортировку алкоголя. Это был «благородный эксперимент» - и он провалился с треском.
Сидим с семьей за обедом и приходит звонок. Снимаю трубку, а там мужской голос говорит мне о том, что в нашем доме планируется замена домофона, что домофон поставят завтра, а ключи будут готовы на следующий день, поэтому один день придется входить по временному коду доступа. Пока ключи не предадут кому-то из подъезда, о чем на двери подъезда будет размещено объявление.
Финансы под контролем: 5 правил, которые действительно работают в 2026 году
Финансовая грамотность россиян в 2025 году немного снизилась: индекс составил 12,61 балла из 21 возможного — на 0,16 балла меньше, чем годом ранее. При этом доля людей с низким уровнем выросла до 34%, а самой уязвимой группой остаётся молодёжь 18–34 лет. Если вы узнали себя в этих цифрах — вот пять конкретных шагов, которые помогут изменить ситуацию.
1. Начните с «подушки безопасности» — это ваш фундамент
Банк России...