


Финансовая архитектура: чему вкладчик может научиться у строителей соборов
Взаимодействие с современными цифровыми интерфейсами мобильного банкинга приучило нас к тому, что управление личным капиталом - это процесс сиюминутный, легкий и почти невесомый. Мы привыкли к секундным межбанковским переводам, мгновенным вспышкам кэшбэка на экране смартфона и возможности в один клик перераспределить ресурсы между дебетовыми картами и накопительными субсчетами. Деньги в 2026 году кажутся нам бесплотными цифровыми знаками, лишенными физической массы и объема.Однако если посмотреть на структуру создания устойчивого богатства сквозь призму истории, окажется, что законы личных финансов удивительным образом повторяют правила классической мировой архитектуры. Возведение надежной финансовой подушки безопасности и формирование инвестиционного ядра - это не хаотичный набор случайных транзакций, а полноценное капитальное строительство. Великие мастера средневековья, возводившие грандиозные готические соборы, которые стоят веками вопреки войнам, штормам и землетрясениям, руководствовались теми же фундаментальными принципами распределения нагрузок и защиты фундамента, которые определяют успех консервативного вкладчика сегодня.
Закладка фундамента и правило нерушимого основания
Строительство любого готического собора, устремленного шпилями в небо на десятки метров, всегда начиналось с невидимой, изнурительной и долгой работы глубоко под землей. Мастера закладывали колоссальный по объему фундамент из монолитных каменных глыб, тратя на этот этап годы кропотливого труда. Архитекторы прекрасно понимали: если сэкономить на основании, пожалеть связующего раствора или поторопиться, то вся гигантская конструкция здания в будущем неминуемо рухнет под собственным весом при малейшей просадке грунта. В современную эпоху персонального финтеха этот базовый закон архитектуры сплошь и рядом нарушается импульсивными потребителями. Мы стремимся сразу возвести красивые верхние этажи - бросаемся в рискованные инвестиционные инструменты, пытаемся ловить плавающие макроэкономические тренды или тратим операционный капитал на дофаминовый интернет-шопинг, совершенно не имея под ногами прочного основания.
Рациональный вкладчик обязан действовать как средневековый зодчий. Вашим нерушимым фундаментом должен стать монолитный накопительный счет с ежедневным расчетом процентов на фактический остаток. Каждая отложенная в день зарплаты копейка - это новый прочный камень, закладываемый в основание вашей личной финансовой безопасности. Деньги должны уходить в этот резерв первыми, до совершения любых повседневных трат, формируя неприкосновенный запас ликвидности, который застрахован от лагов рынка и способен удержать баланс вашей семейной системы в моменты любых внешних кризисов.
Система аркбутанов как распределение транзакционных нагрузок
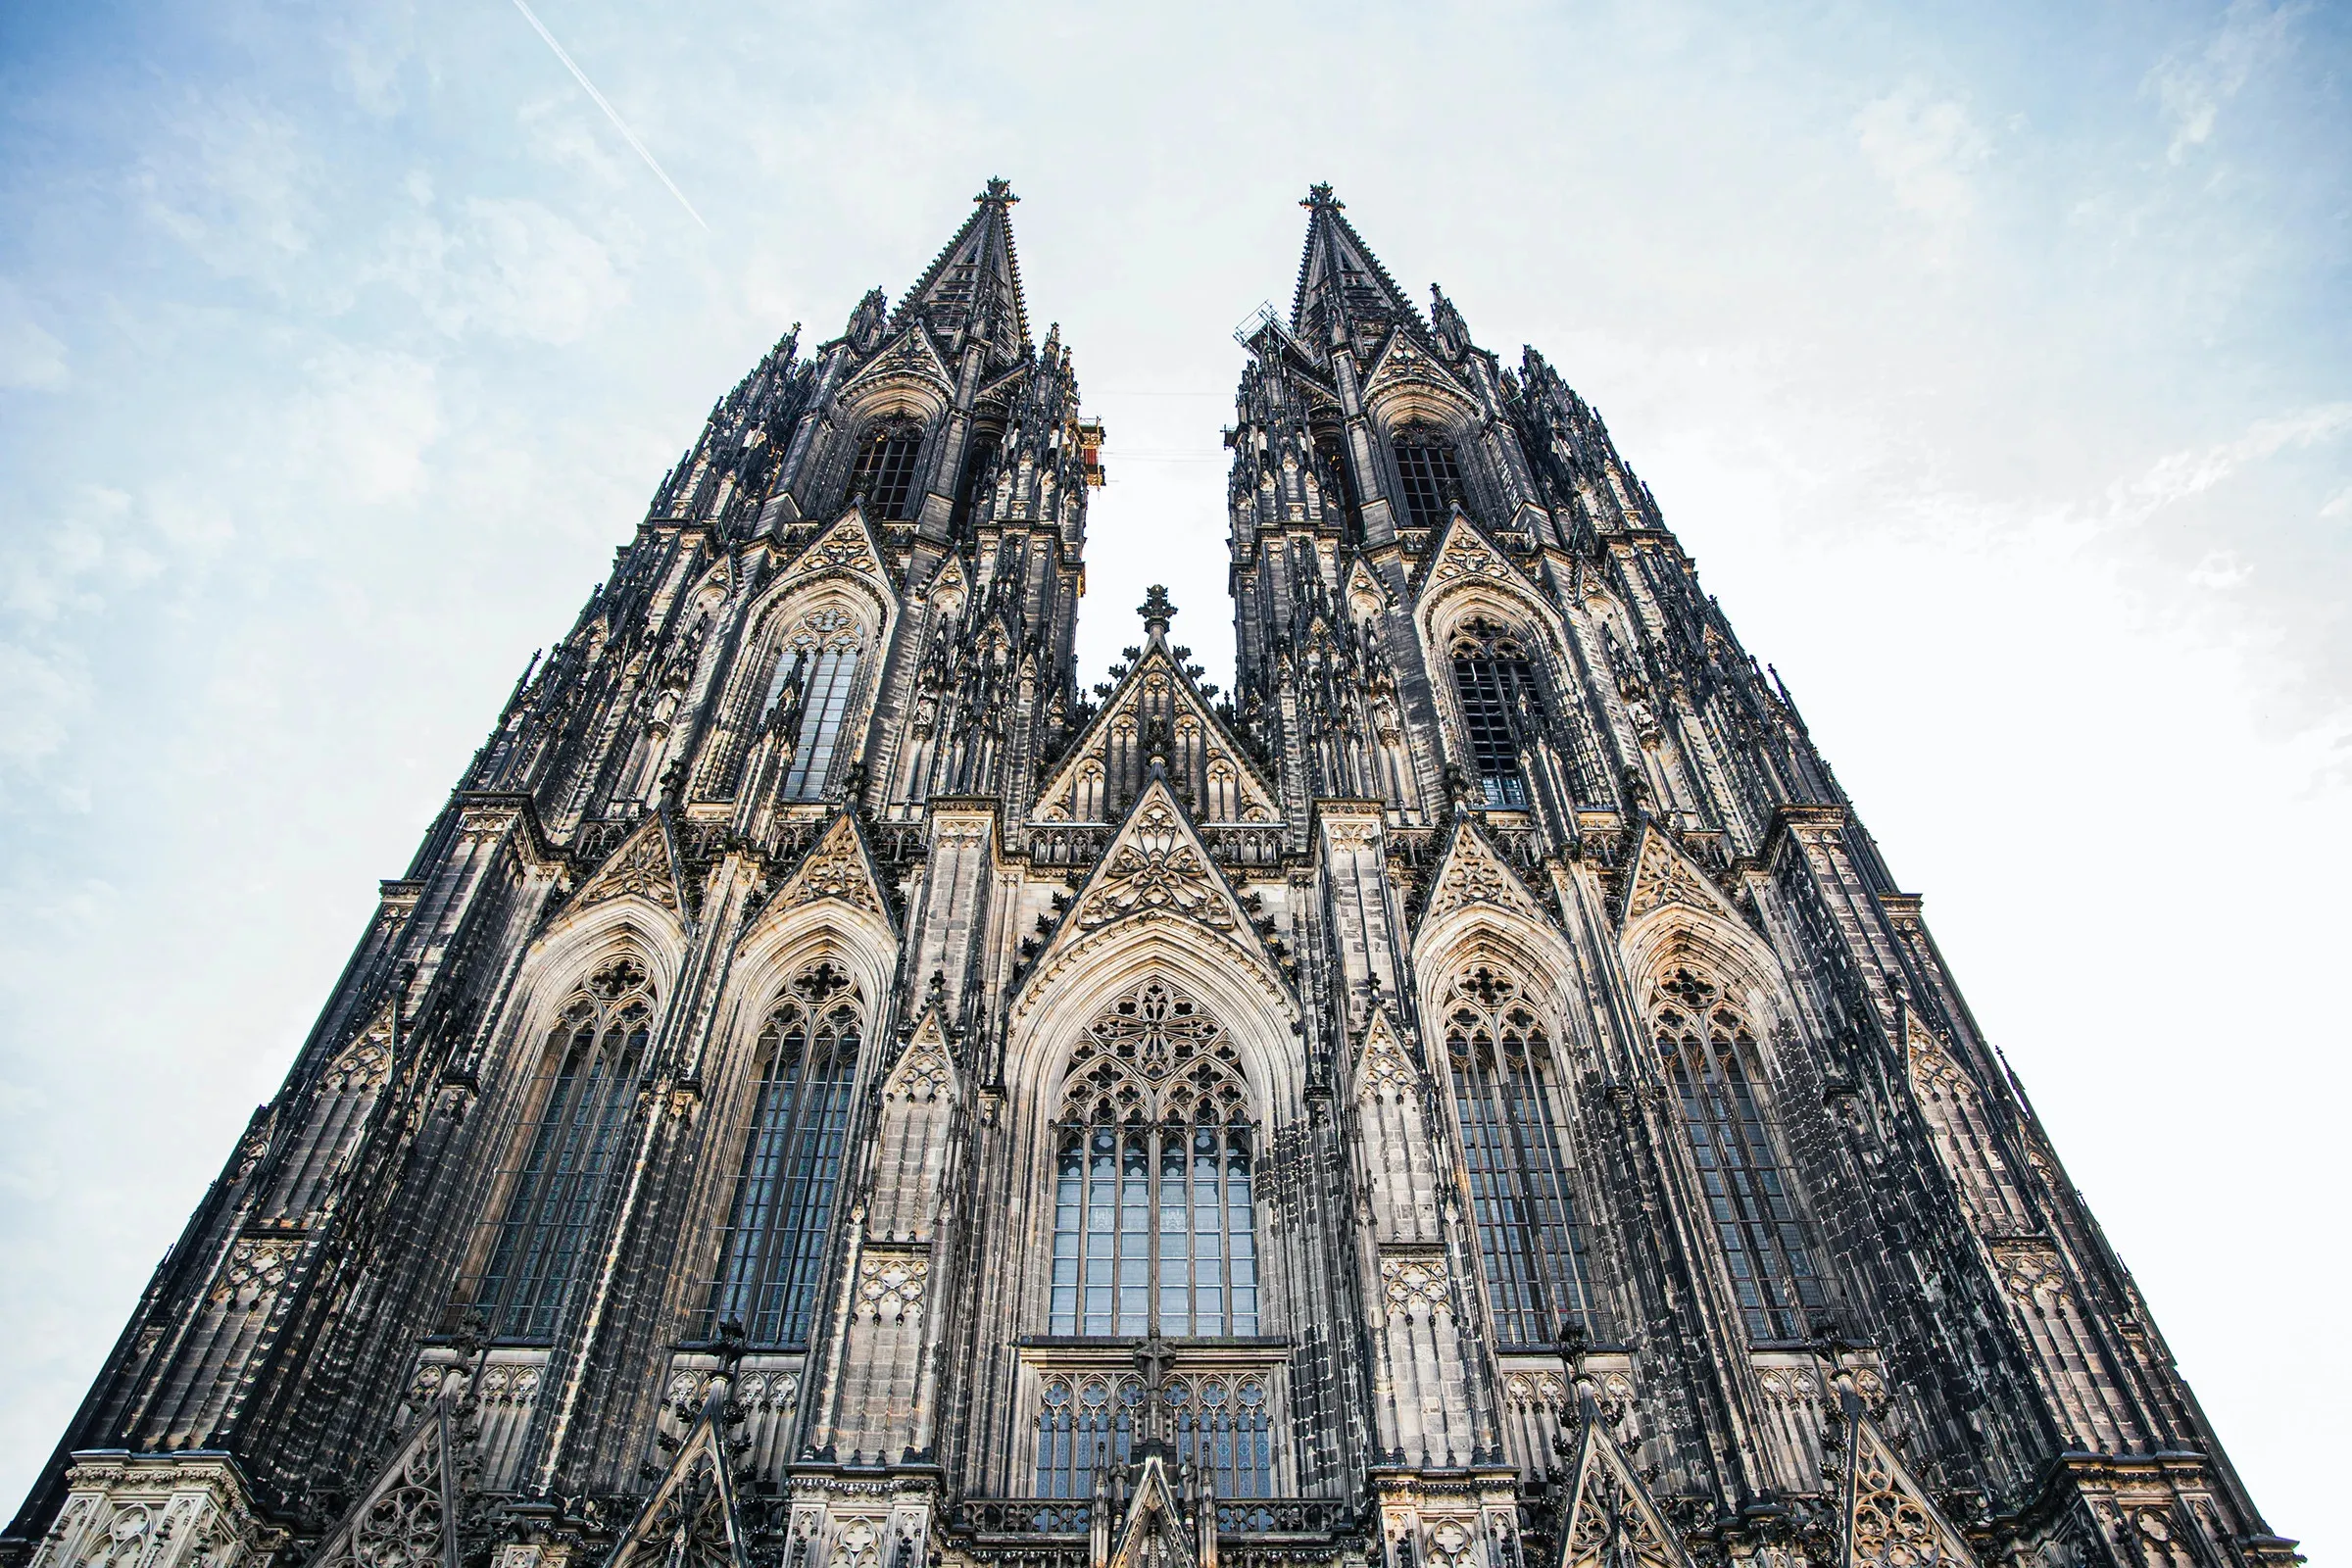
Главным инженерным прорывом готической архитектуры стало изобретение системы внешних распределительных арок и контрфорсов - аркбутанов. Древние строители осознали, что если колоссальный вес каменного свода будет давить исключительно на внутренние стены собора, они со временем просто раздвинутся в стороны, и крыша обрушится внутрь. Мастера вынесли опорные конструкции наружу, перенаправив разрушительное давление тяжелой кровли на внешние отдельно стоящие столбы. Это позволило сделать внутренние стены тонкими, изящными и прорезать в них огромные витражные окна.В мире розничных расходов этот закон распределения нагрузок нарушается нами регулярно, когда мы концентрируем все финансовые риски в одной точке.
Хранить все свободные операционные деньги на одной единственной дебетовой карте, к которой одновременно привязаны круглосуточные уличные транзакции, бесконтактные парковки, электронные чаевые в ресторанах и автоматические подписки на развлекательных сайтах - это аналог возведения собора без внешних опорных арок. Малейший технический сбой, скрытый кассовый лаг или ночной запрос торгового робота создают точечное разрушительное давление, способное принудительно увести карту в технический овердрафт и обнулить повышенную процентную ставку по вашим накопительным вкладам за весь расчетный месяц.
Выстройте жесткую финтех-архитектуру по принципу готических аркбутанов. Перенаправьте транзакционное давление на внешние, изолированные инструменты. Полностью удалите данные основной карты из всех интернет-магазинов и приложений в телефоне. Выпустите отдельную бесплатную виртуальную цифровую карту-буфер строго для повседневных микрорасчетов и розничных QR-платежей. Держите её баланс на нулевом уровне. Пополняйте этот операционный пластик из своего закрытого накопительного сейфа вручную непосредственно у прилавка, за одну минуту до прикладывания смартфона, переводя туда точную сумму чека до копейки. Все невидимые гравитационные волны сторонних сайтов физически упрутся в пустой баланс операционной карты, а ваше ядро сбережений останется под абсолютной защитой.
Бережем денежные средства
Для поддержания стопроцентной устойчивости своей финансовой архитектуры доведите до автоматизма три правила, которые спасают вековые сооружения от разрушения:
Защита от агрессивной внешней среды: Садовники и зодчие регулярно зачищали швы камней от сорных растений и мха. Раз в квартал заходите в настройки безопасности вашего мобильного банка в раздел «Связанные подписки» и принудительно отзывайте доступы у всех заброшенных интернет-сервисов, уничтожая ключи авторизации (Merchant Tokens) на серверах.
Укрупнение строительных блоков: Камни для собора обтесывались строго по единому стандарту. Откажитесь от хаотичного дробления мелких сумм по десяткам разных карманов. Математические правила округления софта принудительно обрезают дробные части процентов вниз до копейки, что на масштабе года урезает общую эффективность ваших инвестиций.
Уважение к временным циклам: Раствор между каменными блоками собора сох годами, прежде чем строители приступали к возведению следующего яруса. Не дергайте сберегательные продукты частыми транзитами, дайте ликвидности отлежаться на счетах с ежедневным начислением базы, позволяя сложному проценту спокойно формировать пассивный доход.
Сделаем вывод
Строительство личного благосостояния и успешное формирование семейного бюджета в цифровую эпоху - это не изнурительный отказ от всех жизненных благ, а хладнокровное, поэтапное возведение прочной и защищенной архитектурной системы. Монолитный фундамент крупных накопительных вкладов, вынос транзитных нагрузок на изолированные внешние виртуальные инструменты и уважение к временным циклам капитализации - это те самые законы архитектуры, которые защищают кошелек от инфляционного сжатия. Рациональное использование изолированных виртуальных карт-буферов, ручной контроль лимитов на списание, своевременный отзыв выданных токенов авторизации внутри мобильного банка и парковка основного капитала на накопительных счетах с ежедневным расчетом базы гарантируют абсолютную кибербезопасность ваших накоплений, юридическую чистоту всех операций и стопроцентную неприкосновенность вашего личного семейного бюджета на долгие века.

Пришло время подвести итоги конкурса, в котором вы писали свои прогнозы ключевой ставки ЦБ. Среди нас сразу 276 аналитиков были готовы к результатам. Именно столько участников угадали, что ставка сне изменилась и снова 14%!



Тема налогового вычета за обучение мне не очень близка, но опишу опыт своей родственницы.

Налоговый вычет за обучение ребёнка- это возврат части уплаченного вами НДФЛ( налога на доходы физических лиц).
Получить налоговый вычет за обучение можно через налоговую, в упрощенном порядке( дождаться, когда в "Личном кабинете налогоплательщика для физических лиц" появится предзаполненное заявление " или через работодателя.
Мы запустили во ВКонтакте опрос, который повлияет на наши посты в этой соцсети. Участники выбирают, на чем сделать акцент: вкладах, займах, страховке или других продуктах.
Многие слышали про ключевую ставку, но не всегда понимают, как она реально отражается на кошельке. Давайте разберём на простых примерах! 👇
Баланс на банковской карте часто тает буквально на глазах, хотя крупных покупок за последнее время не было. Человек открывает мобильное приложение в полной уверенности, что там лежит приличная сумма, но экран упрямо показывает практически ноль. Первое подсознательное желание в такой ситуации - списать всё на техническую ошибку системы или действия хакеров. Однако детальное изучение истории операций показывает длинную цепочку мелких расходов, которые были совершены лично нами всего пару дней...
Выбирая новую квартиру или район для жизни, мы всегда обращаем внимание на инфраструктуру. Нам хочется, чтобы вокруг было красиво: современные пешеходные зоны, закрытые дворы без машин, лавочки, стильные вывески и кофейни на первых этажах. Застройщики называют это концепцией комфортной городской среды. Однако мало кто задумывается, что архитектура современных жилых комплексов - это гигантская коммерческая ловушка, спроектированная так, чтобы вы не могли дойти до дома, не потратив деньги. Прожива...
Хочу поделиться своим опытом получения налогового вычета за обучение. Раньше я почему-то думал, что это что-то сложное и ради относительно небольшой суммы не стоит связываться с налоговой. Оказалось, что зря.
Когда мы заводим домашнего питомца, мы рассчитываем получить верного друга, тепло и уют. Мы закладываем в бюджет стандартные расходы: привычный корм, плановые прививки и пару игрушек. Однако пушистые компаньоны обладают удивительным талантом - они умеют незаметно, но очень уверенно опустошать наши кошельки на суммы, которые изначально даже не снились. В сфере торговли это называется «эмоциональными покупками», а в жизни - нашей безграничной любовью к животным.
Ситуация: Заходишь в магазин после работы буквально за хлебом и молоком, а на кассе выкладываешь на ленту два полных пакета и отдаешь пару тысяч рублей. Самое интересное начинается дома: разбираешь покупки и искренне не понимаешь, зачем вообще была куплена третья пачка печенья по акции или очередной соус, который теперь будет месяцами стоять в холодильнике. В поведенческой экономике у этого явления есть четкое название - «шопинг-амнезия». Это состояние, когда человек тратит деньги на полном...
Разумное планирование бюджета является основой финансовой грамотности. В процессе шопинга принято сравнивать цены, искать промокоды и откладывать деньги на крупные приобретения. Однако маркетологи давно поняли, что логика и холодный расчет работают далеко не всегда. Самые прибыльные для бизнеса продажи совершаются тогда, когда у человека отключается рациональное мышление. И главным двигателем таких трат все чаще становится не радость от покупки, а скрытое чувство вины или неловкости, которое...
Налоги до 50%, но уровень жизни - один из самых высоких в мире. Как работает северная модель и почему её не могут скопировать другие?
Проценты, которые банк начисляет по вкладу, считаются доходом. В некоторых случаях с них нужно заплатить НДФЛ. Налог возникает не со всей суммы процентов, а только с той части, которая превышает установленный необлагаемый лимит.
В 1920 году в США вступила в силу 18-я поправка к Конституции, запретившая производство, продажу и транспортировку алкоголя. Это был «благородный эксперимент» - и он провалился с треском.