


Как я оформляю ОСАГО, чтобы не переплачивать: мой опыт.
ОСАГО — это тот расход на автомобиль, от которого никуда не деться. Каждый год приходится заново оформлять полис, и каждый раз возникает один и тот же вопрос: почему цена снова изменилась и можно ли было заплатить меньше?
Раньше я относился к этому довольно просто: заканчивался полис — находил первый подходящий вариант и оформлял. Но после нескольких лет за рулём понял, что стоимость ОСАГО складывается не просто из желания страховой компании назвать любую цифру. На неё влияет целый набор факторов, и некоторые из них водитель действительно может контролировать.
Первое, что я для себя понял, — не стоит оформлять ОСАГО в первой попавшейся страховой. У разных компаний итоговая стоимость может отличаться, поэтому перед покупкой лучше сравнить предложения. При этом я всегда проверяю, что речь именно об официальном оформлении полиса, а не о сомнительном предложении с подозрительно низкой ценой.
Второй момент — КБМ. Для меня именно с ним было больше всего вопросов. Коэффициент бонус-малус напрямую связан со страховой историей водителя: если ездить без аварий и страховых выплат по своей вине, со временем можно получить более выгодный коэффициент.
Поэтому я стараюсь регулярно проверять свою страховую историю. Особенно это актуально, если у человека менялась машина, страховая компания или были какие-то ошибки при оформлении. Иногда кажется, что цена полиса просто неожиданно выросла, а на самом деле проблема может быть в том, что страховая история отображается не так, как должна.
Третий момент — стаж и возраст водителя. Здесь уже особо не схитришь: это реальные данные, которые со временем меняются сами. Но я внимательно проверяю все данные перед оформлением. Одна ошибка в информации о водителе может привести к неправильному расчёту стоимости, а исправлять её после оформления бывает гораздо неприятнее.
Отдельно стоит сказать про регион регистрации автомобиля. На стоимость ОСАГО он тоже влияет. В разных регионах коэффициенты отличаются, поскольку статистика аварийности и страховых выплат различается. Поэтому цена одного и того же автомобиля для двух водителей из разных регионов вполне может получиться разной.
Я раньше вообще не задумывался об этом и считал, что стоимость ОСАГО определяется в основном маркой и мощностью автомобиля. На практике всё намного интереснее.
Ещё одна вещь, которую я стараюсь делать, — не откладывать оформление до последнего дня. Когда полис заканчивается завтра, уже не до сравнений и проверки информации: хочется просто быстрее всё оформить. А когда начинаешь заниматься этим заранее, есть время спокойно проверить данные, сравнить варианты и разобраться, почему получилась именно такая сумма.
При этом я не пытаюсь экономить любой ценой. ОСАГО — не тот случай, когда стоит гнаться за самой низкой цифрой и соглашаться на непонятные схемы. Полис должен быть настоящим и корректно оформленным. Экономия в несколько сотен рублей совершенно не стоит проблем, которые могут возникнуть после ДТП.
А вот проверить свою страховую историю, КБМ и внимательно посмотреть, из чего сложилась стоимость, я считаю вполне нормальным способом не переплачивать.
Например, когда приходит время продлевать ОСАГО, мой порядок действий примерно такой:
- Проверяю срок действия текущего полиса.
- Проверяю данные автомобиля и водителей.
- Смотрю свою страховую историю и КБМ.
- Сравниваю стоимость полиса у разных страховщиков.
- Проверяю итоговые данные перед оплатой.
- Оформляю полис только через нормальный официальный канал.
И ещё один вывод, который я сделал за время владения автомобилем: экономия на ОСАГО начинается не в момент оплаты, а гораздо раньше.
Если ездить аккуратно, не попадать в аварии, следить за своей страховой историей и не лениться сравнивать предложения, можно хотя бы не переплачивать из-за собственной невнимательности.
Конечно, стоимость полиса всё равно может вырасти. Тарифы меняются, меняются коэффициенты, меняется возраст и стаж водителя, появляются новые правила. Поэтому универсального способа оформить ОСАГО «дёшево навсегда» нет.
Но потратить 10–15 минут на проверку КБМ и сравнение предложений перед оформлением — для меня гораздо лучше, чем просто нажать первую кнопку «Купить» и потом удивляться, почему полис оказался дороже, чем в прошлом году.
А вы перед оформлением ОСАГО сравниваете предложения или обычно продлеваете полис там же, где оформляли в прошлый раз?
Ассоциация менеджеров и ИД «Коммерсантъ» представили 27-й ежегодный рейтинг «https://www.kommersant.ru/apps/77/316">Топ-1000 российских менеджеров». По итогам рейтинга сразу четыре руководителя «Абсолют Страхование» стали лидерами в своих профессиональных категориях.
15 сентября «Ингосстрах» начал предварительные выплаты застрахованным продавцам Ozon, чьи товары были повреждены или утрачены в результате происшествий на логистических объектах маркетплейса в Чапаевске (Самарская область) Махачкале (Республика Дагестан) и Энеме (Республика Адыгея). В этот день первый транш выплат был перечислен 50 тысячам предпринимателей.
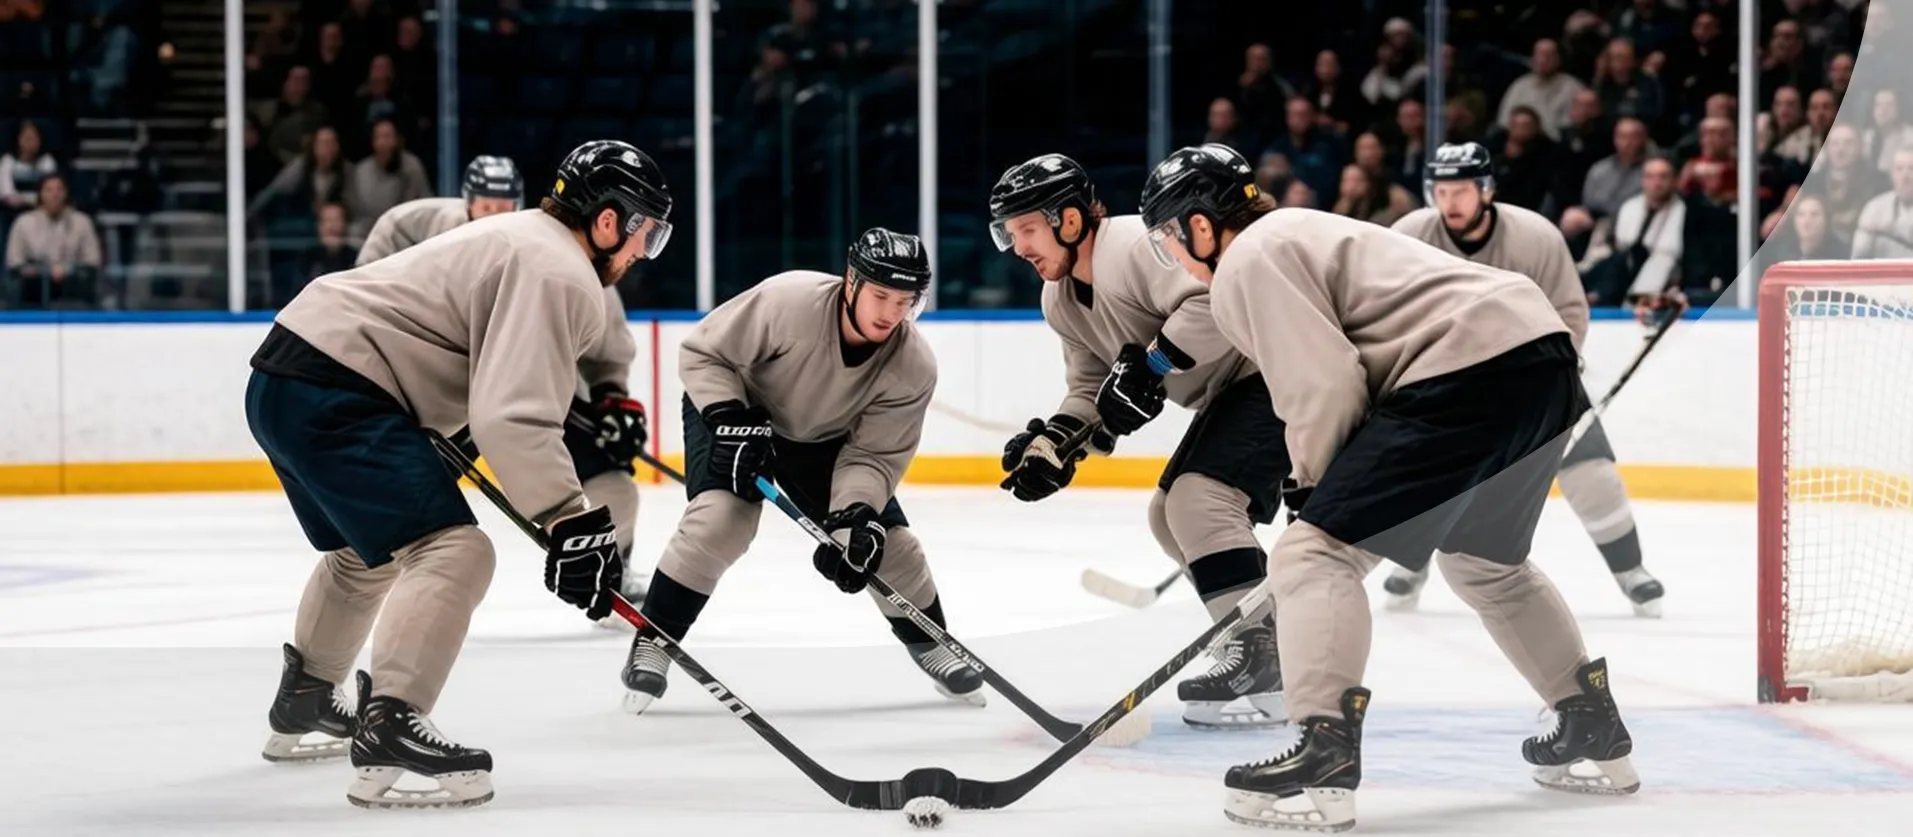
Подъем адреналина, новые достижения и хорошая физическая форма – у занятий спортом много преимуществ. Но некоторые виды спорта требуют особой осторожности: падения, столкновения и высокие нагрузки могут привести к травмам.
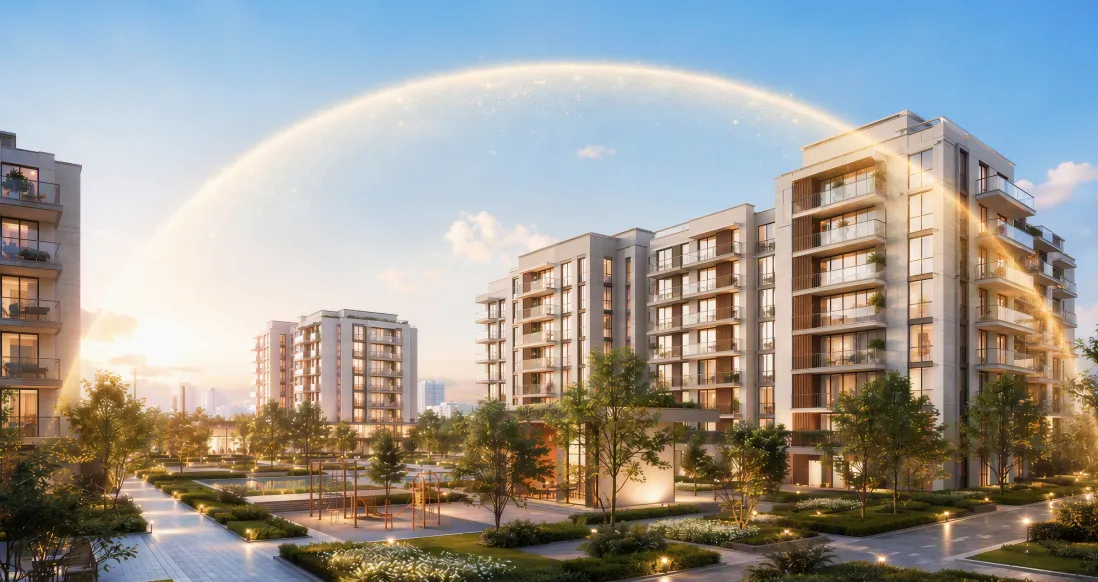
Компания «Абсолют Страхование» запускает коробочный продукт для страхования квартир от повреждений в результате атак беспилотных летательных аппаратов. Клиентам доступны четыре варианта страховых сумм — 500 тыс., 1,5 млн, 3 млн и 5 млн рублей.
«Ингосстрах», один из лидеров страхового рынка России, совместно с другими страховщиками застраховал риск полной гибели ракеты-носителя «Союз-2.1б» с транспортным грузовым кораблем «Прогресс МС-35». Запуск состоялся 16 сентября с космодрома Байконур.
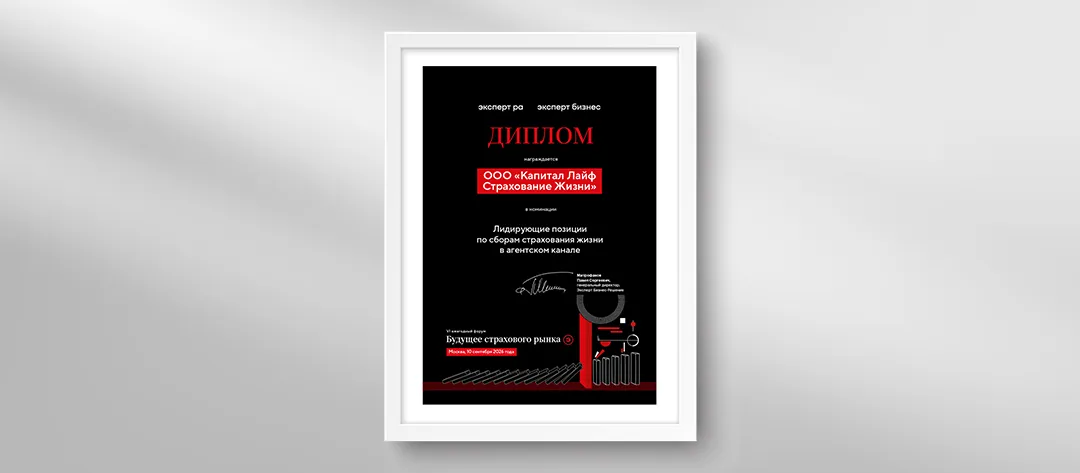
В Москве 10 сентября 2026 года состоялся VI ежегодный форум «Будущее страхового рынка», организованный рейтинговым агентством «Эксперт РА» при поддержке Всероссийского союза страховщиков (ВСС).
«Ингосстрах», один из лидеров рынка страхования в России, произвел выплату собственнику застрахованного имущества в Пермском крае в размере 763 тысячи рублей. Страховой случай наступил вследствие разрушительного воздействия селевого потока в селе Кын, который привел к полному повреждению дома, движимого имущества, а также хозяйственных построек и бани.
Жизнь полна неожиданностей и не все из них приятные. Падение на скользкой лестнице, травма на тренировке, несчастный случай на работе – такие ситуации редко попадают в планы, но почти всегда бьют по финансам и нервам. Именно поэтому страховка от несчастного случая – это про контроль: она помогает сохранить бюджет и не остаться один на один с расходами на лечение.
«СОГАЗ-ЖИЗНЬ» подтвердила статус лидера на рынке накопительного страхования жизни и была отмечена наградами «Эксперт РА» за развитие этого сегмента, а также за высокую информативность сайта для пользователей, где сложные финансовые продукты объясняются простым и понятным языком. В компании уверены, что рынок страхования жизни переходит от коротких денег к долгосрочному планированию. И эта трансформация требует нового уровня доверия и обновления подхода к работе с клиентами.

Компания «Абсолют Страхование» вошла в число финалистов премии ШТОРМ-2026, посвящённой инхаус-командам по защите и развитию брендов. Проект компании ИРИСКИ представлен в номинации «Имидж».
Не так давно в нашем Telegram-канале мы проводили голосование о том, как автосалоны реагируют на возврат денежных средств за навязанные дополнительные услуги.
«Ингосстрах», один из лидеров рынка страхования в России, признан лидером в страховании автокаско по итогам рэнкинга рейтингового агентства «Эксперт РА». Диплом компании вручили 10 сентября в Москве в рамках VI ежегодного форума «Будущее страхового рынка», организованного «Эксперт РА» и «Эксперт Бизнес-Решения». Форум объединил более 250 представителей страхового рынка, финансового сектора, регулятора и технологических компаний.
«Ингосстрах» начинает проводить страховые выплаты продавцам Ozon, товары которых были повреждены или утрачены в результате происшествий на логистических объектах маркетплейса и подпадают под условия программы страхования.
Оформляете ли вы КАСКО с франшизой ради базовой скидки или предпочитаете переплатить за полное покрытие без скрытых доплат?
Раньше я оформлял страховку по старинке: ехал в первый попавшийся офис в Нижнем Новгороде, отдавал сколько скажут, а сверху мне ещё накидывали какую-нибудь «полезную» услугу, которая мне даром не нужна. Казалось, что цена везде плюс-минус одинаковая, а разбираться в этих коэффициентах — только голову себе забивать. Езжу я на Kia Rio 2019 года, машина не новая, но и не ведро.