Финансовый нигилизм: почему новое поколение выбирает тратить, а не копить
Бунт против классических правил
«Откладывай 10% с каждого дохода, собери подушку безопасности, купи квартиру в ипотеку и инвестируй в индексные фонды на 30 лет» - эти базовые заповеди долгосрочного планирования годами считались эталоном финансовой грамотности. Но сегодня они все чаще вызывают у молодой аудитории не уважение, а глухое раздражение или иронию.В глобальной экономике стремительно набирает силу новый феномен - финансовый нигилизм. Это сознательный отказ от традиционных сберегательных стратегий в пользу философии «живи здесь и сейчас». Люди массово перестают откладывать на далекое будущее, закрывают классические вклады и тратят деньги так, будто завтрашнего дня не существует. И у этого явления есть четкие экономические причины.
Почему сломалась «капиталистическая мечта»
В основе финансового нигилизма лежит глубокое разочарование в традиционных финансовых институтах. Предыдущие поколения твердо знали: если ты упорно работаешь и откладываешь деньги, ты сможешь купить дом, вырастить детей и обеспечить себе сытую старость. Сегодня эти правила игры кажутся неработающими.
Недосягаемость базовых целей. Скорость роста цен на недвижимость в последние годы колоссально опережает рост реальных зарплат. Когда молодой специалист понимает, что даже при жесткой экономии ему придется копить на первоначальный взнос по ипотеке 15 лет, у него опускаются руки. Зачем отказывать себе в качестве жизни сегодня ради цели, которая постоянно отдаляется?
Эпоха перманентных кризисов. Пандемии, геополитические потрясения, скачки инфляции и технологические революции приучили людей к тому, что горизонт планирования сузился до нескольких месяцев. В условиях, когда мир меняется до неузнаваемости каждые пару лет, тридцатилетний план инвестиций в акции кажется утопией.
От сбережений к агрессивным спекуляциям
Куда же уходят деньги, если они не ложатся на банковские депозиты? Финансовый нигилизм породил совершенно новый тип поведения на рынке. Вместо скучных и надежных инструментов новое поколение выбирает сверхвысокорисковые активы и краткосрочные спекуляции.
Капитал перетекает в молодые цифровые токены, хайповые технологические стартапы, краудлендинг и венчурные проекты. Логика проста: если накопить на квартиру честным и медленным путем все равно почти невозможно, то лучше рискнуть небольшой суммой в надежде на взрывной рост нового технологического тренда. Традиционная экономика бережливости уступает место экономике высоких скоростей. Если же рискованная сделка не выгорает, деньги переводятся в «инвестиции в эмоции» - путешествия, гаджеты, брендовую одежду и впечатления, которые рынок точно не сможет обесценить или отобрать.
Как найти баланс в мире, где все нестабильно
Полностью отрицать правила рынка так же опасно, как и слепо верить в стабильность тридцатилетних графиков. Финансовый нигилизм хорош своей гибкостью, но он оставляет человека абсолютно беззащитным перед лицом реальности.
Разделяйте капитал на «базовый» и «венчурный». Никто не запрещает покупать рискованные и трендовые цифровые активы. Но это должно происходить по правилам крупных фондов: выделяйте на такие эксперименты только ту сумму, которую вы готовы полностью потерять без ущерба для жизни (например, до 10% от свободных денег).
Смените фокус с недвижимости на человеческий капитал. Если классические активы кажутся слишком дорогими или переоцененными, лучшая долгосрочная инвестиция - это ваши собственные навыки, здоровье и мобильность. То, что находится у вас в голове, не подвержено инфляции, не может быть заморожено и всегда позволит вам заработать на жизнь в любой точке мира.
Не отказывайтесь от коротких защитных инструментов. Даже если планировать на 20 лет вперед бессмысленно, иметь резерв на 3-6 месяцев в виде высоколиквидного накопительного счета - это не «скучное мещанство», а базовая цифровая гигиена, которая дает вам свободу принимать решения и не зависеть от обстоятельств.
Итог новой реальности
Финансовый нигилизм - это естественная реакция общества на усложнение и нестабильность мировой финансовой системы. Глупо винить людей в нежелании играть по правилам, которые больше не гарантируют результат. Однако важно помнить: экономические циклы сменяют друг друга, а непредвиденные расходы все равно наступят. Задача современного человека - адаптироваться к хаосу, не впадая в крайности: брать от жизни максимум сегодня, но при этом оставлять себе финансовое пространство для маневра в завтрашнем дне.

Пришло время подвести итоги конкурса, в котором вы писали свои прогнозы ключевой ставки ЦБ. Среди нас сразу 276 аналитиков были готовы к результатам. Именно столько участников угадали, что ставка сне изменилась и снова 14%!



Тема налогового вычета за обучение мне не очень близка, но опишу опыт своей родственницы.

Налоговый вычет за обучение ребёнка- это возврат части уплаченного вами НДФЛ( налога на доходы физических лиц).
Получить налоговый вычет за обучение можно через налоговую, в упрощенном порядке( дождаться, когда в "Личном кабинете налогоплательщика для физических лиц" появится предзаполненное заявление " или через работодателя.
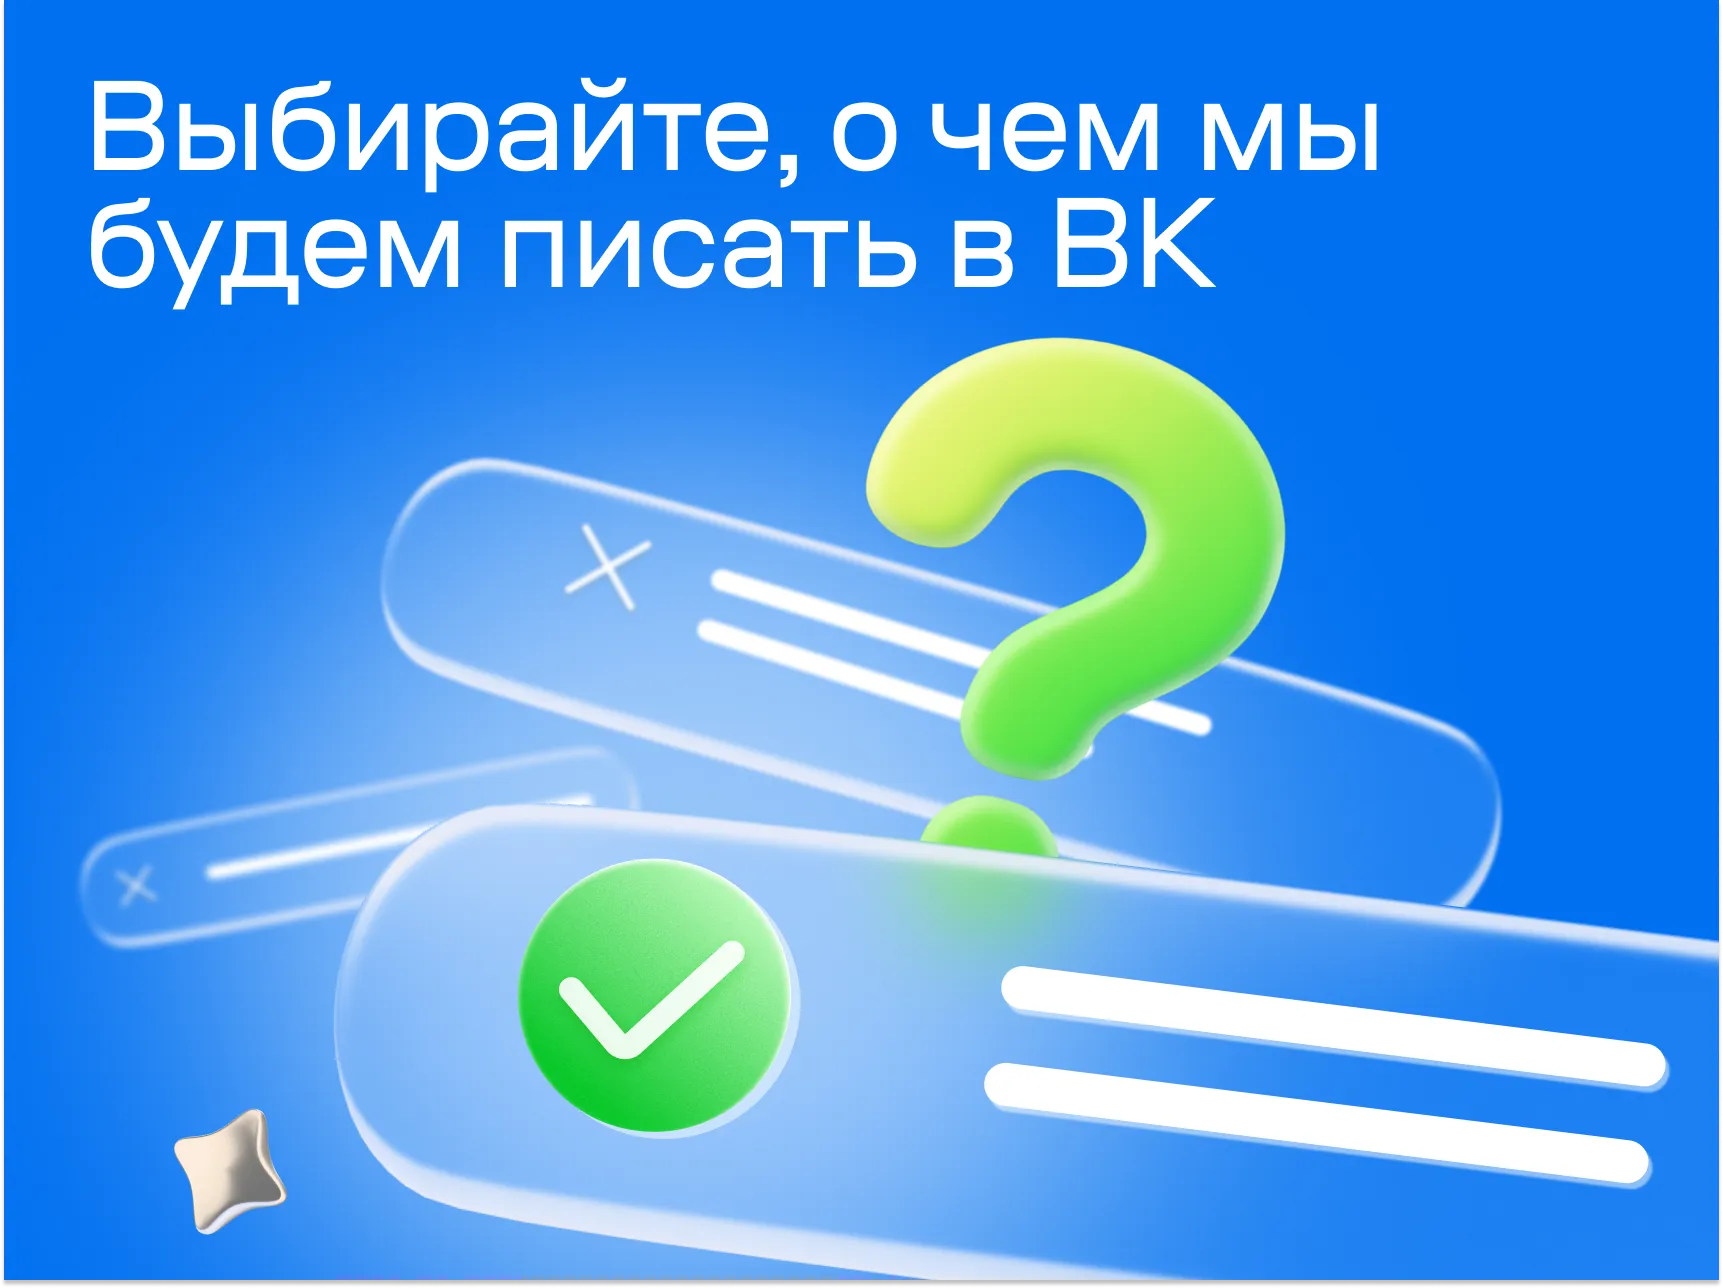
Мы запустили во ВКонтакте опрос, который повлияет на наши посты в этой соцсети. Участники выбирают, на чем сделать акцент: вкладах, займах, страховке или других продуктах.
Приобретение всего одной новой вещи часто становится триггером для бесконечной цепочки расходов. Человек покупает стильный рабочий стол, но внезапно осознает, что его старое кресло совершенно не гармонирует с обновлением. Вслед за креслом приобретается новый торшер, затем - минималистичные органайзеры, и вот уже скромный бюджет на легкое обновление комнаты превращается в серьезную брешь в личных финансах. Этот феномен в поведенческой экономике называется «эффектом Дидро». Он описывает ловушку, в...
У каждого из нас есть приложения, в которые мы заходим по сто раз в день: соцсети, мессенджеры, маркетплейсы. Но есть одна иконка на экране смартфона, нажатие на которую у многих вызывает легкую тревогу, а иногда и самый настоящий внутренний ступор. Речь идет о приложении банка. Психологи называют это финансовым избеганием. Умные, взрослые и успешные люди неделями не проверяют баланс своих карт, боясь увидеть там реальные цифры. Мы сознательно прячем голову в песок, надеясь, что финансовые...
В 1953 году французский экономист Морис Алле провёл эксперимент, который пошатнул основы теории ожидаемой полезности. Участникам предлагали два выбора.
Представьте выбор: получить 10 000 рублей сегодня или 15 000 через год. Большинство выбирает первое. А теперь другой выбор: 10 000 через год или 15 000 через два года. Здесь большинство готово подождать. Одна и та же разница в 5 000 рублей, но решение противоположное. Почему? Ответ кроется в гиперболическом дисконтировании - одном из главных врагов финансового благополучия.
Оценка: 5
Вы просыпаетесь утром, берете в руки телефон, открываете соцсети и за первые пять минут успеваете узнать, что кто-то в вашем возрасте уже купил третью квартиру, кто-то завтракает на Мальдивах, а кто-то в идеальной физической форме рассуждает о продуктивности в шесть утра. Вы смотрите на свою остывающую чашку кофе, на неглаженую рубашку и чувствуете, как внутри начинает шевелиться неприятное чувство - ощущение собственной неполноценности. Добро пожаловать в мир, где нас круглосуточно атакует...
Осень 2026 года принесла с собой новые вызовы и возможности для управления личными финансами. С учетом изменений в экономической ситуации и решений Центрального банка России, я решила пересмотреть свои стратегии сбережений. В этом посте расскажу, как я распределяю свои сбережения и какие финансовые инструменты выбрала.
На днях было заседание ЦБ, ставку оставили высокой 14%— и я наконец-то перестала держать деньги просто на карте «на всякий случай».Раньше часть сбережений лежала на обычном счёте с копеечной доходностью — удобно, но обидно: инфляция потихоньку съедает сумму. После новостей про ставку я посмотрела, какие варианты дают доходность выше инфляции, и перераспределила деньги:
В начале XVII века Амстердам стал центром мировой торговли, но купцы страдали от хаоса. В обращении ходили сотни видов монет - стёртых, обрезанных, поддельных. Каждый торговец оценивал их по-своему, и сделки превращались в торг. В 1609 году городские власти основали Амстердамский банк, чтобы положить этому конец.
С тех пор как услыхал от товарища об аттракционе неслыханной щедрости под названием " Социальный налоговый вычет за обучение", я начал планировать его использовать за курсы китайского языка. Сам товарищ использовал вычет за курсы английского для себя. Набор документов/та и способ тоже чрезвычайно просты. Фокус в том, что нужно осторожно не допускать маленьких ошибок и не упустить из виду критических деталей.