


💰🪙Мои критерии выбора рублевого вклада в сентябре1️⃣2️⃣3️⃣♻️
Тема конкурса и моя тема как нельзя совпали))
Буквально на днях закрылся полугодовой вклад и естественно, еще до его закрытия, я начала мониторить выгодные предложения по вкладам/накопительным счетам Просмотрев кучу предложений от банков, выбрала следущую тактику
:✅️разместила до конца месяца сумму с закрытого вклада на накопительном счете под 13,4% на ежедневный остаток в ДОМ РФ, т.к. в конце месяца мне нужно с этой суммы снять часть денег для погашения кредитки;
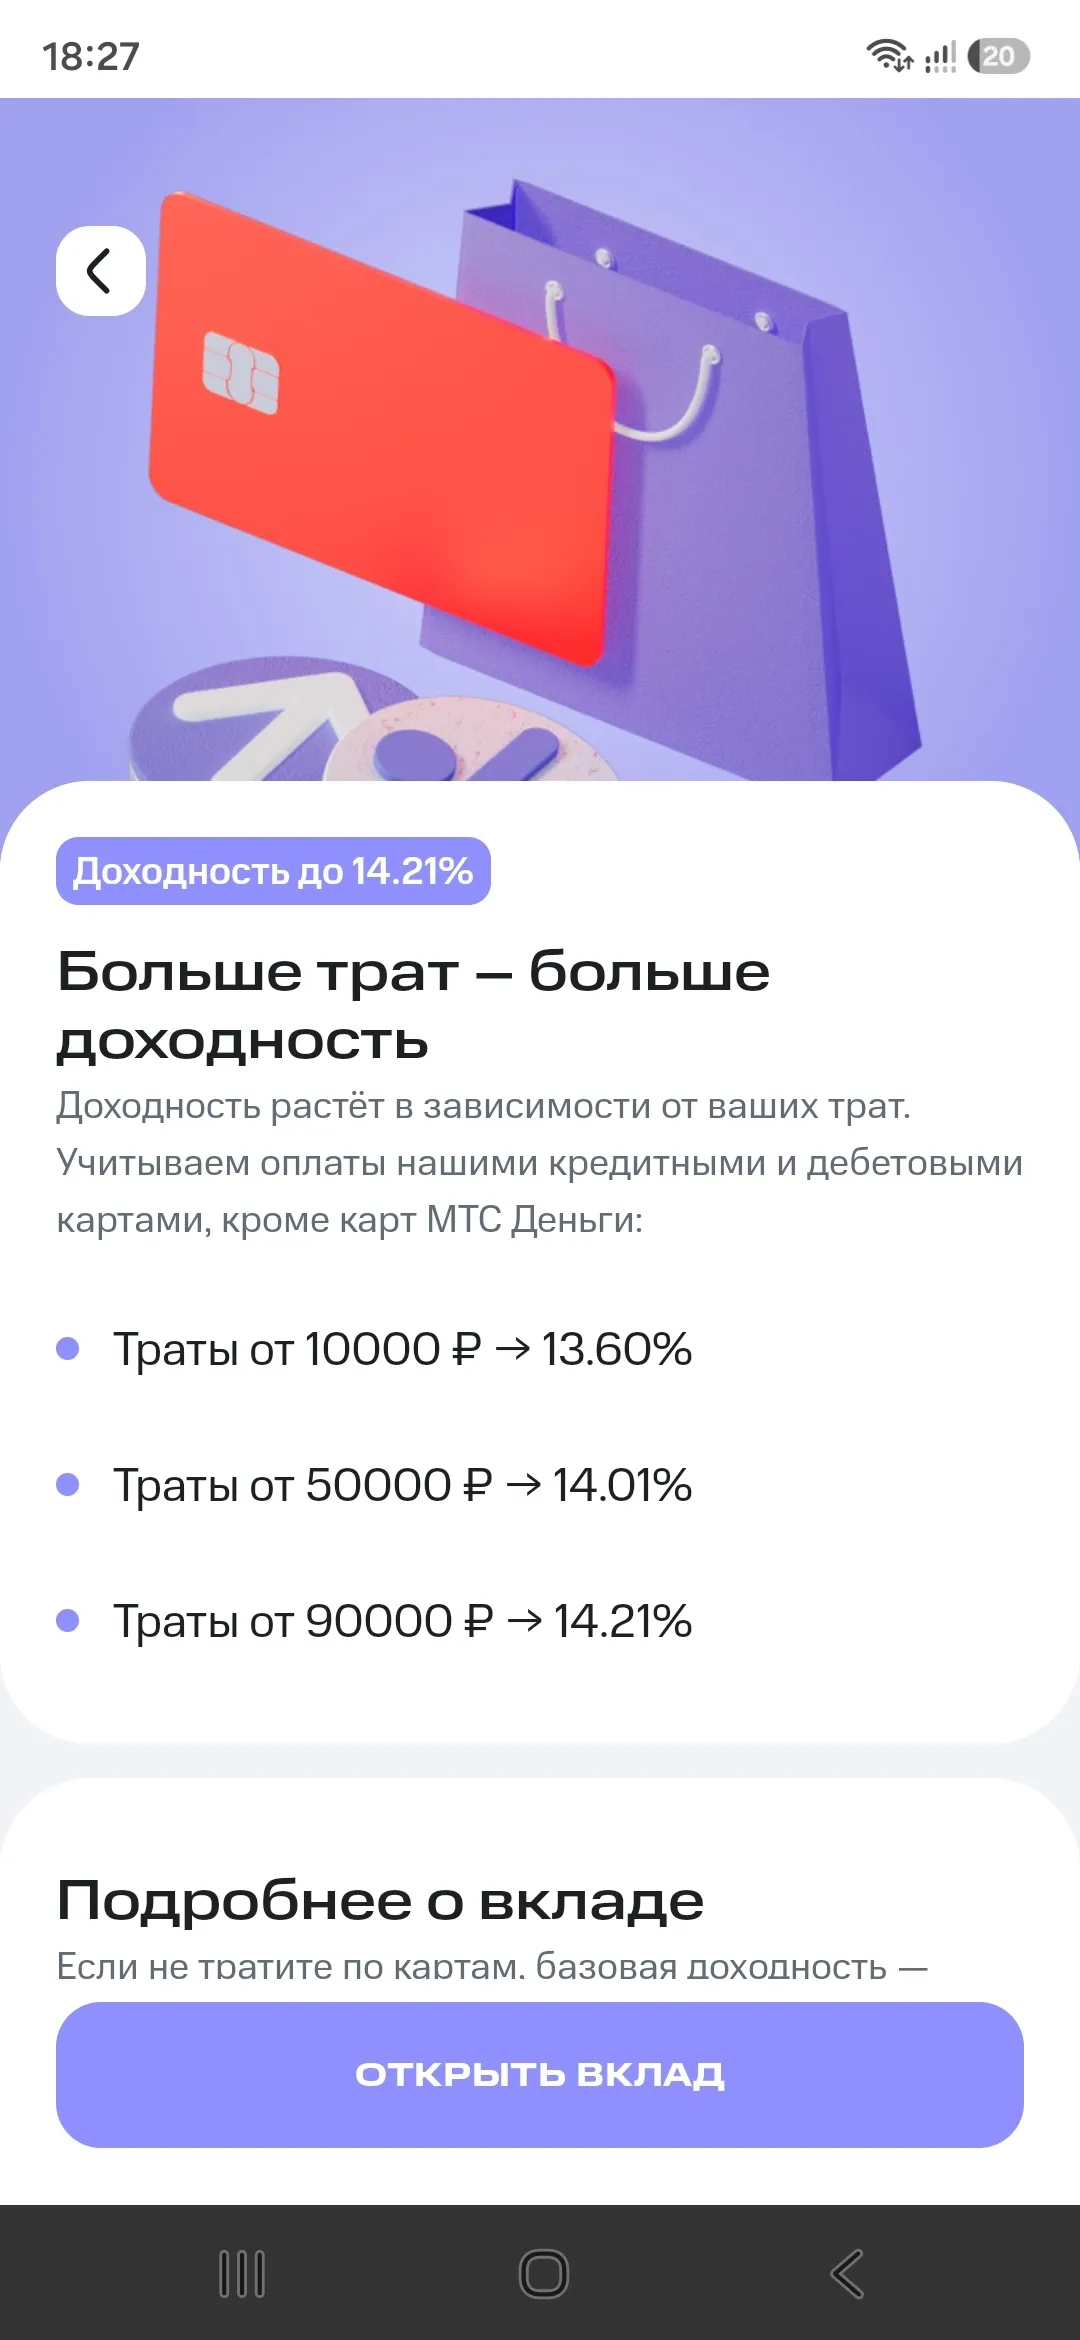
✅️1 октября открою накопительный счет на минимальный остаток под 14,2% в ВТБ банке на 2 месяца, у меня там не было открытых счетов более 90 дней, поэтому воспользуюсь вновь приветственной ставкой;
✅️часть денег оставлю на счете в ДОМ РФ , мало ли какие расходы могут появиться неожиданно, а меня в этом банке накопительный с их условиями более-менее устраивает (пользуюсь уже наверное полгода счетами этого банка).
✅️😅В октябре, ноябре продолжу мониторить предложения банков по вкладам. И, если будет что-то интересное:
предложения с маркетплейса с повышенным бонусом (ну а вдруг); персональные предложения от банков, то открою вклад минимум на 3 месяца, максимум на 180 дней, с датой закрытия в 2027 г. Не хочу попадать на налог с дохода по вкладам, есть желание уложиться в сумму доходов в 160 000 руб в 2026 г, ну или минимально заплатить налог
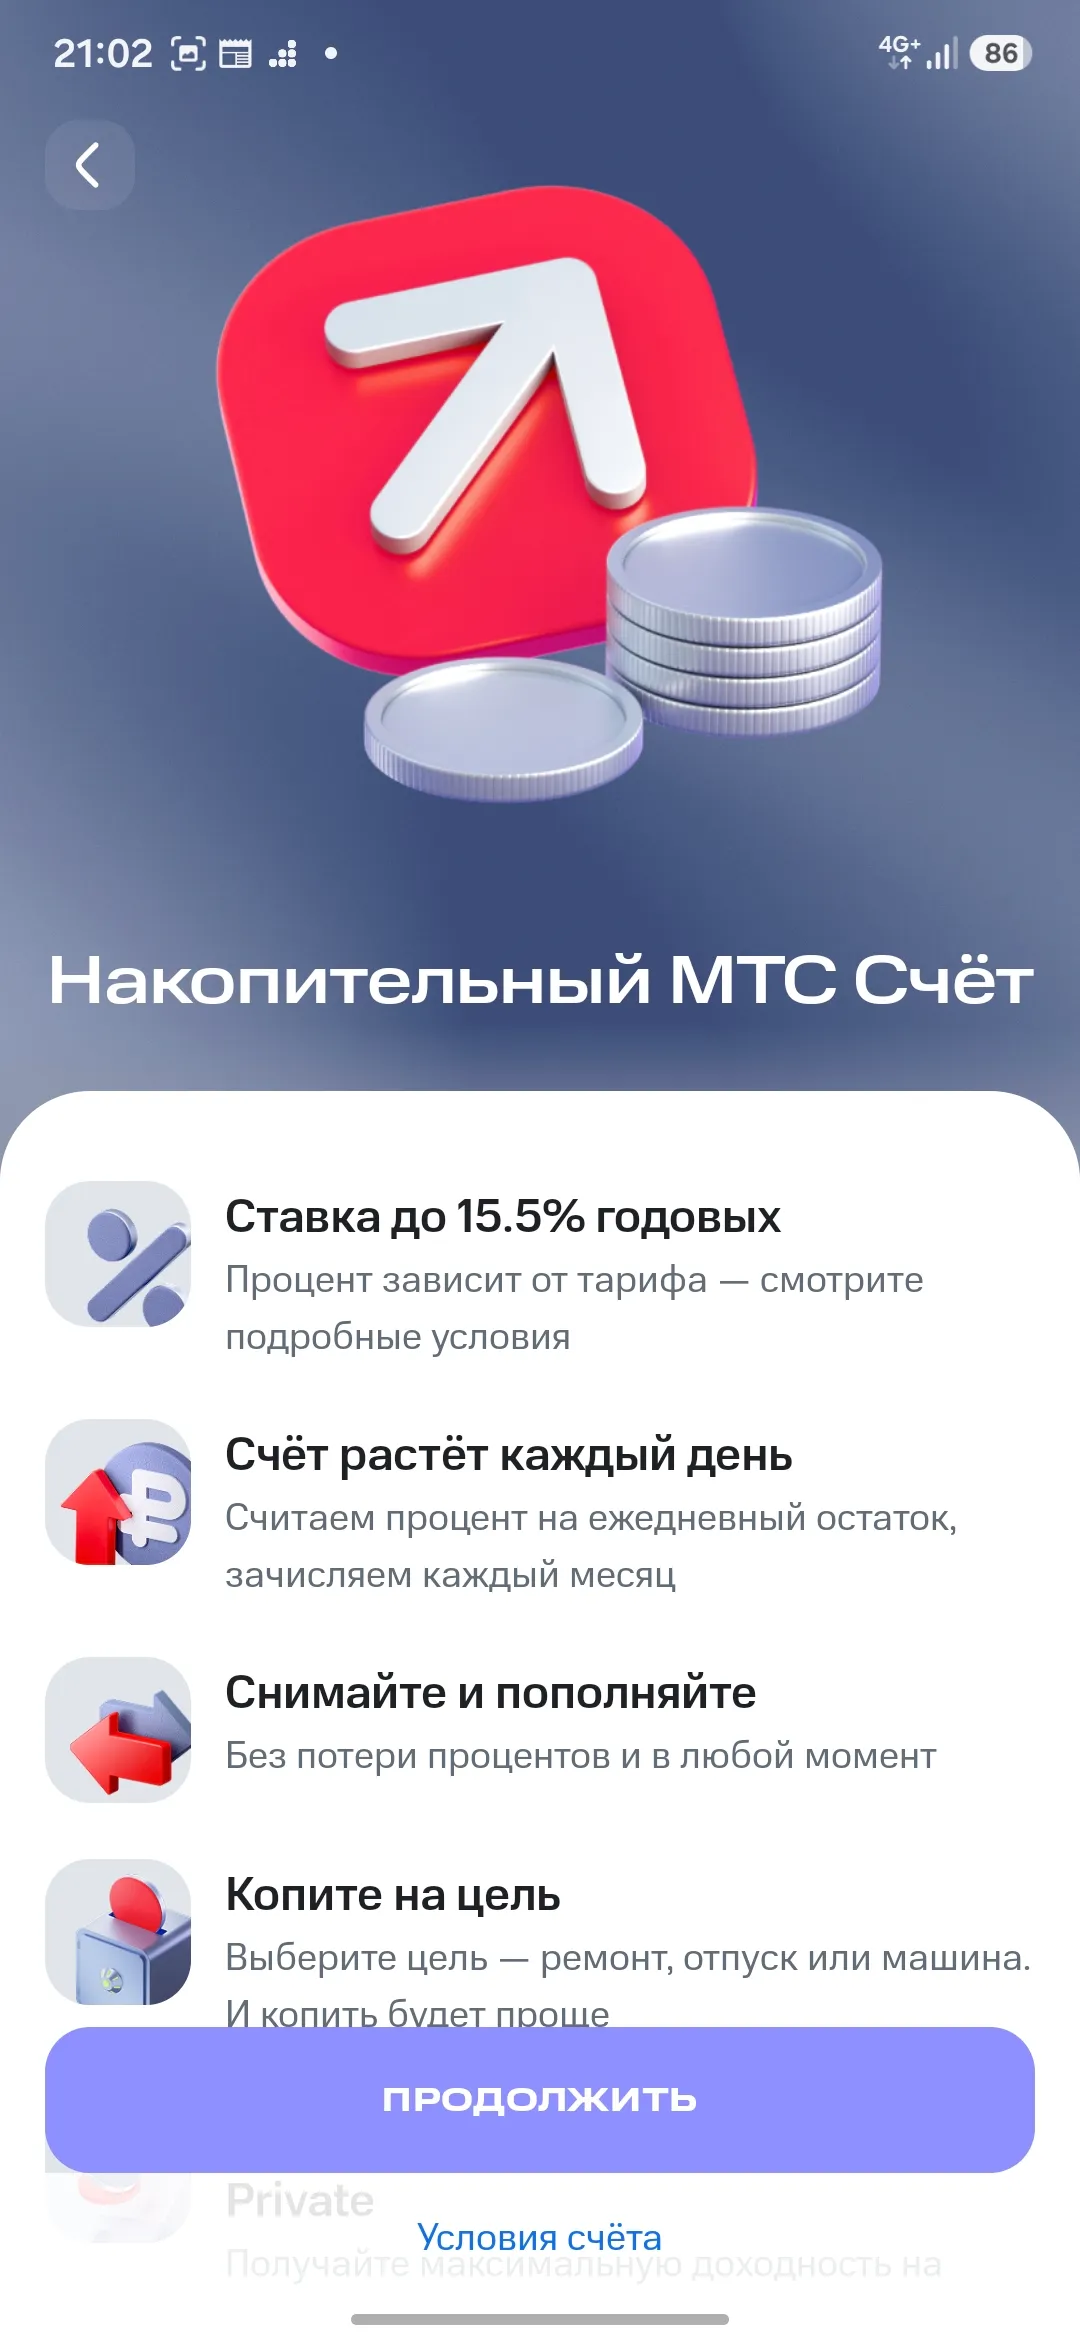
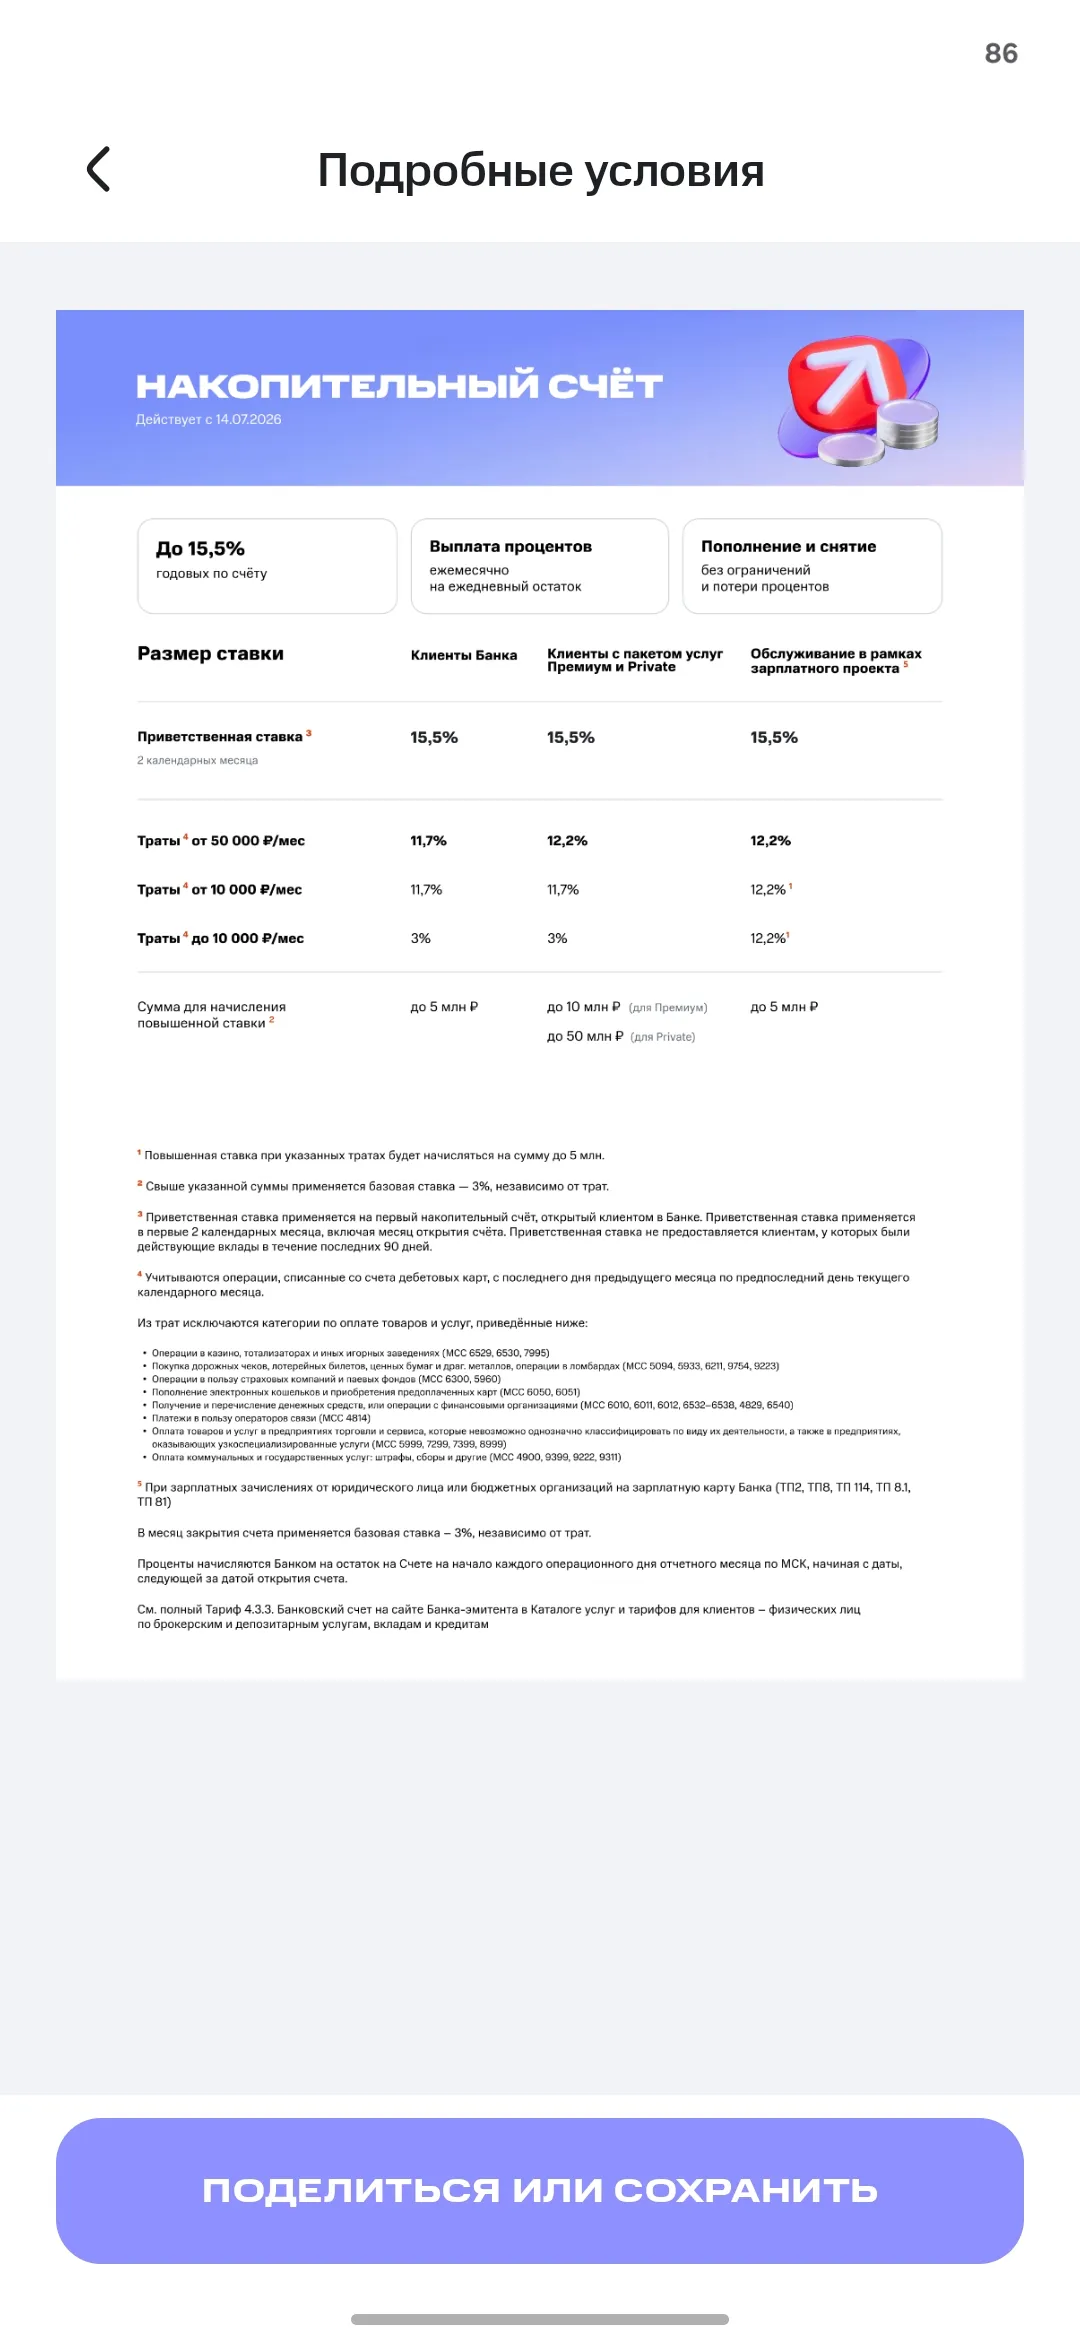
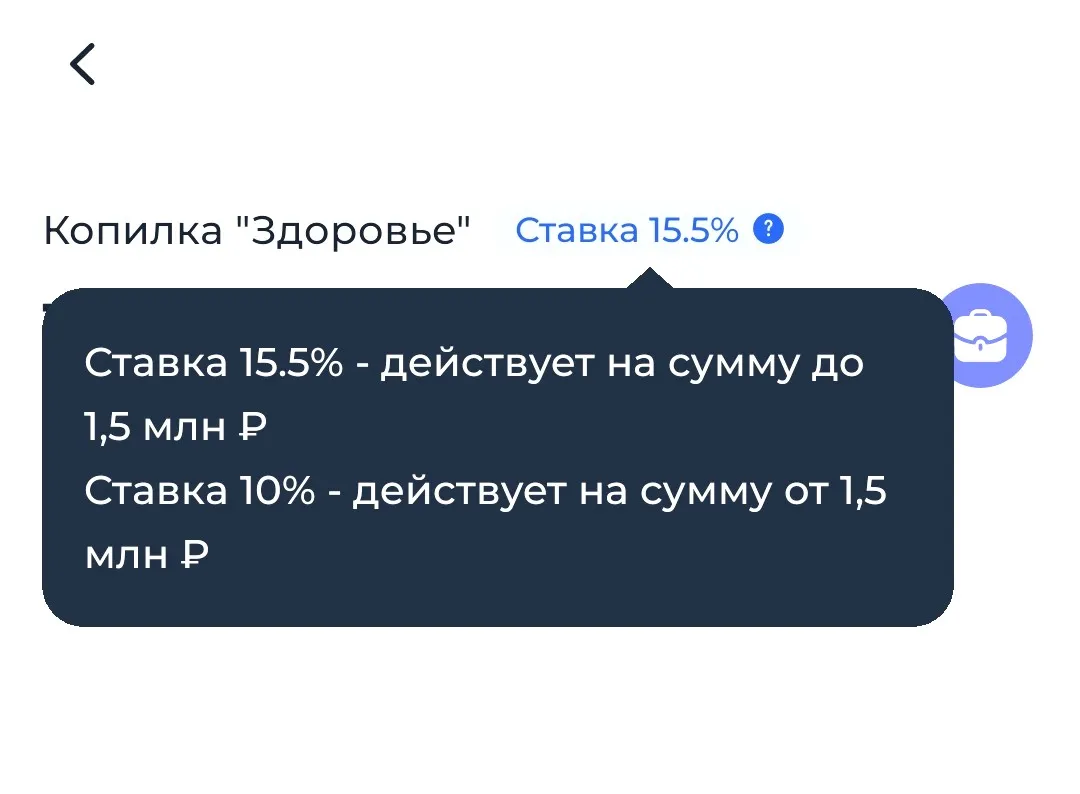
✅️🔍К ноябрю посмотрю внимательно на предложения МТС банка, на данный момент там есть накопительный счет на минимальный остаток под 15,5% (приветственнвя ставка для новых клиентов, либо тех, у кого не было открытого счета в течениии 90 дней), позвоню в банк, уточню, попадаю ли я под условия.
Дело в том, что у меня там был накопительный счет, если к 1 ноября пройдет период охлаждения 90 дней, то это мой случай.
❗️Ну и конечно буду внимательно знакомиться с условиями вклада-условия типо % на новые деньги меня не привлекают, вклад выберу однозначно непополняемый, условия вкладов типо: вступи в ПДС на Альфе, получи вклад с повышенным % тоже не приемлю.
Здесь у меня свои соображения -ориентир прежде всего на окончательную сумму по ПДС с возможностью получения ее в дальнейшем единовременно
И да, не совсем к вкладам, скорее к инвестициям-открою еще один договор по ПДС и внесу на счет12 тр.
🤑🧐Т е буду действовать мобильно, лавируя между накопительными счетами, с начислениями % на минимальным остаток и на ежедневный остаток в поисках вклада с процентной ставкой =,либо>14% годовых.
PS только вот на WB не буду открывать ничего , как-то много негатива начиталась про банк

Финальная тема конкурса — про сбережения. ЦБ РФ провел сентябрьское заседание по ключевой ставке, и теперь самое время обсудить, что делать с деньгами дальше.

Мы подвели итоги конкурса по финансовой истории России. Пришло время назвать правильные годы, вспомнить, как все было, и объявить победителей.



Вайлдберриз Банк решил продлить акцию с кэшбеком 5% на все покупки.


С июля 2025 года льготные категории граждан могут открыть специальный социальный вклад в системно значимых банках. Данный продукт позволяет выгодно сохранять сбережения, но имеет лимиты.


Относительно недавно я стала клиентом нескольких банков, в которых еще не оформляла вклад или накопительный счет. Обычно новым клиентам банк дарит повышенную процентную ставку по накоплениям. Так ли это на самом деле? Я рассмотрела и сравнила предложения по вкладам и накопительным счетам в новых для себя банках

Всем привет, форумчане!
Изучая актуальные предложения по банковским вкладам, можно заметить интересную деталь. Вместо привычных и логичных сроков вроде половины года или двенадцати месяцев финансовые организации все чаще предлагают открыть депозит на весьма специфические периоды: 7 месяцев, 9, 11 или даже 13 месяцев. Более того, именно по таким «рваным» срокам банки часто выставляют самые привлекательные и высокие процентные ставки. На первый взгляд это кажется заботой о клиенте, которому дают возможность гибко...
Подбирая очередное место парковки наших денег, будь то вклад или накопительный счет, нужно учитывать не только процентную ставку, но и внимательно изучить все условия. Потому что здесь могут быть скрытые ловушки, точнее существенные нюансы, которые в итоге повлияют на итоговую величину ставки.
Добрый день. Хочу поделиться ситуацией, которая длится уже несколько недель.
У меня уже есть определённый опыт в использовании таких банковских продуктов, как вклад и накопительный счёт. Я открывала свой первый вклад в Почта банке. Также пользовалась накопительным счётом тоже в Почта банке, затем в ВТБ и в Альфа банке. Все опыты использования данных банковских продуктов у меня успешные. Проценты всегда получала вовремя.
6 вкладов, каждый до 1,1 млн. Каждый месяц докидываю зарплату.
Почему 1,1, а не 1,4? Страховка 1,4 млн — вместе с процентами. Чуть превысил — и всё, что выше, не защищено.
Где открываю: 3 на Банки.ру, Совкомбанк, Финуслуги. Где ставка лучше — туда и несу.
Зарплата пришла раскидал по вкладам. Ни один не перевалил за 1,1.
Работает.
Ровно 120 000 рублей за навязанный сертификат «помощи на дорогах» при покупке машины в кредит автосалоны списывают в пользу сторонних фирм-партнеров. При оформлении автокредита покупателю подсовывают увесистую пачку соглашений, уверяя, что опция строго обязательна для сохранения специальной цены на автомобиль 🚗. На руки выдают пластиковую карту или договор независимой гарантии, по которому реальные услуги технической помощи на трассе стоят копейки.
Когда последний раз смотрел предложения по кредитам, первым делом обратил внимание на ежемесячный платеж. Чем срок длиннее, тем цифра приятнее. Вроде бы удобно: платить каждый месяц немного, а деньги можно получить сразу. Почти остановился на варианте с максимально длинным сроком. Платеж получался комфортным и практически не влиял бы на мой обычный бюджет. Но потом решил посмотреть не на платеж, а на общую сумму возврата. И тут привлекательность предложения быстро исчезла.