


Вклады, как правильно выбрать
Вклад и накопительный счет — виды депозитов, используются для сбережений , но с разных целями и условиями. Вклад — это договор между физическим лицом и банком, деньги передаются на определённых условиях (срок, % ставка). Банк использует эти средства в своей деятельности, а взамен обязуется вернуть сумму вклада + проценты за пользование денег. Самый простой и доступный способ сохранить сбережения от инфляции и приумножить их.
Накопительный счёт — это такой банковский продукт, который сочетает в себе плюсы и счёта, и вклада. С одной стороны, вы храните на нём деньги и получаете за это проценты, с другой — у вас есть полная свобода распоряжаться средствами: пополнять, снимать их в любой момент и при этом не терять уже начисленный доход. Проще говоря: деньги работают, но всегда под рукой. Но ставка по накопительному счету может измениться в любой момент!!! Если нужна фиксированная доходность, лучше рассмотреть краткосрочные вклады, на сегодня можно подобрать срок от 1 месяца. Как правило банки предлагают привлекательные % по копилкам новым клиентам, или по истечении срока , с момента закрытия предыдущего счета. Нужно подходить к этому вопросу гибко и выбирать банк с лучшими условиями.Сейчас в банках встречаются разные подходы:
Промо-вклады для новых клиентов. Часто предлагают повышенную ставку, но есть ограничения: например, только для тех, кто раньше не держал деньги в этом банке, или на ограниченную сумму. Пример: «Выгодное начало» в ВТБ (около 15% на 91 день для новых клиентов, от 10 000 до 50 000 ₽).
Вклады с разными опциями. Можно выбрать, как выплачивать проценты: в конце срока или ежемесячно (а при ежемесячной капитализации эффективная доходность будет чуть выше). Также встречаются опции пополнения и частичного снятия.
Вклады с «плавающей» ставкой. Иногда ставка привязана к ключевой ставке ЦБ (например, ключевая ставка минус несколько процентных пунктов) и меняется вслед за решениями регулятора.
Долгосрочные и краткосрочные. Для денег, которые не понадобятся скоро, иногда выгоднее зафиксировать ставку на долгий срок.
Условия для повышенной ставки. Часто она действует только при выполнении дополнительных условий: наличие подписки, статус зарплатного клиента, траты по карте от определённой суммы, открытие онлайн.
Лимиты. Даже в рамках одного вклада повышенный процент может действовать только на часть суммы. Гибкость. Решите, нужны ли вам пополнение, частичное снятие или возможность досрочного закрытия (и какая будет ставка при этом — сейчас действует правило: если закрыть вклад после половины срока, банк обязан выплатить проценты за фактическое время).
Способ выплаты процентов. Ежемесячная капитализация обычно даёт чуть больший итоговый доход, чем выплата в конце срока.
Срок. Сопоставьте со своими планами: когда вам понадобятся деньги.
Вот например:
ПСБ «Сильная ставка» — около 14,15% на 6 месяцев (для тех, у кого не было вклада в банке 90 дней).
WB банк «Оптимальный» — около 14,2% на 6 месяцев.
Яндекс Банк «Сейв» — до 16% (для клиентов без накопительного счёта и вкладов в банке).
МТС-Банк «МТС-Деньги» — около 14% (для клиентов без вклада в банке 30 дней).

Финальная тема конкурса — про сбережения. ЦБ РФ провел сентябрьское заседание по ключевой ставке, и теперь самое время обсудить, что делать с деньгами дальше.

Мы подвели итоги конкурса по финансовой истории России. Пришло время назвать правильные годы, вспомнить, как все было, и объявить победителей.

Вайлдберриз Банк решил продлить акцию с кэшбеком 5% на все покупки.


С июля 2025 года льготные категории граждан могут открыть специальный социальный вклад в системно значимых банках. Данный продукт позволяет выгодно сохранять сбережения, но имеет лимиты.


Относительно недавно я стала клиентом нескольких банков, в которых еще не оформляла вклад или накопительный счет. Обычно новым клиентам банк дарит повышенную процентную ставку по накоплениям. Так ли это на самом деле? Я рассмотрела и сравнила предложения по вкладам и накопительным счетам в новых для себя банках


Теперь ряд вкладов доступен на срок 550 дней со следующими ставками:
Теперь вклад «МТС Специальный» можно оформить на срок 91 день по ставке 12% годовых.
Давно уже прошли те времена, когда у человека имелась одна пластиковая карта и один вклад в любимом банке. Чаще всего, в наличии несколько банковских продуктов, которыми можно ловко управлять и получать больше выгоды.
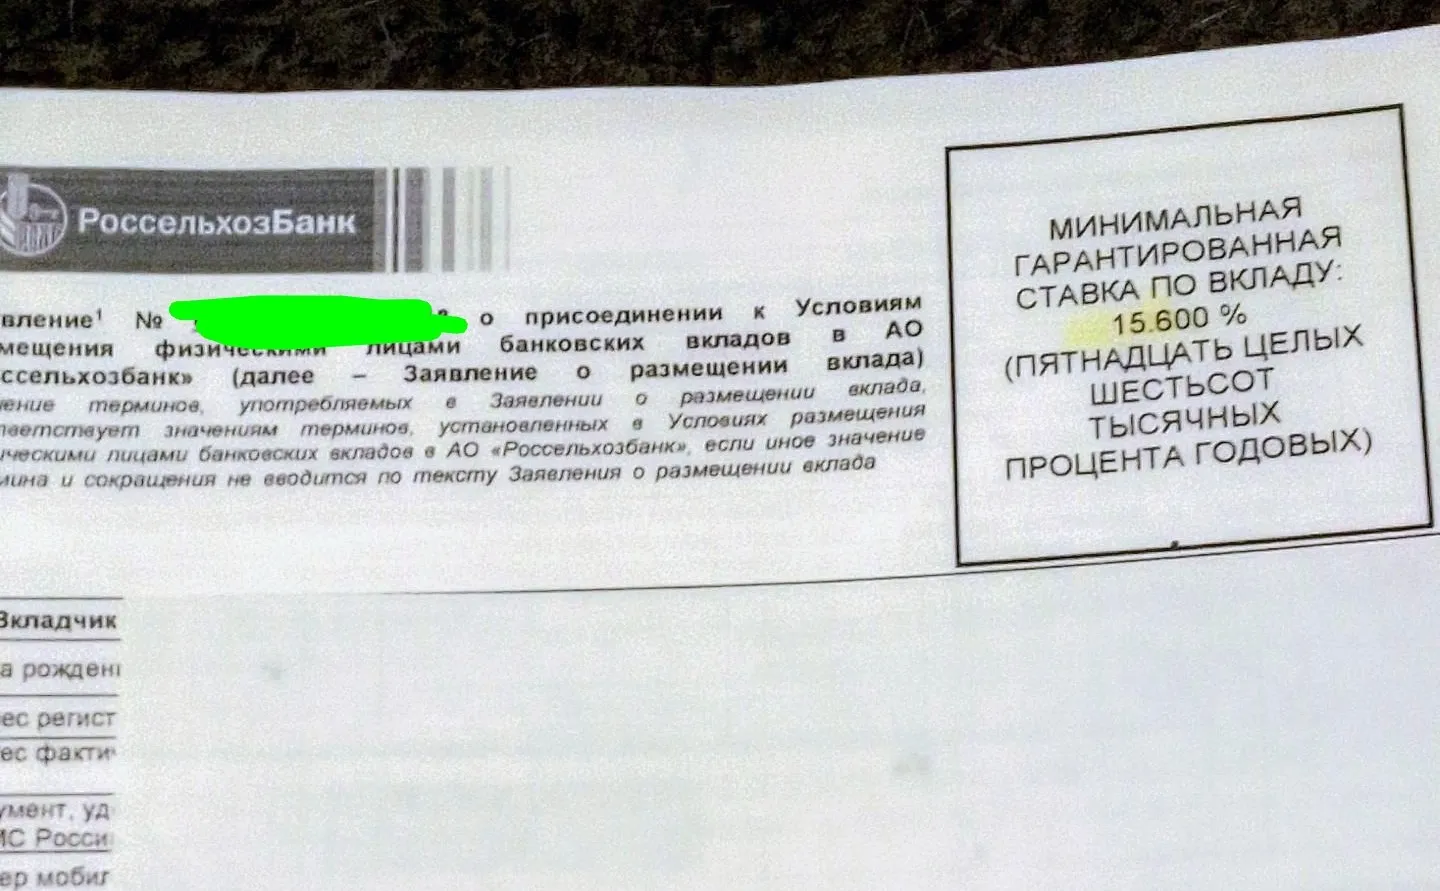


ПСБ конечно 30% ставка и на год - это мегашикарное предложение, которым вы очень удачно воспользовались!!!
Почти половина участников опроса о свадебных расходах закладывают на торжество бюджет до 300 тысяч рублей, каждый пятый привлекает банковский кредит, а гости чаще всего дарят деньги – в среднем от 5 до 10 тысяч рублей. Об этом свидетельствуют данные опроса, проведённого Summit Group среди пользователей мобильного приложения «ДоброЗайм» в разгар свадебного сезона.
У меня был накопительный счёт в Альфа банке. Сначала мне, как новому клиенту, дали повышенную приветственную ставку в размере 16%, на 2 месяца. А потом она, как это обычно бывает, снизилась. У банка были определённые условия, на которых он мне дальше будет давать ту или иную ставку. Например, если я буду тратить по карте меньше 20 тыс. рублей в месяц, то ставка по накопительному счёту составит 4%. А если мои траты в месяц будут от 20 тыс. рублей, то ставка составит в районе 10%.
Я тоже хочу поделиться своим личным опытом в выборе и открытии накопительного счета- это накопительный Альфа-счет в Альфа Банке с приветственной ставкой 14 % как для новых клиентов.
Банк ВТБ изменил условия по вкладам : на краткосроке 3 и 4 месяца понизил % ставки , а на длиносроке повысил до 13, 7% на сроке 1, 5 года, для розничных клиентов. Более высокие% ставки , для клиентов Премиум сегмента: Привелегия и Приват , на этом сроке, до 13,9% у последнего.
С 15.09.2026 были изменены условия снятия наличных по дебетовым картам Энергобанка. Сумма минимальной комиссии снижена с 250 до 199 рублей. Остальные условия остались без изменений — размер комиссии рассчитывается исходя из объема снятых за месяц наличных.
Этой осенью , в конце сентября , я планирую открыть в Альфа-Банке НС на минимальный остаток, под ставку - 14% Планирую , это сделать в последний день месяца 30 сентября , в статусе ,, новый клиент,, чтобы у меня , был полный период по начислению, так как, пл условиям тарифа этого банковского продукта , срок начало действия , происходит со следующего дня после открытия договора НС и поступления денежных средств на счёт этого банковского...