Т- банк , изменения по вкладам с 18 сентября и я выбираю лучший вариант
В данном посте , я проанализурую актуалтные прежложения по Т- банку , с учётом последних изменений с 18 сентября,по % ставкам и подберу , наиболее выгодный, приемлемый для меня вариант, для вложения своих свободных денежных средств на ,,СмартВклад,, Т - банка Итак, как я написал выше, Т - банк разнопланово меняет условия с 18 сентября, по привлечению денежных средств клиентов : по непополняемым происходит повышение на на сроке 2 или 3 месяца до -12, 3% ( было жо этого 12% ), по пополняемым происходит снижение на сроках от2 до6 месяцев до 9% ( было ранее10% ) , на сроках от7до12 месяцев - 8% ( было ранее 9% ) , на сроках от13до18 месяцев -7% ( было ранее 8% ) По моему анализу , наиболее лучший вариант - это вложение средств на краткосроке непополняемого вклада ,, СмартВклад,, продолжительностью- 3 месяца , что я и планирую открыть в этом банкев ЛК Приложения. Этот, Т- банк работает с клиентами, исключительно в дистанционном формате общения и не имеет офисов обслуживания клиентов. Сумму планирую разместить в последние дни сентября , в размере 100000 рублей , по выбранному депозиту. По итогу вложения , по окончанию срока действия договора депозита , я получу 3075 рублей дохода , что составляет , по моему расчёту 33, 48 рублей в день , что меня устраивает , как клиента- вкладчика. Вклады,физических лиц - вкладчиков ,в этом Т-банке застрахованы государством , в лице АСВ, на максимальную сумму до 1,4 миллионов рублей. Т- банк, также, входит в список систеобразующих банков , в связи с чем , за сохранность своих сбережений, я не переживаю и советует читателям моего поста, подобрать для себя приемлемый вариант, по размещению своих свободных денежных средств, на вклад,с учётом своих индивидуальных особенностей и финансовой стратегии. Буду доволен , если мой пост, был полезен и заинтересовал потенциальных вкладчиков , по варианту размещения своих свободных денежных средств этой осенью на,, СмартВклад ,, в Т- банке.

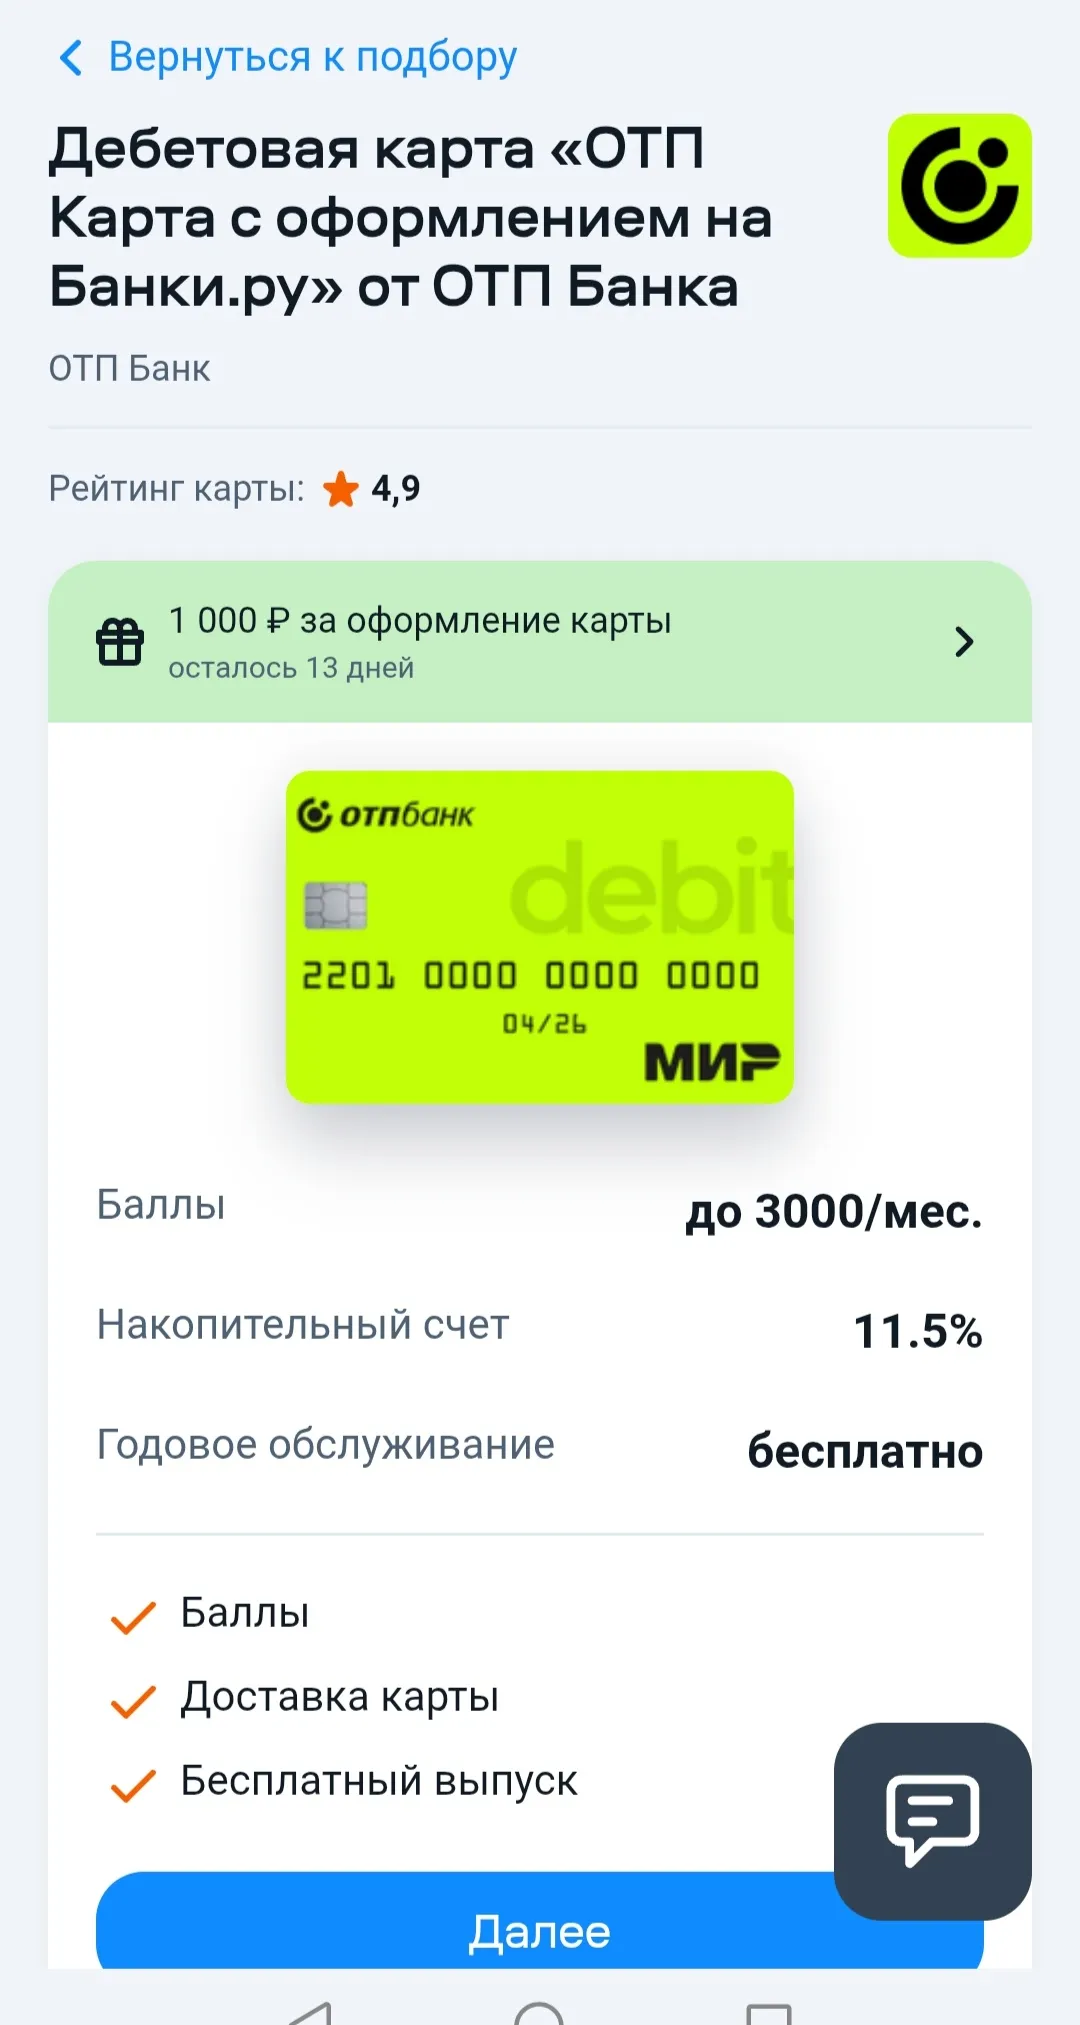
Воспользовалась рекомендациями авторов Диалога и решила открыть цифровую дебетовую карту ОТП Банка.
Доброго вечерочка, всем собравшимся♥️ Работая приличное время в сфере маркетинга и рекламы, я решила проанализировать это со стороны этой сферы и совместить с актуальной темой вкладов при изменении ключевой ставки)) Присаживайтесь, вам будет интересно 💌
После сентябрьского заседания ЦБ и решения по ключевой ставке (которая сохранилась на уровне 14%), резких изменений по условиям открытия накопительных продуктов в банковской сфере не произошло.
Ключевая ставка на прошедшем заседании не изменилась и осталась на уровне 14% годовых. На мой взгляд сейчас очень привлекательные ставки в Вайлдберриз Банке.
Доброго всем вечера и удачи в конкурсе! Я решила "вскочить в последний вагон поезда" между моими самолётами из Турции и обратно и принять участие в теме "Вклады", так как нашла кое-что интересное по этой теме.....как ни странно...на Озоне.....Может быть, это будет кому-то интересно.😉🤗
Вклад с ежемесячной выплатой процентов — это банковский депозит, по которому начисленный доход поступает на ваш счет или карту каждый месяц, а не в конце срока договора. Вклады с ежемесячной выплатой процентов позволяют регулярно получать начисленный доход на карту или отдельный текущий счет, а не ждать окончания срока договора.Итоговая доходность по ним обычно чуть ниже, чем по программам с капитализацией (сложным процентом) при той же базовой ставке, так как проценты не реинвестируются...
Банк ,, Русский Стандарт ,, изменения по вкладам с 17 сентября. Изменения коснулись части сроков по вкладам , ушёл в архивные срок -130 дней вклада ,, Новый доход онлайн ,, , но остаётся срок - 92 дня , по этому вкладу , с весьма привлекательным условиями , для вкладчиков,на которых я , заострил своё внимание , как клиент банка ,, Русский Стандарт Банк ,, и планирую воспользоваться по открытию вклада этой осенью. Банк ,, Русский Стандарт,, , как и другие банки , б...

Я всегда думала, что вклады — это для тех, у кого «много денег». А у меня были обычные будни: зарплата, коммуналка, продукты, редкие покупки и пара тысяч «про запас» в кошельке. Эти деньги просто лежали без дела — и потихоньку теряли в цене из‑за инфляции.
Т-Банк верен своей стратегии. Он не предлагает сверхвысоких процентов по вкладам — сейчас банк дает макс. 12,3% на 3 мес.
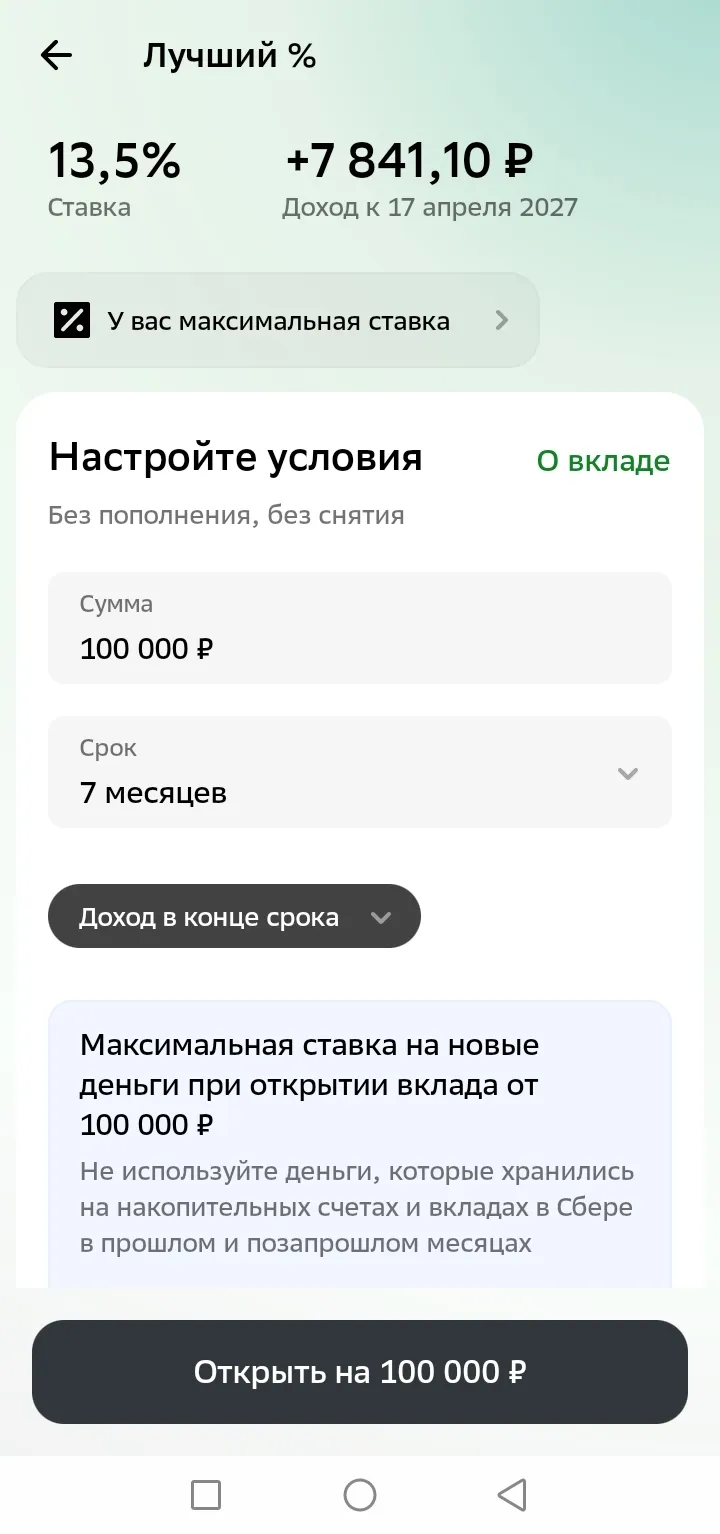
После продажи автомобиля мы получили на руки 1,1 млн. рублей наличными. Ну не лежать же деньгам под подушкой, поэтому не задумываясь отнесли сумму в Сбербанк, и положили под проценты. (Кстати: с 17 сентября 2026 года СберБанк повышает ставки по вкладам. Новые условия размещены в мобильном приложении и на сайте банка.).
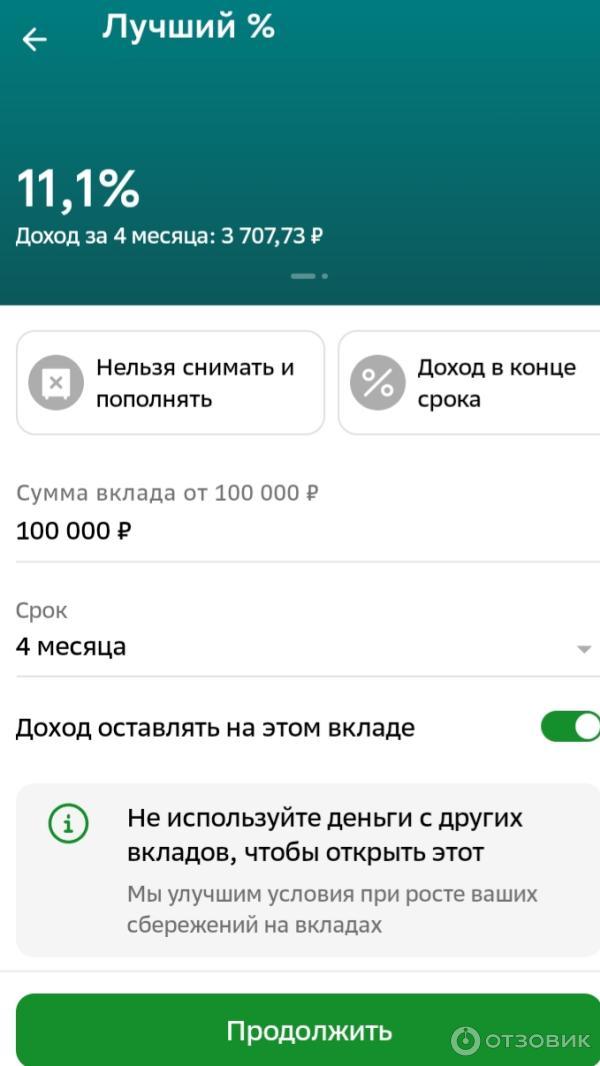
После "и" должен был идти инвестиционный продукт, но я пока только делаю к нему поползновения. И если со вкладами и НС я знакома не понаслышке, имею дело не первый год и периодически мониторю ситуацию, то о ИП я имею представление в общих чертах, собственного опыта инвестирования нет.
Вклады — это скучно, но зато спокойно. Когда выбираю вклад, смотрю в первую очередь на ставку, но не только на неё. Важны срок, капитализация процентов, возможность пополнения и снятия. Ещё проверяю надёжность банка — рейтинг, отзывы, но АСВ всё равно решает. Иногда беру вклад с возможностью снятия, чтобы деньги были доступны. В итоге для меня вклад — это про стабильность, а не про погоню за доходностью. А как вы выбираете вклады? На что смотрите в первую очередь? Поделитесь своими критериями!
Раньше я относилась к машине как к чёрной дыре для денег. Заправка, мойка, шиномонтаж, страховка, штрафы — всё это сливалось в один непонятный поток, и в конце месяца я с ужасом смотрела на пустой кошелёк и не понимала, куда ушло 20 тысяч. А потом подруга посоветовала мне простую вещь: завести отдельную таблицу расходов на машину. Я сначала фыркнула — мол, что там считать, и так всё ясно. Но когда начала — обалдела.
Этой осенью банки наперебой предлагают вклады под 13–15%. И каждый раз, когда я вижу рекламу с огромной цифрой, у меня срабатывает внутренний детектор: «А где подвох?» За годы я набил немало шишек на вкладах, поэтому теперь смотрю не на процент, а на условия. И вот на что я обращаю внимание в первую очередь — рассказываю по пунктам.
Когда этой осенью ЦБ снова заговорил о ключевой ставке, я понял, что просто держать деньги на одном вкладе — это как ездить на одной передаче. Вроде едешь, но неэффективно. Я давно присматривался к стратегии «лестницы вкладов», но всё откладывал. А тут решил: хватит. Разложил сбережения по срокам и рассказываю, как это работает и почему я считаю такой подход лучшим для себя.