


Ловушки переводов вкладов из банка в банк.
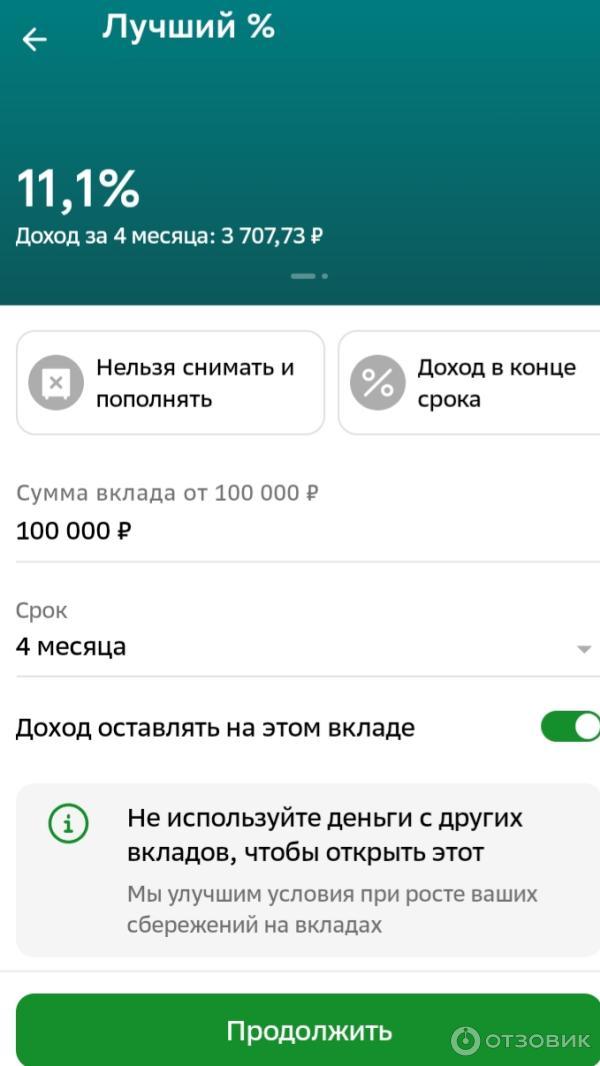
После продажи автомобиля мы получили на руки 1,1 млн. рублей наличными. Ну не лежать же деньгам под подушкой, поэтому не задумываясь отнесли сумму в Сбербанк, и положили под проценты. (Кстати: с 17 сентября 2026 года СберБанк повышает ставки по вкладам. Новые условия размещены в мобильном приложении и на сайте банка.).
По вкладу («Лучший %» на новые деньги) ставки повышаются на сроки 6 и 7 месяцев до 13,5% годовых. На остальные сроки - без изменений.
Итоговые максимальные ставки (при выплате процентов в конце срока):-
1-2 мес. - 12,5% годовых
3-5 мес. - 13,5%- 6 мес. - 13,5% (+0,9)
7 мес. - 13,5% (+1,2)
8 -9 мес. - 12%
10-11 мес. - 11%
12мес. - 10%.
Данные повышенные ставки действуют на новые денежные средства, которых не было на вкладах и накопительных счетах клиента в банке в предыдущие 2 календарных месяца. В ином случае дополнительно применяются базовые ставки. Точную ставку можно посмотреть в СберБанк Онлайн. Минимальная сумма вклада - 100 тысяч рублей. Депозит можно оформить онлайн или в офисе банка. Максимальная ставка 13,5% годовых, установленная на сроки 3 - 7 месяцев, будет действовать на сумму вложения от 1 млн рублей, при оформлении вклада онлайн, без опции пополнения, выплатой процентов в конце срока вклада и с учетом всех вышеперечисленных надбавок. При иных условиях ставки будут ниже. Точную ставку можно посмотреть в СберБанк Онлайн.
По вкладу «Выгодный старт» ставки на сроки 6 и 7 месяцев до 12,5% годовых. Максимальные ставки по этому вкладу действуют с учетом надбавок за покупки (от 5000 рублей в месяц) и зачисления зарплаты на счет в банке. Меня устроил вклад ,, Лучший процент,, на 6 месяцев.
По истечении срока 6 месяцев, встал вопрос: продление вклада либо перенос вклада в другой банк. Друг посоветовал рассмотреть вклады и условия в Альфа банке. Самую высокую ставку в Альфа-Банке — до 14,2% годовых — дает «Альфа-Вклад для новых денег» на срок около трех месяцев при размещении новых средств и отказе от снятия процентов до конца срока. При более длительных сроках ставки постепенно снижаются, особенно это заметно на горизонте от 1,5 лет. Накопительные счета предлагают более высокие приветственные ставки — до 14-15%. Они действуют два месяца. После окончания промопериода доходность существенно падает и становится зависимой от трат по карте. Однако это больше чем в Сбербанке, поэтому прям в телефоне, из приложения в приложение, с помощью конечно консультанта Альфа-Банка (действия происходили в отделении банка), перевели деньги с одного банка в другой. Повелись с супругой на чуть больший процент по вкладу, и оказалось зря....
Вроде живи и радуйся. Но тут позвонили из социальной защиты населения и сказали что деньги на вкладах и их проценты учитываются как доход при начислении детских пособий. В итоге мы лишились пособий на детей минимум на шесть месяцев. Как итог: в общем подсчете больше проиграли в финансовом плане, чем выиграли. Так что имейте в виду что существуют вот такие подводные камни. И их стоит учитывать, если вы получаете детские пособия. Удачи всем!

В сентябре состоялось очередное заседание ЦБ по вопросу ключевой ставки. Изменений не произошло. Ставка осталась на прежнем уровне в 14% годовых...
Доброго вечерочка, всем собравшимся♥️ Работая приличное время в сфере маркетинга и рекламы, я решила проанализировать это со стороны этой сферы и совместить с актуальной темой вкладов при изменении ключевой ставки)) Присаживайтесь, вам будет интересно 💌

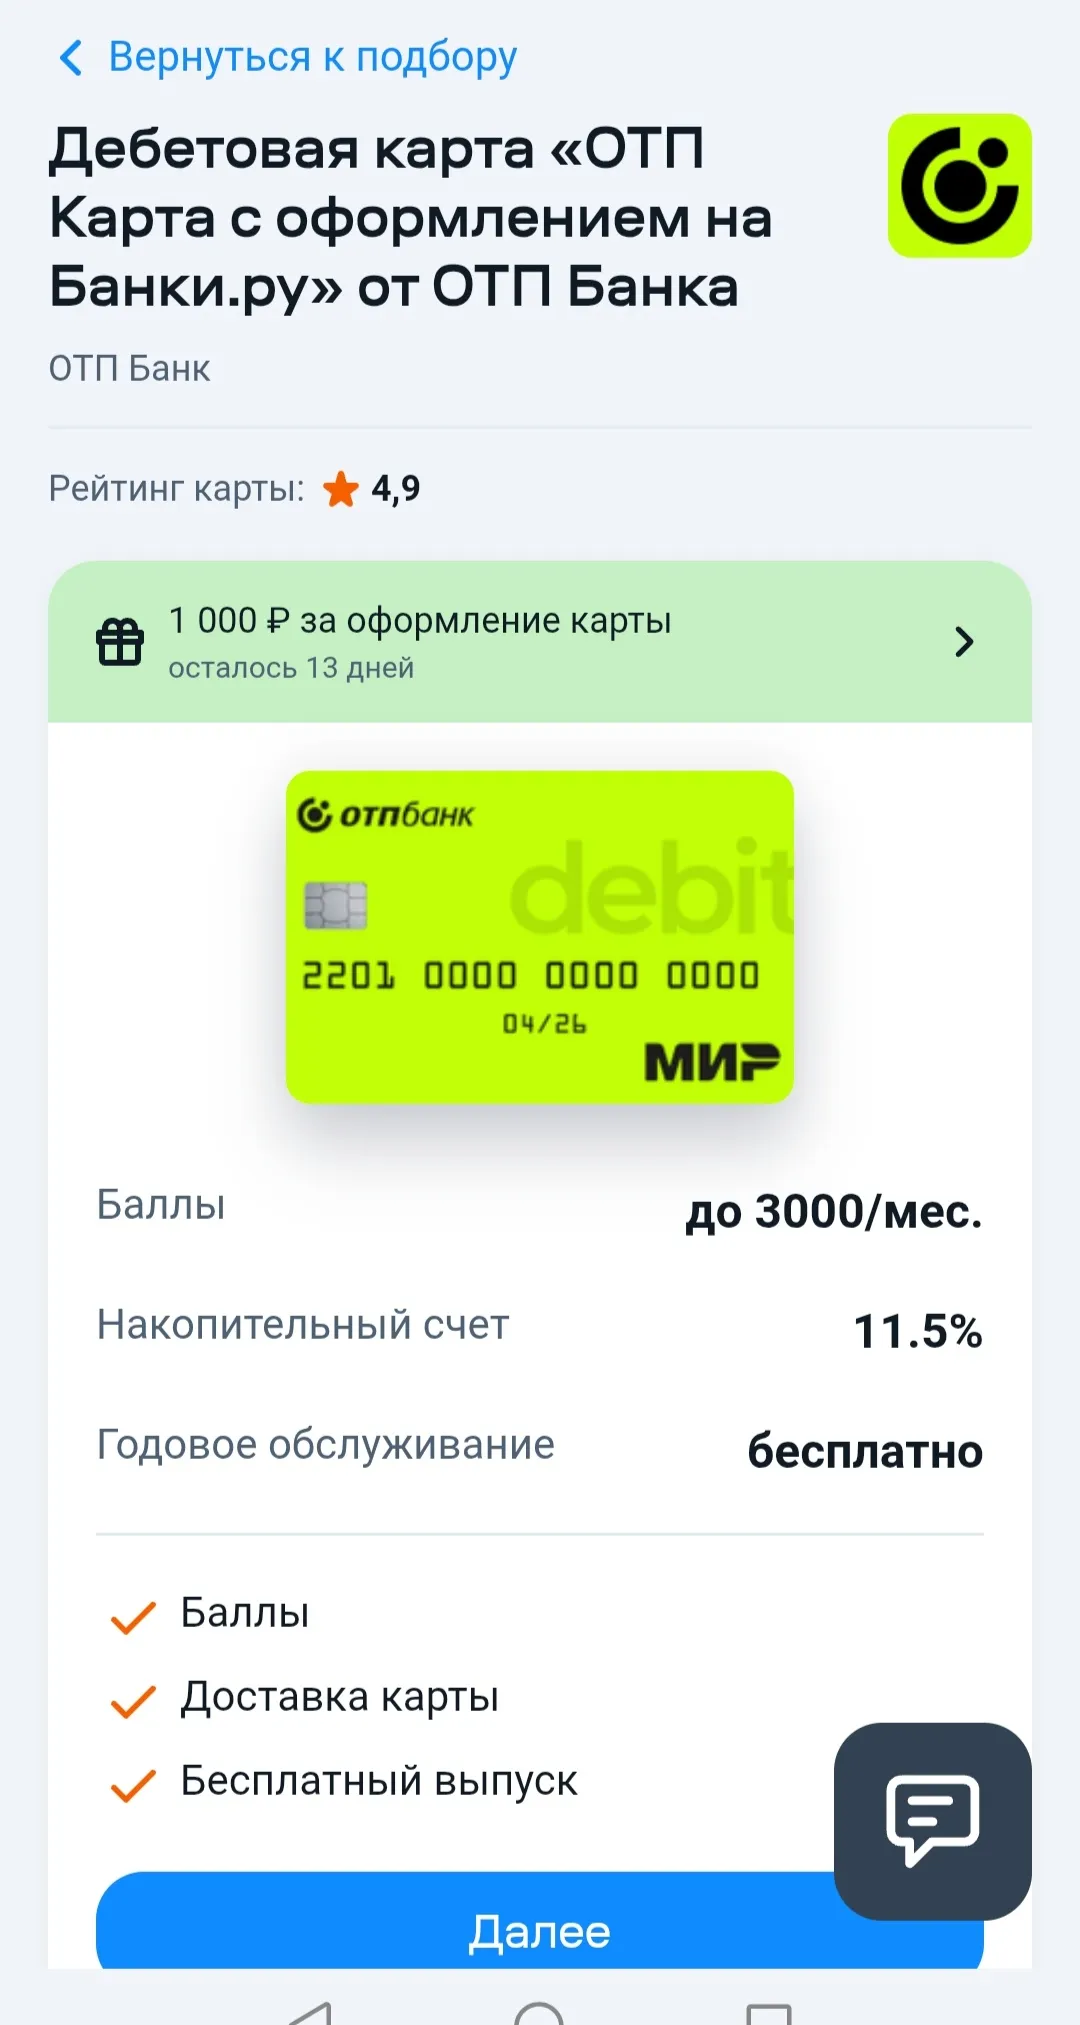
Воспользовалась рекомендациями авторов Диалога и решила открыть цифровую дебетовую карту ОТП Банка.
После сентябрьского заседания ЦБ и решения по ключевой ставке (которая сохранилась на уровне 14%), резких изменений по условиям открытия накопительных продуктов в банковской сфере не произошло.
Ключевая ставка на прошедшем заседании не изменилась и осталась на уровне 14% годовых. На мой взгляд сейчас очень привлекательные ставки в Вайлдберриз Банке.
После "и" должен был идти инвестиционный продукт, но я пока только делаю к нему поползновения. И если со вкладами и НС я знакома не понаслышке, имею дело не первый год и периодически мониторю ситуацию, то о ИП я имею представление в общих чертах, собственного опыта инвестирования нет.
Вклады — это скучно, но зато спокойно. Когда выбираю вклад, смотрю в первую очередь на ставку, но не только на неё. Важны срок, капитализация процентов, возможность пополнения и снятия. Ещё проверяю надёжность банка — рейтинг, отзывы, но АСВ всё равно решает. Иногда беру вклад с возможностью снятия, чтобы деньги были доступны. В итоге для меня вклад — это про стабильность, а не про погоню за доходностью. А как вы выбираете вклады? На что смотрите в первую очередь? Поделитесь своими критериями!
Раньше я относилась к машине как к чёрной дыре для денег. Заправка, мойка, шиномонтаж, страховка, штрафы — всё это сливалось в один непонятный поток, и в конце месяца я с ужасом смотрела на пустой кошелёк и не понимала, куда ушло 20 тысяч. А потом подруга посоветовала мне простую вещь: завести отдельную таблицу расходов на машину. Я сначала фыркнула — мол, что там считать, и так всё ясно. Но когда начала — обалдела.
Этой осенью банки наперебой предлагают вклады под 13–15%. И каждый раз, когда я вижу рекламу с огромной цифрой, у меня срабатывает внутренний детектор: «А где подвох?» За годы я набил немало шишек на вкладах, поэтому теперь смотрю не на процент, а на условия. И вот на что я обращаю внимание в первую очередь — рассказываю по пунктам.
Когда этой осенью ЦБ снова заговорил о ключевой ставке, я понял, что просто держать деньги на одном вкладе — это как ездить на одной передаче. Вроде едешь, но неэффективно. Я давно присматривался к стратегии «лестницы вкладов», но всё откладывал. А тут решил: хватит. Разложил сбережения по срокам и рассказываю, как это работает и почему я считаю такой подход лучшим для себя.
Когда этой осенью Центробанк снова заговорил о ключевой ставке, я, честно говоря, сначала запаниковала. У меня на руках была сумма, которую я копила на первый взнос по ипотеке, и я не понимала: то ли бежать срочно открывать вклад, то ли ждать, то ли вообще не трогать деньги. Раньше я просто несла всё в ближайший банк и открывала то, что предложат. А потом поняла: так я теряю деньги. Теперь у меня есть чёткий алгоритм, которым хочу поделиться.
Процентная ставка составляет 13,75% годовых (вместо 14%).
Когда в новостях снова говорят про решение ЦБ и рост ставок, у меня внутри включается режим «надо срочно что-то сделать с деньгами». Но опыт подсказывает: в такие моменты лучше не поддаваться панике и не тыкать на первый попавшийся баннер с «до 15%». Расскажу, как я выбираю вклад этой осенью — спокойно, по пунктам и с оглядкой на реальную жизнь.
Вклад и накопительный счет — виды депозитов, используются для сбережений , но с разных целями и условиями. Вклад — это договор между физическим лицом и банком, деньги передаются на определённых условиях (срок, % ставка). Банк использует эти средства в своей деятельности, а взамен обязуется вернуть сумму вклада + проценты за пользование денег. Самый простой и доступный способ сохранить сбережения от инфляции и приумножить их.
Теперь ряд вкладов доступен на срок 550 дней со следующими ставками: