


Как я перестал выбирать вклад только по максимальной ставке
Еще недавно при выборе вклада я смотрел практически только на одну цифру — максимальную ставку. Если один банк предлагал условные 15%, а другой 14%, первый сразу казался интереснее. Сейчас подход немного изменился.
На рынке ставки уже не выглядят так, будто можно просто открыть вклад на несколько лет и забыть о ситуации. При ключевой ставке ЦБ 14% банки по-разному пересматривают условия, а привлекательная ставка часто действует только для новых денег, определенного срока или при выполнении дополнительных условий. Я как-то чуть не открыл вклад только потому, что увидел красивую цифру в рекламе. Уже перед оформлением посмотрел детали и обнаружил, что максимальная ставка действует не на весь срок. После этого стал считать доходность немного иначе. Например, если вклад предлагает повышенную ставку только первые несколько месяцев, меня интересует не только эта ставка, а сколько рублей я реально получу за весь срок. Потому что после окончания промопериода деньги могут автоматически перейти на совершенно другие условия.
Еще стал обращать внимание на возможность досрочного снятия. Раньше думал, что это мелочь: деньги ведь вроде бы не понадобятся. Но финансовая ситуация может измениться довольно быстро. Если ради нескольких дополнительных процентов придется потерять большую часть начисленного дохода, такая особенность уже становится существенной. Отдельная история — автопролонгация. У меня был случай, когда вклад закончился, а я заметил это не сразу. Деньги автоматически разместились снова, но условия на тот момент уже были другими. Ничего страшного не произошло, но стало понятно, что дату окончания вклада лучше держать в календаре.
Сейчас я стараюсь распределять деньги по срокам, а не складывать всё в один вклад. Часть можно разместить на короткий срок, часть — на более длинный. Тогда не возникает ситуации, когда вся сумма одновременно оказывается привязана к одному решению. При этом я не считаю, что короткий вклад всегда лучше длинного. Если ставка фиксируется на привлекательном уровне и деньги точно не понадобятся, более длительный срок может оказаться удобным. Особенно если ставки по новым вкладам впоследствии снизятся.
Но есть обратная сторона: если ставки вырастут, можно оказаться в менее выгодном положении и некоторое время не иметь возможности воспользоваться новыми условиями без потери процентов. Поэтому сейчас перед открытием вклада задаю себе несколько простых вопросов: какая ставка действует фактически, на какой срок, что произойдет после окончания договора и нужны ли мне эти деньги раньше. Максимальная цифра в строке «ставка» после этого уже не кажется главным аргументом.
Для меня вклад стал скорее способом заранее зафиксировать условия на определенный период, а не соревнованием за лишние несколько десятых процента. И чем больше сумма, тем важнее, на мой взгляд, смотреть именно на условия всего договора. Разница в ставке выглядит красиво на экране, но реальные деньги определяются сроком, суммой и тем, что произойдет с вкладом после его окончания.

В сентябре состоялось очередное заседание ЦБ по вопросу ключевой ставки. Изменений не произошло. Ставка осталась на прежнем уровне в 14% годовых...

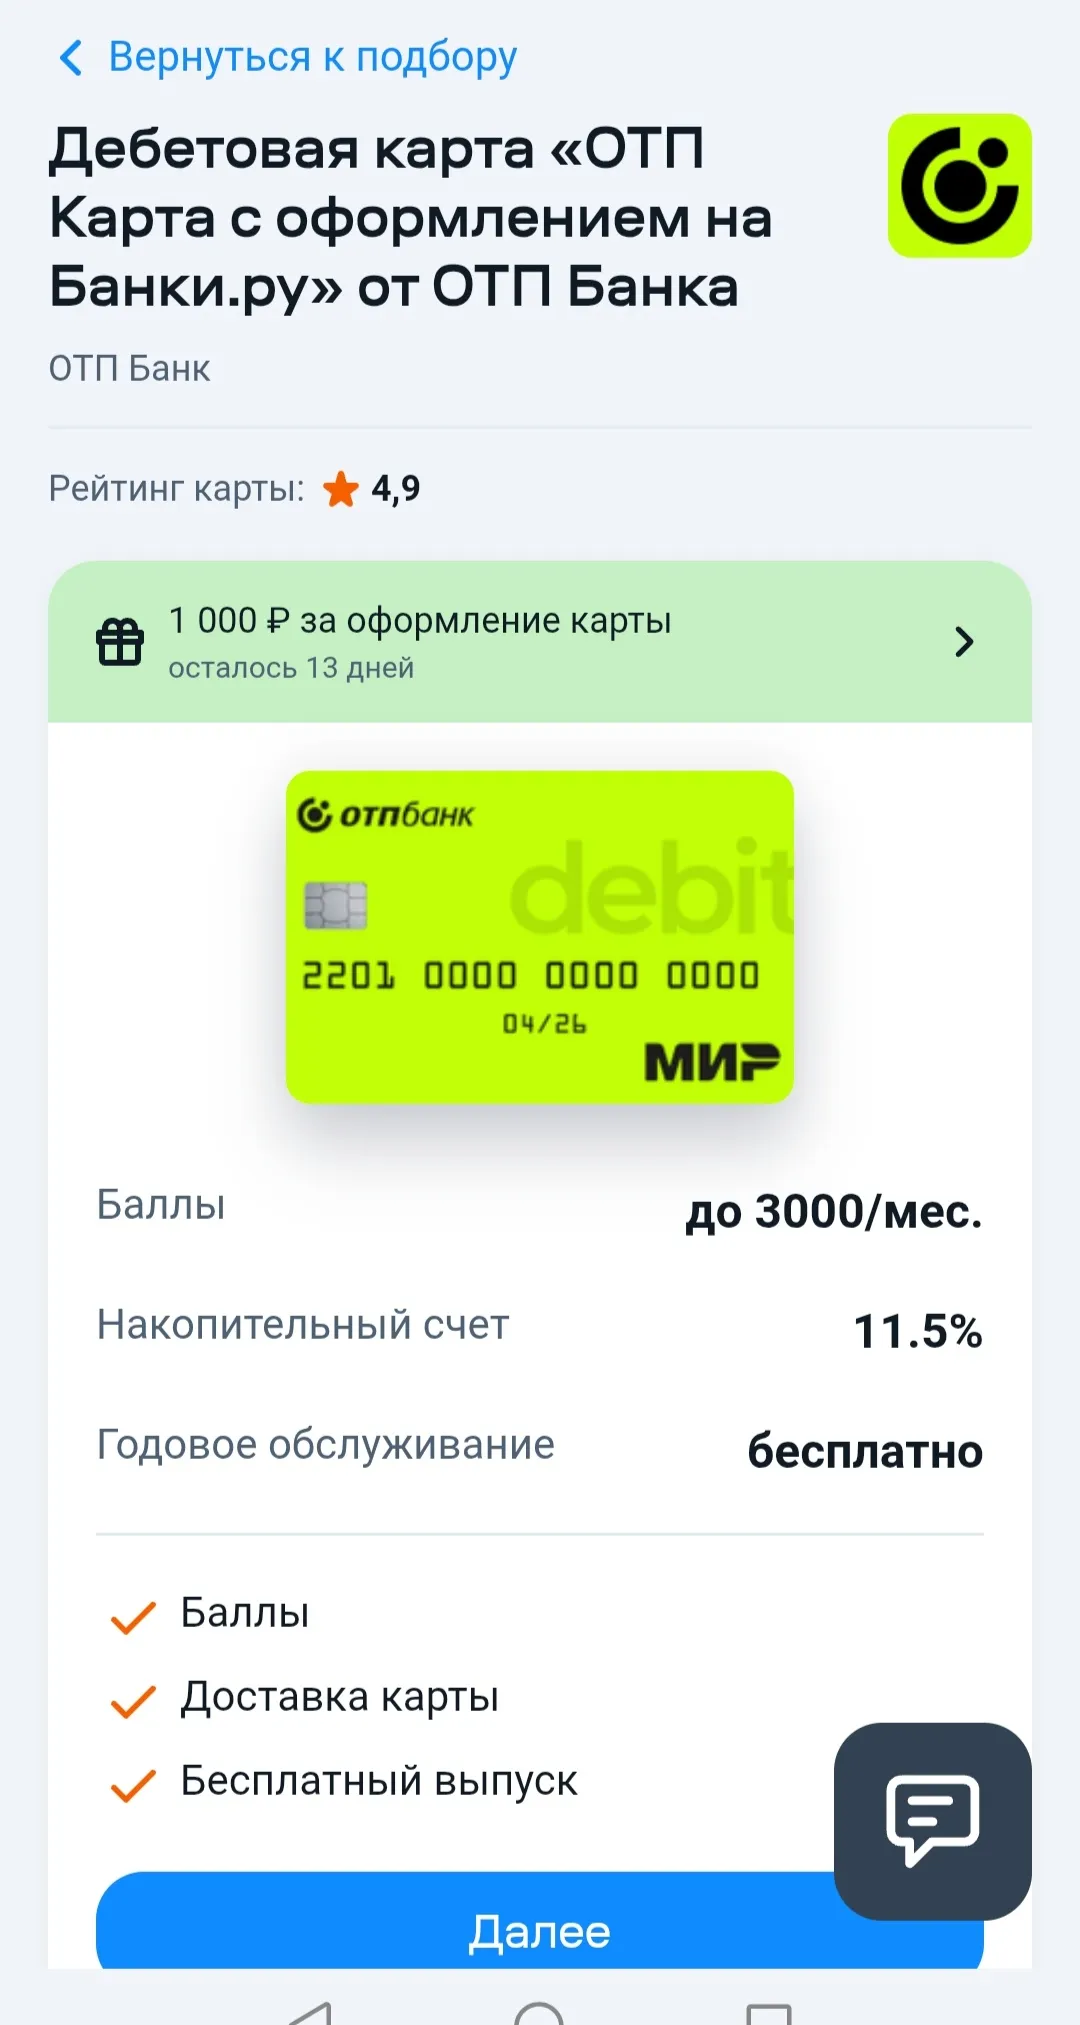
Воспользовалась рекомендациями авторов Диалога и решила открыть цифровую дебетовую карту ОТП Банка.
Доброго вечерочка, всем собравшимся♥️ Работая приличное время в сфере маркетинга и рекламы, я решила проанализировать это со стороны этой сферы и совместить с актуальной темой вкладов при изменении ключевой ставки)) Присаживайтесь, вам будет интересно 💌
После сентябрьского заседания ЦБ и решения по ключевой ставке (которая сохранилась на уровне 14%), резких изменений по условиям открытия накопительных продуктов в банковской сфере не произошло.
Ключевая ставка на прошедшем заседании не изменилась и осталась на уровне 14% годовых. На мой взгляд сейчас очень привлекательные ставки в Вайлдберриз Банке.
Раньше я вообще не разделял покупки по картам. Одна основная карта использовалась практически для всего: магазин, доставка, подписки, интернет-магазины. Казалось, зачем усложнять, если можно платить одной. Потом несколько раз пришлось разбираться с возвратами и списаниями по старым подпискам. Ничего критичного, но каждый раз приходилось вспоминать, где я вообще оставлял данные карты. После этого решил попробовать другой вариант — завел отдельную виртуальную карту именно для интернет-покупок.
Как с учётом нынешнего уровня инфляции правильно и безопасно хранить деньги? Что я имею в виду: хранить их так, чтобы они не теряли свою ценность, становится всё сложнее, проценты по вкладам довольно сильно упали, и некоторые банки предлагают довольно абсурдные условия для повышения процентной ставки. Где сейчас правильно хранить деньги? Есть, конечно, вариант вложить деньги в акции, но насколько это безопасно?
ДОБРЫЙ СЕНТЯБРЬСКИЙ ДЕНЬ, УВАЖАЕМЫЕ КОЛЛЕГИ!!!
Процентные ставки увеличились для вкладов сроком 6 и 7 месяцев.
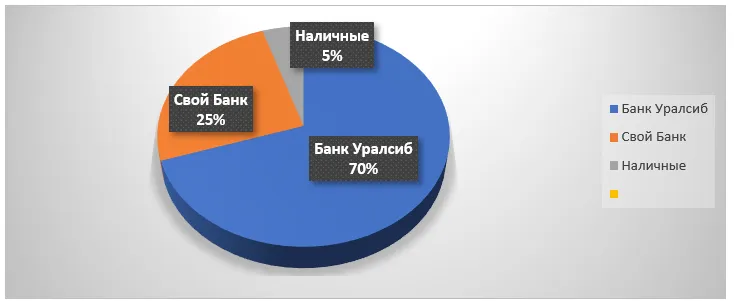
Есть очень хорошая поговорка – не держите все яйца в одной корзине!... С распределением вкладов это проигрывается на 100%. На сегодняшний момент картина с вкладами(корзинами) сложилась следующим образом - мои деньги лежат в трех корзинах – Основной вклад, где я держу 70% всех своих денежных средств, дополнительный вклад, который можно использовать как подушку безопасности на случай форс-мажорных обстоятельств, и неснижаемый остаток на карте, которым я пользуюсь для оплаты текущих расходов.
По вкладу «Капитальный» ставки изменены при размещении средств на 91, 271 и 367 дней. В зависимости от срока ставки составляют 13,25–13,75% годовых.
Банк Сбер, с 17 сентября 2026 года ,повысил % ставки по вкладам : ,,Лучший % ,, на сроках : 6 мес до -13,5% ( было- 12,6% ), 7 месяцев до 13,5% ( было 12, 3% ) и по вкладу ,, Выгодный старт,, на сроке 6месяцев и 7 месяцев - до 12, 5% при выполнении условий. И я , уже планирую, разместить свои свободные денежные средства, в этом крупнейшем банке страны. Как всегда , анализирую лучшие...
💳 Дебетовая карта Ozon Банка: что по обслуживанию и реально ли это выгодно?
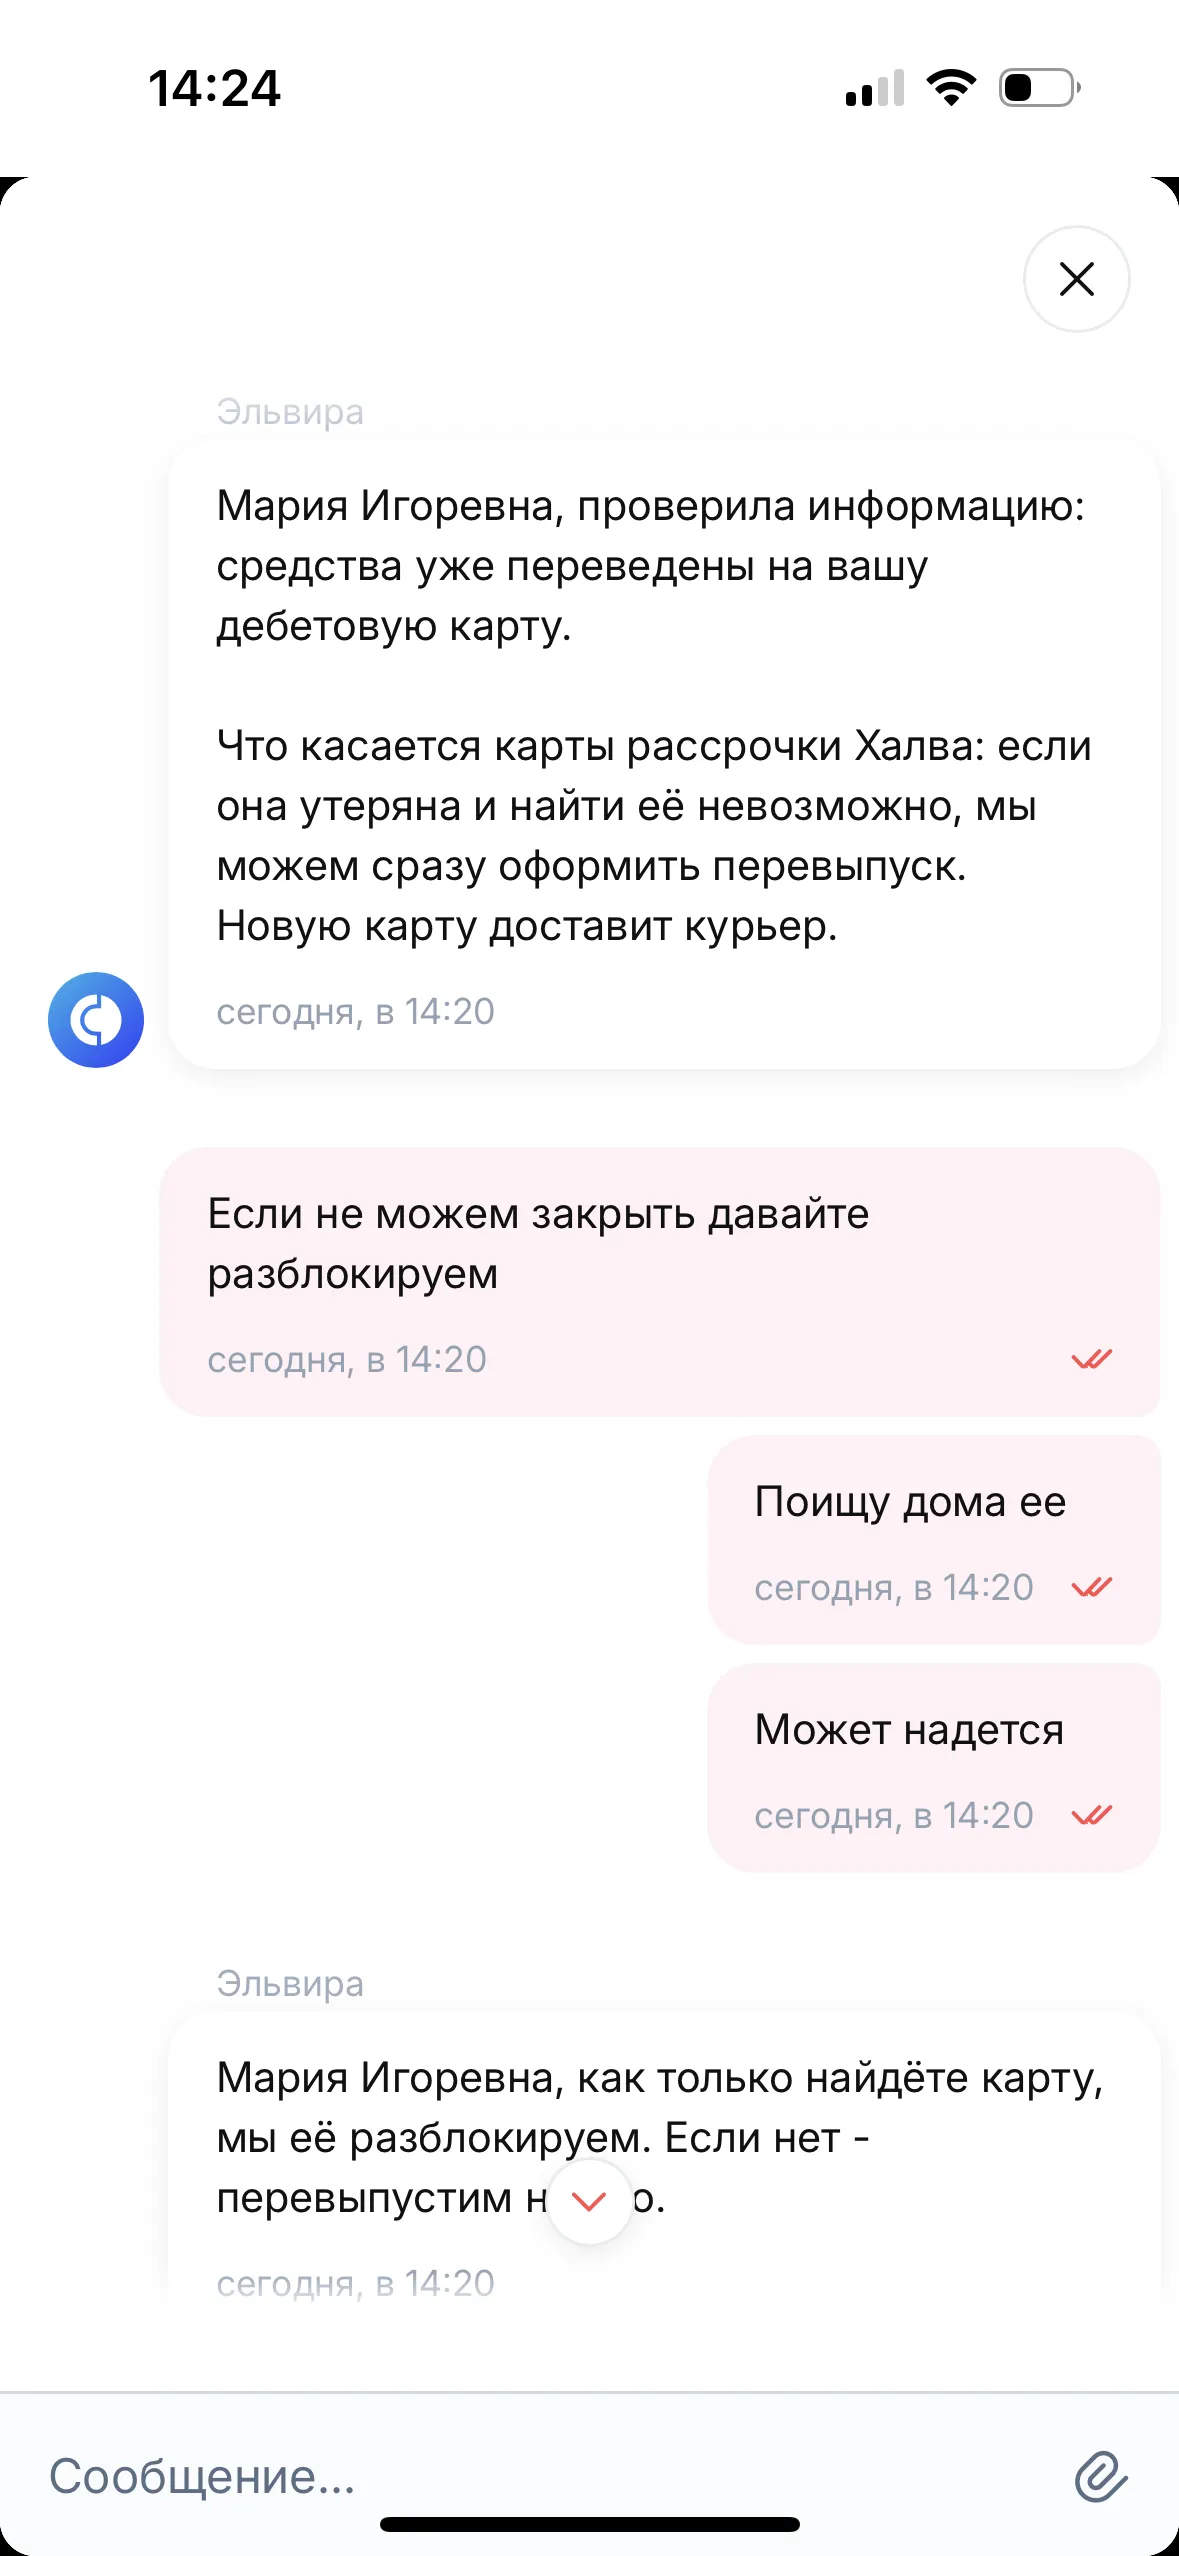
Карта халва . Обратилась за помощью в чат банка 17.09 тут же решили мой вопрос . Все очень здорово 🙏👍
Минимальная сумма — 10 000 ₽, сроки — 91 и 181 день.