


Компания прибыльная, а свободных денег нет: что проверить перед покупкой акции
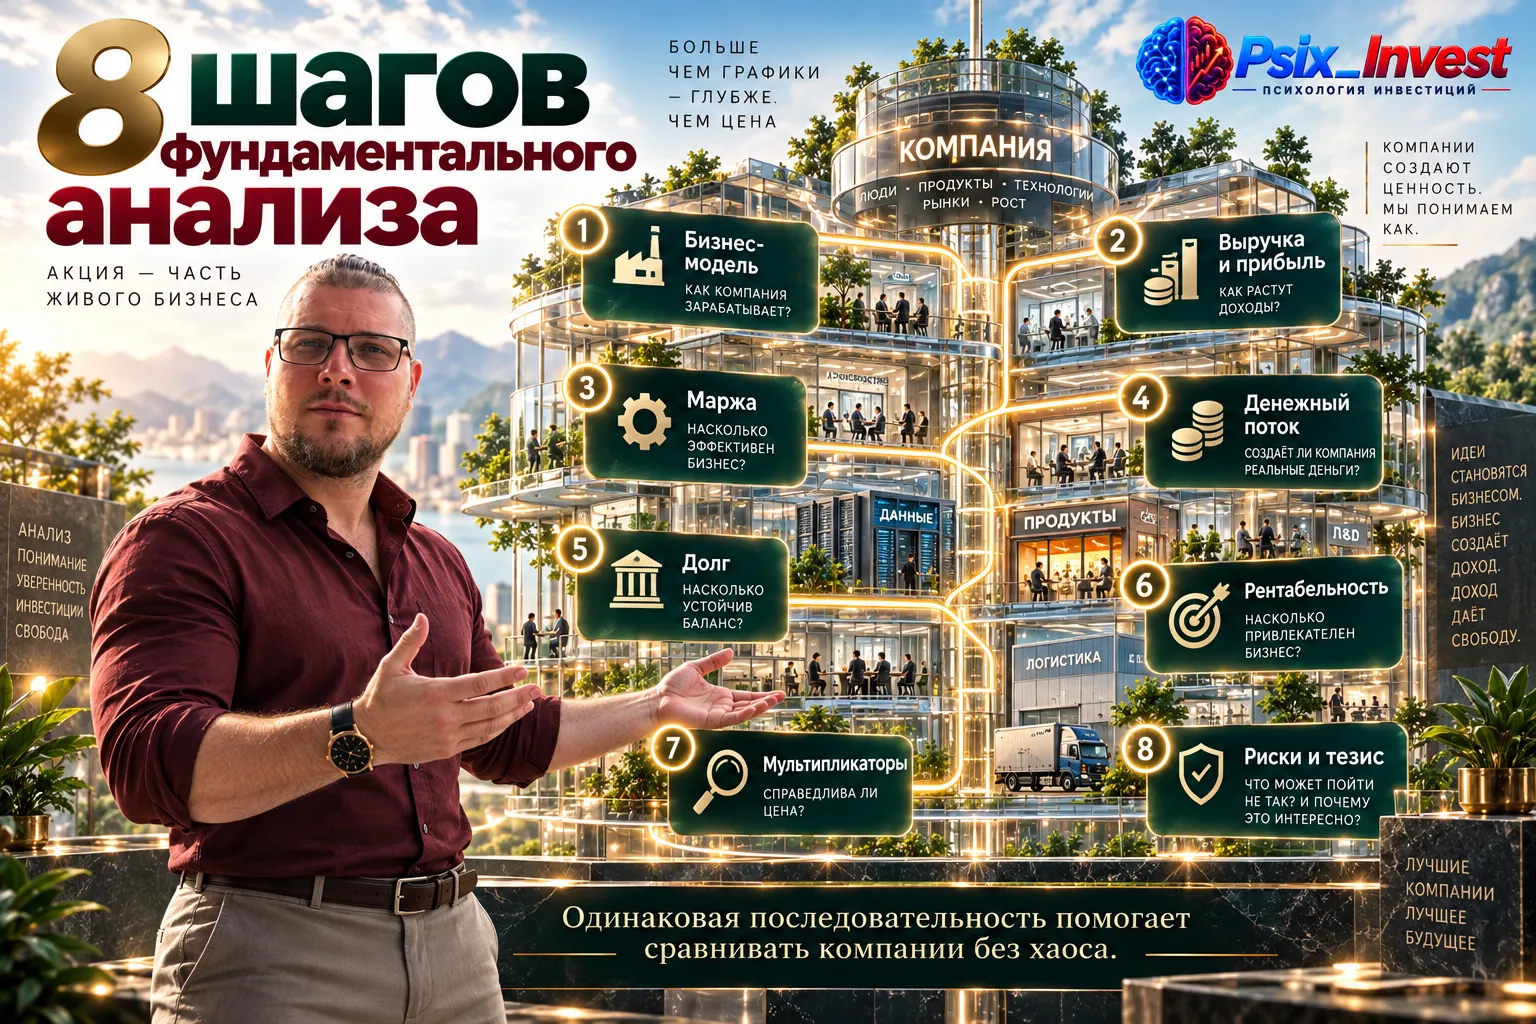
В отчёте компания показывает 10 млрд ₽ чистой прибыли. На первый взгляд это сильный аргумент: бизнес прибыльный, значит с деньгами всё хорошо. Но для инвестора этого вывода недостаточно. Бухгалтерская прибыль и денежный результат могут заметно расходиться.
Разберём учебный пример. Операционный денежный поток компании составляет 6 млрд ₽, а капитальные затраты — 8 млрд ₽. Если грубо вычесть затраты на инвестиции из операционного потока, свободный денежный поток получается около −2 млрд ₽. При этом чистая прибыль остаётся положительной — 10 млрд ₽.
Такое расхождение не означает автоматически, что компания плохая. У бизнеса может быть период крупных вложений в оборудование или развитие. Часть денег могла уйти в оборотный капитал. Но инвестору нужно объяснить, почему прибыль не превращается в свободные деньги и как долго такая ситуация может продолжаться.
Свободный денежный поток важен потому, что именно реальные деньги дают компании пространство для погашения долга, накопления резерва, дивидендов и новых проектов. Если бизнес регулярно показывает прибыль, но постоянно требует внешнего финансирования, финансовая конструкция может быть менее устойчивой, чем кажется по отчёту о прибылях и убытках.
Для проверки такого кейса полезно задать три отдельных вопроса:
- Почему операционный денежный поток заметно отличается от чистой прибыли: оборотный капитал, расчёты с клиентами, запасы или другие причины?
- Капитальные затраты носят разовый характер или бизнес должен поддерживать такой объём вложений постоянно?
- За счёт чего компания финансирует разрыв: накопленных денег, долга или иных источников, и как это влияет на устойчивость?
Дальше стоит посмотреть динамику. Один год отрицательного свободного потока на фоне большого проекта и несколько лет постоянного дефицита — разные ситуации. Сравнивайте несколько периодов и ищите объяснение в бизнес-модели, а не только в итоговых строках.
Нужно также учитывать отрасль. Капиталоёмкий промышленный бизнес объективно требует больше инвестиций, чем компания с лёгкой моделью. Поэтому абсолютная величина FCF не даёт универсальной оценки без понимания, что именно компания строит и какой результат ожидается от вложений.
Практический вывод: перед покупкой акции не ограничивайтесь вопросом «есть ли прибыль». Проверьте, превращается ли она в операционный денежный поток, сколько денег забирают капитальные затраты и откуда берётся финансирование, если свободный поток отрицательный.
После денежного потока имеет смысл вернуться к балансу и долгу. Если отрицательный свободный поток финансируется новыми заимствованиями, важно увидеть, как меняются процентные расходы и способность компании обслуживать обязательства. Иначе инвестиционная программа может выглядеть как рост, хотя финансовый запас постепенно сужается.
Полезна и проверка рентабельности: высокая прибыль не всегда означает эффективное использование капитала. Если для поддержания результата бизнес постоянно требует всё больше вложений, инвестору нужно сравнить отдачу на капитал с тем, сколько ресурсов компания связывает внутри своей модели.
Наконец, не путайте качество бизнеса и цену акции. Даже финансово устойчивую компанию можно купить слишком дорого. После проверки денежных потоков и долга всё равно остаётся вопрос: какую оценку рынок уже заложил в котировку и насколько она сопоставима с историей и конкурентами.
Такой анализ не даёт гарантии роста котировки, но помогает избежать простой ошибки: принять бухгалтерскую прибыль за доказательство финансовой устойчивости. Для инвестора гораздо полезнее понимать весь путь денег внутри бизнеса.
Сентябрь — удобная точка для финансового рывка: летние траты позади, до Нового года остается четыре месяца. Этого достаточно, чтобы накопить на важную покупку, закрыть долг или начать инвестировать — если цель конкретная, а план реалистичный.
Иногда после хорошего поста или особенно душевной беседы остается такое чувство, которое не хочется расписывать словами. Просто хочется как-то показать: мне понравилось, меня зацепило, это было мило, интересно, очень в тему.
Пришло время подвести итоги конкурса, в котором вы делились своим опытом и лайфхаками на темы расходов автомобилистов, налоговых вычетов и вкладов.
Управленческая команда финансового маркетплейса Банки.ру вошла в число 50 лучших по версии рейтинга «Топ-1000 российских менеджеров». Профессиональное сообщество отметило достижения семи руководителей Банки.ру в ключевых направлениях бизнеса.
Мы уже рассказывали, что у нас во ВКонтакте проходит опрос: в нем спросили у подписчиков, какие финансовые и страховые продукты им интересны. Решили поощрить участников и разыграть 10 сертификатов Самокат по 1000 ₽.
Выходные – идеальное время, чтобы зарядиться энергией, даже не выходя из дома. Если вы любите истории, где на кону – жизнь, а каждый шаг требует невероятной смелости, собрали для вас подборку из фильмов про экстремальный спорт. Эти картины не просто про трюки и рекорды, а они про борьбу с собой, преодоление страха и цену, которую порой приходится платить за покорение вершин.
Поделитесь опытом, видела в отзывах, что у многих есть проблема с банком УБРиР. Они блокируют карту при смене паспорта и разблокировка только у них в офисе. НО проблема в том, что офисов по стране у них раз-два и все! От меня ближайший в Москве, за 500 км. Другие банки без проблем приняли новый паспорт дистанционно, с этим банком уже третью неделю войну веду. Написала уже в ЦБ РФ жалобу на них. Что еще предпринять? Да такого, чтоб они уже стали клиентоориентированы, наконец-то!
Мы считаем доходность вкладов. Сравниваем акции и облигации. Спорим, что выгоднее — недвижимость или фонды. И при этом полностью игнорируем актив, который генерирует 100% нашего дохода.

Честно и правдиво написан пост!
Особенно вот это 👇огонь🔥
Дивидендов на следующий день не будет. Три тренировки не изменят тело, десять страниц не сделают экспертом, неделя раннего сна не удвоит доход.
Раньше главными врагами семейного бюджета считались крупные спонтанные покупки: новый телевизор, дорогая куртка или внезапный поход в ресторан. Сегодня ситуация изменилась. Крупные траты мы научились планировать и контролировать. Но на смену им пришли так называемые цифровые «муравьи» - крошечные, почти незаметные платежи за сервисы и услуги, которые мы совершаем в один клик. Нам кажется, что 50 или 100 рублей ничего не решают, но из-за их огромного количества в конце месяца мы лишаемся...
Большинство людей уверены, что их финансовые привычки формируются под влиянием текущих доходов, новостей экономики или личного опыта работы. Мы изучаем условия по вкладам, выбираем банковские карты с лучшими условиями и стараемся планировать бюджет. Однако за нашими повседневными решениями часто скрывается глубокий психологический процесс, который исследователи называют инфляцией памяти. Это бессознательная склонность человека оценивать ценность вещей и услуг во взрослой жизни по финансовой...
Современный мир одержим скоростью. Технологические компании соревнуются за то, кто быстрее доставит нам продукты, привезет готовую еду или подаст машину к подъезду. Формулировки в рекламе звучат заманчиво: «Экономьте свое драгоценное время для главного». Мы с радостью соглашаемся, ведь кликнуть пару раз в приложении - это так удобно.Однако за каждым таким удобством скрывается финансовый феномен, который можно назвать налогом на скорость. Пытаясь выиграть несколько минут, мы переплачиваем...
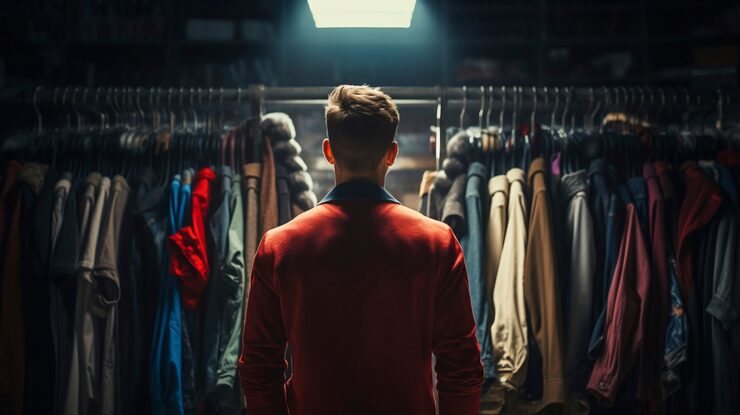
Долгое время лучшими способами сохранить и приумножить деньги считались покупка валюты, открытие вкладов в банках или покупка акций. Но в последние годы в мире финансов зародился новый тренд, который переворачивает привычное представление об инвестициях. Оказывается, обычные кроссовки, куртки или сумки из вашего шкафа могут приносить доход выше, чем многие банковские продукты.Рынок перепродажи вещей (или ресейл) превратился в мощную экономическую систему. Сегодня люди покупают одежду не для...
Когда мы рассуждаем о лишних расходах, мы обычно ругаем рекламу в интернете, хитрые скидки в супермаркетах или собственную нехватку силы воли. Однако экономисты и специалисты по развитию городов обнаружили еще одного скрытого виновника наших спонтанных трат - саму городскую среду. Оказывается, то, как спроектированы наши улицы, где расположены остановки транспорта и как выглядят фасады домов, напрямую управляет нашим финансовым поведением. Это явление называют архитектурным давлением на...
Когда в кармане лежит реальная пачка бумажных купюр, мы физически ощущаем их вес и объем. При оплате наличными в магазине приходится своими руками отдавать банкноты, и в этот момент кошелек заметно худеет. Расставаться с осязаемыми вещами всегда немного жалко - так уж устроена наша психика.Сегодня же большинство людей полностью перешли на пластиковые карты, оплату телефонами или по QR-кодам, а деньги превратились в обычные цифры на светящемся экране. Экономисты и психологи называют этот...
Разумное потребление касается не только экономии воды, электричества или других природных ресурсов. Такой подход применим и к деньгам: смысл в том, чтобы тратить их осознанно и не покупать то, что на самом деле не нужно.