Инфляция памяти: как прошлое незаметно перекраивает наш текущий бюджет
Большинство людей уверены, что их финансовые привычки формируются под влиянием текущих доходов, новостей экономики или личного опыта работы. Мы изучаем условия по вкладам, выбираем банковские карты с лучшими условиями и стараемся планировать бюджет. Однако за нашими повседневными решениями часто скрывается глубокий психологический процесс, который исследователи называют инфляцией памяти. Это бессознательная склонность человека оценивать ценность вещей и услуг во взрослой жизни по финансовой шкале своего детства или юности. В результате возникает жесткий когнитивный сбой: мы либо тратим огромные суммы на компенсацию прошлых дефицитов, либо принимаем невыгодные решения, опираясь на устаревшие представления о мире.
Что такое инфляция памяти и как она работает
Наш мозг устроен так, что базовые представления о «дороговизне», «богатстве» и «финансовой безопасности» закладываются в возрасте от 7 до 15 лет. В этот период мы внимательно наблюдаем за поведением родителей, запоминаем их реакцию на нехватку денег и фиксируем образы материального успеха окружающих.Проблема заключается в том, что экономика меняется с огромной скоростью, а эмоциональные маркеры в нашей голове остаются неизменными. Став взрослыми и начав зарабатывать собственные деньги, мы подсознательно пытаемся удовлетворить материальные желания того самого ребенка из прошлого. Возникает парадокс: человек покупает вещи не потому, что они нужны ему сейчас, а потому, что они были символом недосягаемой роскоши много лет назад.
Три проявления ловушки памяти в личном бюджете
Инвестиции в «символы статуса» прошлого века. Яркий пример - покупка недвижимости или автомобиля определенной марки исключительно ради того, чтобы доказать что-то окружению из своего детства. Человек может оформить тяжелую ипотеку на огромную квартиру в старом номенклатурном доме или купить подержанный премиальный автомобиль, обслуживание которого съедает треть дохода. С точки зрения современной прагматичной экономики это абсолютно неэффективное распределение капитала, но для эмоционального контура мозга это великая победа.
Синдром избыточного потребления дефицитных категорий. Если в детстве человека жестко ограничивали в определенных вещах (например, в качественной обуви, сладостях, гаджетах или путешествиях), во взрослом возрасте включается режим гиперкомпенсации. Покупаются десятки пар кроссовок, которые годами стоят в шкафу, или оформляются бесконечные туры. Расходы в этих категориях становятся хронически завышенными, так как мозг пытается заглушить старый детский страх нехватки.
Финансовый паралич перед новыми технологиями. Это обратная сторона феномена. Если родители внушали, что фондовый рынок - это обман, а инвестировать можно только в бетон или золото под подушкой, взрослый человек будет годами игнорировать современные, безопасные и высокодоходные инструменты распределения активов, добровольно отдавая свои сбережения на съедение реальной инфляции.
Как маркетологи используют наши воспоминания против нашего кошелька
Крупные корпорации и рекламные агентства прекрасно осведомлены о существовании инфляции памяти и превратили ностальгию в один из самых дорогих товаров на рынке. Это направление называется ностальгическим маркетингом.Производители регулярно перезапускают культовые линейки товаров из 90-х или 2000-х годов, используют в рекламе образы и музыку из нашего детства. Когда вы видите на полке продукт в «той самой» упаковке, ваш критический фильтр моментально отключается. Мозг считывает эту покупку как безопасное возвращение в беззаботное время. За эту мимолетную эмоцию мы готовы платить двойную или тройную наценку, приобретая товары с посредственными характеристиками по цене премиальных продуктов.
Как перезагрузить свои финансовые маркеры и спасти бюджет
Чтобы перестать быть заложником устаревших детских сценариев и начать управлять деньгами с позиции взрослой логики, необходимо провести осознанную ревизию своих потребительских мотивов.
Во-первых, применяйте практику «разоблачения мотива». Перед каждой крупной или регулярной покупкой из вашей любимой категории (будь то очередная куртка, гаджет или дорогая поездка) спросите себя: «Какую проблему я сейчас решаю? Я покупаю эту вещь для себя взрослого или пытаюсь доказать что-то своим школьным друзьям или родителям?» Если покупка продиктована прошлыми обидами или дефицитом, отложите её.
Во-вторых, оцифруйте свои детские идеалы. Выпишите на бумагу вещи, которые казались вам верхом богатства в 12 лет. А теперь посмотрите на них трезвым взглядом из сегодняшнего дня и оцените их реальную полезность, стоимость обслуживания и соответствие вашему текущему образу жизни. В 95% случаев окажется, что эти объекты давно потеряли свою актуальность и их покупка сейчас - это просто пустая трата ресурсов.
В-третьих, обновите стратегию безопасности. Если вы ловите себя на страхе инвестировать или пользоваться новыми банковскими продуктами из-за старых семейных установок, начните с малого. Выделите минимальную, комфортную для себя сумму и протестируйте инструмент. Личный успешный опыт во взрослой жизни разрушает старые деструктивные сценарии гораздо эффективнее любых теоретических убеждений.
Итог
Инфляция памяти - это невидимый якорь, который удерживает наши личные финансы в рамках устаревших экономических реалий и детских эмоциональных дефицитов. До тех пор, пока мы не осознаем, что наши текущие траты часто управляются призраками прошлого, мы обречены совершать нерациональные поступки и переплачивать за маркетинговые иллюзии. Умение вовремя разделить свои реальные взрослые потребности и старые эмоциональные привязанности позволяет выстроить здоровую, прагматичную финансовую стратегию, защитить капитал от неэффективных вложений и направить ресурсы на достижение истинных, актуальных жизненных целей.
Сентябрь — удобная точка для финансового рывка: летние траты позади, до Нового года остается четыре месяца. Этого достаточно, чтобы накопить на важную покупку, закрыть долг или начать инвестировать — если цель конкретная, а план реалистичный.
Иногда после хорошего поста или особенно душевной беседы остается такое чувство, которое не хочется расписывать словами. Просто хочется как-то показать: мне понравилось, меня зацепило, это было мило, интересно, очень в тему.
Пришло время подвести итоги конкурса, в котором вы делились своим опытом и лайфхаками на темы расходов автомобилистов, налоговых вычетов и вкладов.
Управленческая команда финансового маркетплейса Банки.ру вошла в число 50 лучших по версии рейтинга «Топ-1000 российских менеджеров». Профессиональное сообщество отметило достижения семи руководителей Банки.ру в ключевых направлениях бизнеса.
Мы уже рассказывали, что у нас во ВКонтакте проходит опрос: в нем спросили у подписчиков, какие финансовые и страховые продукты им интересны. Решили поощрить участников и разыграть 10 сертификатов Самокат по 1000 ₽.
Современный мир одержим скоростью. Технологические компании соревнуются за то, кто быстрее доставит нам продукты, привезет готовую еду или подаст машину к подъезду. Формулировки в рекламе звучат заманчиво: «Экономьте свое драгоценное время для главного». Мы с радостью соглашаемся, ведь кликнуть пару раз в приложении - это так удобно.Однако за каждым таким удобством скрывается финансовый феномен, который можно назвать налогом на скорость. Пытаясь выиграть несколько минут, мы переплачиваем...
Долгое время лучшими способами сохранить и приумножить деньги считались покупка валюты, открытие вкладов в банках или покупка акций. Но в последние годы в мире финансов зародился новый тренд, который переворачивает привычное представление об инвестициях. Оказывается, обычные кроссовки, куртки или сумки из вашего шкафа могут приносить доход выше, чем многие банковские продукты.Рынок перепродажи вещей (или ресейл) превратился в мощную экономическую систему. Сегодня люди покупают одежду не для...
Когда мы рассуждаем о лишних расходах, мы обычно ругаем рекламу в интернете, хитрые скидки в супермаркетах или собственную нехватку силы воли. Однако экономисты и специалисты по развитию городов обнаружили еще одного скрытого виновника наших спонтанных трат - саму городскую среду. Оказывается, то, как спроектированы наши улицы, где расположены остановки транспорта и как выглядят фасады домов, напрямую управляет нашим финансовым поведением. Это явление называют архитектурным давлением на...
Когда в кармане лежит реальная пачка бумажных купюр, мы физически ощущаем их вес и объем. При оплате наличными в магазине приходится своими руками отдавать банкноты, и в этот момент кошелек заметно худеет. Расставаться с осязаемыми вещами всегда немного жалко - так уж устроена наша психика.Сегодня же большинство людей полностью перешли на пластиковые карты, оплату телефонами или по QR-кодам, а деньги превратились в обычные цифры на светящемся экране. Экономисты и психологи называют этот...
Разумное потребление касается не только экономии воды, электричества или других природных ресурсов. Такой подход применим и к деньгам: смысл в том, чтобы тратить их осознанно и не покупать то, что на самом деле не нужно.
Вот четыре фундаментальных шага, которые помогут взять личный бюджет под контроль:

В 2026 году при сокращении штата работодатели обязаны учитывать гарантии, установленные трудовым законодательством для социально защищённых категорий работников. С 1 сентября 2026 года список сотрудников, имеющих преимущественное право сохранить рабочее место, был расширен.
Полгода назад я решил купить ergonomic-кресло за 100 000 рублей. Спина после восьми часов за компьютером требовала вложений, а жаба душила. Рассказываю, как я собрал сумму без кредитов, займов и отказа от кофе.
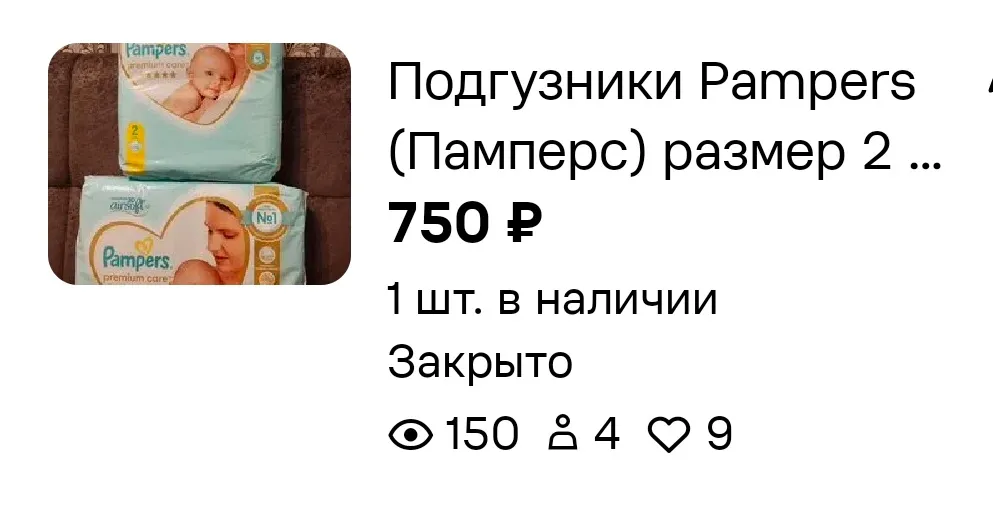
Сегодня день порадовал долгожданной продажей двух больших упаковок подгузников "Pampers" за 1500₽.
После решения ЦБ я снова полезла смотреть, что происходит с накопительными счетами. 11 сентября Банк России сохранил ключевую ставку на уровне 14% годовых. Я уже привыкла к тому, что ставки постепенно снижаются, поэтому сейчас особенно не хочется упустить хороший процент.