


Что такое образовательный кредит и как им воспользоваться
В России действует программа льготного кредитования, которая позволяет оплатить обучение в вузе или колледже, а основную часть долга начать возвращать уже после окончания учебы. Во время обучения студент в основном платит проценты, а на погашение самого кредита предоставляется длительный срок. Ставка по программе может составлять до 3% годовых, поскольку разницу с рыночной ставкой компенсирует государство.
Кредит можно оформить не только при поступлении. При необходимости это разрешается сделать и во время учебы, например если семья больше не может оплачивать образование или студент перевелся с бюджета на платное обучение. Деньги обычно перечисляются учебному заведению постепенно, по счетам за каждый семестр или учебный год.
На какое обучение можно получить кредит
Государственная программа распространяется на обучение в российских вузах и колледжах. У учебного заведения должны быть действующие лицензия и государственная аккредитация. Льготный кредит предоставляется на приоритетные для страны направления подготовки.
Получить его можно для бакалавриата, специалитета, магистратуры, аспирантуры и ординатуры. Допускается обучение в очной, заочной, смешанной или дистанционной форме.
Кто может оформить кредит
Основные требования к студенту: российское гражданство и постоянная регистрация в России. Обратиться за кредитом можно с 14 лет, но несовершеннолетним потребуется письменное согласие родителей или законных представителей. Некоторые банки устанавливают дополнительные ограничения для заемщиков младше 18 лет.
Доход подтверждать обычно не требуется. При этом банки могут учитывать возраст заемщика на момент окончания выплат.
Какие документы нужны
После заключения договора с учебным заведением можно обратиться в банк, участвующий в государственной программе. Заявку некоторые кредиторы принимают онлайн, другие предлагают оформить кредит в отделении.
Обычно понадобятся:
- паспорт;
- договор с вузом или колледжем;
- первый счет на оплату обучения.
Для студентов младше 18 лет дополнительно потребуются свидетельство о рождении, документы родителя или законного представителя и его письменное согласие. Банк также может запросить СНИЛС или другие документы. Залог, поручитель и обязательная страховка для такого кредита обычно не требуются.
После рассмотрения заявки банк при одобрении подписывает кредитный договор и переводит деньги непосредственно учебному заведению.
Как проходят выплаты во время учебы
Главная особенность образовательного кредита заключается в льготном периоде. Он продолжается весь срок обучения и еще 9 месяцев после выпуска, чтобы выпускник мог найти работу. В это время основной долг погашать не нужно, студент в основном оплачивает начисленные проценты.
При этом часть процентов, начисленных в первые годы обучения, также можно выплачивать позже. По условиям программы на первом курсе оплачивается 40% начисленных процентов, на втором 60%, а начиная с третьего курса 100%.
После окончания льготного периода платежи увеличиваются, поскольку в них включаются и основной долг, и проценты, которые необходимо вернуть банку.
Что произойдет при академическом отпуске
Если студент берет академический отпуск, кредитный договор продолжает действовать. Банк нужно уведомить о перерыве в учебе, чтобы срок погашения основного долга был перенесен. При этом общая продолжительность выплат увеличится, а значит, может вырасти и переплата по кредиту.
Можно ли погасить кредит раньше
Образовательный кредит разрешается погашать полностью или частично досрочно. Комиссия за досрочное погашение не взимается, а уменьшение основного долга снижает будущие начисления процентов. Перед внесением крупной суммы нужно уведомить банк, иначе деньги могут просто остаться на кредитном счете и не пойти на досрочное погашение.
Если полностью погасить использованную часть кредита еще во время учебы, договор может закрыться, и банк перестанет перечислять деньги за следующие семестры.
Что будет при отчислении
Если студент прекращает обучение или его отчисляют, льготные условия могут прекратиться. Банк пересчитает проценты по рыночной ставке, указанной в договоре, а льготный период больше действовать не будет. В результате ежемесячные платежи станут выше, поскольку придется одновременно погашать основной долг и проценты.
Почему важно не допускать просрочек
При задержке платежа банк может начислить неустойку, размер которой указан в кредитном договоре. Просрочка также способна негативно повлиять на кредитную историю.
Кроме того, при наличии задолженности банк может приостановить оплату новых счетов за обучение. При длительных или систематических просрочках кредитор вправе потребовать досрочно вернуть долг, причем льготные условия могут быть утрачены.
Поэтому лучше заранее следить за графиком платежей и держать на кредитном счете необходимую сумму.
Можно ли продолжить обучение
Если после окончания одной образовательной программы студент переходит на следующую ступень, например из колледжа в вуз или из бакалавриата в магистратуру, образовательный кредит можно продлить один раз. В этом случае банк увеличивает сумму и срок кредита без оформления нового договора.
Дополнительно работающий студент может воспользоваться социальным налоговым вычетом за обучение. По данным источника, можно получить возврат НДФЛ в пределах установленного лимита расходов на образование.
Образовательный кредит позволяет распределить расходы на учебу на длительный срок и снизить финансовую нагрузку во время обучения. Но перед оформлением стоит внимательно изучить кредитный договор, график платежей и последствия отчисления или просрочки, поскольку после окончания льготного периода финансовая нагрузка заметно возрастает.

В сентябре состоялось очередное заседание ЦБ по вопросу ключевой ставки. Изменений не произошло. Ставка осталась на прежнем уровне в 14% годовых...

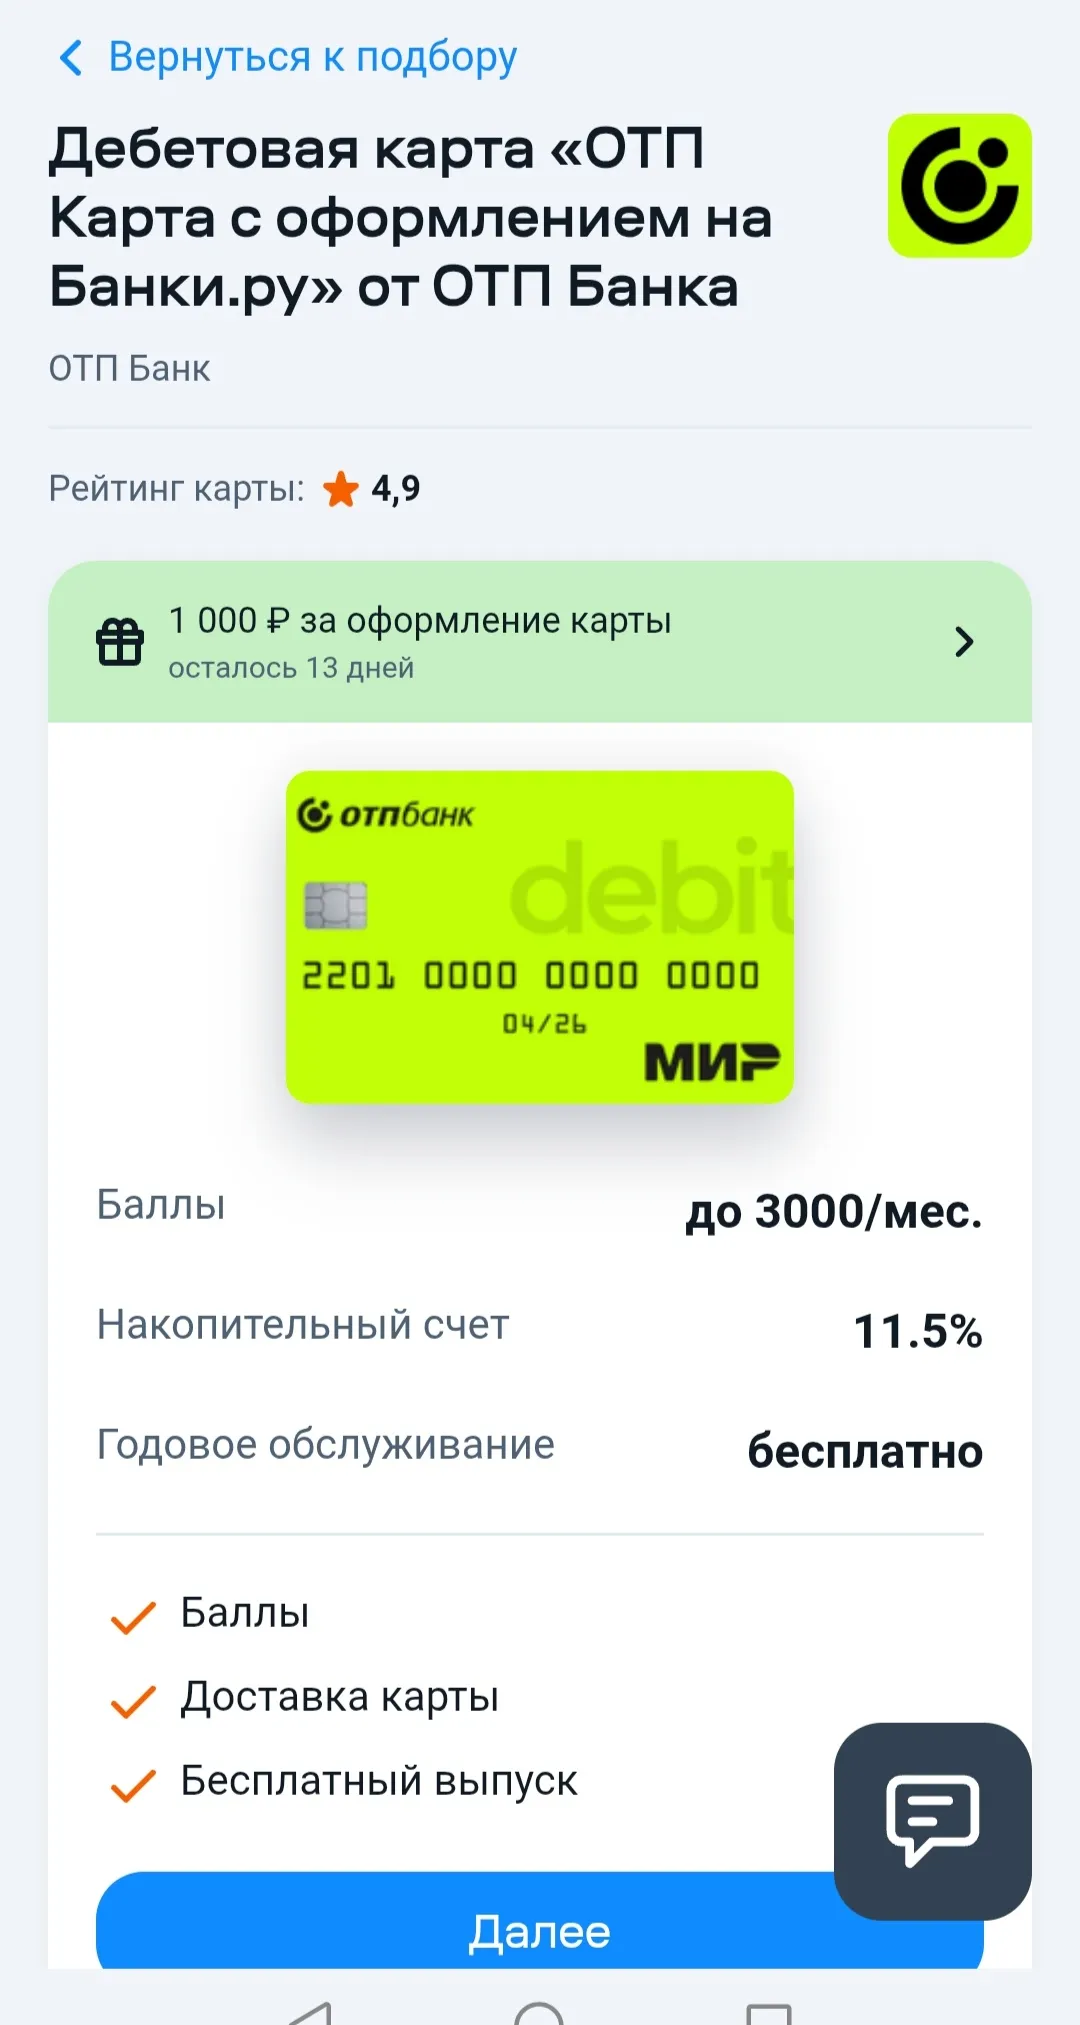
Воспользовалась рекомендациями авторов Диалога и решила открыть цифровую дебетовую карту ОТП Банка.
Доброго вечерочка, всем собравшимся♥️ Работая приличное время в сфере маркетинга и рекламы, я решила проанализировать это со стороны этой сферы и совместить с актуальной темой вкладов при изменении ключевой ставки)) Присаживайтесь, вам будет интересно 💌
После сентябрьского заседания ЦБ и решения по ключевой ставке (которая сохранилась на уровне 14%), резких изменений по условиям открытия накопительных продуктов в банковской сфере не произошло.
Ключевая ставка на прошедшем заседании не изменилась и осталась на уровне 14% годовых. На мой взгляд сейчас очень привлекательные ставки в Вайлдберриз Банке.
Помню, как я в прошлом году вообще не понимала, куда деваются деньги. Зарплата есть, а к 20‑му числу уже всё. Оказалось, дело не в больших тратах, а в мелочах.
Сибсоцбанк изменил процентную ставку по кредитной карте «Мир».
Выбор между ежемесячным зачислением дохода на карту и капитализацией на вкладе обычно сводится к сравнению двух цифр доходности в калькуляторе
Как , уже наверное , заметили , многие вкладчики , анализируя предложения различных банков , по дебетовым продуктам, после сентябрьского заседания ЦБ РФ , оставившего КС без изменений на уровне- 14%, банки страны ,взяли курс на повышения % ставок и ,к этому присоединится и МТС банк с 22 сентября, чем я , непременно планирую и воспользоватся, в моменте выгодных предложений от этого...
ПСБ предлагает вклад «В Победу» с фиксированной ставкой до 14,3% годовых. Это инструмент для тех, кто готов разместить «новые» деньги на фиксированный срок без возможности пополнения и частичного снятия.
В сказке про Буратино, то бишь в переводе с итальянского Пиноккио была замечательная песенка:

Этой осенью , банк ПСБ продолжает радовать своих клиентов- вкладчиков и предлагает , настоящую ,,жемчужину,, по своему акционному предложению вкладов- вклад ,, Народный ,, до- 30% , чем , я непременно постараюсь воспользоваться обязательно , не упустить выгодный момент. По анализу этого предложения , я выбираю и советую своим читателям этого поста Площадки Диалог...
В данном своём посте я хочу поделится с пользователями площадки Диалога банки ру. возможностью по открытию выгодного вклада с созвучным названием ,, Выгода ,, в Альфа-Банке , клиентом которого, я являюсь. После сентябрьского заседания ЦБ РФ по % ставке , наблюдается на финансовом рынке остановка поденения % ставок по вкладам , а у многих банков и происходит повышение, что радует, нас, клиентов- вкладчиков и , чем я , непременно воспользуюсь , сегодня , 18...
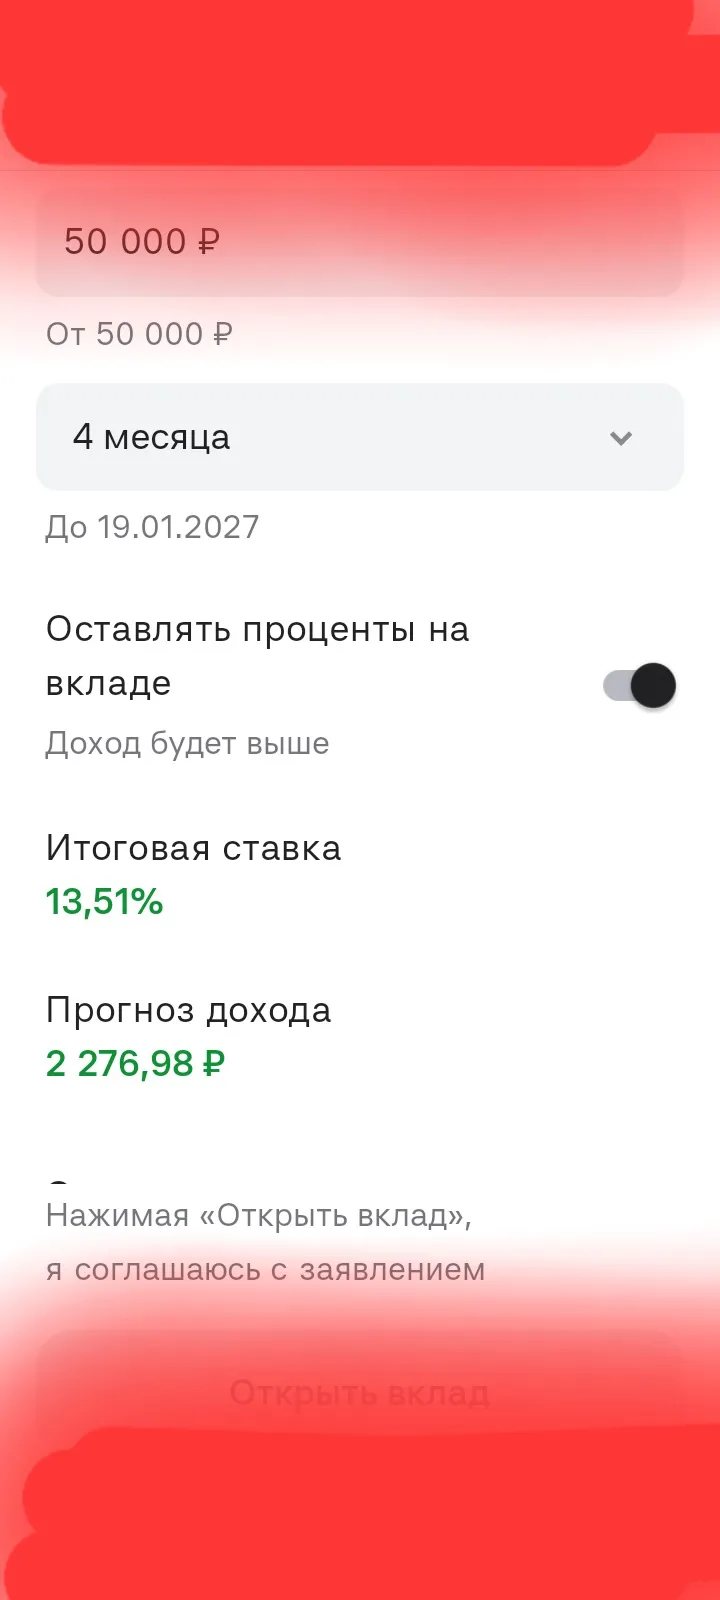
Через несколько дней , я планирую открыть вклад,, Вместе,, в банке ,, ВТБ с повышенной ставкой- 15% на срок 92дня. Данный вклад, ранее , я ещё не открывал и с удовольствием воспользуюсь этим акционным предложением банка. Вклад ,, Вместе,, появился в банке ВТБ сравнительно недавно по линейке депозитов и я , предварительно изучил услрвия на наличие ,, подводных камней ,, , требований к профилю клиента и прочих платных опций и услуг, о чём и делюсь по...
Ранее написала постик с лайфхаками (https://www.banki.ru/dialog/articles/75906/), повторяться не буду. Он затрагивал тему вкладов с позиции выбора банковской организации. Есть еще нюансы при выборе самого банковского продукта. Само собой, нужно читать и вникать в условия, они не для галочки. Обращаем внимание на возможность снятия и неснижаемый остаток. Второй момент - срок (идеальным считаю 2-3 мес.). Ставка может варьироваться. К слову, проценты могу выплачиваться не только по прошествии...