


Важное о выборе вклада
Ранее написала постик с лайфхаками (https://www.banki.ru/dialog/articles/75906/), повторяться не буду. Он затрагивал тему вкладов с позиции выбора банковской организации. Есть еще нюансы при выборе самого банковского продукта. Само собой, нужно читать и вникать в условия, они не для галочки. Обращаем внимание на возможность снятия и неснижаемый остаток. Второй момент - срок (идеальным считаю 2-3 мес.). Ставка может варьироваться. К слову, проценты могу выплачиваться не только по прошествии периода действия. Эта деталь обязательно прописывается. Третье - капитализация и пополнение. Лучше пусть будет и то, и то, даже если вы не собираетесь пополнять, мало ли что. Чтоб потом локти не кусать. Четвертый пунктик, но не последний по значимости - минималка для депозита. Существуют такие варианты, где стартовый капитал чисто символический, хотя бы 1 р. Вполне приемлемы со входом до 10 тыс. р. Сейчас многие банки держат планку в 100 тыс. р. Но ведь для кого-то это солидная сумма или возвращаясь к разговору о тех же опасениях, не хочется потерять такие сбережения в миг. Хотя вроде как вклады до 1400 тыс. застрахованы. Для пенсионеров могут быть специальные предложения, останавливаться на них я не буду, на Банки.ру можно с легкостью подобрать такое для себя. Что ж, выбор, безусловно, имеется, но я б не сказала, что внутри финучреждений он богатый. А какие-то банки выставляют еще и специфический параметр (увеличивает начисления) - привязка к тратам по карте или к накопительному счету, а для зарплатных клиентов - соответственно к перечислению з/п. Помимо всего вышеизложенного, стоит сделать акцент вот на чем: закрытие вклада до наступления даты окончания его срока действия. В этом случае выплачивается мизер, так что если вопрос 1-3 дней и не горит, то разница будет ощутима (при существенной сумме вложенных средств). И напоследок 2 слова про пролонгацию. Удобная опция, не требующая участия клиента. А уж забрать всегда успеешь.

В сентябре состоялось очередное заседание ЦБ по вопросу ключевой ставки. Изменений не произошло. Ставка осталась на прежнем уровне в 14% годовых...

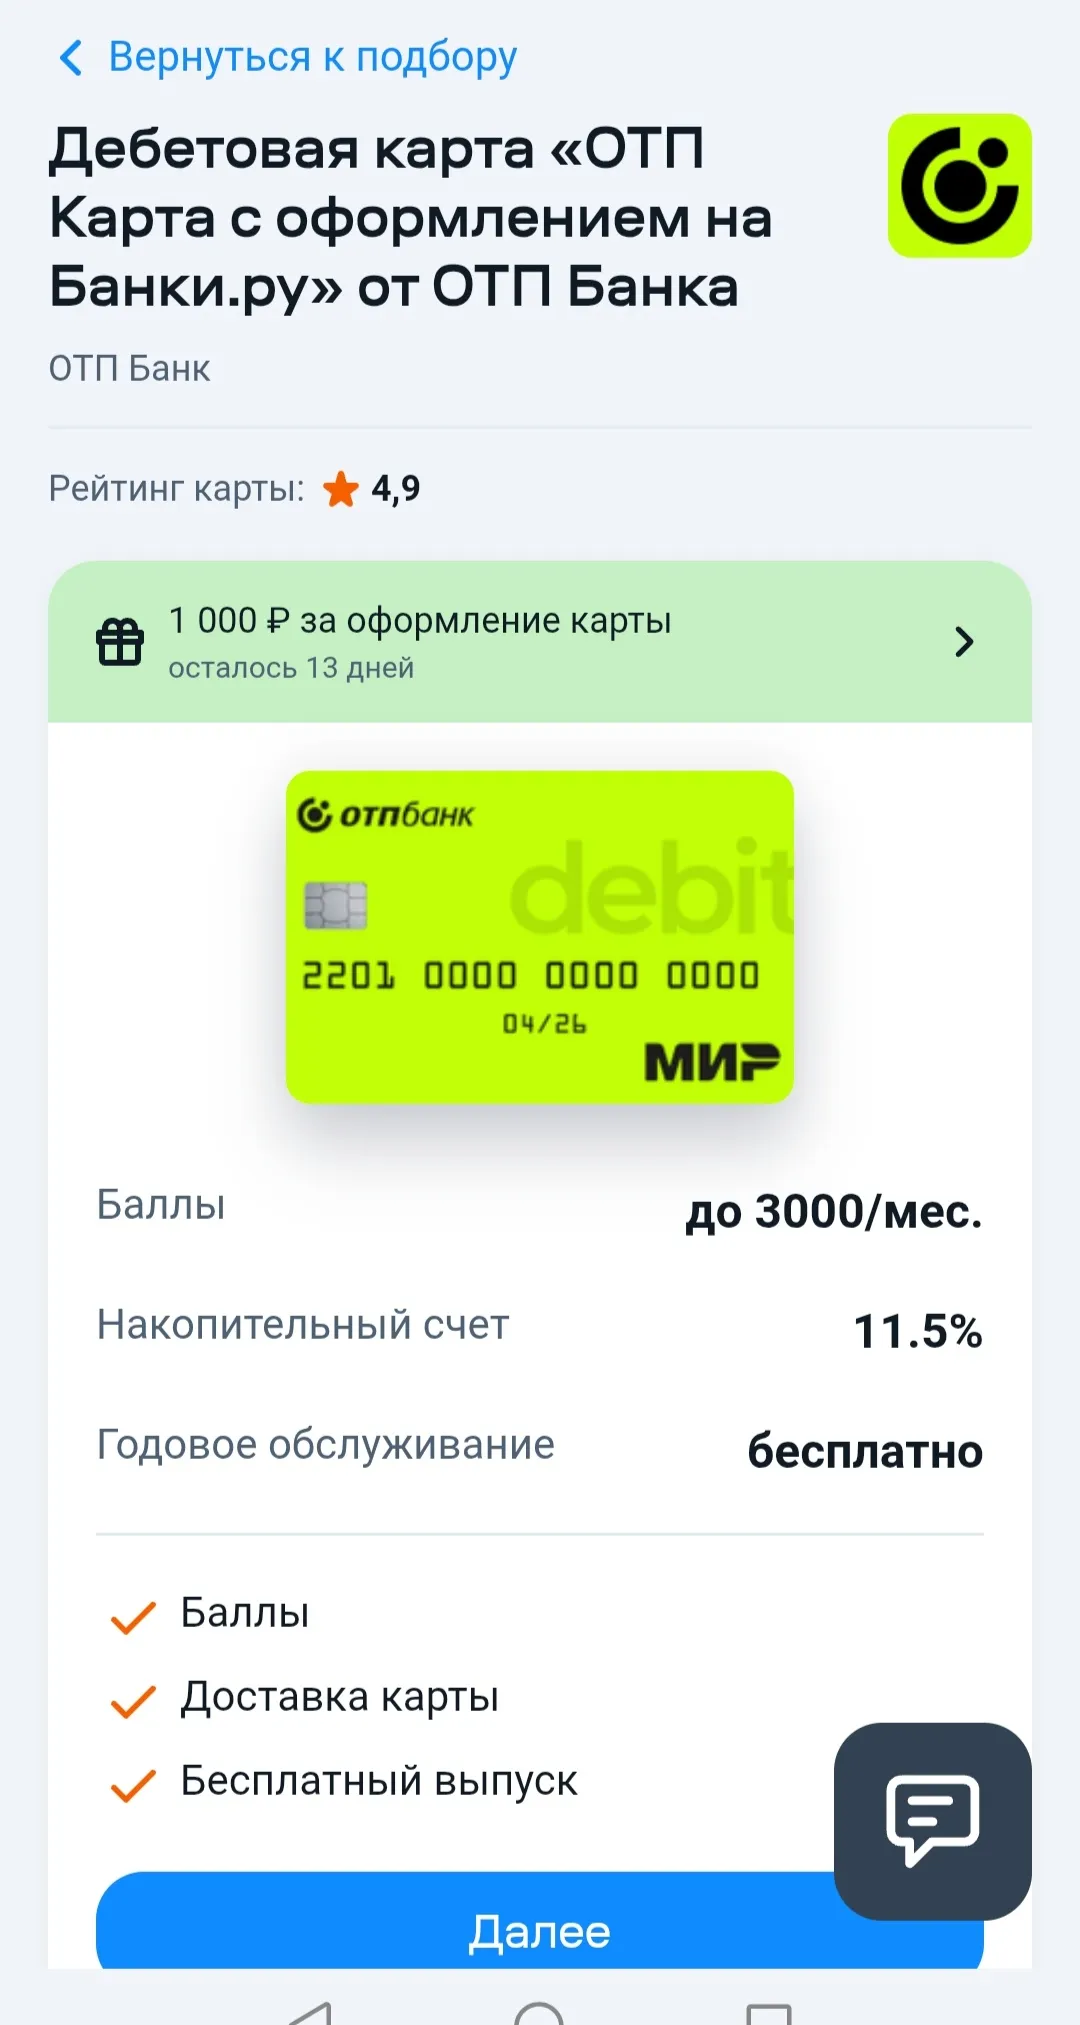
Воспользовалась рекомендациями авторов Диалога и решила открыть цифровую дебетовую карту ОТП Банка.
Доброго вечерочка, всем собравшимся♥️ Работая приличное время в сфере маркетинга и рекламы, я решила проанализировать это со стороны этой сферы и совместить с актуальной темой вкладов при изменении ключевой ставки)) Присаживайтесь, вам будет интересно 💌
После сентябрьского заседания ЦБ и решения по ключевой ставке (которая сохранилась на уровне 14%), резких изменений по условиям открытия накопительных продуктов в банковской сфере не произошло.
Ключевая ставка на прошедшем заседании не изменилась и осталась на уровне 14% годовых. На мой взгляд сейчас очень привлекательные ставки в Вайлдберриз Банке.
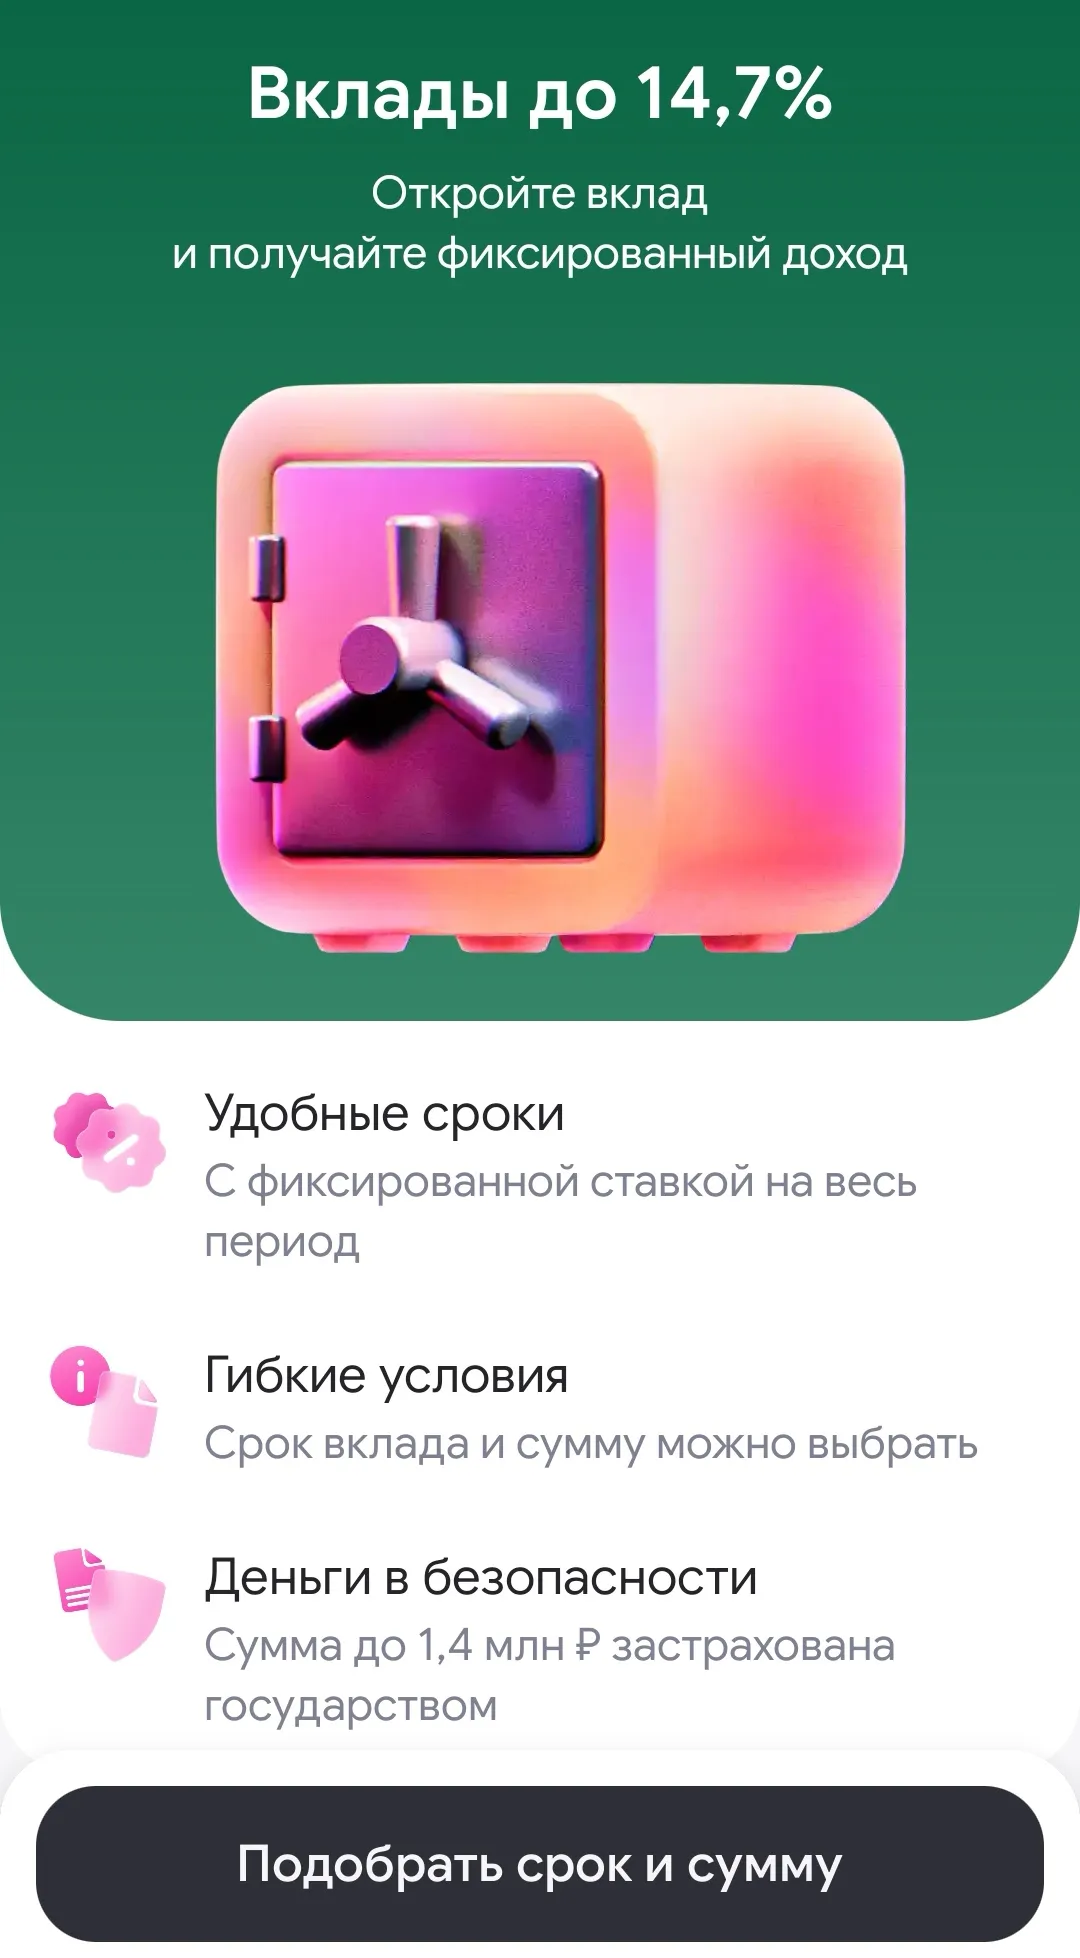
Сейчас на рынке действительно встречаются предложения с заметно повышенной ставкой — в сентябре 2026 года встречаются варианты до 30% годовых. Но тут важно сразу оговориться: чаще всего такая высокая цифра — это не базовая ставка на весь срок, а специальное промо-предложение, несколько примеров, как это работает, и на что смотреть при выборе.
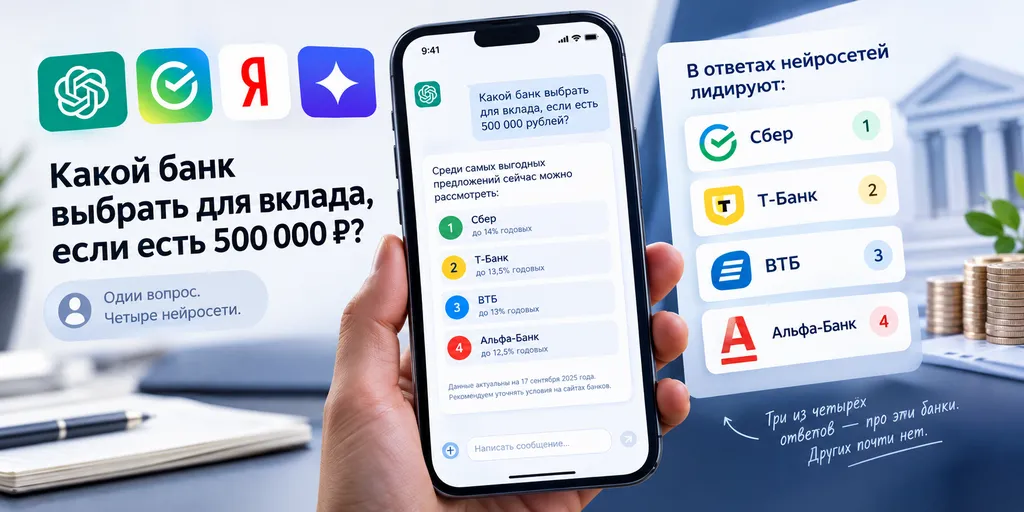
В середине сентября я открыл четыре нейросети и задал им один и тот же вопрос: "какой банк выбрать для вклада, если есть 500 тысяч рублей". Не ради статьи, если честно. За день до этого позвонил клиент, у которого свой финансовый сервис: "Мы вторые в Яндексе по своему запросу, а заявок меньше, чем год назад. Куда ушли люди?"
Ставка 14%, инфляция разгоняется, ребенок просит новые ботинки, как я действую в таких ситуациях?
Еще недавно при выборе вклада я смотрел практически только на одну цифру — максимальную ставку. Если один банк предлагал условные 15%, а другой 14%, первый сразу казался интереснее. Сейчас подход немного изменился.
Раньше я вообще не разделял покупки по картам. Одна основная карта использовалась практически для всего: магазин, доставка, подписки, интернет-магазины. Казалось, зачем усложнять, если можно платить одной. Потом несколько раз пришлось разбираться с возвратами и списаниями по старым подпискам. Ничего критичного, но каждый раз приходилось вспоминать, где я вообще оставлял данные карты. После этого решил попробовать другой вариант — завел отдельную виртуальную карту именно для интернет-покупок.
Как с учётом нынешнего уровня инфляции правильно и безопасно хранить деньги? Что я имею в виду: хранить их так, чтобы они не теряли свою ценность, становится всё сложнее, проценты по вкладам довольно сильно упали, и некоторые банки предлагают довольно абсурдные условия для повышения процентной ставки. Где сейчас правильно хранить деньги? Есть, конечно, вариант вложить деньги в акции, но насколько это безопасно?
ДОБРЫЙ СЕНТЯБРЬСКИЙ ДЕНЬ, УВАЖАЕМЫЕ КОЛЛЕГИ!!!
Процентные ставки увеличились для вкладов сроком 6 и 7 месяцев.
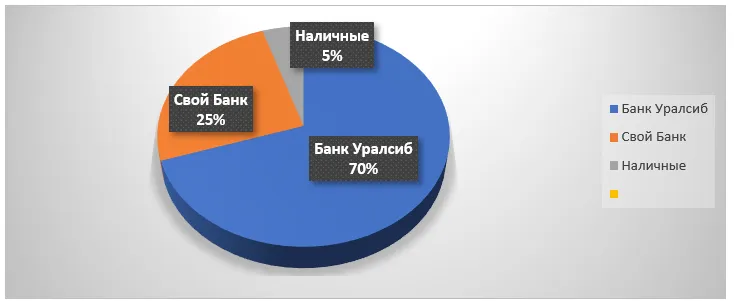
Есть очень хорошая поговорка – не держите все яйца в одной корзине!... С распределением вкладов это проигрывается на 100%. На сегодняшний момент картина с вкладами(корзинами) сложилась следующим образом - мои деньги лежат в трех корзинах – Основной вклад, где я держу 70% всех своих денежных средств, дополнительный вклад, который можно использовать как подушку безопасности на случай форс-мажорных обстоятельств, и неснижаемый остаток на карте, которым я пользуюсь для оплаты текущих расходов.
По вкладу «Капитальный» ставки изменены при размещении средств на 91, 271 и 367 дней. В зависимости от срока ставки составляют 13,25–13,75% годовых.