


Спортивная математика: как финансовые модели футбола помогают бюджету
Большинство людей воспринимают профессиональный спорт как мир чистых эмоций, красивых голов и громких побед. Однако за кулисами стадионов скрывается жесткий и точный экономический расчет. Современные спортивные клубы уже давно перестали покупать игроков, ориентируясь только на интуицию тренера или авторитет спортсмена. Сегодня они используют подходы, пришедшие из биржевой торговли и управления инвестиционными портфелями. Это явление называют спортивным скорингом или математическим скаутингом. Оказывается, те же самые финансовые формулы, которые помогают клубам находить недорогих, но эффективных атлетов, обычный человек может успешно применить для наведения порядка в своем кошельке.
Сухой расчет вместо громких имен: метод оценки ценности
Главный урок, который финансовый мир спорта может преподать обычному человеку, заключается в поиске реальной эффективности, а не внешней привлекательности. В экономике спорта важна не общая звездность игрока, а конкретная стоимость каждого полезного действия, которое он совершает на поле.В личных финансах мы часто совершаем противоположную ошибку:
Мы покупаем вещи популярных брендов, переплачивая огромные деньги за логотип, хотя их технические характеристики и польза для нашей жизни точно такие же, как у товаров средней ценовой категории.
Мы приобретаем сложные и дорогие финансовые продукты с красивыми рекламными названиями, не вникая в скрытые комиссии, которые съедают всю возможную прибыль.
Спортивные финансисты смотрят на мир иначе. Они переводят каждое действие в цифры. Например, сколько стоит один забитый мяч или одна точная передача конкретного спортсмена. Если применить этот подход к бытовым покупкам, то перед каждым крупным расходом нужно оценивать стоимость одного дня или часа реального использования вещи. Такой расчет сразу показывает, что покупка дорогого абонемента в фитнес-клуб, куда вы сходите всего три раза, экономически нецелесообразна, в отличие от покупки качественной рабочей техники, за которой вы проводите по восемь часов каждый день.
Управление рисками: как спортивные контракты защищают от кризисов
Вторая важная деталь спортивной экономики - это работа со скрытыми угрозами. Спортсмены - это живые люди, они могут получить травму, потерять форму или просто снизить результаты. Клубы закладывают риски возможных потерь в каждый контракт, создавая систему финансовых амортизаторов.Для этого используются специальные юридические и экономические инструменты:
Сумма контракта делится на базовую часть и бонусы за результат. Если спортсмен не играет, клуб не выплачивает ему лишние деньги.
Клубы активно используют страхование контрактов на случай внезапной потери трудоспособности лидера команды.
В обычной жизни люди часто забывают застраховать свои главные активы. Мы готовы платить за защиту автомобиля, но при этом не имеем базовой финансовой подушки безопасности на случай потери работы или проблем со здоровьем. Правила формирования резервов и защиты интересов вкладчиков детально разбираются на официальных ресурсах финансовых регуляторов, где можно ознакомиться со стандартами поддержки атлетов.
Как создать свой личный чемпионский портрет расходов
Чтобы превратить свой бюджет в стабильно работающий механизм, не обязательно нанимать команду аналитиков. Достаточно перенять три главных финансовых правила из профессионального скаутинга. Внедрить их в свою жизнь может каждый:
Откажитесь от эмоциональных покупок ради статуса. Оценивайте товары и услуги исключительно по их функционалу и долговечности. Ищите «скрытых чемпионов» - качественные, но менее раскрученные альтернативы.
Разделяйте свои траты на фиксированные и переменные. Ваши обязательные платежи не должны превышать половину доходов. Все остальные траты должны стать «бонусной частью» - позволяйте их себе только тогда, когда месяц закрыт с хорошей финансовой прибылью.
Регулярно проводите аудит своих активов. Спортивные клубы каждые полгода избавляются от игроков, которые перестали приносить пользу, но требуют больших расходов на зарплату. Точно так же безжалостно закрывайте невыгодные банковские карты с платным обслуживанием, отменяйте неиспользуемые услуги и продавайте вещи, которые просто занимают место в доме.
Заключение
Современный спорт доказал: побеждают не те, кто тратит больше всех денег, а те, кто умеет правильно эти деньги считать. Математический подход к оценке эффективности позволяет находить скрытые резервы и добиваться грандиозных результатов даже при скромном стартовом бюджете. Личные финансы работают по точно таким же законам. Когда мы убираем из своих трат лишние эмоции, перестаем гнаться за красивыми вывесками и начинаем оценивать каждую покупку с точки зрения ее реальной полезности, наш кошелек переходит в высшую лигу, обеспечивая стабильность, уверенность и постоянный рост капитала.


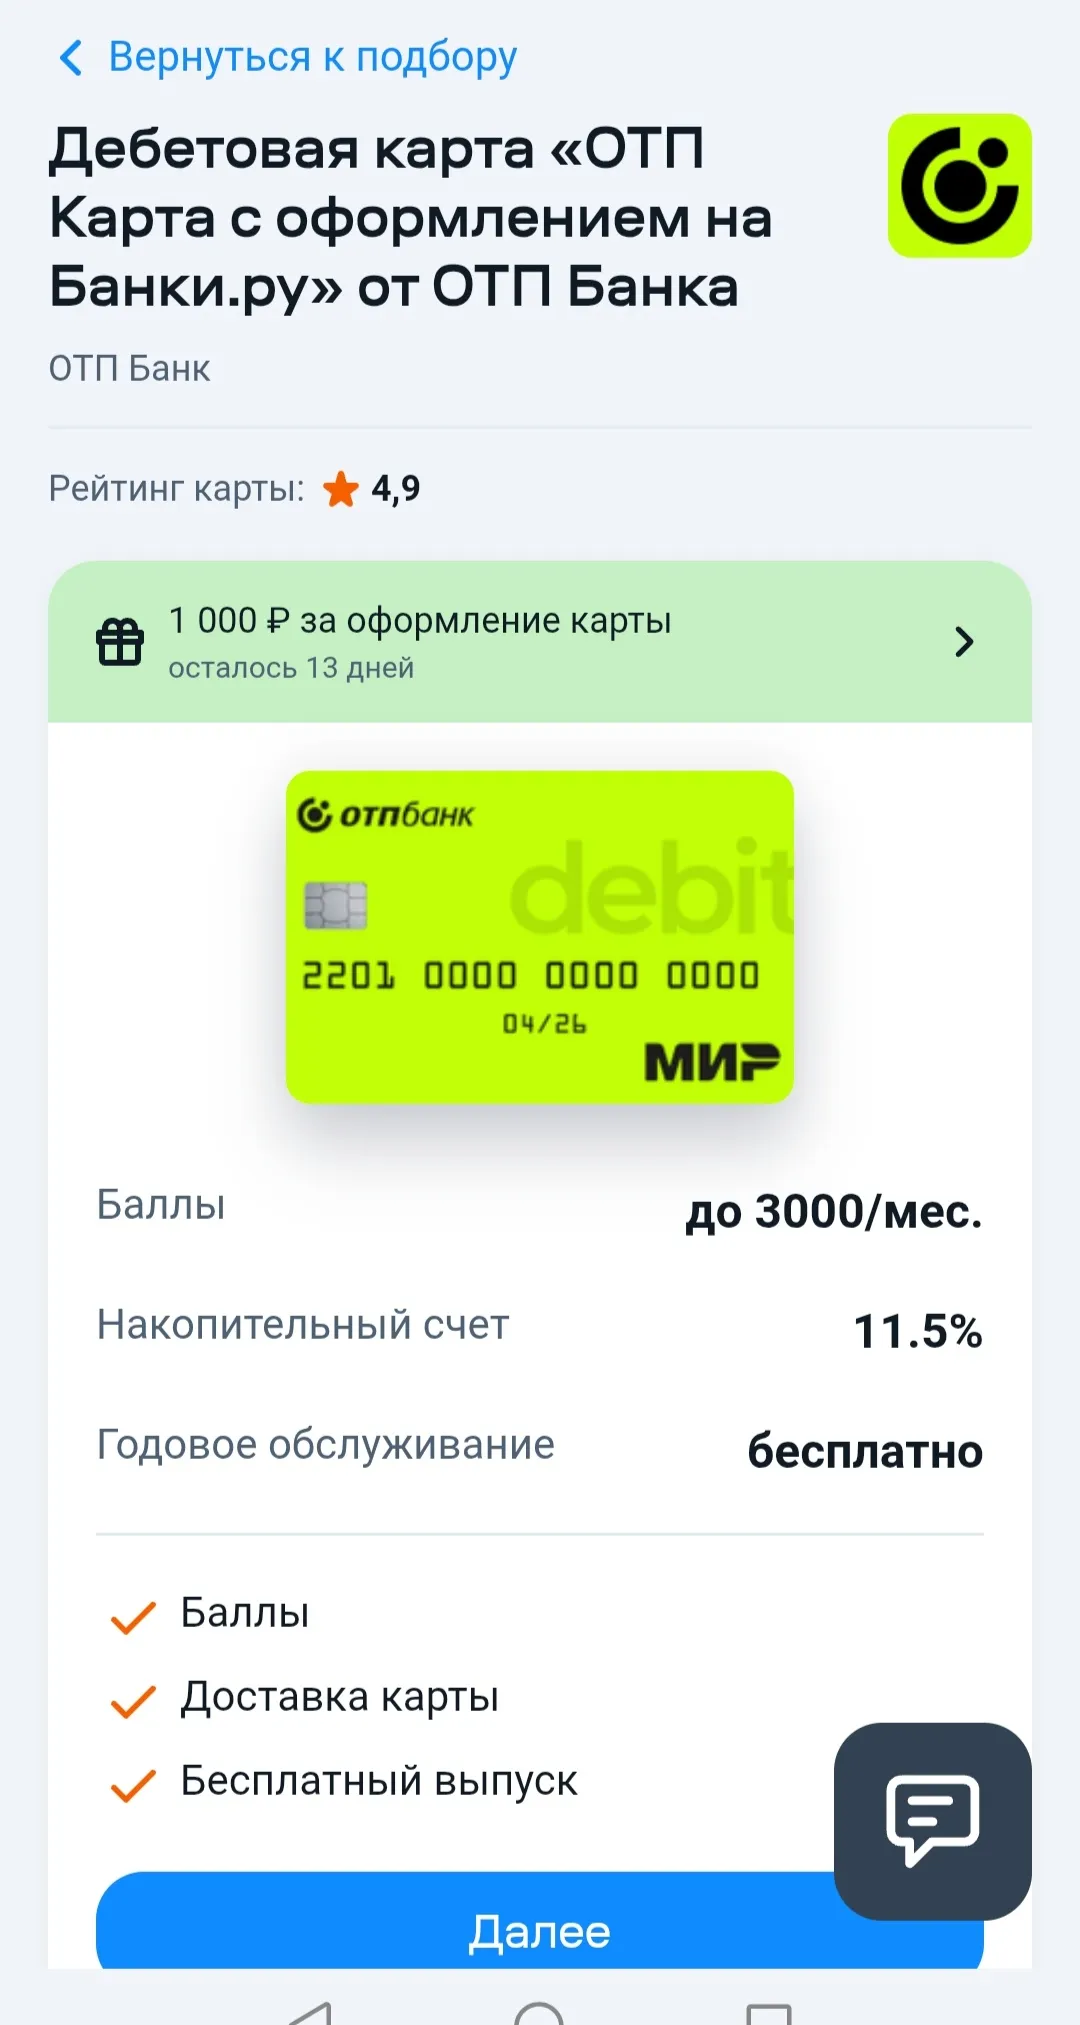
Воспользовалась рекомендациями авторов Диалога и решила открыть цифровую дебетовую карту ОТП Банка.
Доброго вечерочка, всем собравшимся♥️ Работая приличное время в сфере маркетинга и рекламы, я решила проанализировать это со стороны этой сферы и совместить с актуальной темой вкладов при изменении ключевой ставки)) Присаживайтесь, вам будет интересно 💌
После сентябрьского заседания ЦБ и решения по ключевой ставке (которая сохранилась на уровне 14%), резких изменений по условиям открытия накопительных продуктов в банковской сфере не произошло.
Ключевая ставка на прошедшем заседании не изменилась и осталась на уровне 14% годовых. На мой взгляд сейчас очень привлекательные ставки в Вайлдберриз Банке.
Доброго всем вечера и удачи в конкурсе! Я решила "вскочить в последний вагон поезда" между моими самолётами из Турции и обратно и принять участие в теме "Вклады", так как нашла кое-что интересное по этой теме.....как ни странно...на Озоне.....Может быть, это будет кому-то интересно.😉🤗
ДРУЗЬЯ, здравствуйте!!!
Сегодня большинство банковских карт используют сразу несколько технологий оплаты. Основную роль играют чип и бесконтактная связь NFC, а магнитная полоса используется только как резервный способ оплаты. Поэтому, если карта перестала работать, сначала стоит разобраться, что именно произошло.
Небольшие регулярные списания редко воспринимаются как серьёзная проблема. Несколько сотен рублей за подписку, комиссия за банковский сервис или незамеченное окончание вклада сами по себе могут казаться незначительными. Однако если подобные операции остаются без внимания месяцами, суммарные потери становятся заметнее.
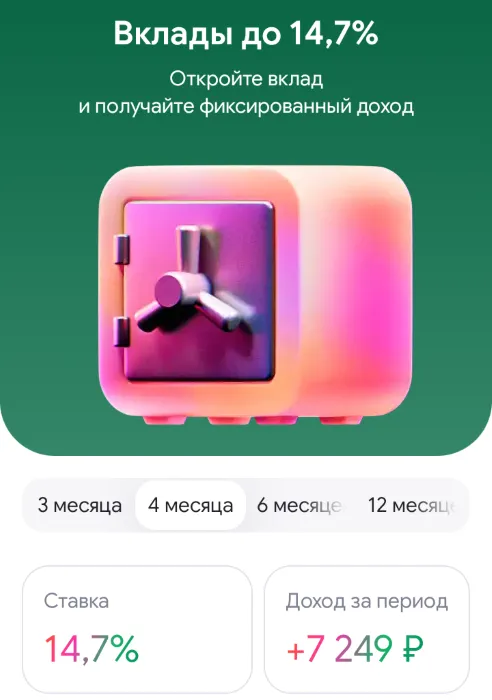
По вкладу с повышенной ставкой выросла доходность на сроке 2–3 месяца — до 12,3% годовых.
Для людей, которые истощили приветственные ставки во многих других банках (я), выбор нового вклада с достойной ставкой может затянуться. Помимо высокой ставки, мне нужен был вклад длиной по времени в 2-4 месяца, минимальной суммой в 70000 и от банка, клиентом которого я уже являюсь/являлся (время настолько активно поджимало).
В России действует программа льготного кредитования, которая позволяет оплатить обучение в вузе или колледже, а основную часть долга начать возвращать уже после окончания учебы. Во время обучения студент в основном платит проценты, а на погашение самого кредита предоставляется длительный срок. Ставка по программе может составлять до 3% годовых, поскольку разницу с рыночной ставкой компенсирует государство.
Помню, как я в прошлом году вообще не понимала, куда деваются деньги. Зарплата есть, а к 20‑му числу уже всё. Оказалось, дело не в больших тратах, а в мелочах.
Сибсоцбанк изменил процентную ставку по кредитной карте «Мир».