


Как я понял, что «выгодный» вклад на самом деле проигрывает, и что с этим делать
Долгое время я действовал по стандартной схеме: видел в ленте банк с самым высоким процентом — оформлял вклад. Казалось, что 16% годовых — это безусловный победитель, а все остальные предложения — трата времени. Но после очередного пересчета доходности я понял, что цифра в рекламном баннере и реальные деньги на руки — это две разные истории.Как я считал раньше. Я брал сумму, умножал на процент, делил на 12 и получал примерный ежемесячный доход. Ошибка была в том, что я не учитывал, как именно банк начисляет проценты. Есть вклады с выплатой в конце срока, есть — с ежемесячной капитализацией, а есть — с выплатой на отдельный счет. В первом случае вы не получаете доступа к процентам до конца срока, и они не работают дальше. Во втором — проценты прибавляются к телу вклада, и следующий месяц доход начисляется уже на большую сумму.Что я сделал. Я взял две суммы по 300 000 рублей и открыл вклады в разных банках: один — с выплатой процентов в конце срока под 16%, второй — с ежемесячной капитализацией под 15,5%. Через полгода первый принес мне около 24 000 рублей (я увидел их только на выходе), а второй — примерно 24 800 рублей, причем часть этой суммы уже работала на меня внутри вклада. Разница в 800 рублей не кажется огромной, но она образовалась просто за счет механики начисления, а не потому что я где-то нашел «секретный» банк.Что я делаю теперь. Перед тем как открыть вклад, я всегда смотрю не на верхнюю строчку с процентом, а на то, как банк начисляет доход. Если у меня нет цели снимать проценты каждый месяц, я выбираю вариант с капитализацией — даже если ставка там на 0,3–0,5% ниже. За год эта разница обычно перекрывается сложным процентом. И еще: если банк предлагает «приветственную» ставку только на первые 3 месяца, я считаю доходность не по ней, а по базовой ставке на весь срок — иначе легко получить меньше, чем ожидал.А вы обращаете внимание на механику начисления процентов или смотрите только на цифру ставки?
В сентябре состоялось очередное заседание ЦБ по вопросу ключевой ставки. Изменений не произошло. Ставка осталась на прежнем уровне в 14% годовых...
Доброго вечерочка, всем собравшимся♥️ Работая приличное время в сфере маркетинга и рекламы, я решила проанализировать это со стороны этой сферы и совместить с актуальной темой вкладов при изменении ключевой ставки)) Присаживайтесь, вам будет интересно 💌
Воспользовалась рекомендациями авторов Диалога и решила открыть цифровую дебетовую карту ОТП Банка.
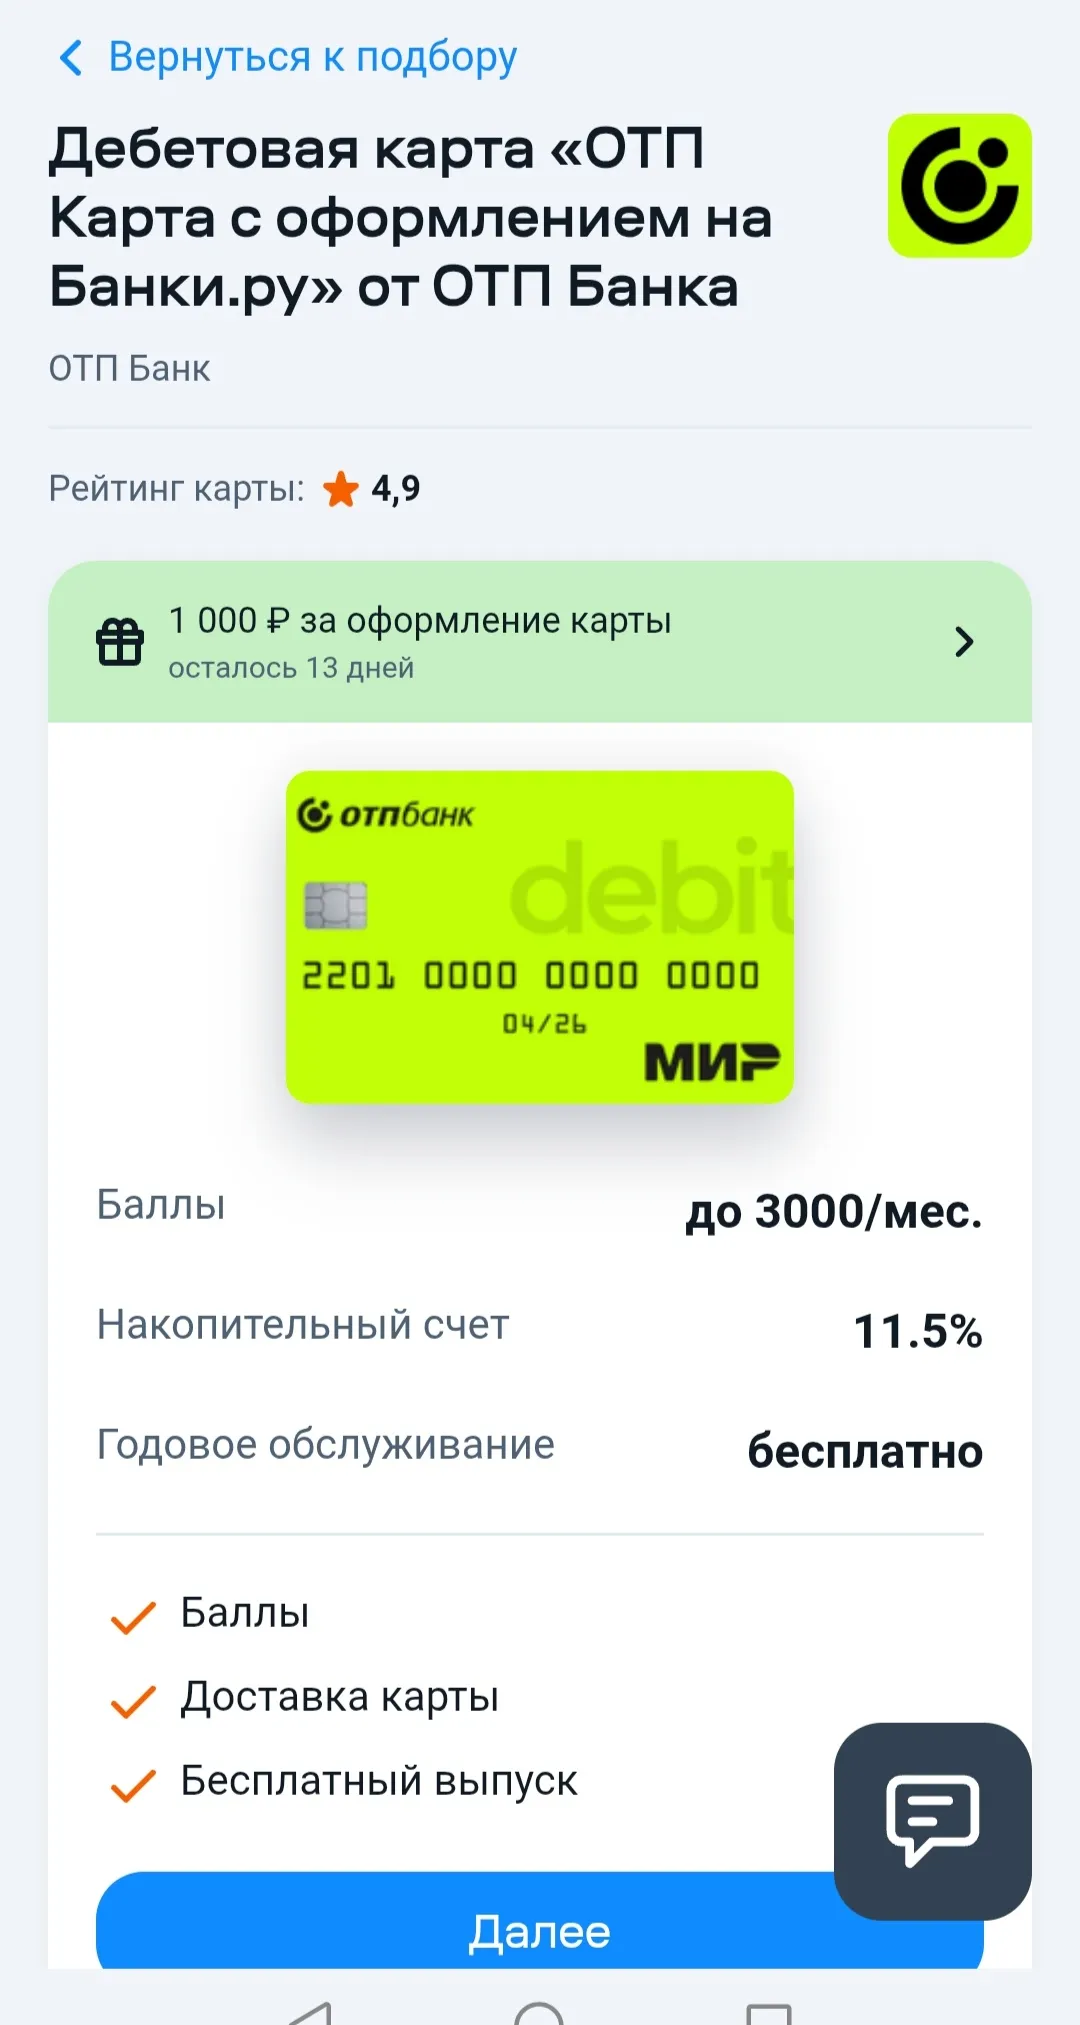
После сентябрьского заседания ЦБ и решения по ключевой ставке (которая сохранилась на уровне 14%), резких изменений по условиям открытия накопительных продуктов в банковской сфере не произошло.
Ключевая ставка на прошедшем заседании не изменилась и осталась на уровне 14% годовых. На мой взгляд сейчас очень привлекательные ставки в Вайлдберриз Банке.
Каждый месяц банки обещают «до 30% кэшбэка» и «лучшие условия на рынке». Но когда начинаешь разбираться, выясняется, что за красивыми цифрами скрываются лимиты, плата за обслуживание и бонусы вместо живых рублей. Я сравнил четыре популярные дебетовые карты по ключевым параметрам, которые реально влияют на выгоду. Без рекламы, только цифры и факты.
Звонки по поводу долга другого человека не всегда означают, что вас пытаются заставить платить незаконно. Например, обязательства могут возникнуть, если вы были поручителем или созаемщиком. В некоторых случаях долги переходят к наследникам вместе с имуществом. Поэтому сначала стоит выяснить, почему коллекторы обращаются именно к вам.
💳 Во втором квартале 2026 года в России впервые за несколько лет снизилась эмиссия платёжных карт - до 525,6 млн штук, на 4% меньше, чем в первом квартале. Это не случайность, а начало тектонического сдвига. Карты больше не главный инструмент оплаты - они превращаются в один из многих.
После снижения ставки ЦБ до 14% снизились и ставки по накопительным счетам и вкладам, которые предлагают банки. И найти накопительный счет, где ставка была бы выше 13% и с ежедневным расчетом процентов стало сложнее. Но тот, кто ищет, тот всегда найдет.
Получить наследство можно по завещанию или по закону. Если завещания нет, имущество распределяется между родственниками по очередности. В первую очередь наследуют дети, супруг или супруга и родители умершего. Также в некоторых случаях право имеют иждивенцы. Всего предусмотрено семь очередей наследования.
Хочу поделиться опытом, который может сэкономить кому-то из вас приличную сумму. Речь не о вкладах и не об инвестициях, а о банальном кэшбэке, который многие недооценивают.
пропали деньги с авито кошелька, больше месяца пишу на горячую линию, авито ничего не делает
Не так давно, я копила на свои Хотелки с помощью обычной тумбочки (прятала там от самой себя свои сбережения), но вот подписалась на Банки.ру, и началось... Ну или почти началось, ведь я еще на первоначальном этапе: выбор варианта Накопительного счета в Озон Банке. Ну, люблю я Озон банк - не могу!


Разделите накопления на 2 части, одну побольше на накоп. счет мин. остаток, вторую часть-на женсконужды и хотелки на счет ежедневный доход. Ну, в общем, "разделите яйца по разным корзинам ".
Раньше у меня была простая схема: одна основная карта, на ней почти все деньги. Зарплата приходит туда же, оттуда оплачиваются покупки, коммуналка, подписки и остальные расходы. Казалось логичным. Чем меньше карт и счетов, тем проще контролировать финансы. Пока однажды карта не перестала нормально работать.