Призрак долга: почему «ноль» на счету не означает закрытие кредитки
Многие уверены: если на кредитной карте нулевой баланс, а срок её действия истек — обязательства перед банком закончены. К сожалению, это опасное заблуждение, которое может стоить вам рейтинга в БКИ и денег. Рассказываю, как закрыть кредит так, чтобы он не «воскрес» через год.
1. «Закрыть карту» ≠ «Закрыть счет»
Карта — это всего лишь кусок пластика, ключ к вашему банковскому счету. Когда вы просто режете карту или выбрасываете её, счет остается активным. На нем могут продолжать работать платные услуги:
• СМС-информирование: банк списывает 59–99 рублей в месяц. Баланс уходит в «минус», на этот минус начисляются проценты (часто до 50-60% годовых), и вот через год у вас долг в несколько тысяч из ничего.
• Страховки: часто они списываются раз в месяц или раз в год.
• Комиссия за обслуживание: даже если вы не пользуетесь картой, за её «наличие» банк может брать плату.
2. Коварство «технического овердрафта»
Иногда вы гасите долг до копейки, но через день банк проводит операцию, которая «зависла» в системе (например, оплата в такси или зарубежном сервисе). Баланс снова падает в минус. Если вы в этот момент не заглянули в приложение — вы должник.
3. Пошаговый алгоритм безопасного расставания с банком:
1. Отключите все платные услуги. СМС, пуши, страховки — это нужно сделать за месяц до закрытия.
2. Уточните сумму «полного погашения» на текущий день. Не смотрите на баланс в приложении — он может не учитывать начисленные, но еще не списанные проценты. Позвоните в поддержку или напишите в чат: «Какую сумму мне нужно внести, чтобы закрыть счет в ноль с учетом всех процентов на сегодня?».
Подайте заявление на закрытие счета. Это можно сделать в офисе или в приложении (если банк позволяет).
• Важно: Счет закроется не сразу, а через 30–45 дней (срок нужен банку для финальных расчетов).
4. Главный шаг — Справка о закрытии счета. Через 45 дней после подачи заявления обязательно потребуйте от банка справку об отсутствии задолженности и закрытии ссудного счета. Только этот документ будет вашим «бронежилетом» в суде или при спорах по кредитной истории.
Зачем это нужно?
Банки передают данные в Бюро кредитных историй (БКИ). Если счет висит открытым (даже с нулем), он считается в вашей долговой нагрузке. Когда вы пойдете за реальной ипотекой, банк может отказать, решив, что у вас слишком много активных кредиток.
Мой совет: Раз в год заходите на Госуслуги, заказывайте список БКИ, где хранится ваша история, и проверяйте свои счета. Если нашли там «призраков» из прошлого — немедленно требуйте закрытия.
Сталкивались ли вы с ситуацией, когда по «закрытой» карте вдруг появлялся долг? Делитесь в комментариях!
Сентябрь — удобная точка для финансового рывка: летние траты позади, до Нового года остается четыре месяца. Этого достаточно, чтобы накопить на важную покупку, закрыть долг или начать инвестировать — если цель конкретная, а план реалистичный.
Иногда после хорошего поста или особенно душевной беседы остается такое чувство, которое не хочется расписывать словами. Просто хочется как-то показать: мне понравилось, меня зацепило, это было мило, интересно, очень в тему.
Пришло время подвести итоги конкурса, в котором вы делились своим опытом и лайфхаками на темы расходов автомобилистов, налоговых вычетов и вкладов.
Управленческая команда финансового маркетплейса Банки.ру вошла в число 50 лучших по версии рейтинга «Топ-1000 российских менеджеров». Профессиональное сообщество отметило достижения семи руководителей Банки.ру в ключевых направлениях бизнеса.
Мы уже рассказывали, что у нас во ВКонтакте проходит опрос: в нем спросили у подписчиков, какие финансовые и страховые продукты им интересны. Решили поощрить участников и разыграть 10 сертификатов Самокат по 1000 ₽.
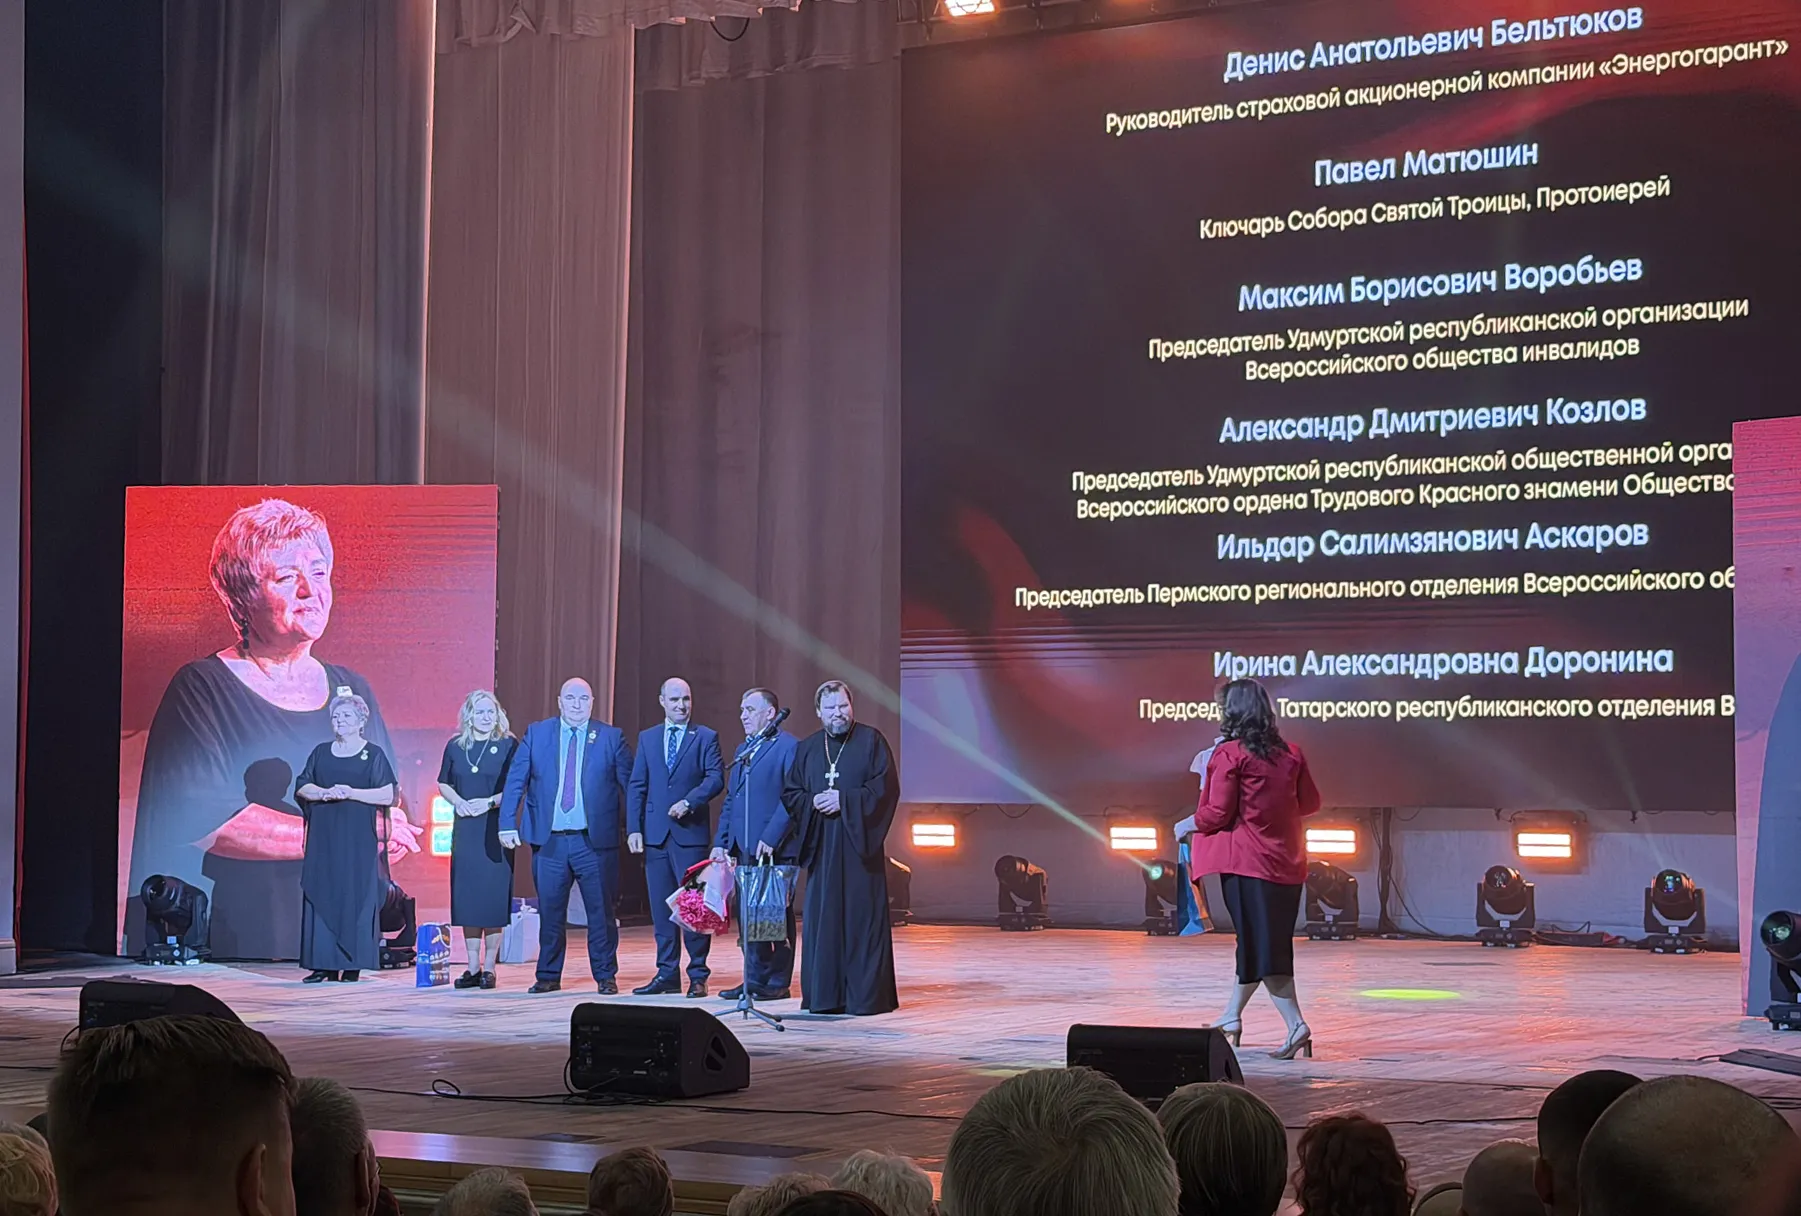
4 сентября 2026 года в Ижевске в Государственном театре оперы и балета Удмуртской Республики имени П.И. Чайковского состоялся торжественный концерт, посвящённый 100-летию Всероссийского Общества Глухих (ВОГ). Организатором мероприятия выступило Удмуртское республиканское отделение ВОГ при поддержке Правительства Удмуртской Республики. Партнером мероприятия стала страховая компания ЭНЕРГОГАРАНТ, оказавшая помощь в организации юбилейного концерта.
Сентябрь традиционно приносит нам не только желтые листья, но и свежие пакеты законов. В этом году государство решило окончательно снять розовые очки с социальной сферы и заменить ленивую бумажную бюрократию на автоматические алгоритмы.

"Осенние листья шумят и шумят в саду...." Люблю осенние разноцветные листья....Не люблю осенние новые законы....
Взаимодействие с современными цифровыми интерфейсами мобильного банкинга в сентябре 2026 года сформировало у потребителей устойчивое ощущение, что управление личным капиталом - это процесс невесомый, бесшовный и почти воздушный. Мы привыкли к секундным переводам по номеру телефона, мгновенным транзакциям на кассах самообслуживания и возможности в один клик перераспределить ресурсы между счетами. Деньги кажутся нам бесплотными цифровыми знаками, лишенными физической массы, прочности и рубежей...
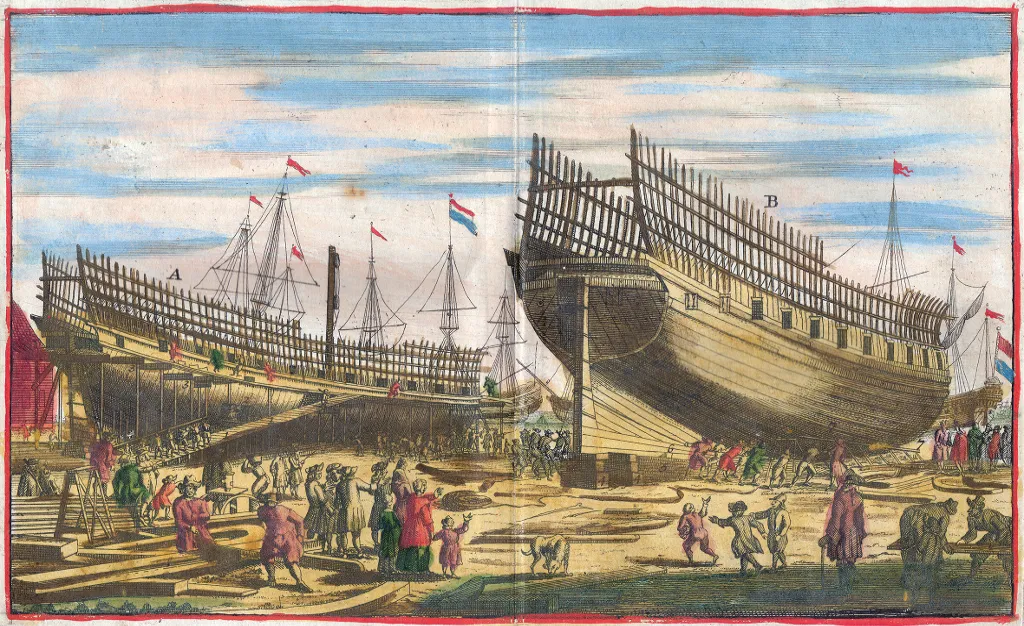
История развития книжного дела и эволюция письменной культуры на протяжении веков служили главным индикатором ценности человеческих знаний и бережного отношения к ресурсам. Сегодня, в сентябре 2026 года, мы воспринимаем информацию как нечто невесомое, бесшовное и мгновенно доступное. Нам достаточно сделать несколько кликов в интерфейсе смартфона, чтобы открыть любую статью, скачать сложный учебник или обновить балансы в мобильном банке. Цифровые цифры на экранах кажутся нам мимолетными...
Век интернета подарил нам удивительную иллюзию: мы получили доступ к терабайтам информации, развлечений и полезных знаний совершенно бесплатно. Мы можем часами смотреть видеоролики, читать экспертные статьи, скачивать мобильные игры или общаться на форумах, не платя за это ни копейки. Нам кажется, что мы перехитрили систему и получаем пользу из воздуха.Однако в современной цифровой экономике существует жесткое правило: если вы не платите за товар деньгами, значит, товаром являетесь вы сами. А...
Большинство людей уверены, что финансовый порядок - это когда у тебя много разных карт, открыты счета в пяти банках на всякий случай, где-то лежат забытые инвестиционные бонусы, а в кармане припрятана пара кредиток со льготным периодом. В современной экономике это явление называют «эффектом расфокусированных денег». Парадокс заключается в том, что чем сильнее раздроблены ваши сбережения, тем медленнее растет ваш общий капитал. В этом посте без сложных банковских терминов подробно разобрано, как...
Каждый день, оплачивая товары в магазинах или оформляя заказы на крупных интернет-площадках, мы видим цены вроде 399 рублей 99 копеек. Если при расчете наличными в обычном супермаркете касса автоматически округляет сумму до целого рубля в пользу покупателя, то в цифровой среде действуют совершенно другие правила. Многие замечают, что при оплате картой или через Систему быстрых платежей списания происходят с точностью до копейки.Однако в последнее время интернет-магазины и сервисы доставки...
Когда мы рассуждаем о финансовой дисциплине, мы обычно думаем о цифрах, графиках, тарифах и силе воли. Мы привыкли защищать свои деньги глазами - не смотреть на яркие витрины, удалять приложения магазинов и игнорировать пестрые рекламные баннеры. Но мало кто осознает, что самый опасный и хитрый враг нашего бюджета проникает в сознание совершенно незаметно - через нос. Крупные компании давно используют наши органы обоняния для увеличения продаж. Мой личный анализ показал: понимание законов...
Когда мы планируем свои расходы, нам кажется, что все решения мы принимаем исключительно сами. Мы выбираем, какую еду купить, куда пойти в выходные и сколько отложить на накопительный счет. Но экономисты заметили удивительную вещь: наш личный бюджет почти на треть зависит от того, в каком конкретно городе или регионе мы живем. И речь сейчас идет не о банальной стоимости аренды жилья или билетов на автобус. Существует так называемая региональная психология трат - невидимые привычки окружения, кот...
Со всех сторон нам твердят: «Лучшие инвестиции - это инвестиции в себя». Мы привыкли верить, что покупка очередной книги, онлайн-курса или билета на вебинар - это безусловное благо, которое обязательно окупится в будущем. Однако в погоне за развитием и успехом легко попасть в ловушку. Современный маркетинг ловко превратил тягу к знаниям в культ потребления. В итоге мы тратим внушительные суммы на обучение, которое никогда не применим на практике, а наши кошельки худеют ради иллюзии движения...