


Начал пересматривать состав инвестиционного портфеля
Раньше я пересматривал портфель довольно редко. Казалось, если изначально всё распределил между акциями и облигациями, то можно просто держать выбранные активы и не вмешиваться. Но после заметного движения рынка обратил внимание, что доли отдельных инструментов со временем начинают сильно отличаться от первоначального плана. То, что несколько месяцев назад занимало условные 20% портфеля, может постепенно превратиться в 30%, а другая часть, наоборот, уменьшиться.
Проблема здесь не только в цифрах. Если какой-то актив сильно вырос, его доля увеличивается автоматически, хотя я изначально закладывал совершенно другой уровень риска. Получается, что портфель постепенно меняется сам по себе. Раньше я этого практически не замечал, потому что смотрел на отдельные бумаги, а не на общую структуру.
После этого начал периодически смотреть именно на распределение активов. Не пытаюсь угадывать, что вырастет следующим, и не перестраиваю портфель после каждого движения рынка. Скорее проверяю, насколько текущие доли отличаются от того, что я изначально планировал. Если отклонение стало существенным, уже думаю, нужно ли что-то менять.
Еще одна ошибка была в том, что я воспринимал ребалансировку как попытку заработать на движении рынка. Сейчас смотрю на нее иначе. Смысл для меня скорее в том, чтобы портфель не становился более рискованным просто потому, что один сегмент вырос быстрее остальных. Иногда для этого достаточно направить новые деньги в отстающую часть, а не продавать уже купленные активы.
При этом стараюсь не делать резких изменений только из-за новостей или одного сильного движения. Рынок может быстро поменять направление, и тогда попытка постоянно подстраиваться превращается в обычную гонку за ценой. Поэтому для себя выбрал более спокойный подход: периодически проверять структуру и принимать решение только тогда, когда действительно изменилась первоначальная идея или доли заметно ушли от плана.
В итоге понял, что портфель требует не постоянного контроля, а именно периодического обслуживания. Как с обычным бюджетом: если один расход постепенно становится слишком большим, его лучше заметить заранее. В инвестициях то же самое — иногда полезнее посмотреть не на то, какая бумага сегодня выросла сильнее, а на то, во что в итоге превратился весь портфель.


Многие пишут отзывы на банки в Народном Рейтинге на Банки.ру, но не все знают, что Совкомбанк дарит промокоды или баллы Халва за отзывы на инвестиционную компанию Совкомбанк Брокер. 500 баллов Халва за 1 отзыв в Народном Рейтинге Инвестиционных компаний.

Наконец то я решила отдохнуть. Я работала официально. Подошла к своему босу и сказала о намерениях слетать в отпуск. Планировала и оформила отпуск официально на 10 дней в отделе кадров. Директор отпускает меня, я довольная начинаю сборы чемоданов так сказать и подготовку с документами.
Очевидно, вопрос куда вкладывать не актуален для людей, не имеющих свободных денег, а тем более, погрязших в кредитах.
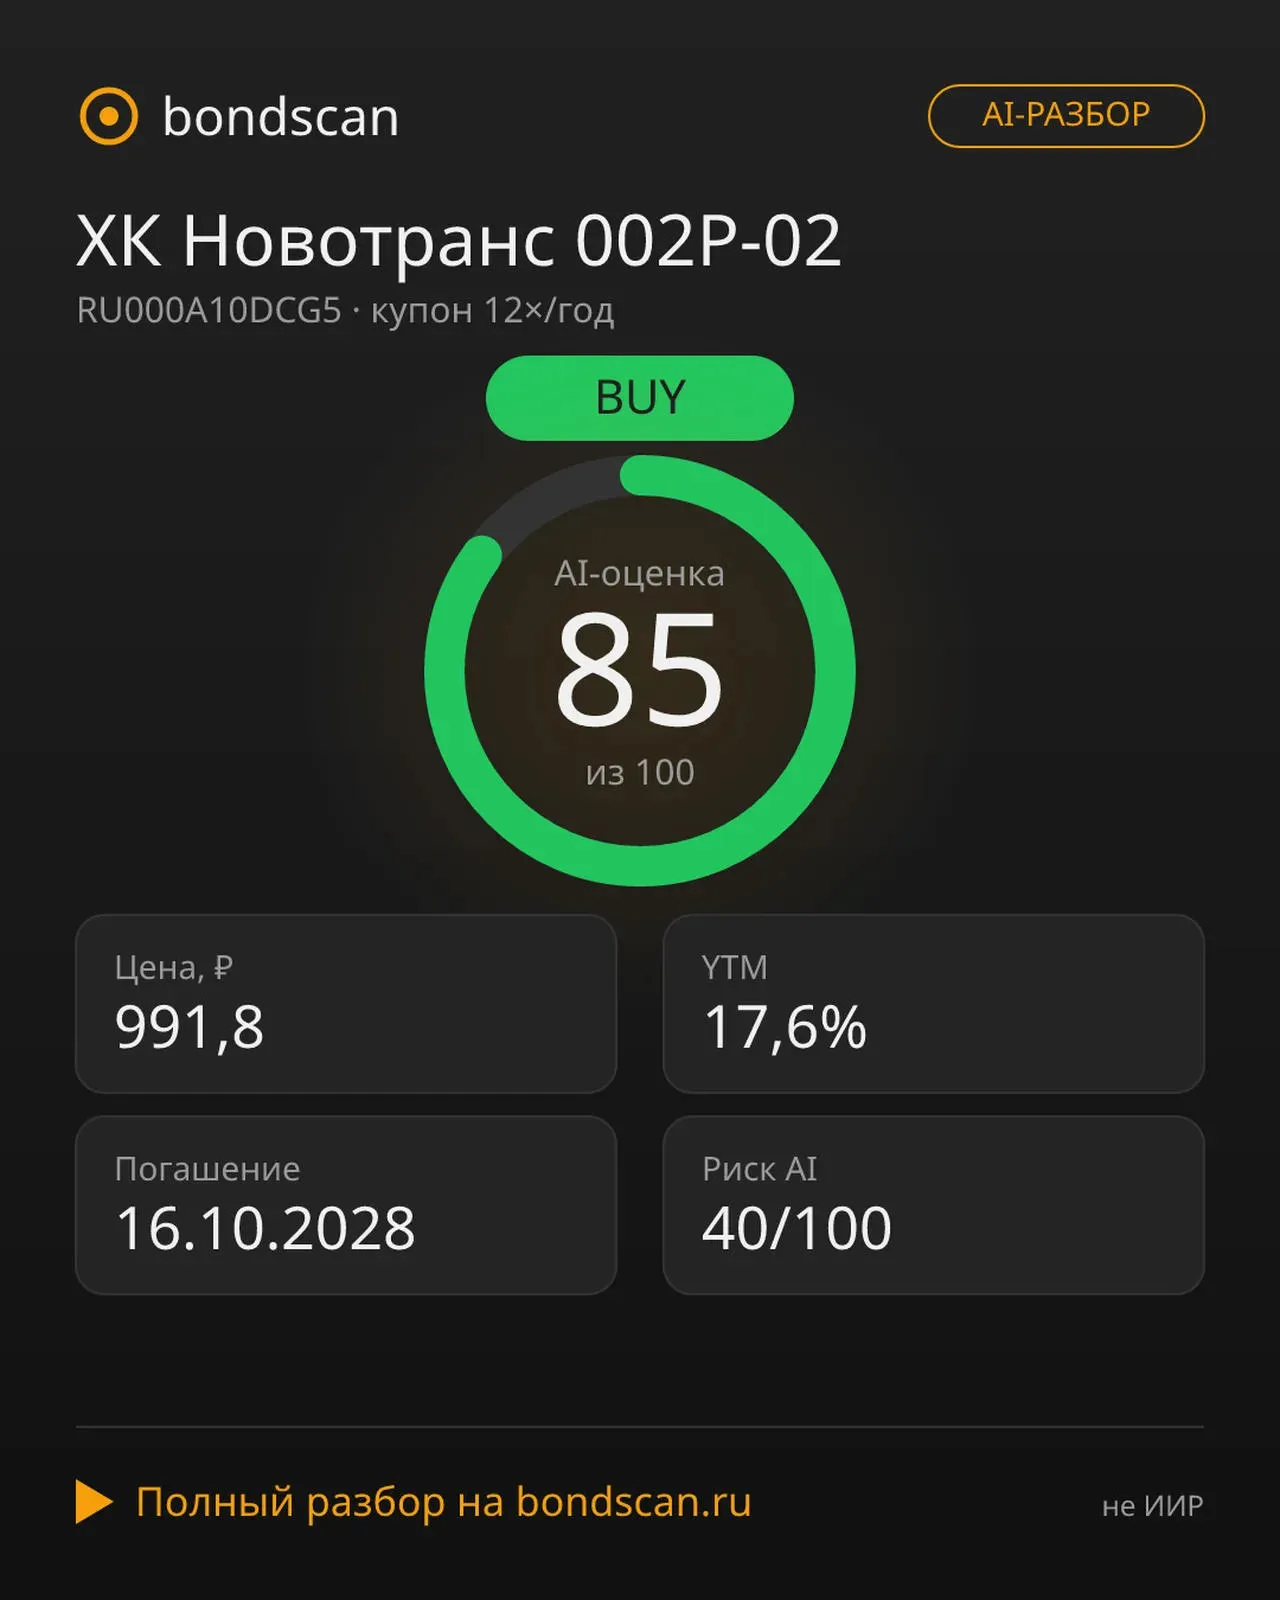
Облигация RU000A10DCG5 (ХК Новотранс, серия 002P-02) предлагает инвесторам сбалансированный набор характеристик для текущего периода высокой ключевой ставки. Главный вывод: инструмент с переменной процентной защитой и минимальной чувствительностью цены к изменениям ставки.
Что такое облигации
Все мы хотим сохранить и приумножить капитал, используя различные финансовые инструменты.
Продажа во время падения не всегда является ошибкой. Иногда закрыть позицию рационально. Проблема появляется тогда, когда единственным аргументом становится текущий минус и желание как можно быстрее прекратить неприятные ощущения.
Покупка акций вслепую - это лотерея. Но если вы умеете читать финансовую отчетность, у вас есть преимущество. Публичные компании обязаны раскрывать данные ежеквартально, и именно цифры, а не эмоции, показывают реальное состояние бизнеса. Главные источники - Центр раскрытия корпоративной информации (e-disclosure.ru), сайты компаний в разделе «Инвесторам», а также базы Московской биржи и ФНС.
Сберинвестиции в настоящее время доступны в ЭПЛ СТОРИ под названием ,, Сияние,,
Почему именно 10%?
В понедельник, 21 сентября, отсечка по дивидендам Яндекса — 110 ₽ на акцию. Кто купил бумаги заранее, тот уже «в списке». А знаете, сколько новичков покупают акции в последний день и остаются с носом? Почти все.
Честно? Сначала казалось, что 400 000 ₽ на ИИС — это много. Но когда смотришь на цифры спокойно, всё становится проще. Уже внесено 300 000 ₽, осталось добрать 100 000 ₽. Это не так страшно, если делать по чуть-чуть.
А вы пробовали заходить в акции под закрытие реестра, или предпочитаете не суетиться перед отсечкой?
Бкс есть у кого от полу лямов на счету, рефку попилим