


Новый паспорт: почему опасно затягивать с обновлением личных данных в банке
Каждый из нас в определенном возрасте (в 20 или 45 лет) или при смене жизненных обстоятельств (например, при вступлении в брак) сталкивается с необходимостью плановой замены основного документа - паспорта. Процесс его получения в государственных инстанциях сегодня доведен до автоматизма. Вы подаете заявление, сдаете фотографии и в назначенный день забираете из рук инспектора новенькую, пахнущую типографской краской книжку. Мы выходим из государственного учреждения с ощущением выполненного долга и спокойно возвращаемся к своим привычным бытовым делам, будучи абсолютно уверенными, что наши личные финансы находятся в полном порядке.
Нам кажется, что раз документ официально изменен в базах данных ведомств, то и вся остальная цифровая система вокруг нас перестроилась мгновенно. Мы открываем мобильное приложение банка, видим привычные цифры баланса дебетовых карт, проверяем, как копится доход на остаток средств, и чувствуем себя в полной безопасности. Мы на 100% уверены, что наши свободные ресурсы доступны нам круглосуточно и продолжают приносить стабильную пассивную прибыль без каких-либо задержек и скрытых накладок.
На самом деле за этой бесшовной и спокойной бытовой картиной скрывается жесткая ловушка внутренних комплаенс-алгоритмов автоматизированных банковских систем, которую специалисты называют эффектом старого паспорта. Мы относимся к замене документа как к чисто бюрократической процедуре, не способной повлиять на кошелек. Но на практике финансовый софт тарификации и системы антифрода устроены по строгим правилам межведомственного обмена информацией. На стыке выдачи нового пластика удостоверения личности и обновления внутренних реестров мобильного приложения возникает скрытая временная аномалия, из-за которой мы тайно теряем контроль над ликвидностью и личную прибыль за несколько недель расчетного периода.
Как лаг обновления данных замораживает расходные шлюзы
Главная финансовая проблема при плановой замене паспорта заключается в существовании невидимого временного зазора между моментом физического получения документа на руки и часом его официального признания банковскими роботами. Согласно внутренним регламентам безопасности, финансовые институты обязаны регулярно сверять анкетные данные клиентов с государственными базами недействительных паспортов. Скрытый финтех-риск возникает, когда ведомственные реестры обновляются быстрее, чем вы успеваете дойти до офиса банка или обновить анкету в личном кабинете. Автоматизированная система мониторинга фиксирует, что ваш старый паспорт, на который когда-то открывались все дебетовые карты и счета, официально признан недействительным. В ту же секунду роботизированный софт безопасности в превентивном порядке накладывает жесткие ограничения на дистанционное обслуживание. Вы по-прежнему видите свои деньги на экране смартфона, но любые расходные операции - моментальные переводы по номеру телефона, оплата QR-кодов на кассах магазинов и даже межбанковский транзит - блокируются компьютерной программой до прохождения ручной верификации.
Период технического простоя средств
Вторая серьезная проблема верификационного лага связана со спецификой банковских продуктов, где ежедневный доход начисляется исходя из минимального баланса, зафиксированного на счете в течение календарного месяца. Представьте ситуацию: ваши свободные средства лежат на накопительном счете, и в период блокировки дистанционного доступа из-за смены паспорта вам срочно понадобилась часть денег на неотложные бытовые нужды. Поскольку мобильное приложение заблокировано, вам приходится тратить время, ехать в физическое отделение банка с новым документом и просить кассира выдать нужную сумму наличными через операционную кассу. В ту же секунду, как только происходит ручное изъятие даже небольшой части накоплений посреди расчетного периода, срабатывает автоматический скрипт тарификации. Робот найдет ту самую минимальную точку, до которой опустился баланс вашего счета после выдачи наличных. Банк ретроспективно пересчитает доход за все тридцать дней строго на оставшийся копеечный остаток. Вы полностью теряете накопленную за недели прибыль из-за бюрократического лага в несколько дней, а ваши свободные ресурсы работали на структуру абсолютно бесплатно.
Как безопасно обновить документы и продолжать пользоваться средствами
Чтобы плановая замена документов не превращалась в скрытый канал утечки пассивного дохода и не лишала вас контроля над бюджетом, процесс взаимодействия с мобильными банками необходимо перестроить по строгому алгоритму:
Превентивное ручное обновление данных: Никогда не ждите, пока банк сам обнаружит смену вашего паспорта и заблокирует приложение. В первый же день после физического получения нового документа на руки зайдите в настройки профиля личного кабинета и воспользуйтесь функцией «Обновить паспортные данные» через интеграцию с государственными сервисами. Это сократит лаг проверки до нескольких часов.
Выбор продуктов строго на ежедневной базе: Используйте для хранения гибких накоплений исключительно инструменты с ежедневным начислением дохода на фактический остаток. В таком режиме малейший технический простой или вынужденное изъятие денег уменьшит базу расчета строго на одни сутки и на микроскопическую сумму, сохранив ядро ваших средств в безопасности.
Временное распределение ликвидности: Перед тем как сдать документы на замену, переведите небольшой операционный запас свободных денег на карту другого финансового института, чтобы не остаться полностью без ликвидности в период межведомственного клиринга данных.
Заключение
Повседневное управление личным кошельком в современную цифровую эпоху требует от каждого человека высокого уровня финансовой осознанности, строгой дисциплины и умения хладнокровно просчитывать скрытые лаги автоматизированных расчетных и верификационных систем розничного рынка. Временные простои капитала на стыке обновления личных данных, особенности ночной фиксации остатков роботизированным софтом безопасности и жесткие ловушки минимальных балансов способны незаметно уничтожать реальную доходность ваших средств при отсутствии должного ручного контроля. Рациональный подход к ведению транзакционного профиля, своевременное обновление анкетных данных через мобильный банк, использование изолированных виртуальных инструментов и парковка оборотного ядра в продукты с ежедневным расчетом базы гарантируют абсолютную кибербезопасность ваших накоплений, юридическую чистоту всех транзакций и стопроцентную неприкосновенность вашего личного семейного бюджета на долгие годы.
Сентябрь — удобная точка для финансового рывка: летние траты позади, до Нового года остается четыре месяца. Этого достаточно, чтобы накопить на важную покупку, закрыть долг или начать инвестировать — если цель конкретная, а план реалистичный.
Иногда после хорошего поста или особенно душевной беседы остается такое чувство, которое не хочется расписывать словами. Просто хочется как-то показать: мне понравилось, меня зацепило, это было мило, интересно, очень в тему.
Пришло время подвести итоги конкурса, в котором вы делились своим опытом и лайфхаками на темы расходов автомобилистов, налоговых вычетов и вкладов.
Управленческая команда финансового маркетплейса Банки.ру вошла в число 50 лучших по версии рейтинга «Топ-1000 российских менеджеров». Профессиональное сообщество отметило достижения семи руководителей Банки.ру в ключевых направлениях бизнеса.
Мы уже рассказывали, что у нас во ВКонтакте проходит опрос: в нем спросили у подписчиков, какие финансовые и страховые продукты им интересны. Решили поощрить участников и разыграть 10 сертификатов Самокат по 1000 ₽.
Современный рынок услуг предлагает потребителю невероятное количество возможностей для знакомства с продуктом. Сегодня практически любой сервис, онлайн-школа, фитнес-клуб или цифровая платформа предлагают первый шаг сделать абсолютно бесплатно. Нам обещают неделю тестового доступа, ознакомительное занятие с тренером, вводный урок иностранного языка или бесплатную консультацию специалиста. Маркетинг построен так, чтобы человек мог оценить пользу до того, как достанет банковскую карту.С точки...
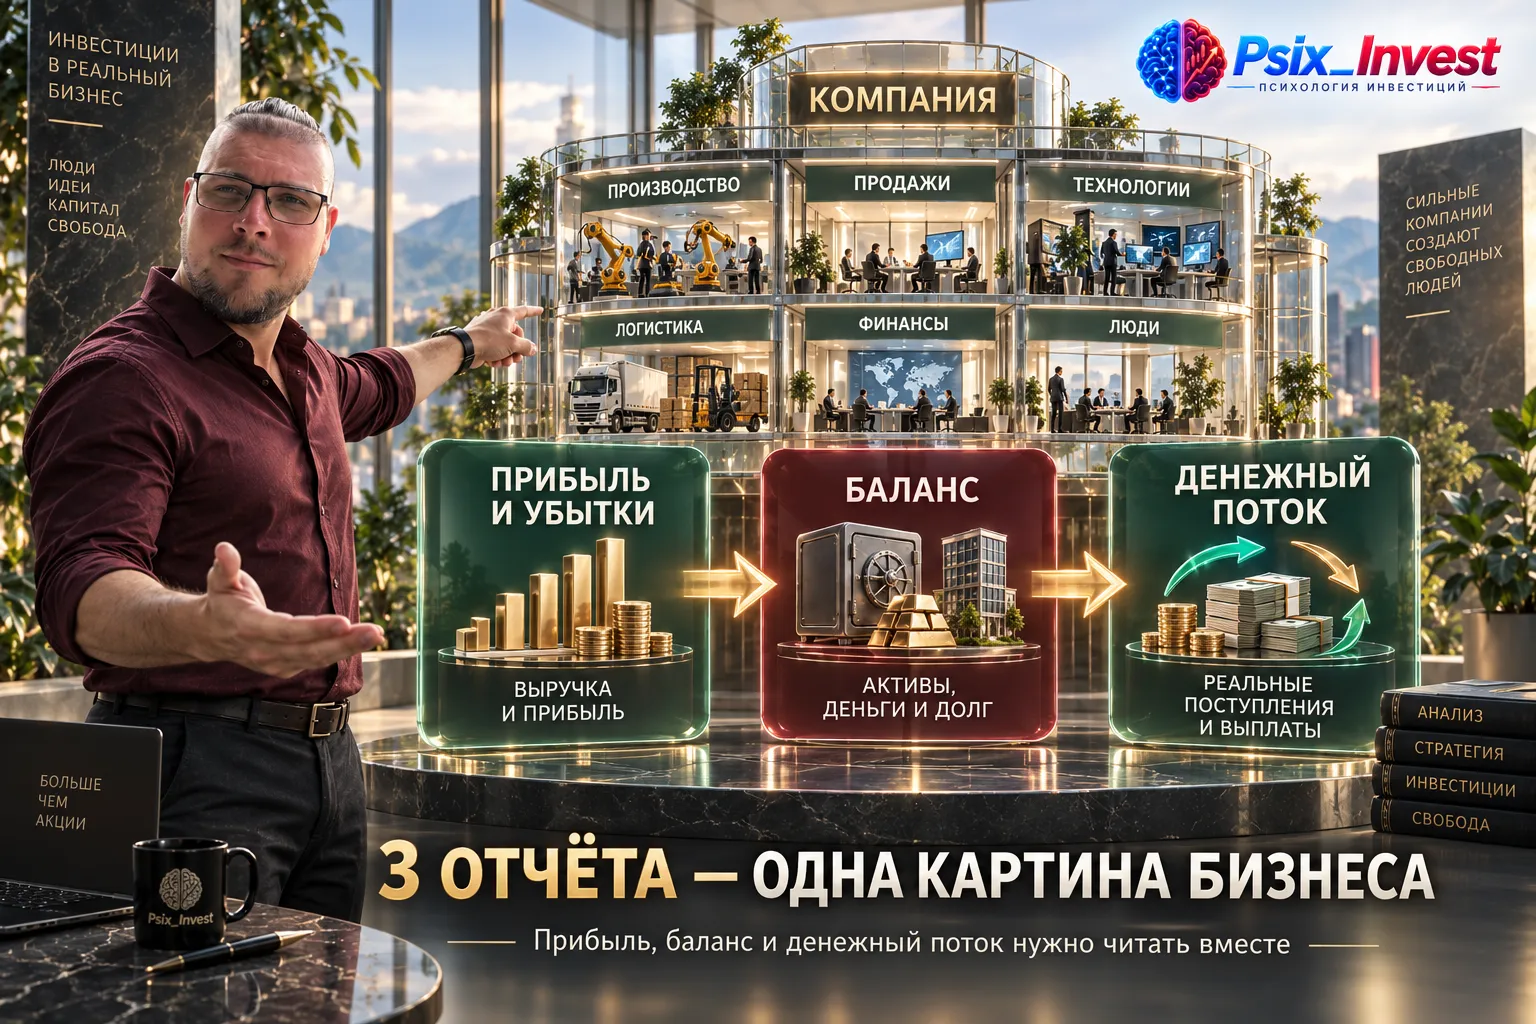
Большой долг сам по себе ещё не означает плохую компанию. Для инвестора важнее другой вопрос: насколько легко бизнес обслуживает обязательства сейчас и что произойдёт, если прибыль снизится. Именно поэтому долговую нагрузку полезно проверять не одной цифрой, а стресс-сценарием.
Всем привет! 👋 Задумалась тут на днях: сколько же денег уходит на всякие мелочи вроде кофе или покупок у дома. Стала внимательнее следить за категориями кешбэка в приложении.Скажите, вы обращаете внимание на эти проценты и категории от банков, или это всё мелочи? Как у вас получается экономить на повседневных тратах? Поделитесь своими лайфхаками! 👇
Как у всех с финансовым положением ?
Одна из причин, почему мне нравится баскетбол как вид спорта — это сама суть броска: точность зависит не только от техники, но и от регулярных тренировок.
Осень пришла как всегда неожиданно, с ветрами и нудными моросящими дождями. Вместе с осенью пришла инфлюенция. Золотая осень обернулась ко мне простудой, лечение которой стало золотым.
Мёд, тем более осенью, лучше брать на ярмарках, или у проверенных продавцов ("Озон" в их число вряд ли входит:)))
Швейцарский препарат, если речь про "Тамифлю", не от простуды, а больше от гриппа.
Но сейчас его все подряд принимают.
Тем не менее, здоровья, и продолжить "жечь глаголем":)))
Здравствуйте,хотела приобрести возвратный авиабилет через Т банк /Тинькофф/, в чате Тинькофф по данному вопросу мне ответили что сборы Тинькофф за возврат составляют 5% от 1000 до 10000 рублей не более, однако , мои знакомые уже долгое время пытаются вернуть себе деньги/ за сбор у них взято с билета более 20%,что составляет более 10000 рублей/. Сроки предоставления информации по расчету возврата у них затягиваются.Сотрудники банка пытаютсяся все переложить на авиакомпанию ,где сбор авиаком...

Сезонный доход – отличный способ проверить идею и нарастить клиентскую базу, а статус самозанятого даёт простой и прозрачный формат работы.
Народ, привет. Короче, словил себя на мысли, что зарабатываю вроде норм, а к концу месяца на карте вечно почти ноль. Сел, открыл историю операций в приложении банка за пару месяцев и просто офигел, куда уходят деньги.Вот две темы, которые у меня реально сработали, без всяких марафонов желаний и жесткой экономии.