
Заемные средства - изменения условий получения
С 1 июля 2026 года вступили новые меры, направленные на возможности граждан России пользоваться заемными средствами. Ужесточили контроль за дополнительными услугами. Особенно это коснулось МФО: теперь организация не может сама проставить галочку за клиента на согласие к страхованию, СМС-информированию или другим платным опциям. Заёмщик должен выразить согласие самостоятельно и отдельно на каждую услугу. Кроме того, запретили визуальные приёмы (цвет, шрифт), которые маскируют плату за услуги или акцентируют внимание только на выгодных условиях.Строже стали подходить к подтверждению доходов. Если раньше кредиторы иногда принимали слова клиента «со слов», то теперь при отсутствии официальных документов (справок, налоговой отчётности, данных из «Моего налога» для самозанятых) банк или МФО будут рассчитывать платёжеспособность иначе. Учитывать будут среднедушевой доход по вашему региону и применят к нему понижающий коэффициент — вычтут 10%. То есть в расчёт пойдёт только 90% от этой суммы. На практике это часто приводит к тому, что доступная сумма займа снижается, а показатель долговой нагрузки (ПДН — отношение платежей по кредитам к доходу) растёт. Сильнее всего это бьёт по тем, у кого «серая» зарплата, доход от подработок, самозанятости или аренды — всё, что сложно подтвердить бумагами. Измененится учет неофициальных доходов, банки и МФО будут строже оценивать заявки клиентов, которые не смогут подтвердить происхождение своих средств с помощью официальных источников. Для оценки рисков кредиторы рассчитывают показатель долговой нагрузки, то есть отношение платежей по действующим кредитным обязательствам к ежемесячному доходу заемщика. Если доход неофициальный, банки и МФО будут вынуждены применить дисконтирование в 10% от суммы этого дохода, это повлияет не только на сумму, которую банк или МФО будут готовы выдать, но и на саму возможность выдачи. В ипотечном сегменте акцент сместился в сторону более осторожной выдачи: регулятор стал строже смотреть на сделки, где заёмщик берёт большой кредит при небольшом первоначальном взносе или высокой нагрузке по платежам.

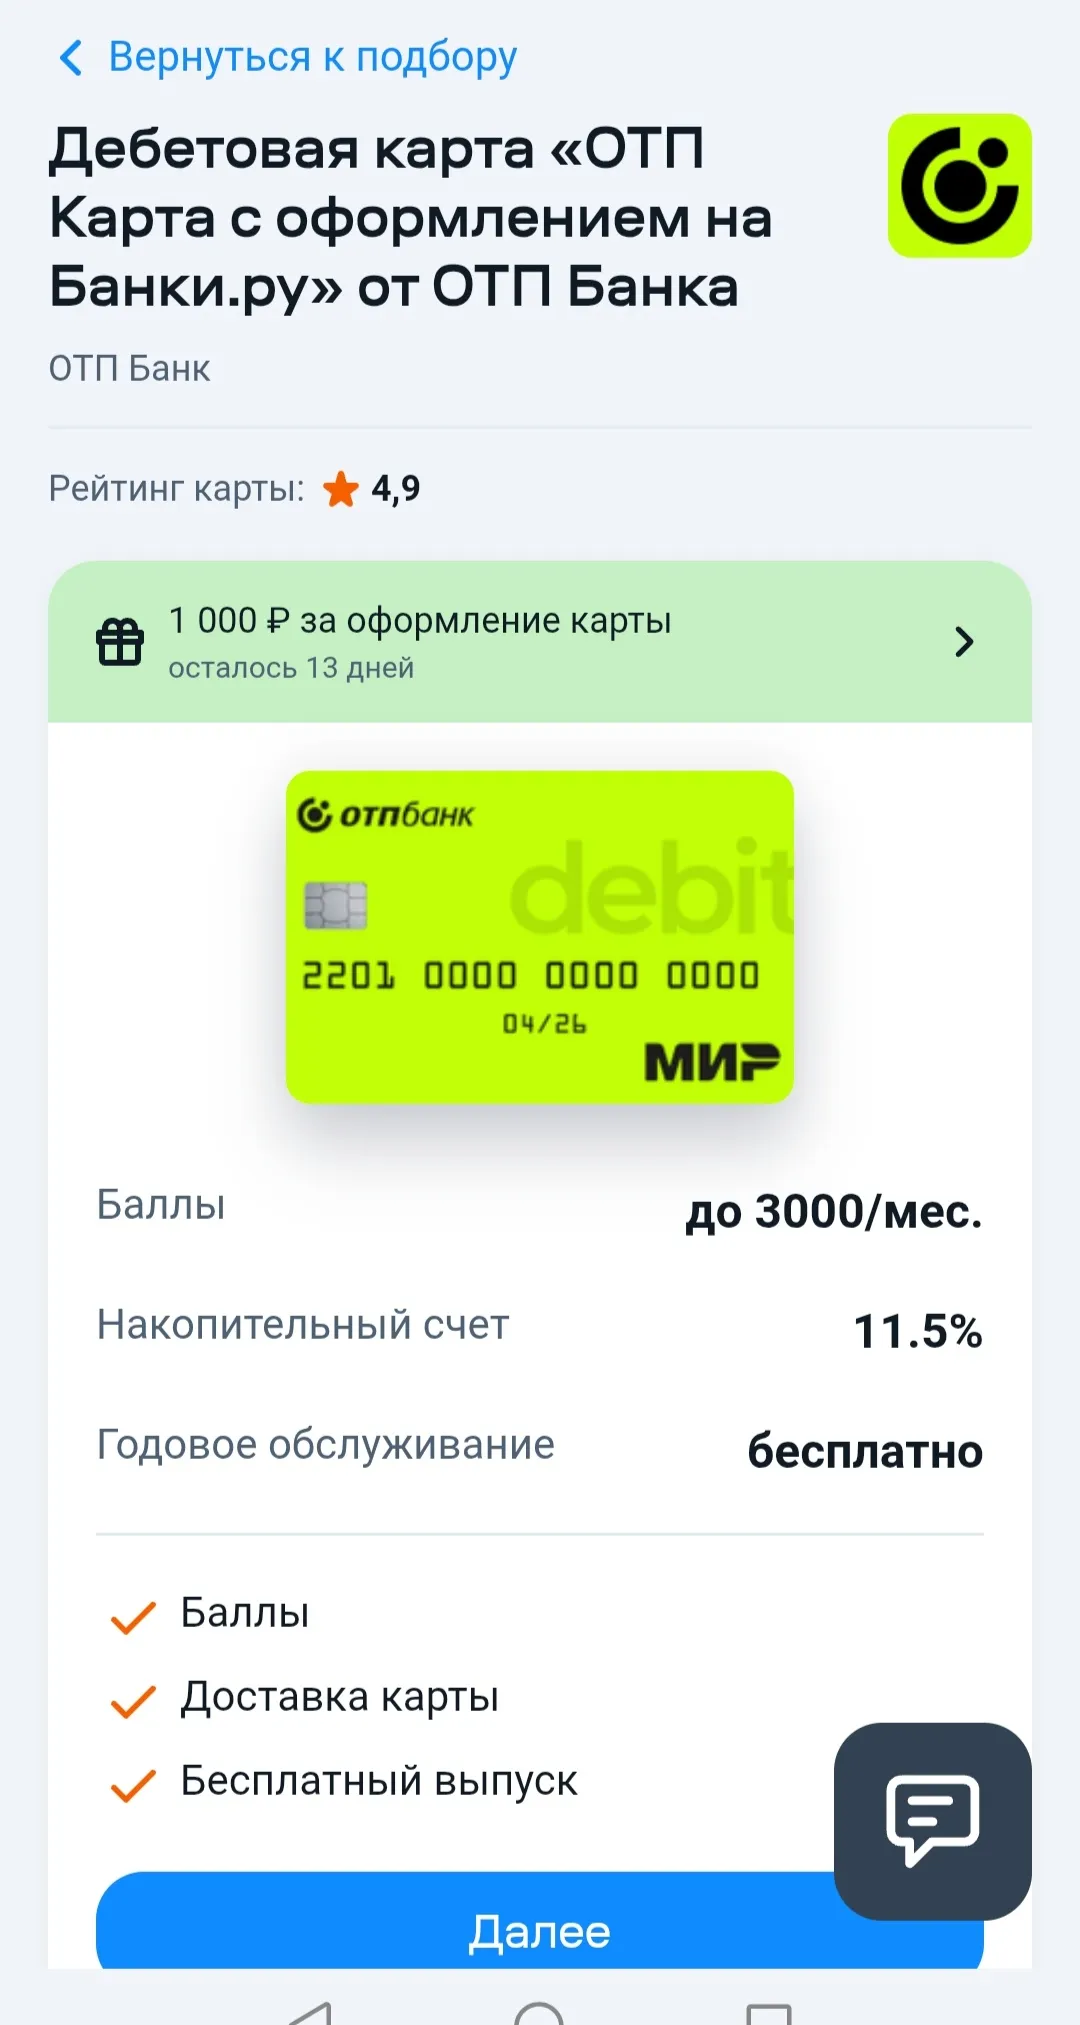
Воспользовалась рекомендациями авторов Диалога и решила открыть цифровую дебетовую карту ОТП Банка.
Доброго вечерочка, всем собравшимся♥️ Работая приличное время в сфере маркетинга и рекламы, я решила проанализировать это со стороны этой сферы и совместить с актуальной темой вкладов при изменении ключевой ставки)) Присаживайтесь, вам будет интересно 💌
После сентябрьского заседания ЦБ и решения по ключевой ставке (которая сохранилась на уровне 14%), резких изменений по условиям открытия накопительных продуктов в банковской сфере не произошло.
Ключевая ставка на прошедшем заседании не изменилась и осталась на уровне 14% годовых. На мой взгляд сейчас очень привлекательные ставки в Вайлдберриз Банке.
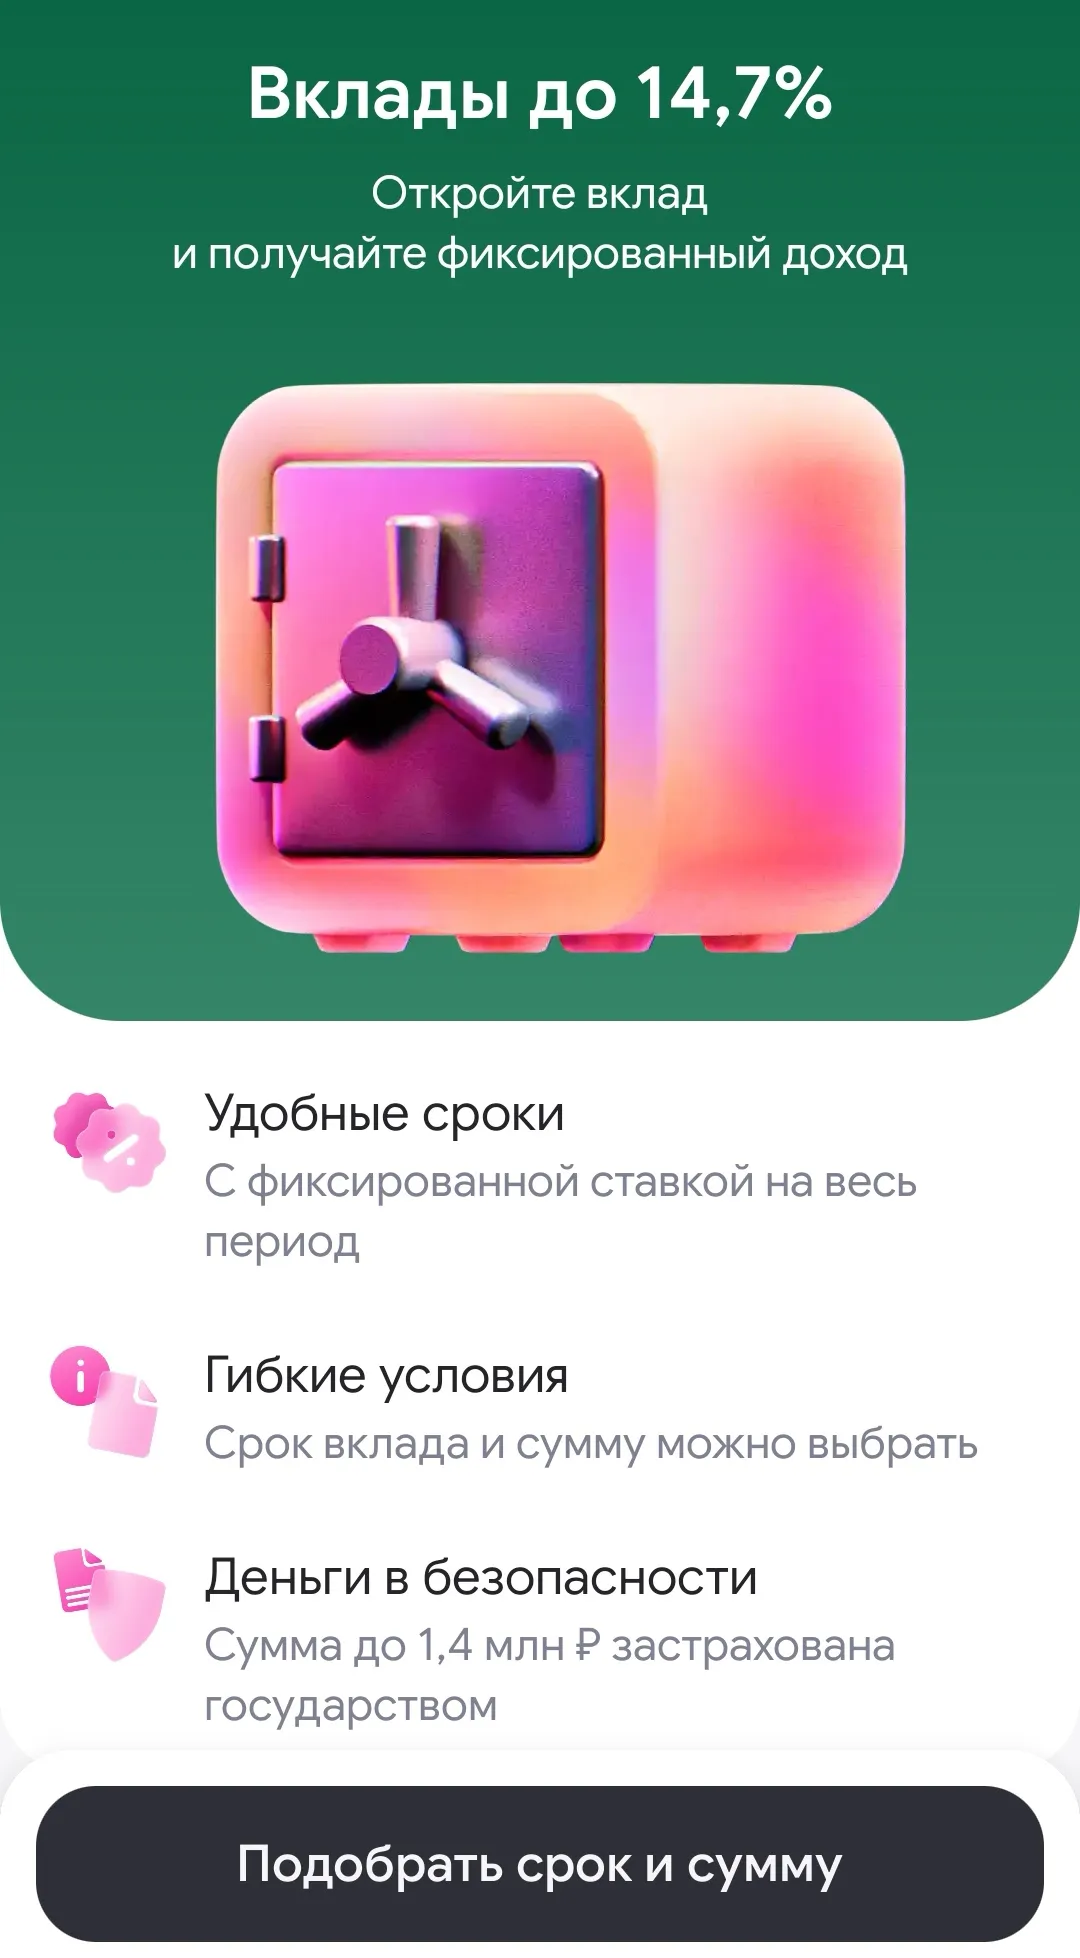
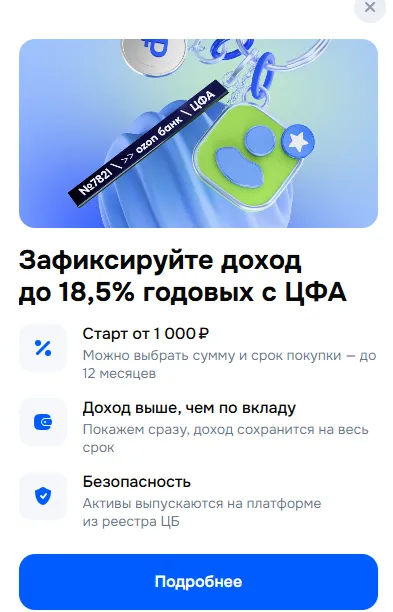
Доброго всем вечера и удачи в конкурсе! Я решила "вскочить в последний вагон поезда" между моими самолётами из Турции и обратно и принять участие в теме "Вклады", так как нашла кое-что интересное по этой теме.....как ни странно...на Озоне.....Может быть, это будет кому-то интересно.😉🤗
Всем привет. Тема ипотеки для меня больная, но я хочу поделиться положительным опытом. В 2019 году мы с женой взяли ипотеку на 2,5 млн рублей под 9,5% на 20 лет. Платеж был 23 000 рублей в месяц. Вроде не смертельно, но за 20 лет переплата составила бы почти 3 млн.
Что мы сделали:
1. Выбрали стратегию. Я читал много статей на Банки.ру и понял: есть два пути — сокращать срок или уменьшать платеж. Мы выбрали сокращение срока, так как это дает максимальную экономию на процентах.
2. Нашли...
Всем привет. Мне 40, и после продажи старой машины у меня образовалась свободная сумма — 400 000 рублей. Деньги лежали мертвым грузом, и я решил открыть вклад. Казалось бы, что тут сложного? Но не тут-то было.
Я начал искать предложения на Банки.ру. Глаза разбежались: у одних ставка 16%, у других — 17,5%. Но когда я начал читать мелкий шрифт, начались сюрпризы.
Моя ошибка и как я ее избежал:
1. Первое предложение. Банк предлагал 17% годовых. Я почти открыл вклад, но решил проверить условия...
Всем привет. Мне 38, у меня семья, ипотека и, как у многих, накопился багаж из кредитных карт, набранных еще в ковидные времена. Когда-то казалось, что это удобно, но в прошлом году я сел и посчитал: только на обслуживание кредиток уходило 23 000 рублей в месяц. При этом основной долг почти не двигался.
Ситуация была классическая: три карты с лимитами 150, 100 и 80 тысяч. Ставки — от 24% до 32%. Я платил, как белка в колесе, но чувствовал, что просто кормлю банк. В какой-то момент понял, что...
До этого времени в основном пользовался двумя картами: Т-банка и Альфа банка. Но если честно в последнее время у Альфа банка и кэшбэк стал меньше и категории не под мои повседневные задачи. А тут как раз акция - 1000₽ за оформление в приложении карты Экси-банка (МТС деньги). Решил заказать карту и сравнить с другими банками.
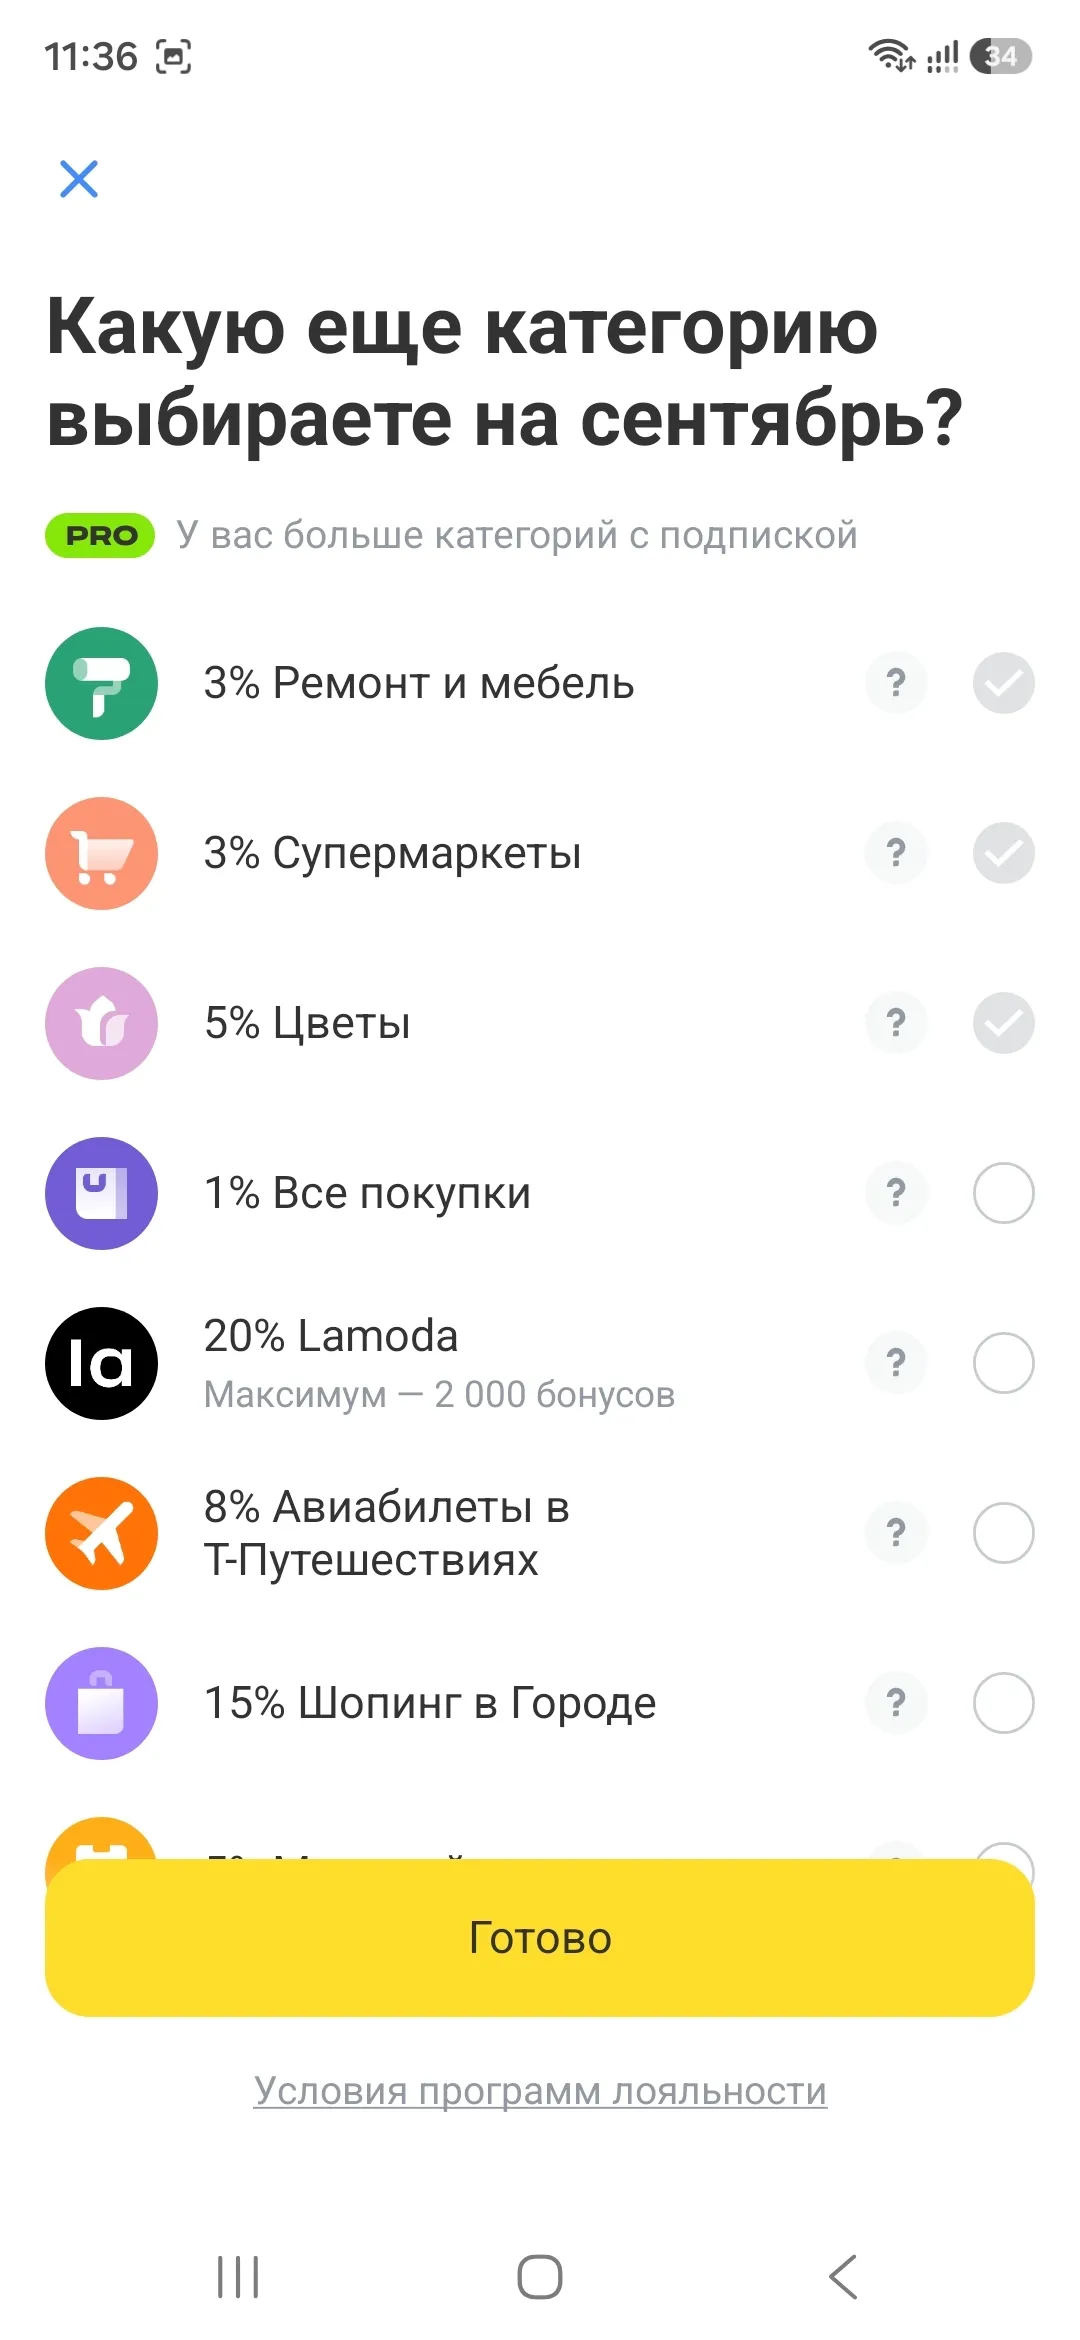
Каждый месяц мы выбираем категории кэшбэка, который зависит от условий программы банка, выполнение некоторых условий и часто ограничен определенным лимитом. Мои банки-фавориты по кэшбэку в сентябре:
С 23 сентября обновлены ставки по некоторым вкладам в рублях.

Сегодня я хочу написать отзыв о рефинансировании ипотеки в Т-Банке. Получилось ли уменьшить ставку, платежи, и стоила ли игра свеч, об этом и будет отзыв.
Ставка выросла на 0,5 п. п. — до 12% годовых.
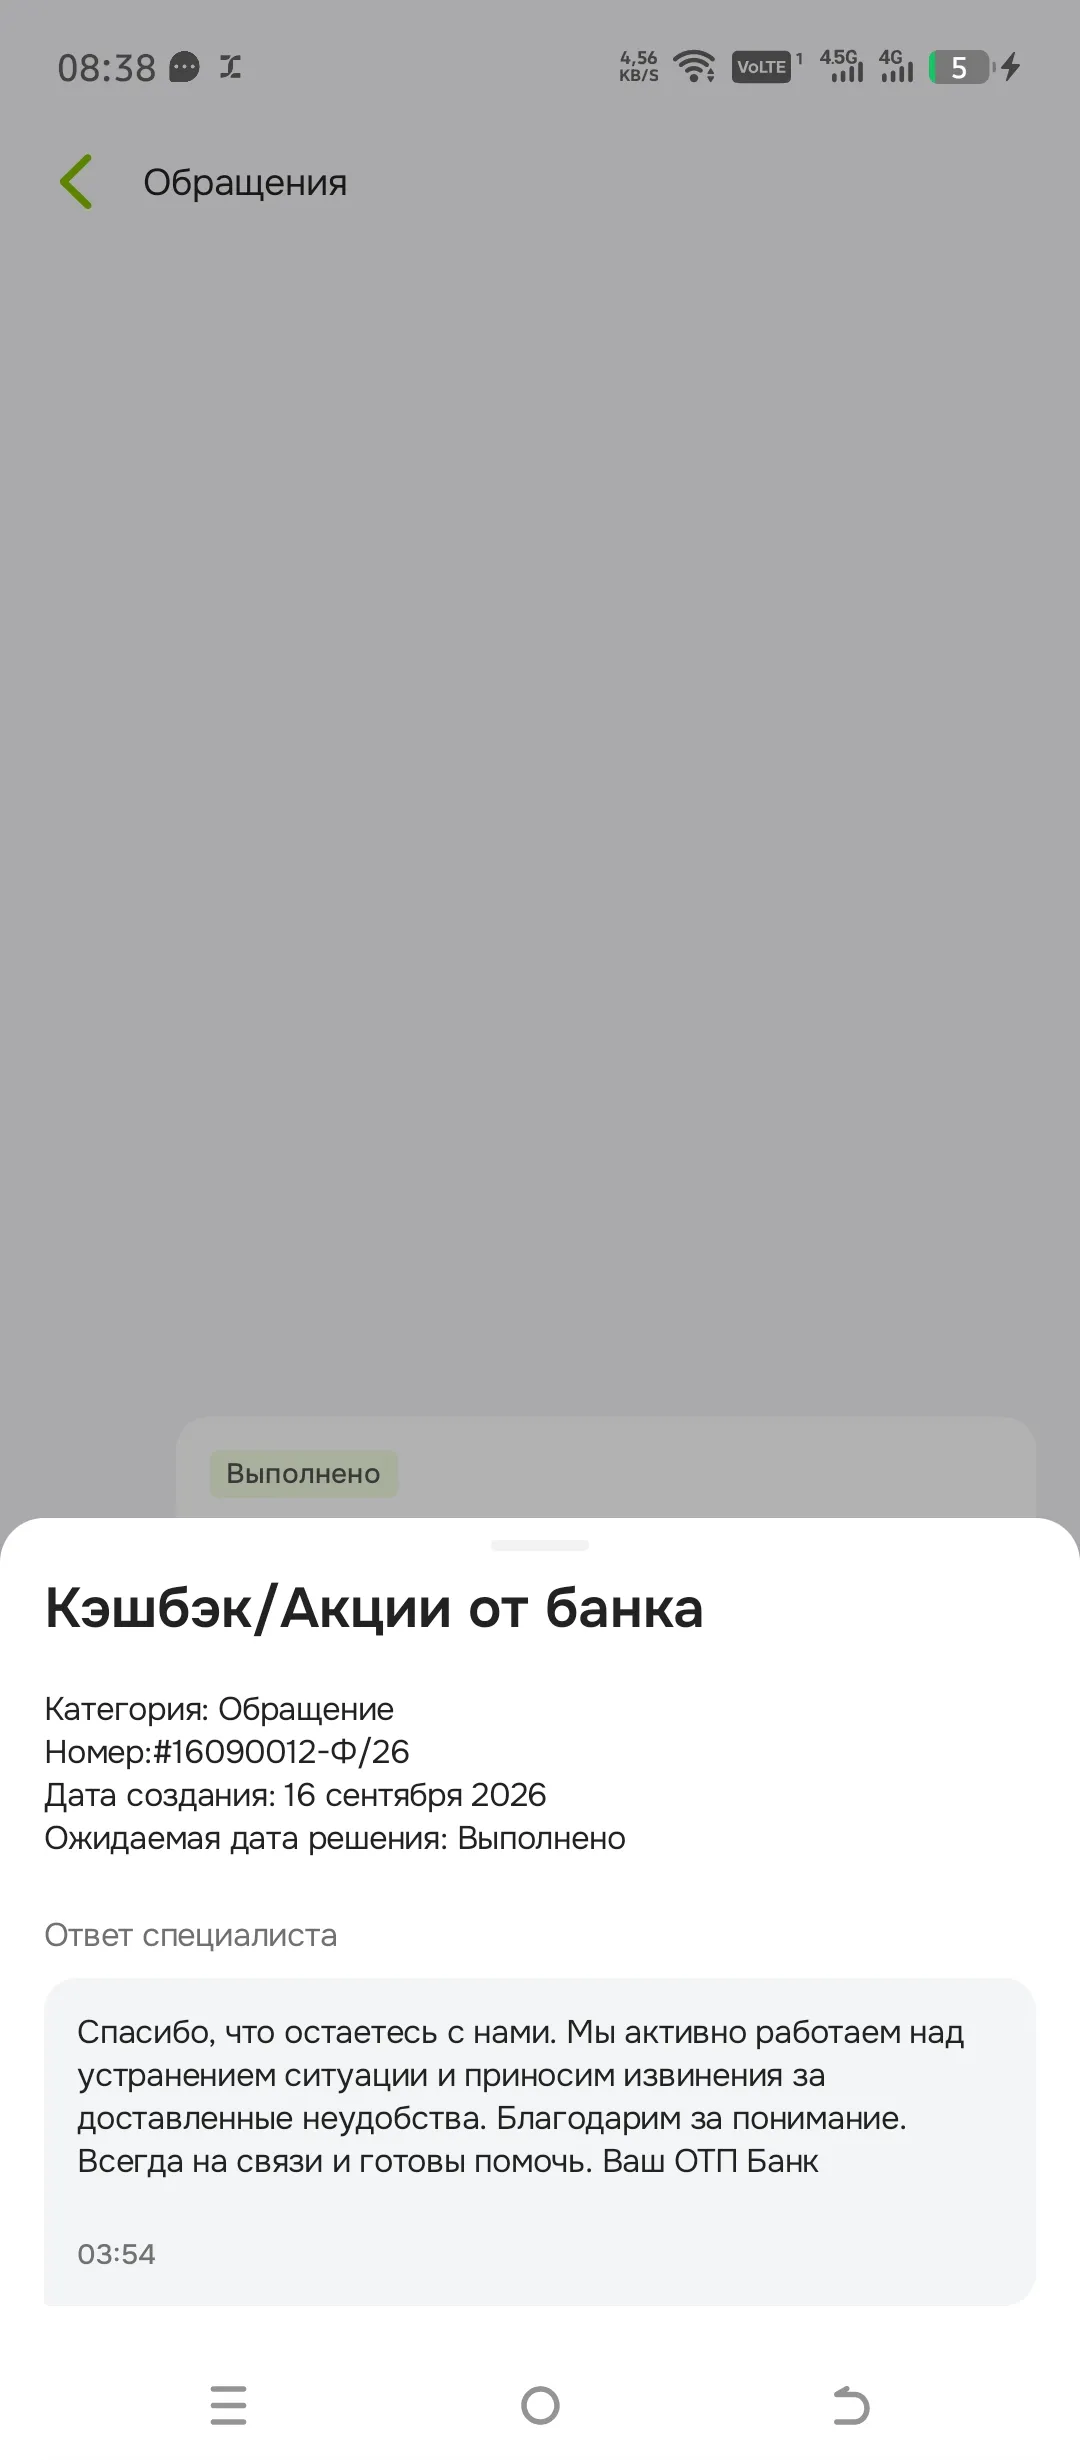
Хочу предупредить, что для пользования банковской картой и получать кешбек- теперь ОТП худший вариант.
Суды стали чаще отказывать гражданам в освобождении от обязательств после процедуры банкротства.