Как копить если не умеешь
В чём проблема. Люди закрывают текущие расходы и только потом смотрят, что осталось на накопления. К этому моменту денег часто уже нет.
Почему это ломает копилку. Работает психология «сначала себе»: хочется закрыть бытовые потребности и маленькие радости, а на «потом» почти ничего не остаётся. Плюс нет дисциплины: если откладывать не по плану, а «если получится», привычка не формируется.
Как исправить. Используйте правило «сначала заплати себе»: сразу после получения дохода переводите фиксированную часть (например, 10–20%) на отдельный накопительный счёт. Можно подключить автоперевод в банковском приложении — тогда деньги уйдут до того, как вы успеете их потратить.
2. Не вести учёт расходов и не замечать «мелких» трат
В чём проблема. Человек не фиксирует траты или записывает только крупные покупки, а ежедневные кофе, доставка еды, подписки и импульсивные покупки «растворяются» в общей картине.
Почему это ломает копилку. Эффект «капающей трубы»: отдельные траты кажутся незначительными, но в сумме съедают ощутимую часть бюджета. Например, кофе по 300 ₽ пять дней в неделю — это уже 6 000 ₽ в месяц, а за год больше 70 000 ₽.
Как исправить. Ведите учёт хотя бы месяц: фиксируйте все траты (можно в приложении или простой таблице). В конце месяца разберите категории и найдите 2–3 статьи, которые почти не приносят пользы. Эти деньги перенаправьте в накопления.
3. Жить не по средствам ради статуса или «чтобы было как у других»
В чём проблема. Покупки делаются не из реальной потребности, а чтобы соответствовать определённому образу: дорогая техника, брендовые вещи, рестораны, поездки «как у блогеров».
Почему это ломает копилку. Такие траты часто выходят за рамки бюджета и либо съедают накопления, либо приводят к кредитам. При этом удовольствие от покупки быстро проходит, а долг остаётся надолго.
Как исправить. Перед покупкой задавайте себе три вопроса: «Мне это действительно нужно?», «Смогу ли я купить это без кредита?», «Что я потеряю, если не куплю это сегодня?». Если ответы не однозначные — лучше отложить решение на 24–72 часа. Часто желание пропадает.
4. Смешивать деньги на повседневные траты и накопления
В чём проблема. Финансовая подушка и деньги на крупные покупки лежат на той же карте, что и средства на ежедневные расходы. В итоге резерв легко тратится на текущие нужды.
Почему это ломает копилку. Когда деньги не отделены, мозг воспринимает их как «общие». Даже если вы планировали их не трогать, в моменте проще заплатить с этой карты, чем искать другую.
Как исправить. Храните накопления на отдельном счёте (накопительном или вкладе), к которому нет привязанной карты для повседневных трат. Это создаёт «барьер» для импульсивных расходов и помогает сохранять дисциплину.
😊
Сентябрь — удобная точка для финансового рывка: летние траты позади, до Нового года остается четыре месяца. Этого достаточно, чтобы накопить на важную покупку, закрыть долг или начать инвестировать — если цель конкретная, а план реалистичный.
Иногда после хорошего поста или особенно душевной беседы остается такое чувство, которое не хочется расписывать словами. Просто хочется как-то показать: мне понравилось, меня зацепило, это было мило, интересно, очень в тему.
Пришло время подвести итоги конкурса, в котором вы делились своим опытом и лайфхаками на темы расходов автомобилистов, налоговых вычетов и вкладов.
Управленческая команда финансового маркетплейса Банки.ру вошла в число 50 лучших по версии рейтинга «Топ-1000 российских менеджеров». Профессиональное сообщество отметило достижения семи руководителей Банки.ру в ключевых направлениях бизнеса.
Мы уже рассказывали, что у нас во ВКонтакте проходит опрос: в нем спросили у подписчиков, какие финансовые и страховые продукты им интересны. Решили поощрить участников и разыграть 10 сертификатов Самокат по 1000 ₽.
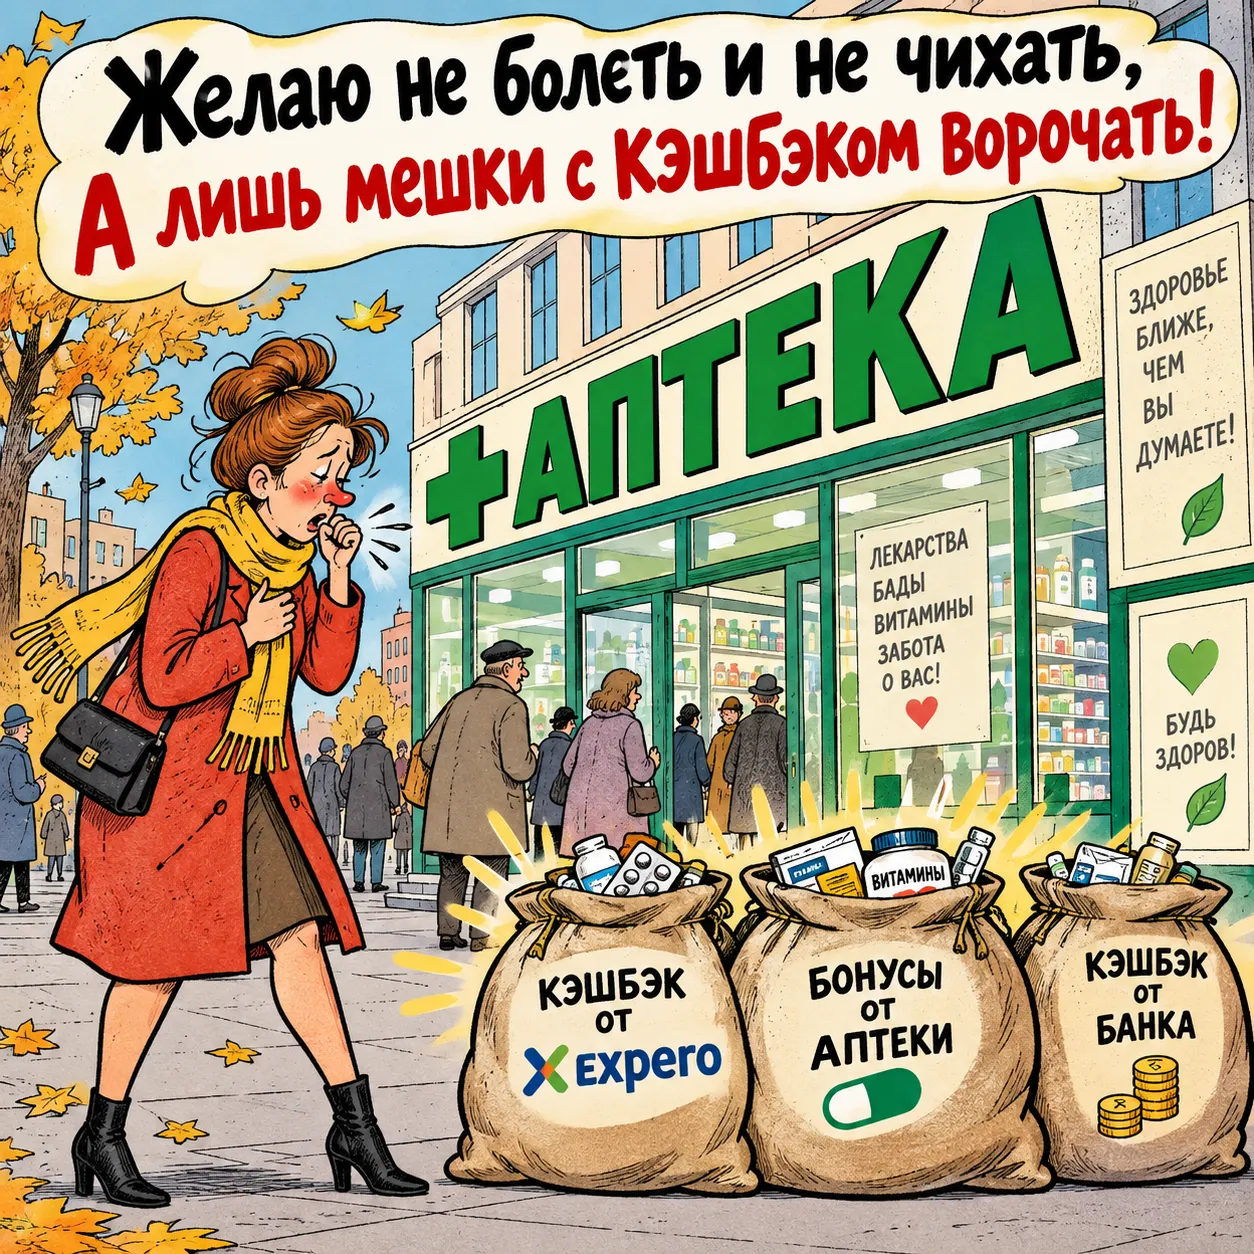
Наступила осень, сезон простуд. Болеть дорого, но расходы можно и нужно снизить. Рабочий способ экономии — совместить кэшбэк от аптечного агрегатора Expero, внутренние бонусы аптек и повышенный кэшбэк вашего банка.
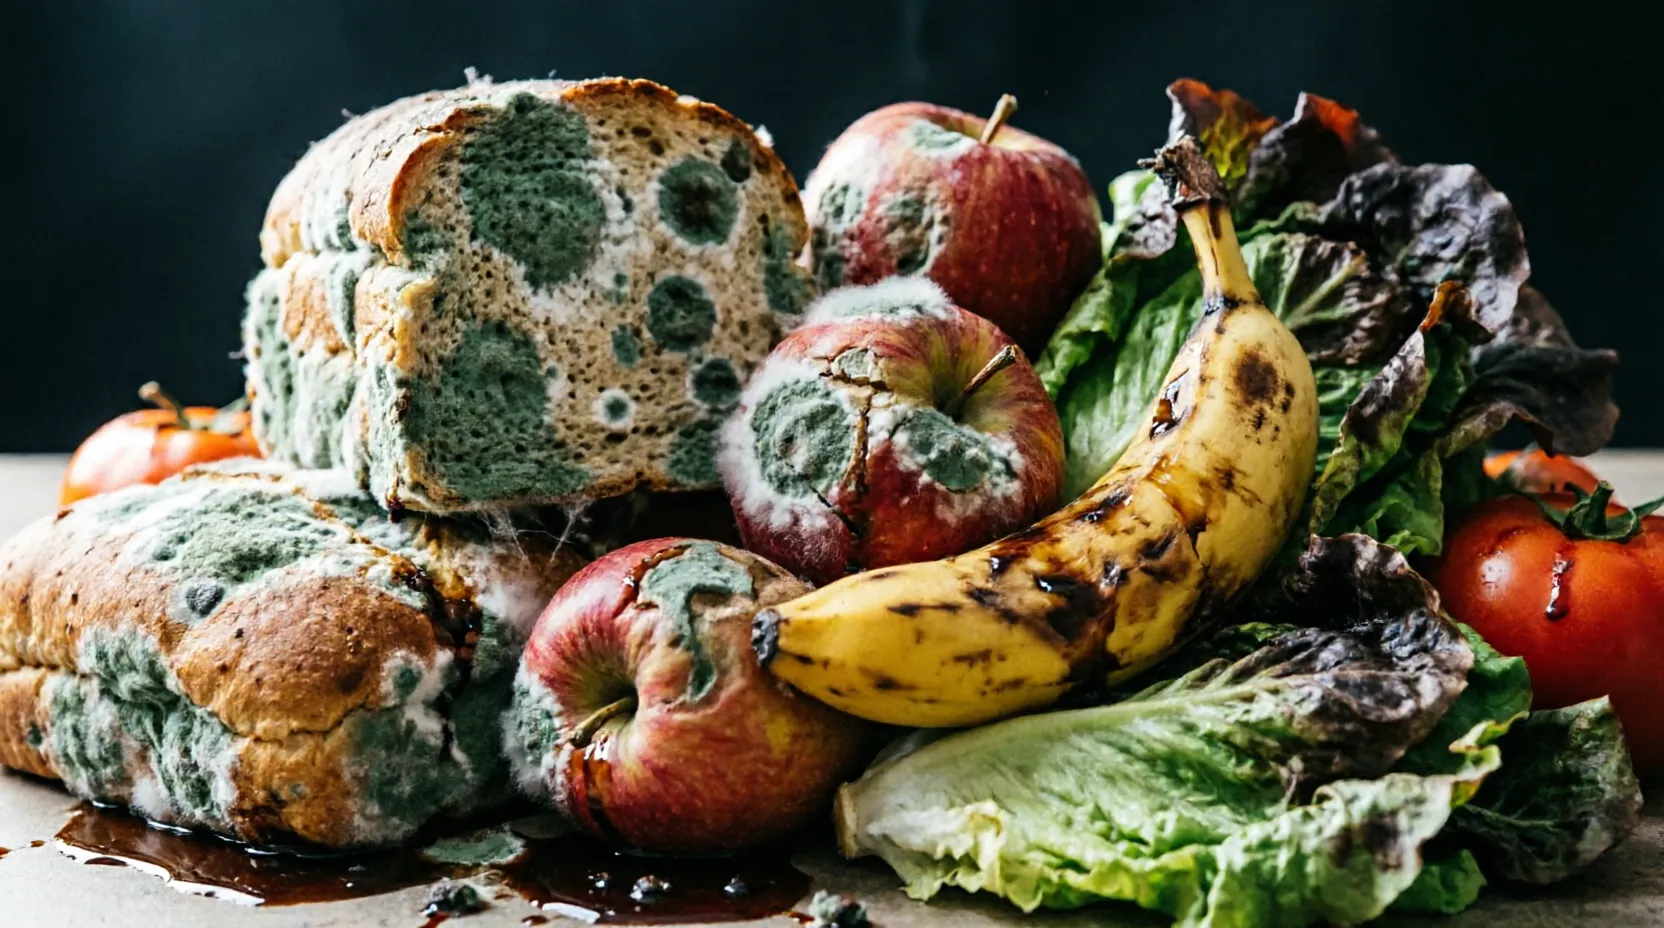
Каждый год в России выбрасывается около 18 миллионов тонн продуктов питания. Это еда, которая ещё пригодна к употреблению, но по разным причинам не дошла до потребителя. Параллельно более 4% россиян живут за чертой бедности, а доля расходов на еду впервые за 16 лет приблизилась к 40%. На этом разрыве и возник фудшеринг.
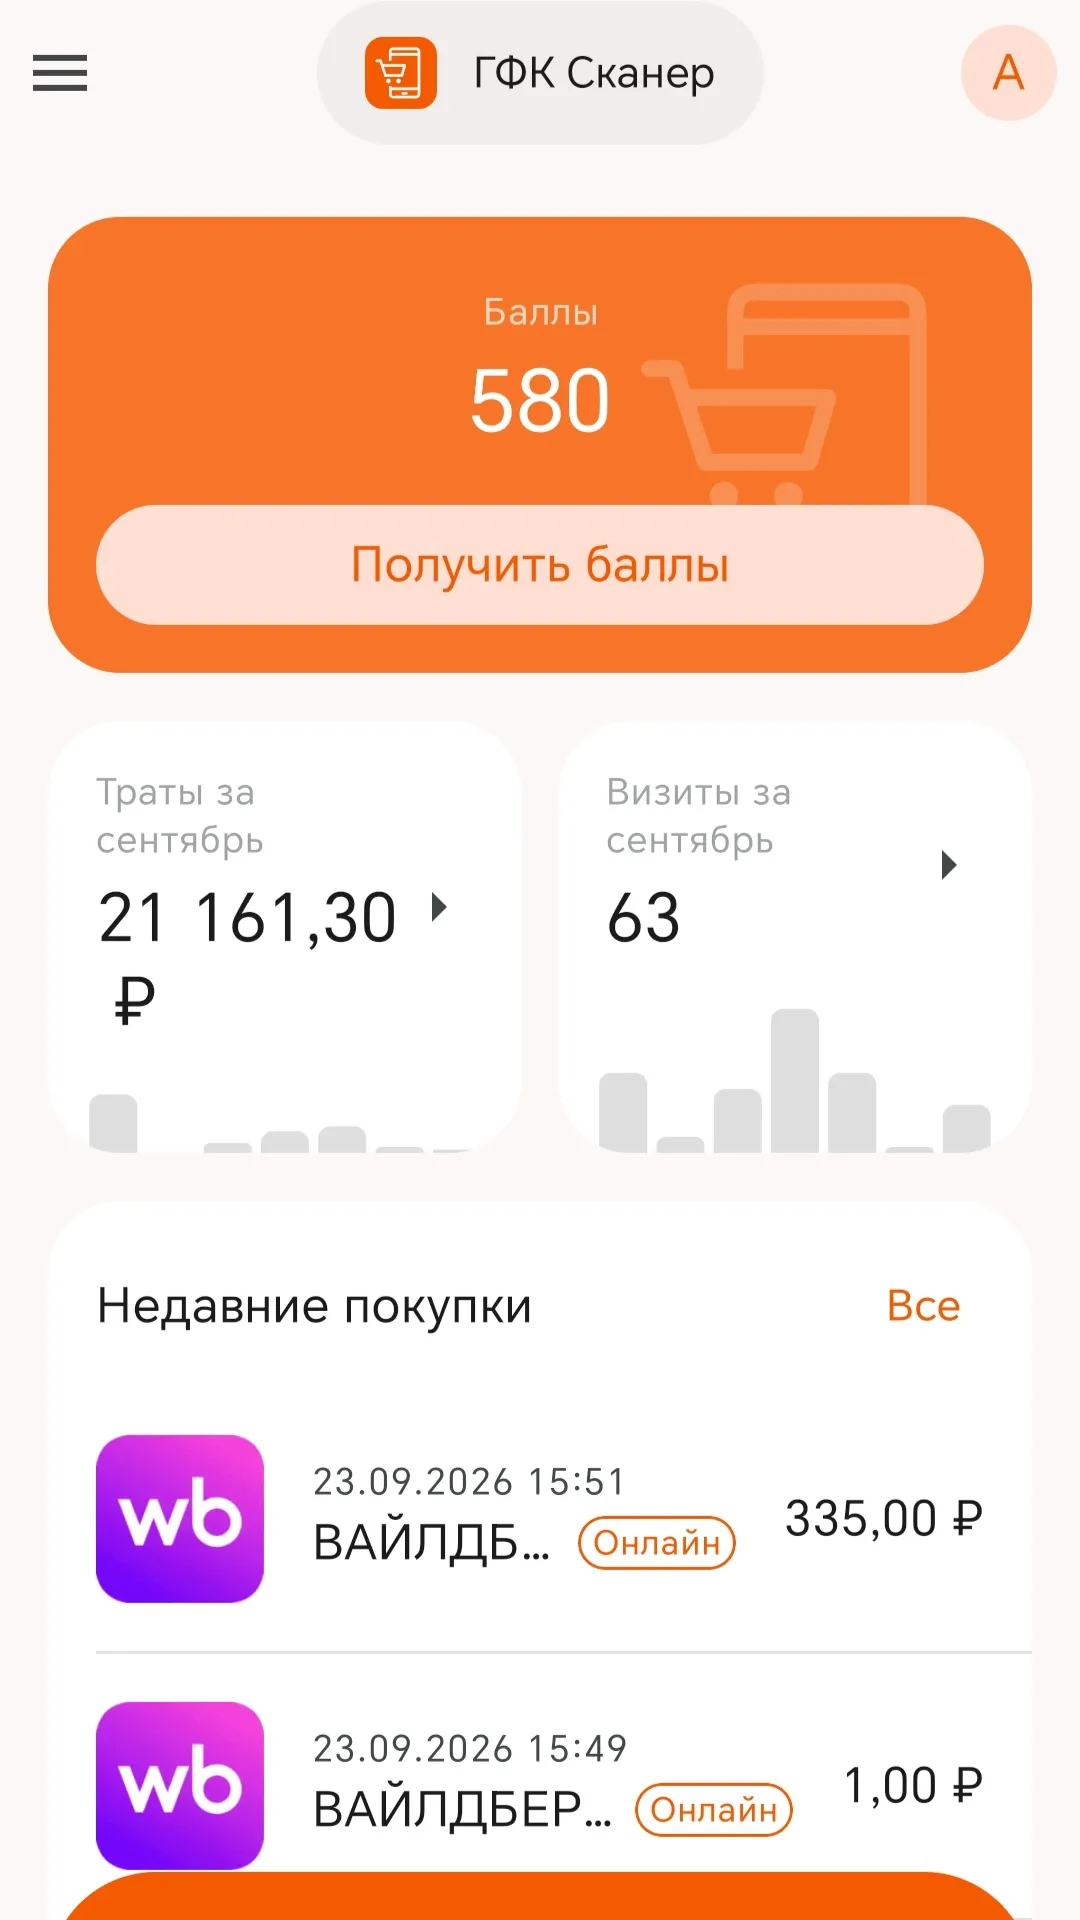
В мае этого года я зарегистрировалась в программе ГФК Сканер. Это сервис сканирования чеков и продуктов, сканируете свои ежедневные покупки и получаете бонусы, баллы, вознаграждение за опросы.
С 1 сентября цифровой рубль перестал быть экспериментом. 12 системно значимых банков открыли доступ, крупный бизнес с выручкой от 120 млн ₽ обязан принимать оплату. За первые 10 дней, по данным ЦБ, открыли около 87 тыс. кошельков - это капля в море, но кто-то уже платит.
С 2025 года я принимаю участие в платных опросах, которые позволяют получать вознаграждение за свое мнение о товарах и услугах. Кроме того, в опросниках имеется программа лояльности: за приглашение друга начисляется вознаграждение. Сразу оговорюсь, что вознаграждение за опросы небольшое и накапливается медленно. Хочу рассказать о своих любимых опросниках.
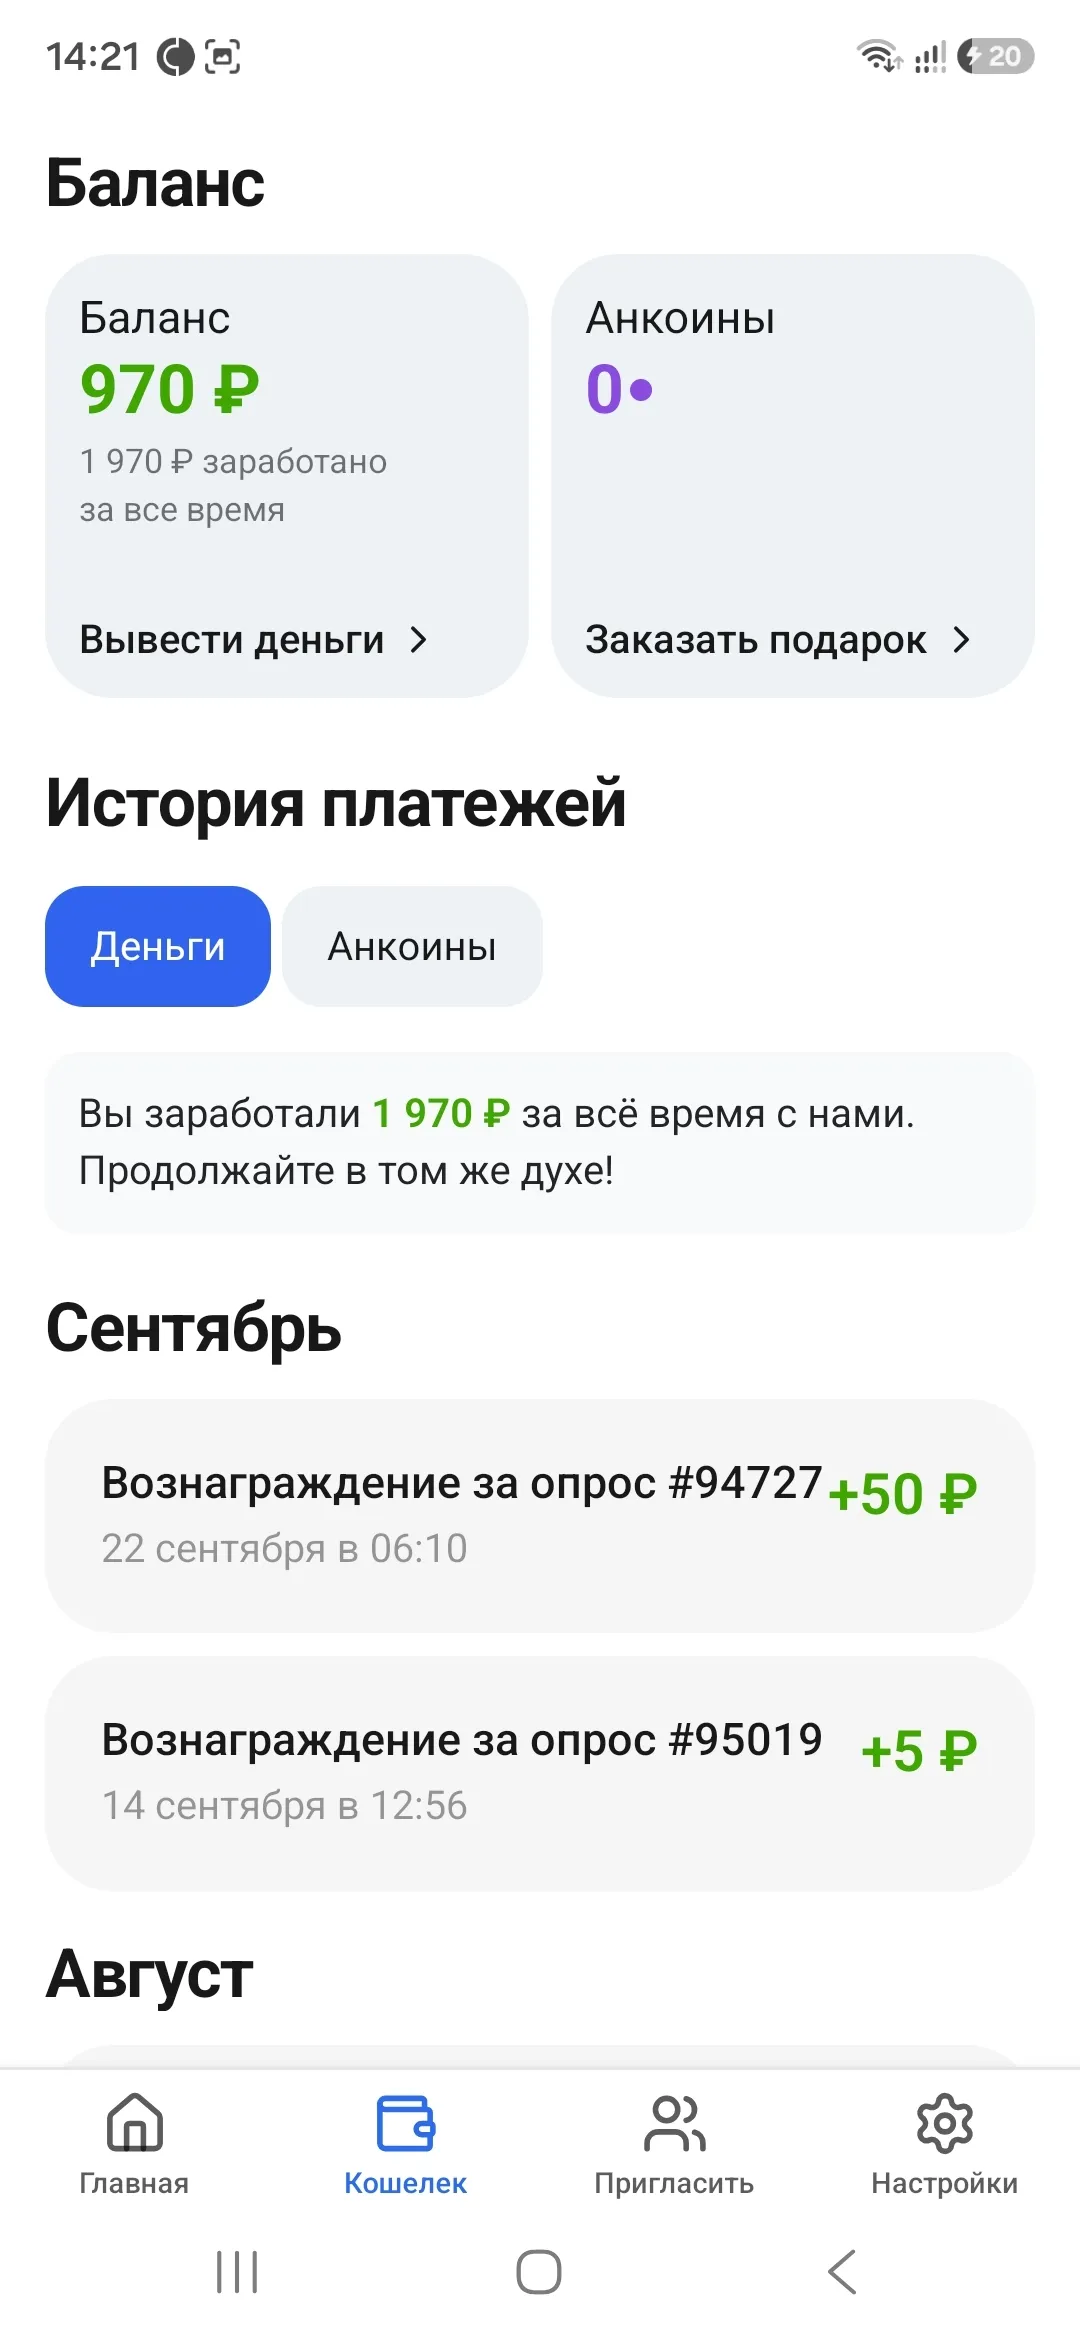


Мой фаворит Интернет Опрос, правда деньги на баланс мобильного, но это не проблема с баланса мобильного вывожу с комиссией 65 рублей , если 1000 р перевести на карту. Зато там быстрее всего копятся деньги, примерно раз в месяц-полтора получается 1000 р насобирать.
Каждый из нас хотя бы раз сталкивался с финансовыми ошибками, которые порой дорого обходятся. Сегодня я хочу поделиться своим опытом и рассказать о некоторых промахах, которые я совершил, и выводах, которые из этого сделал.
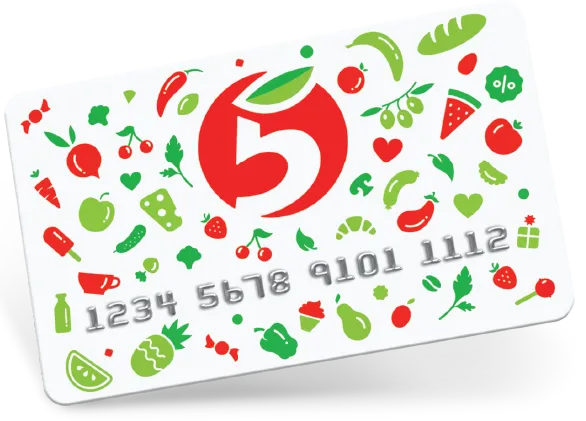
Много лет продукты покупаем в магазинах "Пятёрочка". Как и в любом магазине , у сети есть свои карты лояльности. Карта лояльности- это инструмент, который помогает бизнесу выстраивать долгосрочные отношения с клиентами , а клиентам - получать выгоду от покупок. Она фиксирует участие в программе лояльности и даёт доступ к привелегиям: скидкам,бонусам,персональным предложениям, кэшбэку и другим преимуществам.
Как покупать настольные игры и при этом экономить деньги?
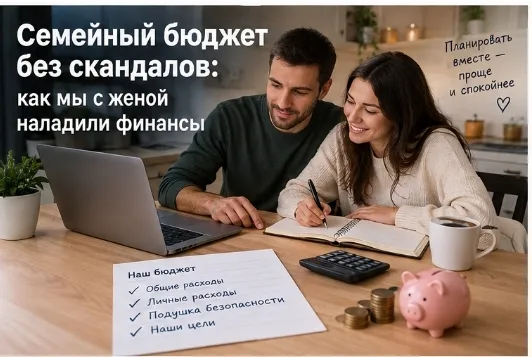
Привет. Деньги — это одна из главных причин ссор в семьях. Мы с женой тоже через это прошли. Я тратил на свои хотелки, она — на свои, и к концу месяца мы не понимали, куда ушла зарплата. В какой-то момент решили: так больше нельзя.
Что мы сделали:
1. Завели общий бюджет. Не в смысле «все в кучу», а в смысле — общая таблица в Excel. Я настроил ее так, чтобы мы видели все доходы и расходы. Каждый вносил свои траты.
2. Разделили расходы. Общие (квартплата, еда, дети) — пополам. Личные (хобби, одежда...
Сразу скажу главное: за последние три месяца я заработала с мужем на Банки.ру около 4800 Банкимани. Это примерно 4800 рублей, которые я потратила на подарочные карты в любимый магазин косметики. Никакой магии - я просто перенесла свои обычные финансовые дела на платформу, которая за это платит. Рассказываю по-честному, как я это делаю и что не сработало у меня.