Дом застрахован на 5 млн рублей. Почему после пожара суд взыскал только 2,7 млн?
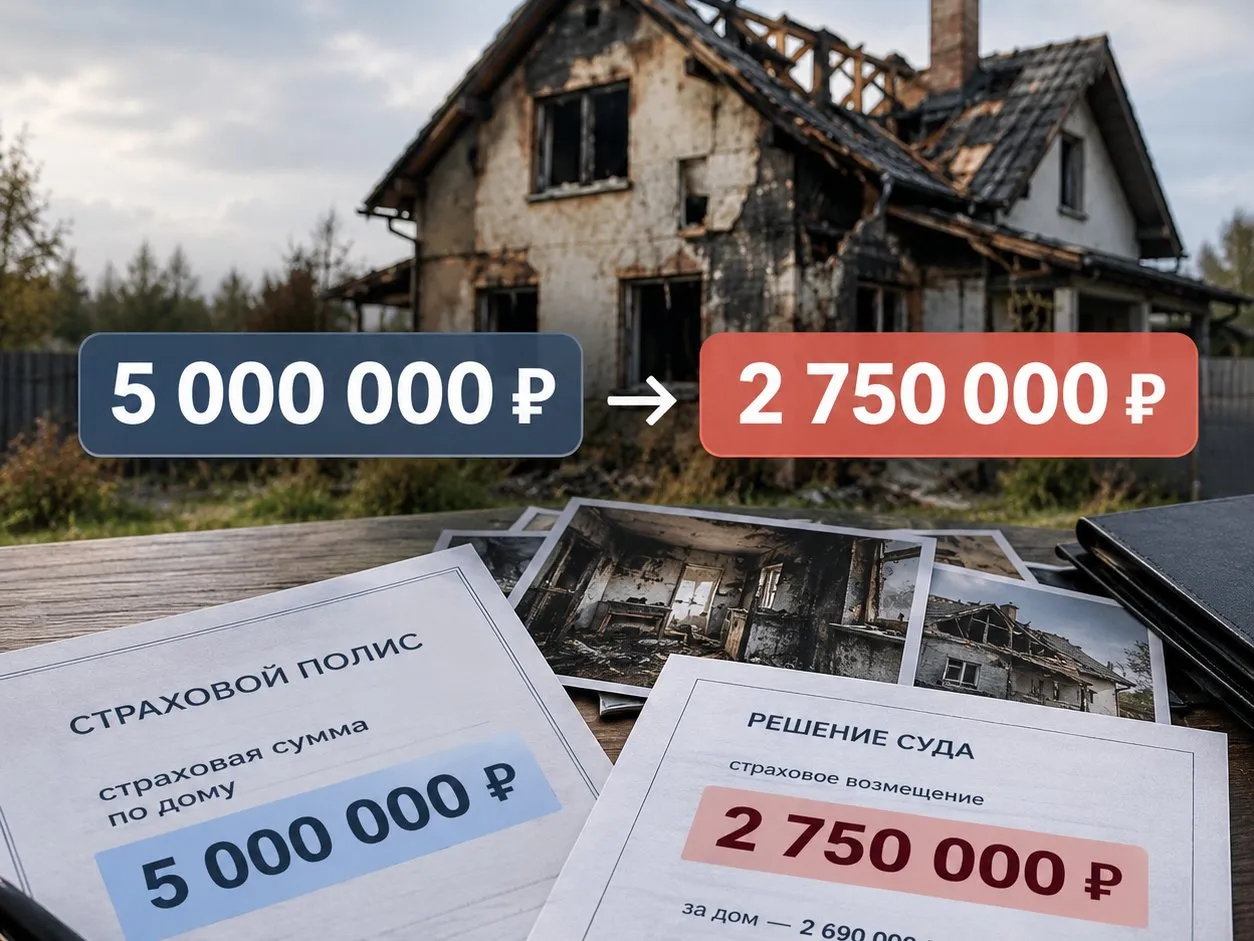
Есть распространённое представление: если дом застрахован на 5 млн рублей и полностью или серьёзно пострадал от пожара, значит страховая должна заплатить эти 5 млн. На практике всё не так просто.
Я изучил одно из таких судебных дел. Загородный дом был застрахован, произошел пожар, собственник обратился в страховую. Страховая компания отказала в выплате и спор дошел до суда. В итоге за повреждение самого дома суд взыскал 2,69 млн рублей. Почему не 5 млн? Разберемся на этом конкретном примере.
5 млн рублей в полисе - это не обещанная выплата
В договоре страховая сумма по основному строению составляла 5 млн рублей. Но страховая сумма - это не сумма, которую человек обязательно получает при страховом случае. Она задаёт предел ответственности страховой компании. А дальше уже смотрят, что произошло с объектом и сколько стоит устранить последствия.
В этом деле дом не был уничтожен настолько, чтобы восстановление стоило 5 млн рублей. По результатам оценки стоимость восстановительных работ составила 2,69 млн рублей. Эту сумму суд и взыскал.
На мой взгляд, здесь одна из самых частых ошибок в понимании страхования. Человек видит в полисе цифру 5 млн и воспринимает её как будущую выплату. Но правильнее воспринимать её как верхнюю границу, а не как гарантированный результат.
Например, если дом застрахован на 5 млн, а подтвержденный ущерб составил 2 млн, это не означает, что страховая должна доплатить ещё 3 млн.
Почему оценка ущерба не означает автоматическую выплату
После пожара первым делом хочется понять: сколько всё это стоит? Для этого и проводится оценка.
В рассматриваемом деле стоимость восстановления дома оценили в 2,69 млн рублей. Эта сумма была подтверждена в ходе судебного разбирательства и стала основой для расчета выплаты за строение.
Но с имуществом внутри дома ситуация оказалась гораздо интереснее. Собственник заявлял ущерб не только по самому дому, но и по находившемуся в нем имуществу. Оценщик насчитал повреждений на значительно большую сумму.
На первый взгляд всё логично: вещи были в доме, пожар их повредил, оценщик посчитал стоимость. Но суду этого оказалось недостаточно. И здесь, на мой взгляд, находится главный практический момент всего дела.
Оценщик может рассчитать стоимость ущерба. Но он не может доказать за вас, что конкретный телевизор, диван или другая вещь действительно находились в доме и были застрахованы. Для этого нужны другие доказательства.
Почему за имущество суд взыскал намного меньше заявленной суммы
В договоре было предусмотрено страхование движимого имущества. После пожара собственник представил перечень поврежденных вещей и оценочный отчет. Однако при рассмотрении дела суд сопоставлял эти сведения с другими материалами, в том числе с актом осмотра страховщика.И тут возникло расхождение. В акте осмотра страховой компании оказалось не всё имущество, которое позднее было указано в оценочном отчете. В результате суд не стал автоматически принимать весь перечень из отчета оценщика.По тем позициям, которые удалось подтвердить, суд признал ущерб. В итоге за движимое имущество была взыскана только подтверждённая часть - 61 817,20 руб.Если сложить её с 2,69 млн рублей за дом, получается около 2,75 млн рублей страхового возмещения.А собственник изначально требовал значительно больше. Вот здесь хорошо видно, почему после пожара мало просто сказать: «у меня сгорело имущество на такую-то сумму».Нужно еще показать, что именно сгорело и почему это имущество должно быть учтено при расчете выплаты.
Посоветовал бы владельцам домов заранее сохранять фотографии интерьера, документы и чеки на дорогие вещи. Не потому, что обязательно придется судиться со страховой. А потому, что после серьезного пожара восстановить по памяти всё содержимое дома бывает очень сложно.
Думайте заранее.
Что я бы сделал на месте владельца дома
Есть несколько простых вещей, которые могут сильно упростить ситуацию после пожара.
Во-первых, я бы не торопился выбрасывать повреждённые вещи и начинать ремонт, пока последствия нормально не зафиксированы.
Во-вторых, сделал бы как можно больше фотографий и видео. Причём не только крупных повреждений, но и самого помещения целиком.
В-третьих, сохранил бы документы, чеки, фотографии имущества до пожара, если они есть.
И отдельно - внимательно посмотрел бы акт осмотра страховой.В этом деле он оказался важным документом. Если в нём не указана какая-то вещь, а позже она появляется в отчете оценщика, возникает вполне закономерный вопрос: чем подтвердить, что эта вещь действительно была в доме?
Поэтому акт осмотра - это не просто бумага для галочки. Его стоит прочитать и проверить ещё на месте.
А где здесь страховой агент?
Я считаю, что нормальная работа агента заканчивается не в момент, когда полис оформлен и оплачен.
До страхового случая агент должен помочь разобраться, что именно страхуется: только конструктив дома или ещё отделка, имущество, хозяйственные постройки и другие объекты.
А если пожар уже произошёл - помочь клиенту сориентироваться в первых действиях: что зафиксировать, какие документы собрать, что проверить в акте осмотра и как дальше общаться со страховой. В этом я и вижу одну из главных ценностей агента.
Страховая компания представляет свои интересы. А агент должен помогать своему клиенту разобраться в ситуации и пройти весь процесс после страхового случая.
И это дело хорошо показывает, почему смотреть на полис только через одну цифру - например, «дом застрахован на 5 млн» - недостаточно. Нужно понимать, что именно застраховано, как определяется ущерб и что потом понадобится доказать.
Дело № 2-71/2025 (Калининский районный суд Республики Башкортостан)
Ассоциация менеджеров и ИД «Коммерсантъ» представили 27-й ежегодный рейтинг «https://www.kommersant.ru/apps/77/316">Топ-1000 российских менеджеров». По итогам рейтинга сразу четыре руководителя «Абсолют Страхование» стали лидерами в своих профессиональных категориях.
Подъем адреналина, новые достижения и хорошая физическая форма – у занятий спортом много преимуществ. Но некоторые виды спорта требуют особой осторожности: падения, столкновения и высокие нагрузки могут привести к травмам.
Компания «Абсолют Страхование» запускает коробочный продукт для страхования квартир от повреждений в результате атак беспилотных летательных аппаратов. Клиентам доступны четыре варианта страховых сумм — 500 тыс., 1,5 млн, 3 млн и 5 млн рублей.
«Ингосстрах», один из лидеров страхового рынка России, совместно с другими страховщиками застраховал риск полной гибели ракеты-носителя «Союз-2.1б» с транспортным грузовым кораблем «Прогресс МС-35». Запуск состоялся 16 сентября с космодрома Байконур.
Привет. Хочу рассказать о своей самой глупой финансовой ошибке. Года три назад я брал потребительский кредит на ремонт квартиры. Сумма — 600 000 рублей. Менеджер в банке сказал: «Без страховки ставка будет 21%, а со страховкой — 15%». Я, не долго думая, согласился.
Что я не учел:
1. Стоимость страховки. Она составила 45 000 рублей и была включена в тело кредита. То есть я платил проценты еще и на страховку.
2. Условия возврата. Когда я через месяц решил отказаться от страховки, выяснилось, что...
С наступлением осени многие замечают: стало сложнее просыпаться, быстрее накапливается усталость, а привычные дела требуют больше энергии. Это не слабость и не «просто погода», а вполне объяснимые физиологические процессы: меняется уровень освещённости, смещаются внутренние биоритмы, растёт фоновый стресс.

Jetour Dashing возглавил рейтинг китайских автомобилей по частоте страховых случаев по каско в первом полугодии 2026 г., показал анализ «АльфаСтрахование». На каждые 100 полисов этой модели приходилось около 53 страховых случаев.
При участии «АльфаСтрахование» в Новосибирской области раскрыта серия мошенничеств с автострахованием. Участники схемы инсценировали ДТП и обращались за страховыми выплатами. По материалам компании возбуждено 12 уголовных дел, общая сумма ущерба составила превысила 4 млн руб.
«Ингосстрах», один из лидеров рынка страхования в России, разработал и внедрил собственную модель распознавания медицинских документов IngoRead. Сегодня она успешно распознает 97% протоколов, поступающих в медицинский контактный центр компании, и автоматически извлекает из них информацию, необходимую для обработки обращений.
Привет! Решил написать пост, который, надеюсь, сэкономит нервы и деньги таким же владельцам «легенд отечественного автопрома», как я. У меня ВАЗ-2109 —машина с характером, душой и… возрастом. И каждый год передо мной встаёт вопрос: как грамотно и не переплачивая её застраховать? Раньше я всегда просто продлевал полис у одной страховой, но в этом году решил подойти технологично и прошёлся по калькуляторам на Банки.ру. Делюсь опытом — вдруг кому-то пригодится.
Выбирал автомобиль к покупке в бюджете до 2.5 млн. Деньги имею в наличной форме машину собирался брать без кредита. Однако, в автосалоне узнал у возможности приобрести автомобиль в рассрочку сроком до 3 лет по ставке в 1% годовых, при взносе 60% от стоимости автомобиля. Единственным условием для получения такой выгоды являлось обязательное оформление полиса КАСКО стоимость которого составляла 62 000 рублей. Теперь, считаем выгоду приобретая автомобиль стоимостью 2 400 000. Взнос 60% для...
«АльфаСтрахование» второй год подряд стала генеральным спонсором Саммита HR-директоров России и СНГ. В рамках премии «Хрустальная пирамида – 2026» вновь выберут победителей номинации «Лучший инвестор в здоровье персонала», учрежденной компанией.
В августе 2026 года оформлял ОСАГО в СберСтраховании на свой Chevrolet Volt — плагин-гибрид. Решил сделать всё онлайн через сайт страховой компании. Казалось бы, обычная процедура: выбрать автомобиль, заполнить данные, рассчитать стоимость, оплатить и получить электронный полис.
«АльфаСтрахование» застраховала участников финала Всероссийского марафона «Земля спорта». На соревнования в Кисловодск приехали победители региональных этапов из 73 регионов страны.
Осень – сезон, когда слово «выгорание» обретает особый смысл. Не обязательно работать на износ, чтобы почувствовать, что силы заканчиваются. Сокращение светового дня, похолодание, возвращение к напряженному рабочему ритму после отпусков – всё это незаметно истощает ресурс. Если пустить процесс на самотёк, к ноябрю можно обнаружить себя в состоянии, когда даже привычные дела кажутся непосильными. Но выгорание – не неизбежность. Большую часть проблемы можно снять простой профилактикой, а то, с...