


Нужно ли GAP-страхование, если уже есть КАСКО?
GAP-страхование — это дополнительная страховка, которая в определённых случаях позволяет компенсировать разницу между первоначальной стоимостью автомобиля и страховой выплатой по КАСКО с учётом износа.Проще говоря, автомобиль со временем теряет стоимость.
Если машина была куплена за 3 000 000 рублей, то при полной гибели автомобиля страховая компания по КАСКО может определить размер выплаты с учётом износа.Например, автомобиль стоимостью 3 000 000 рублей попал в серьёзное ДТП и был признан полностью погибшим. При этом по условиям КАСКО страховая компания рассчитала выплату в размере 2 800 000 рублей.Разница в 200 000 рублей — это сумма, которую в определённых условиях может компенсировать GAP-страхование.
Именно поэтому GAP иногда называют страхованием от потери стоимости автомобиля.
Как работает GAP при полной гибели автомобиля?
Рассмотрим ситуацию пошагово.1. Вы покупаете автомобиль за 3 000 000 рублей.2. Оформляете КАСКО.3. Дополнительно приобретаете GAP-страхование.4. Происходит страховой случай, в результате которого автомобиль получает тотальную гибель.5. Страховая компания по КАСКО рассчитывает страховое возмещение с учётом условий договора и износа.6. Если образуется разница между первоначальной стоимостью автомобиля и выплатой по КАСКО, при наличии соответствующих условий GAP может компенсировать эту разницу.
На первый взгляд всё выглядит логично. Однако здесь возникает главный вопрос: нужно ли GAP, если КАСКО уже предусматривает выплату без учёта износа?
Нужно ли GAP-страхование при наличии КАСКО?Не всегда.
Перед покупкой GAP необходимо внимательно изучить условия договора КАСКО. В некоторых программах КАСКО страховая выплата при полной гибели автомобиля рассчитывается без учёта износа.В таком случае дополнительное GAP-страхование автомобиля может оказаться просто ненужным.
Если по вашему КАСКО при наступлении страхового случая предусмотрена выплата, позволяющая получить полное страховое возмещение без уменьшения на износ, то отдельная страховка GAP может не давать существенной дополнительной защиты.Поэтому нельзя автоматически считать, что каждому владельцу автомобиля с КАСКО необходимо GAP.
Сколько стоит GAP-страхование?
Отдельного внимания заслуживает стоимость GAP.На рынке можно встретить программы GAP, стоимость которых значительно отличается в зависимости от страховой компании, автомобиля, срока страхования и условий договора.
При оформлении автокредита дополнительное страхование нередко предлагается непосредственно через банк, и стоимость GAP в таком случае может составлять десятки или даже сотни тысяч рублей.И здесь возникает вопрос экономической целесообразности.
Если GAP стоит, например, 200 000–300 000 рублей, необходимо сравнить эту сумму с реальной дополнительной защитой, которую вы получаете по договору.
При этом сам страховой риск довольно специфичен: должна произойти именно полная гибель автомобиля, затем КАСКО должно произвести выплату с учётом износа, а условия конкретного GAP-полиса должны предусматривать компенсацию образовавшейся разницы.Поэтому перед заключением договора стоит внимательно посчитать, насколько такая страховка выгодна именно в вашем случае.
Когда GAP действительно может быть полезен?GAP может иметь смысл, если:* автомобиль существенно теряет стоимость уже в первые годы эксплуатации;* по КАСКО выплата при полной гибели рассчитывается с учётом износа;* стоимость GAP является разумной;* условия GAP действительно предусматривают компенсацию необходимой разницы;* автомобиль приобретён в кредит и вы хотите дополнительно защититься от финансовых потерь при тотальной гибели.
Но даже в этом случае необходимо читать условия GAP-страхования, а не ориентироваться только на название продукта.
Когда GAP может быть не нужен?
Дополнительное GAP-страхование может быть нецелесообразным, если ваш договор КАСКО уже предусматривает выплату без учёта износа.В такой ситуации сначала необходимо разобраться, какую именно сумму страховая компания выплатит при полной гибели автомобиля.
Например, если автомобиль застрахован на 3 000 000 рублей, а условия КАСКО предусматривают соответствующую выплату без уменьшения стоимости на износ, дополнительная покупка GAP может не иметь практического смысла.
Именно поэтому наличие КАСКО само по себе ещё не означает, что GAP обязательно нужен или, наоборот, абсолютно бесполезен. Всё зависит от конкретных условий страхового договора.
GAP при автокредите: обязательно ли его покупать?
При оформлении автокредита банк может предлагать клиенту различные дополнительные страховые продукты.Однако важно разделять условия кредитного договора и дополнительные страховые услуги.
Если вам предлагают GAP-страхование вместе с автокредитом, внимательно изучите документы и выясните:* является ли GAP обязательным условием конкретного кредитного продукта;* сколько стоит страховка;* на какой срок заключается договор;* что именно считается страховым случаем;* как рассчитывается страховая выплата;* учитывается ли износ автомобиля по КАСКО;* есть ли ограничения и исключения;* можно ли приобрести аналогичную страховку самостоятельно на более выгодных условиях.
Не стоит соглашаться на дорогостоящую страховку только потому, что её предлагают одновременно с кредитом.
Что проверить перед покупкой GAP?
Перед тем как оформить GAP-страхование, рекомендую внимательно проверить два договора: КАСКО и GAP.В первую очередь посмотрите, как рассчитывается страховое возмещение при полной гибели автомобиля.
Если КАСКО предусматривает выплату с учётом износа, GAP действительно может закрывать определённую финансовую разницу.Если же КАСКО предусматривает выплату без учёта износа, необходимость GAP становится значительно менее очевидной.
Также сравните стоимость страховки. Не ограничивайтесь предложением банка — изучите предложения других страховых компаний и страховых посредников, если условия вашего кредитного договора это позволяют.
Так нужно ли GAP, если есть КАСКО?
Однозначного ответа для всех автомобилей нет.GAP-страхование может быть полезно, если КАСКО при полной гибели автомобиля уменьшает выплату с учётом износа.В этом случае GAP способен компенсировать определённую разницу.Но если ваше КАСКО покрывает ущерб без учёта износа, дополнительное GAP-страхование может оказаться избыточным.
Поэтому главный совет — не покупайте GAP автоматически. Сначала внимательно изучите договор КАСКО, определите размер возможной выплаты при тотальной гибели автомобиля и только после этого сравните стоимость дополнительной страховки с её потенциальной пользой.
Особенно внимательно стоит относиться к GAP, если при оформлении автокредита вам предлагают заплатить за такую страховку 200 000–300 000 рублей.
Возможно, на рынке существуют более доступные варианты с сопоставимым страховым покрытием.Читайте договор КАСКО, проверяйте условия GAP и сравнивайте стоимость страховки.Вопрос не в том, нужна ли GAP-страховка каждому владельцу автомобиля, а в том, какую дополнительную защиту она даёт именно по вашему договору и сколько эта защита стоит.
Мы привыкли думать о несчастном случае как о чем-то необычном. Но на практике травма может произойти в самой обычной ситуации: человек спускается по лестнице, достает посуду с верхней полки или выходит из автобуса. Разбираемся, какие бытовые сценарии требуют особого внимания и что можно сделать, чтобы снизить риски.
ОСАГО — обязательный полис, но это не значит, что за него нужно платить любую сумму. Раньше я просто продлевал полис у первого страховщика, пока однажды не сравнил цены и не понял: разница может быть в несколько тысяч рублей. Теперь оформляю так.
1. Проверяю КБМ. Это коэффициент «бонус-малус», который влияет на цену. Если он неверный, полис может стать дороже. Проверяю свой КБМ на сайте РСА. Если нахожу ошибку — обращаюсь к страховщику с заявлением на перерасчёт.2. Сравниваю предложения. Смотрю...
Раньше стоимость страховки казалась мне полной лотереей - почему в одной компании дороже, в другой дешевле, а у подруги вообще третья сумма?
Достойный человек - хорош во всем 👌♨️
Большинство автовладельцев твердо уверены, что максимальный лимит выплаты по ОСАГО составляет 400 000 рублей. И это правда. Но как только вы соглашаетесь оформить ДТП без вызова сотрудников полиции (по Европротоколу), этот лимит начинает зависеть от того, как именно вы зафиксировали аварию.
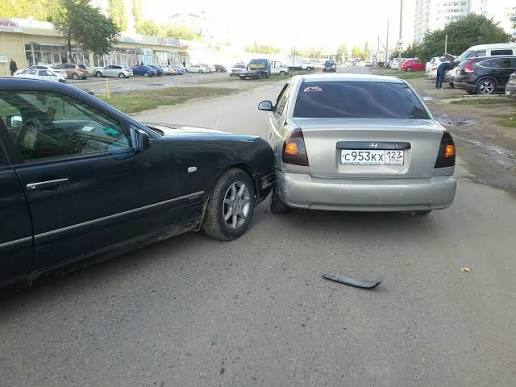
Одно маленькое дополнение:
Не спешите зализывать раны своего железного коня, если вы виновник аварии.
Подождите 15 календарных дней, иначе можете попасть на регресс от страховой.
Тут ниже был пост:
Подпункт «з» пункта 1 статьи 14 Федерального закона № 40-ФЗ «Об ОСАГО»:
«Страховщик имеет право предъявить регрессное требование к лицу, причинившему вред, если до истечения 15 календарных дней со дня ДТП...
Жители центральных регионов России, заходя на Банки.ру в раздел «Страхование», привыкли решать линейные задачи. Система просит VIN-код, марку из выпадающего списка, год выпуска — и через пять минут калькулятор выдает готовые полисы ОСАГО. Всё стерильно, предсказуемо и скучно.
По закону ОСАГО должен быть оформлен на каждое транспортное средство, а все его потенциальные водители прописаны в документе. Штраф за отсутствие страховки составляет около 800 рублей.

Если , вы при оформлении страхового Полиса, изрядно, потратились в прошлый раз , то уже оформлении нового Полиса , может ещё более существенно опустошить ваш кошелёк и к этому , надо быть готовым. Что же произошло, на рынке автострахования и, что нас всех ожидает , уже буквально через несколько дней. С июля 2026года уже действует новое Правило формирования...
В начале июля 2026 года необходимо было оформить полис ОСАГО. И конечно, решил это сделать с помощью финансового маркетплейса Банки.ру.



Хорошая и нужная статья!
В недалёком прошлом , покупали автомобиль в автосалоне. Часть денег было своих, а часть брали в банке. Автокредит, соответственно, было требование , оформить Каско.
Каждый сентябрь у меня случается приступ легкой паники. Нет, не из-за холодов и не из-за дождей. А из-за того, что наступает «час Х»: смена резины, ТО перед зимой и, конечно же, ежегодная битва за цену на ОСАГО. Раньше я просто закидывал все эти траты в одну кучу и грустно вздыхал, глядя на опустевший кошелек. Но в этом году я решил подойти к вопросу системно и даже немного азартно.
В данном своем посте , хочу поделится информацией с пользователями Площадки Диалога банки ру. по критериям правильного выбора Страховой Компании для своего личного автомобиля. Начну с того , что Банк России обновил летом списки Страховых Компании по обоснование жалобами по ОСАГО за 2025 год. Советую , с этого и начать и узнать , если Страховая Компания , в которой вы , планируе...
Когда я купила свою первую машину три года назад, я просто заходила на первый попавшийся сайт-агрегатор, вбивала данные и платила ту сумму, которую мне выдавали. Думала, что цена ОСАГО — это что-то вроде налога, который нельзя изменить. Но в прошлом году, когда мой полис вдруг подорожал на 25% без единой аварии, я взбунтовалась. Села, разобралась и нашла пять способов, которые теперь стабильно экономят мне от 3000 до 5000 рублей каждый год. Делюсь ими с вами!
Когда я впервые купил машину, то думал, что цена ОСАГО — это лотерея. Страховщик называет сумму, я округляю глаза и плачу. Но после того как в прошлом году мой полис подорожал на 30% без единого ДТП, я решил разобраться, из чего на самом деле складывается этот тариф.
Осень — время, когда о страховке задумываешься особенно остро: на дорогах скользко, видимость хуже, а риск ДТП ощутимо растёт. Недавно я продлевал ОСАГО и с удивлением обнаружил, что полис подорожал почти на 20 % по сравнению с прошлым годом. Сначала просто хотел заплатить и забыть, но потом решил разобраться: а из чего вообще складывается эта цена?
Оказалось, что на стоимость ОСАГО влияет целый набор факторов. Главный из них — КБМ (коэффициент бонус‑малус): чем аккуратнее ездишь и чем меньше...

Признаюсь честно: я из тех девушек, которые до последнего принимали ОСАГО за «налог на колеса». Приходит СМС от страховой — я скидываю деньги, лишь бы отвязались. Но в этом году, когда мне выкатили счет на 14 200 рублей (при том, что я не била машину три года!), меня это откровенно взбесило.