Как я перестал кормить посредников страховки!
В России владение автомобилем давно перестало быть просто средством передвижения. Для многих семей машина — это вторая по значимости статья расходов после ипотеки или аренды жилья. Страховки, топливо, техническое обслуживание, мойка, налоги, платные парковки, штрафы, зимняя резина… Список кажется бесконечным.
Мой путь к финансовой осознанности за рулем начался не с глобального финансового планирования, а с банального раздражения. Раздражения от того, сколько времени и нервов тратится на оформление элементарных вещей.
Здесь я хочу рассказать про экономию на обязательном страховании ОСАГО. И покажу, как этот принцип прямой покупки помогает экономить на всем остальном жизненном цикле автомобиля.
Иллюзия удобства:
Пару лет назад покупка полиса ОСАГО напоминала квест. Нужно было зайти на сайт одной страховой компании — там завис калькулятор. На второй — система выдавала ошибку при проверке данных. Третья просила загрузить сканы всех документов.
На фоне этого хаоса расцвели маркетплейсы и агрегаторы страховок. Их реклама обещала рай: введи данные один раз, нажми кнопку, и мы покажем тебе предложения от 20 компаний. Выбирай самое дешевое и радуйся жизни. Я пользовался ими несколько лет подряд. Это действительно казалось удобным. Пока однажды я не решил проверить математику.
Как работает посредник?
Важно понимать одну вещь: ни один агрегатор не продает вам страховку бесплатно. За ваше «удобство» кто-то должен платить. Этот «кто-то» — вы. Существует два основных механизма:
Скрытая комиссия. Агрегатор заключает договор со страховой компанией. Страховщик готов отдать агенту от 10% до 30% от стоимости вашего полиса за приведенного клиента. Но базовый тариф, который видит агрегатор, уже включает эту комиссию. То есть цена изначально завышена. Вам показывают ее как выгодную, хотя без посредника она могла бы быть еще ниже.
Дополнительные услуги. Самый циничный способ. Чтобы окупить затраты на привлечение трафика агрегаторы часто автоматически включают в корзину «Юридические консультации на дороге», «Помощь при ДТП» или «Техническую поддержку» стоимостью от 500 до 2000 рублей. Галочки стоят заранее, шрифт мелкий. Большинство людей их просто не замечает и оплачивает мусорную услугу вместе с полисом.
Математика моего пробуждения:
Прошлой осенью мне пришло время продлевать ОСАГО на машину. Я привычно зашел на известный агрегатор. Заполнил форму. Система выдала самый дешевый вариант — 18000 рублей. Цена меня устроила, карта была под рукой.
Но перед оплатой я вспомнил, что пару месяцев назад видел рекламу моей текущей страховой компании Согласие, где говорилось о скидках для прямых клиентов. Ради интереса я открыл официальный сайт этой же компании в соседней вкладке. Вручную вбил те же данные: стаж, мощность двигателя, регион прописки, КМБ.
Цена на официальном сайте составила 16 900 рублей.
Разница — 1100 рублей. За абсолютно тот же самый полис, ту же самую защиту, выписанную той же самой страховой компанией. За что я должен был отдать эти деньги? За то, что агрегатор сохранил мои паспортные данные в своей базе?
Я закрыл вкладку агрегатора, оформил полис напрямую за 7 минут, получил PDF-файл на почту и распечатал на всякий случай. В тот момент пазл окончательно сложился. Посредники продают нам не страховку. Они продают нам нашу собственную лень и нежелание сделать лишний клик.
Почему прямое оформление выгоднее технически?
Когда вы заходите на сайт конкретной компании, вы взаимодействуете с их внутренней системой. Крупные игроки заинтересованы в удержании прямого клиента. Им не нужно платить комиссию агрегатору, поэтому они могут позволить себе выставить минимально возможный базовый тариф конкретно для вашего профиля.
Практический алгоритм поиска самого дешевого полиса:
Узнайте свой точный КМБ. Сделать это можно бесплатно на сайте НСИС или РСА. Не верьте словам агентов «ваш КМБ обнулился».
Откройте сайты 5–7 крупнейших страховых компаний (желательно из топ-10 рейтинга).
Используйте функцию экспресс-расчета (обычно она висит на главной странице). Введите данные одинаково во все калькуляторы.
Выпишите три лучшие цены.
Зайдите в личный кабинет той компании, которая дала минимальный результат. Часто финальная цена в личном кабинете оказывается на 100–200 рублей ниже, чем в гостевом калькуляторе, так как система распознает вас как старого клиента.
Оплачивайте картой любого банка. Электронный полис приходит мгновенно.
Мы привыкли думать о несчастном случае как о чем-то необычном. Но на практике травма может произойти в самой обычной ситуации: человек спускается по лестнице, достает посуду с верхней полки или выходит из автобуса. Разбираемся, какие бытовые сценарии требуют особого внимания и что можно сделать, чтобы снизить риски.
ОСАГО — обязательный полис, но это не значит, что за него нужно платить любую сумму. Раньше я просто продлевал полис у первого страховщика, пока однажды не сравнил цены и не понял: разница может быть в несколько тысяч рублей. Теперь оформляю так.
1. Проверяю КБМ. Это коэффициент «бонус-малус», который влияет на цену. Если он неверный, полис может стать дороже. Проверяю свой КБМ на сайте РСА. Если нахожу ошибку — обращаюсь к страховщику с заявлением на перерасчёт.2. Сравниваю предложения. Смотрю...
Саратовские первоклассники получили бесплатные полисы от несчастных случаев в рамках проекта «Первоклассник», который «АльфаСтрахование» реализует при поддержке партнеров.
«Инфосистемы Джет» и «АльфаСтрахование» подписали на IT Elements 2026 соглашение о долговременном сотрудничестве в области информационной безопасности. Партнерство объединяет технологическую экспертизу одного из ведущих российских ИТ-интеграторов и опыт крупнейшей универсальной страховой компании и направлено на повышение киберустойчивости российского бизнеса, а также на развитие рынка киберстрахования в России.
Заранее предупреждаю - здесь речь пойдёт исключительно об обязательном и необходимом для повседневной жизни автомобилиста. Большинство (читайте: все) банков будут пропагандировать высокую важность КАСКО (добровольное страхование транспортных средств для защиты от повреждения и угона) , но я, в свою очередь, буду советовать быть в два/три/итд раза осторожнее на дорогах, мотивируясь дополнительной экономией. Заранее подсознательно побережёте здоровье, машину и бумажник. Но если Вы - человек...
У меня Chevrolet Cruze 2014 года, поэтому к осенним расходам стараюсь подходить заранее. За несколько лет я понял одну простую вещь: если заниматься машиной только тогда, когда уже «прижало», почти всегда получается дороже.
10 сентября 2026 г. состоялся VI ежегодный форум «Будущее страхового рынка», организованный Рейтинговым агентством «Эксперт РА». Компания «Ингосстрах-Жизнь» была отмечена дипломом «Устойчивые позиции в страховании жизни».
«Ингосстрах», один из лидеров рынка страхования в России, выплатил своим клиентам более 91,9 миллиона рублей в сегменте страхования имущества физических лиц (ИФЛ) за период с 21 августа по 3 сентября. За это время было урегулировано 520 убытков.
Помню, как в первый год после автошколы я чутьли не расплакалась в страховой — сумма за ОСАГО казалась просто грабительской. В этот раз я решила принципиально разобраться, за что в принципе отдаю такие деньги. Выяснилось, что всё до банального просто: есть базовая цена, которую регулирует Центробанк, а дальше её как на калькуляторе умножают на наши личные показатели.Жителям Новосибирска в этом плане изначально не очень повезло.
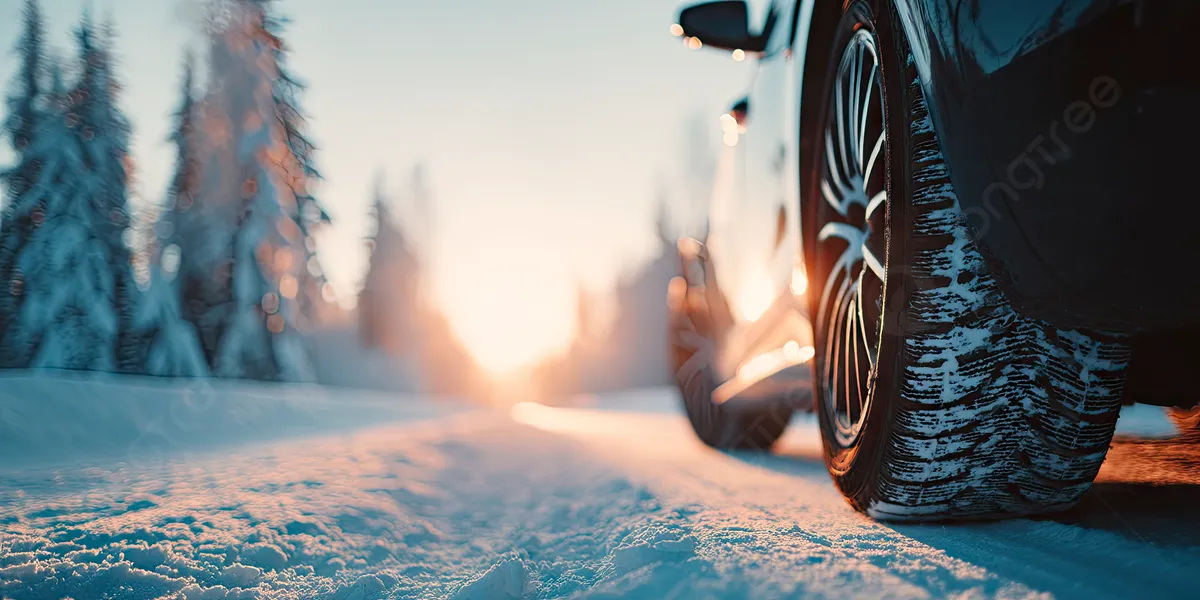
Дорогие друзья, хочу поделиться с вами несколькими практическими наблюдениями. Вчера мы с мужем обсуждали подготовку автомобиля к зиме, и он, как человек с большим водительским опытом, детально объяснил мне, на чем складываются основные зимние расходы автомобилистов и как их можно минимизировать. Я сочла эти советы очень разумными и решила зафиксировать их для себя и для вас.


Очень содержательная статья, чувствуется мужской подход к теме зимней подготовки машины и экономии в этот нелегкий, для машины и водителя, период.
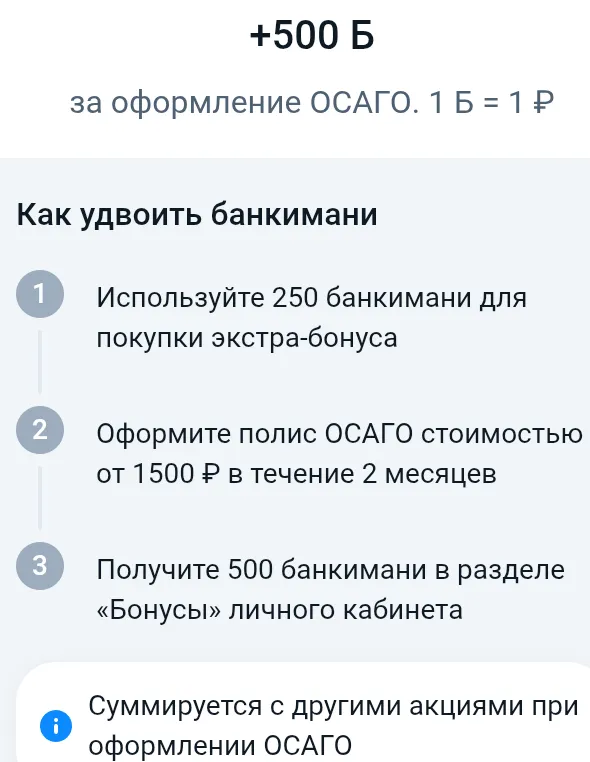
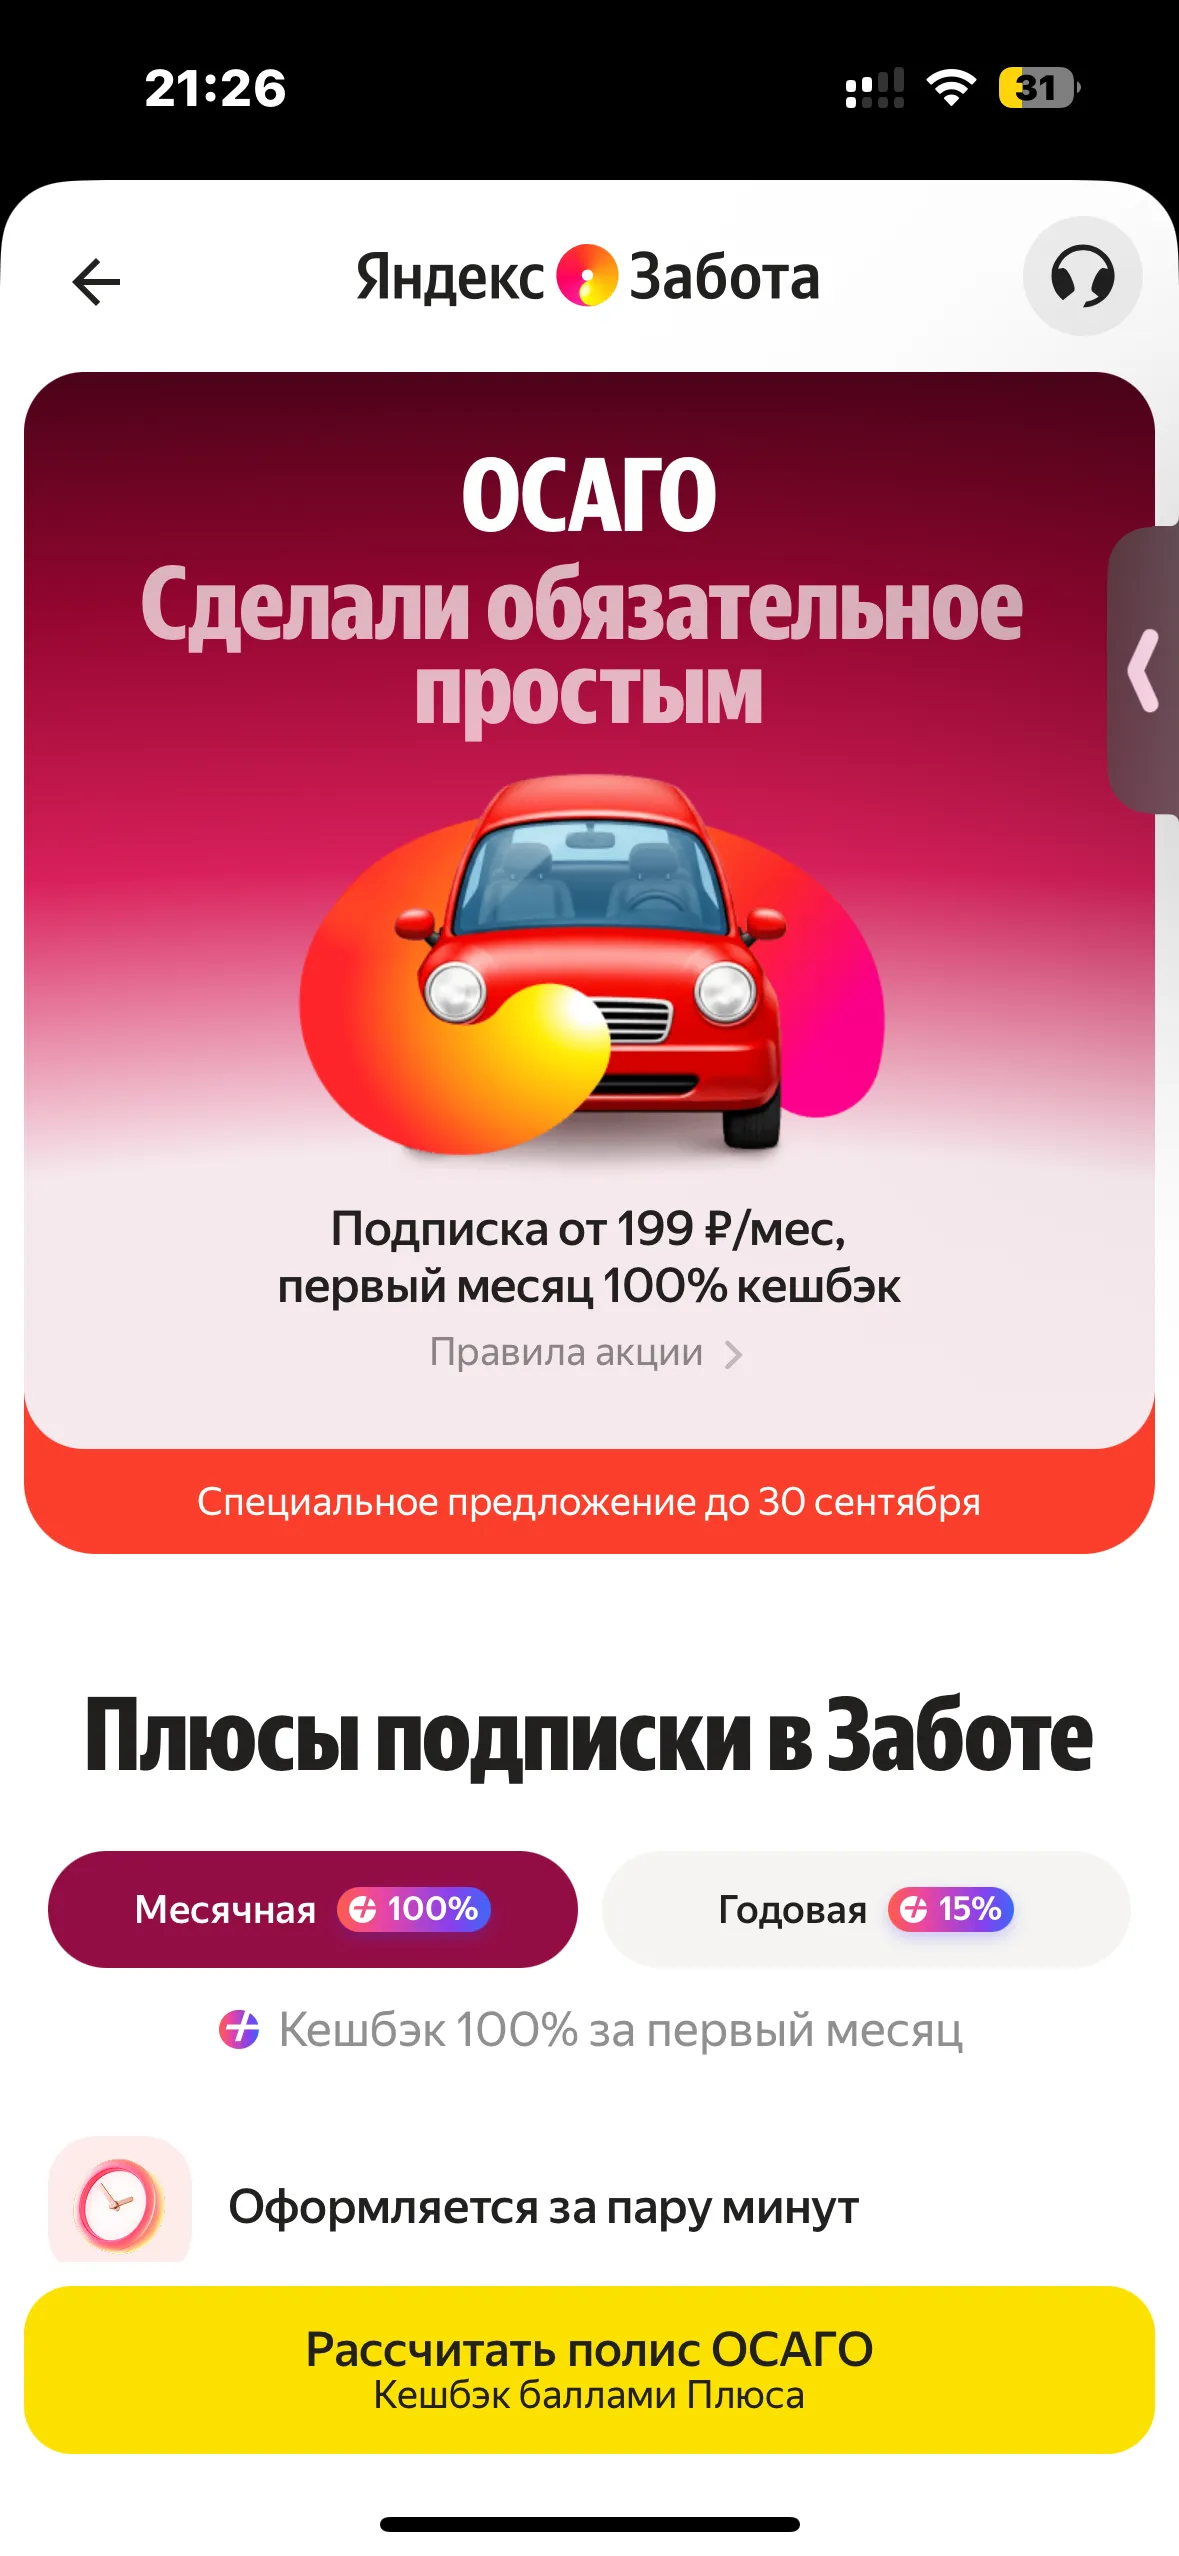
Подписка ОСАГО в «Яндекс Забота» - это способ оформить обязательную автостраховку не единым платежом за год, а помесячно. Это промо‑предложение сервиса: подписка от 199 рублей в месяц, при этом за первый месяц обещают 100% кешбэк баллами Плюса. Акция действует до 30 сентября.
Были моменты, когда и я мечтала о приобретении собственного транспортного средства и даже откладывала на это денежные средства. Я видела себя мчащейся за рулем красивой красной машины, причем сначала это был скромный ДЭО Матис, потом Тойота, и, чего уж мелочиться, пятидверная Инфинити FX55. В какой-то момент я села и решила посчитать, во сколько мне обойдется не только покупка, но и содержание машины.
Когда у меня появилась машина, я примерно представлял основные расходы: бензин, страховка, иногда мойка и периодическое обслуживание. Казалось, что если машина исправна, то какие-то серьёзные траты возникают достаточно редко.
Моим клиентом он стал уже после того, как произошёл страховой случай и страховая отказала ему в выплате. Он обратился ко мне за консультацией: хотел понять, почему за страховку он исправно платил, а когда понадобилась помощь, денег не получил.