


Скрытые электронные чаевые: как автоплатежи в ресторанах тайно опустошают вклады
Эстетика бесшовного ресторанного финтеха
Современная городская ресторанная индустрия и сфера общественного питания в сентябре 2026 года функционируют в условиях тотального доминирования бесконтактных цифровых технологий. Мы привыкли к тому, что для заказа блюд или оплаты счета в кафе больше не нужно ждать официанта с терминалом или использовать наличные купюры. Повсеместное внедрение настольных QR-кодов сформировало устойчивый потребительский паттерн: пользователь сканирует графическую метку на столе, переходит в веб-интерфейс смартфона, изучает электронное меню и в один клик оплачивает чек через Систему быстрых платежей или привязанную карту.
Особым стандартом комфорта стала функция моментального перевода электронных чаевых. На финальном экране оплаты система предлагает удобный финтех-инструмент: ползунок с выбором процента вознаграждения (например, 10% или 15%) и кнопку «Запомнить мой выбор». Достаточно один раз активировать эту опцию, чтобы при каждом последующем посещении заведений этой сети или использовании данного платежного шлюза система автоматически рассчитывала и списывала чаевые без лишних ручных манипуляций. При этом держатели крупных сбережений, бдительно контролирующие доходность своих накопительных счетов, проявляют опасную беспечность в отношении информационной гигиены таких уличных транзакций. Привязывая карту к розничному шлюзу ради быстрой благодарности персоналу, владелец одобряет генерацию постоянного платежного токена связи. На стыке интерфейсов ресторанного софта, кассовых систем и банковских алгоритмов возникает масштабная зона финансового риска. Специфические особенности межбанковского клиринга, лаги при фиксации минимального остатка и риски автоматических подписок могут внезапно увести баланс дебетовой карты в минус, создав прямую угрозу для крупных вкладов.
Скрытые издержки фоновых вознаграждений
Главная причина скрытых финансовых потерь при использовании систем электронных чаевых кроется в специфике безакцептной обработки транзакций и правилах формирования расчетной базы по накопительным продуктам. Многие вкладчики используют дебетовую карту не только для покупок, но и в качестве накопительного инструмента, если банк начисляет повышенный процент на остаток. Скрытый финтех-риск возникает, если по условиям тарифа расчет процентов производится исходя из минимального баланса, зафиксированного на счете в течение календарного месяца.
Когда вы оплачиваете счет в ресторане, и система в автономном режиме добавляет к чеку автоматические чаевые, происходит двойное списание. Из-за технических особенностей софта вознаграждение официанту часто уходит отдельной, самостоятельной транзакцией через сторонний платежный агрегатор. Если этот отложенный межбанковский запрос обрабатывается глубокой ночью и опускает баланс вашей дебетовой карты ниже установленного лимита хотя бы на одну копейку, автоматический скрипт тарификации банка пересчитает вашу доходность по минимальной ставке за все тридцать дней расчетного периода. Мелкий автоматический платеж тайно обнуляет весомую часть прибыли по крупному вкладу.
Вторая ловушка заключается в скрытом подключении «сервисных пакетов». Подписывая электронную оферту при быстрой авторизации в браузере за столом, пользователь часто упускает из виду мелкий шрифт оферты. Там по умолчанию может быть прописана функция регулярной платной подписки на «клуб привилегий ресторанной сети» или «сервис премиального бронирования столов». Если карта осталась привязанной в системе, робот продолжит ежемесячно инициировать списания абонентской платы. При нулевом балансе карты шлюз проводит операцию в режиме отложенного клиринга, уводя дебетовый счет в несанкционированный технический овердрафт с начислением жестких процентов, тайно уничтожающих общую доходность ваших сбережений.
Как правильно настроить «финтех-изоляцию»
Чтобы бесконтактная оплата в заведениях приносила исключительно удовольствие и не превращалась в лазейку для потери пассивного дохода, структуру платежей необходимо перестроить по четкому алгоритму. Прежде всего, полностью исключите нахождение реквизитов вашей основной дебетовой карты, на которой аккумулируются средства перед открытием вкладов, внутри любых розничных и ресторанных приложений. Выпустите внутри личного кабинета отдельную бесплатную виртуальную карту специально для мелких повседневных расходов и уличных QR-платежей.
Держите баланс этой специализированной виртуальной карты-буфера строго на уровне нуля и полностью отключите в настройках функцию технического овердрафта. Пополняйте карту через межбанковские каналы вручную непосредственно у стола, за одну минуту до сканирования QR-кода, переводя туда ровно ту сумму, которую требует кассовый аппарат заведения по факту траты. При вводе чаевых всегда используйте ручной разовый ввод суммы и категорически отказывайтесь от активации галочки „Запомнить карту“ или „Подключить автоплатеж“. Это полностью заблокирует возможность повторных скрытых транзакций со стороны внешних серверов.
Все свободные сбережения держите вне зоны транзакционного шума - на обособленном накопительном счете с ежедневным начислением процентов на фактический остаток. Это создаст необходимый промежуточный рубеж обороны: любые скрытые каскадные запросы уличных шлюзов физически упрутся в нулевой баланс операционного пластика. Капитал будет непрерывно работать в рамках сложного процента, принося реальную прибыль уже со следующего утра.
В Итоге
Повседневное использование современных финтех-модулей в индустрии общественного питания требует от каждого вкладчика симметричного роста осознанности, строгой дисциплины и жесткого выстраивания своих персональных технологических границ. Яркие интерфейсы ресторанных приложений, безакцептные автосписания чаевых и удобная моментальная оплата по QR-кодам созданы для максимального ускорения потоков ликвидности, но при отсутствии должного контроля они способны тайно обнулять текущие балансы и урезать доходность накопительных продуктов. Рациональное использование изолированных виртуальных карт, ручной контроль лимитов на списание, полный отказ от сохранения платежных токенов и парковка основного капитала на накопических счетах с ежедневным расчетом базы гарантируют абсолютную кибербезопасность ваших накоплений, юридическую чистоту всех операций и стопроцентную неприкосновенность вашего личного семейного бюджета.

Финальная тема конкурса — про сбережения. ЦБ РФ провел сентябрьское заседание по ключевой ставке, и теперь самое время обсудить, что делать с деньгами дальше.

Мы подвели итоги конкурса по финансовой истории России. Пришло время назвать правильные годы, вспомнить, как все было, и объявить победителей.



Вайлдберриз Банк решил продлить акцию с кэшбеком 5% на все покупки.


С июля 2025 года льготные категории граждан могут открыть специальный социальный вклад в системно значимых банках. Данный продукт позволяет выгодно сохранять сбережения, но имеет лимиты.


Относительно недавно я стала клиентом нескольких банков, в которых еще не оформляла вклад или накопительный счет. Обычно новым клиентам банк дарит повышенную процентную ставку по накоплениям. Так ли это на самом деле? Я рассмотрела и сравнила предложения по вкладам и накопительным счетам в новых для себя банках

Как предотвратить неожиданные списания в дальнейшем
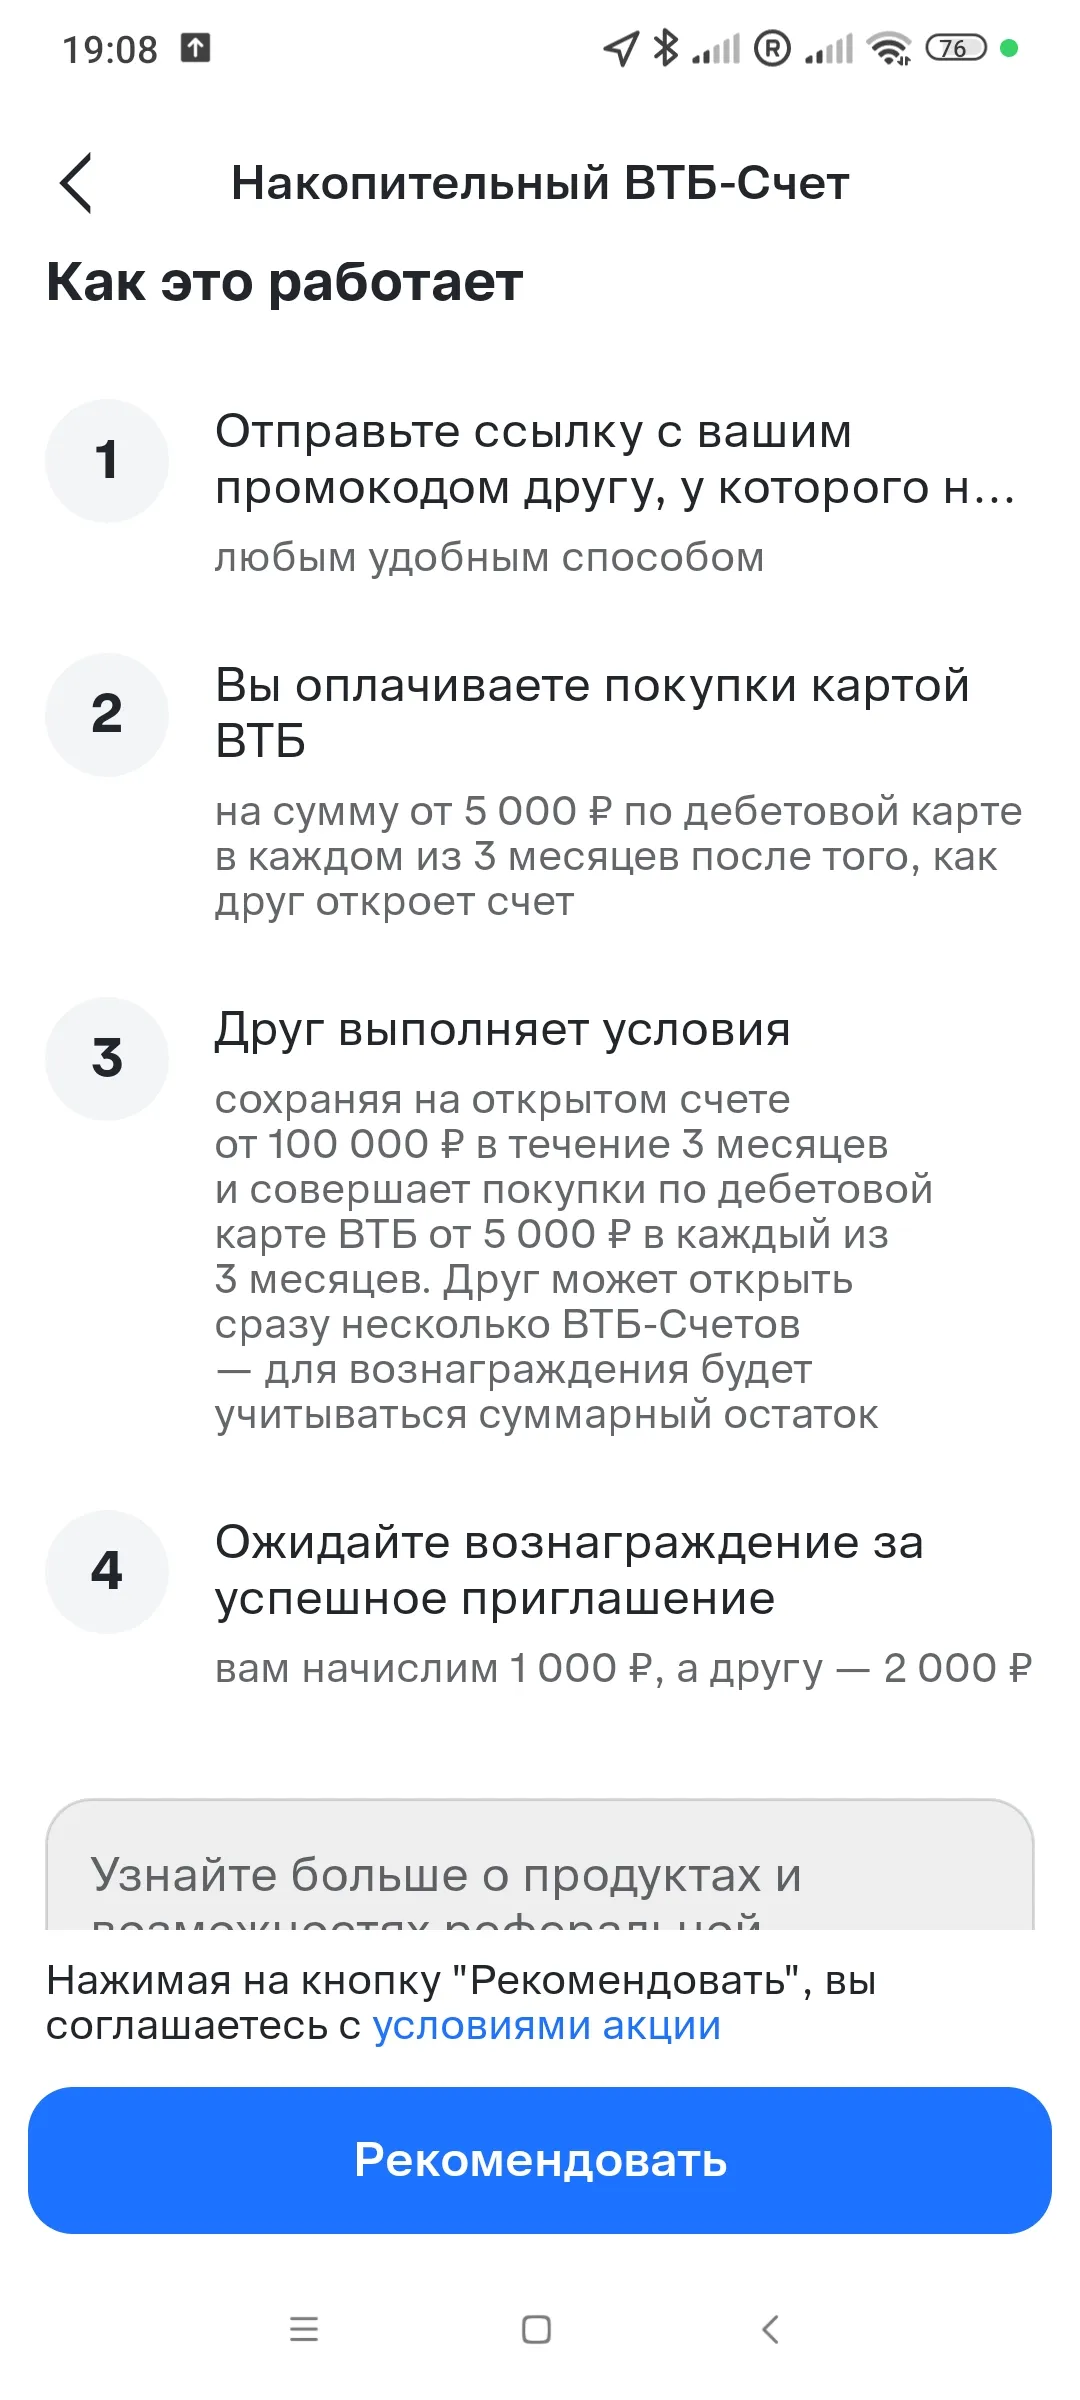
Расскажу на своём примере, как я получила дополнительное вознаграждение, воспользовавшись приглашением дочери открыть накопительный счёт в ВТБ.
Банк России 11 сентября 2026 года, по прогнозам 18 из 19 опрошенных экспертов, сохранит ключевую ставку на уровне 14% годовых. Альтернативный сценарий - символическое снижение на 0,25 п.п., до 13,75%. Казалось бы, кредиты должны дешеветь. Но на практике этого не происходит.
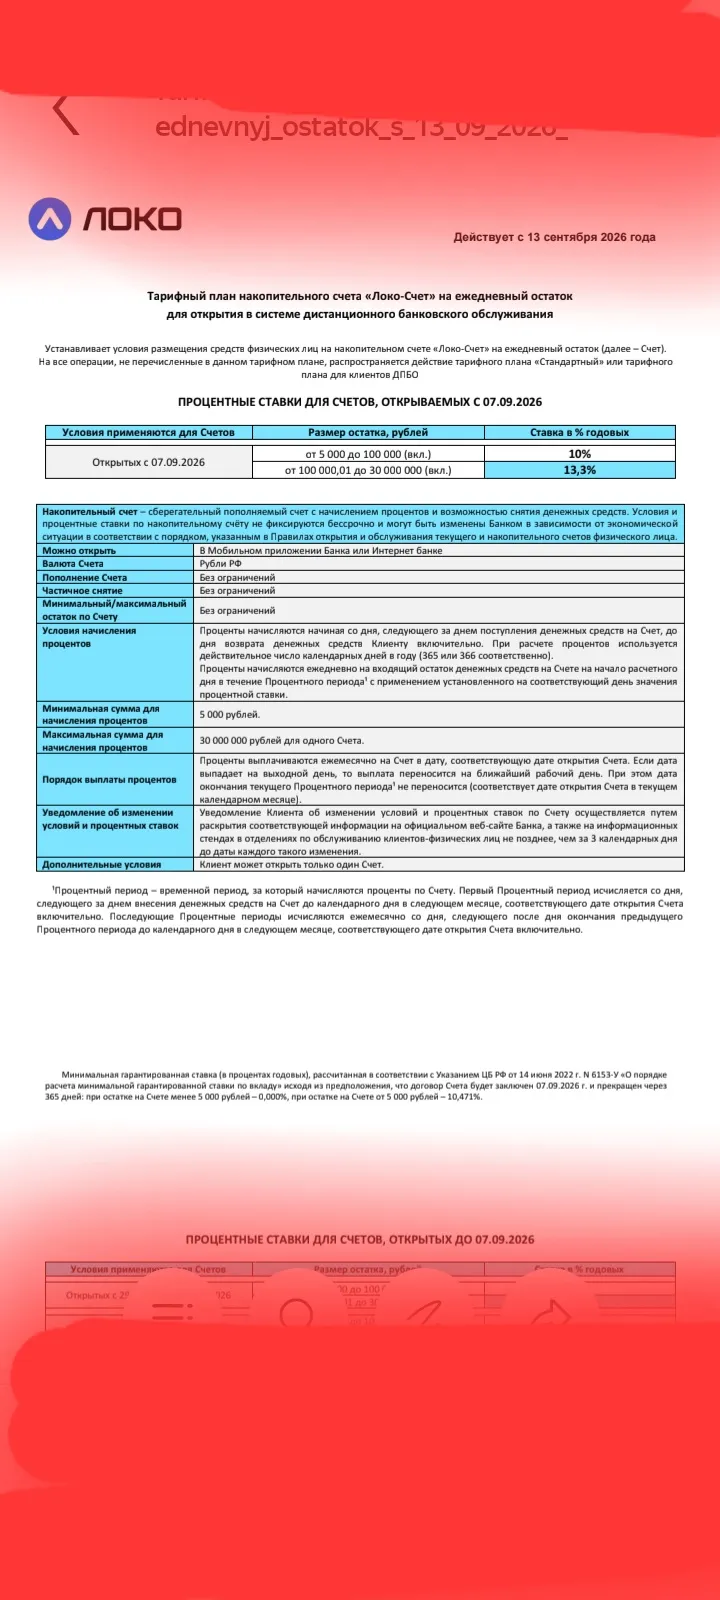
Банк Локо снижает % ставки по своим НС с 13.09 Снижение коснется ВСЕХ , в том числе и открытым, ранее НС, т.к снижается базовая ставка. Снижение , считаю , что существенное , до -2% по некоторым счетам из линейки.

Вайлдберриз Банк продлил до 31.10.2026 акцию, в рамках которой держателям дебетовой карты «Мир» начисляется кэшбэк 5% за любые покупки.
Челябинвестбанк начисляет 500 рублей за покупки по дебетовой карте «Мир с кешбэком» в рамках акции «500 с плюсом» при оформлении карты до 31.12.2026 и совершении по ней покупок на сумму не менее 5 000 рублей до конца календарного месяца, следующего за месяцем получения карты.
Коллеги, добрый день.
Мы привыкли к тому, что финансовая погода меняется по несколько раз в год, но осень 2026-го диктует свои, довольно жесткие правила игры. На календаре сентябрь, а ключевая ставка Банка России замерла на отметке 14% годовых (установлена с 24 июля). Следующее решение регулятора ожидается уже 11 сентября
Прошу Вас поделиться, какие именно банки на сегодняшний день рассматривают в качестве источника дохода зарплату от иностранного работодателя?
🎊 Сегодня замечательный день для нашей команды.
