Сложный процент на вкладе и реальная польза ежемесячных выплат
В банковских отделениях и рекламе по телевизору вкладчикам настойчиво расхваливают капитализацию процентов. Операторы на стойке улыбаются и показывают буклеты с красивыми графиками, где доход растет как на дрожжах благодаря сложному проценту. На словах все выглядит привлекательно: не снимай деньги каждый месяц, оставляй их на счете, и к концу срока набежит солидная прибавка. Но для реальной жизни на пенсии эта математика часто оказывается пустой иллюзией.
Если взглянуть на сухие цифры без рекламного тумана, картина становится понятнее. Допустим, на вкладе лежит 800000 рублей под 18% годовых на один год. При схеме с капитализацией банк обещает эффективную ставку около 19,5% и начисляет в конце срока примерно 156000 рублей. Если же выбрать обычную выплату процентов на карту каждый месяц, на руки стабильно падает ровно 12000 рублей каждые тридцать дней, а суммарный доход за год составляет 144000 рублей. Разница на бумаге кажется заметной — целых 12 тыс. руб. в пользу капитализации.
Вот только маркетологи забывают уточнить, что эти дополнительные двенадцать тысяч рублей вкладчик увидит только через триста шестьдесят пять дней. За этот год инфляция успеет переписать ценники на продукты и лекарства не один раз. Зато ежемесячные 12000 рублей на пенсионной карте работают прямо сейчас. Это надежная прибавка к пенсии, которая сразу закрывает платежки за квартиру, сезонную покупку обуви или чеки в аптеке на 3500 рублей в месяц. Мне не нужно залезать в заначку или занимать до получки, если срочно понадобились деньги.
Для себя я давно решила, что живые рубли в кармане каждый месяц гораздо полезнее виртуальной прибавки в далеком будущем. Деньги должны облегчать жизнь сегодня, а не лежать замороженным грузом ради лишней пары процентов на экране банкомата.
А как проценты по вкладам получаете вы: копите до конца срока ради максимальной ставки или предпочитаете забирать ежемесячную прибавку на текущие расходы?

Финальная тема конкурса — про сбережения. ЦБ РФ провел сентябрьское заседание по ключевой ставке, и теперь самое время обсудить, что делать с деньгами дальше.

Мы подвели итоги конкурса по финансовой истории России. Пришло время назвать правильные годы, вспомнить, как все было, и объявить победителей.



Вайлдберриз Банк решил продлить акцию с кэшбеком 5% на все покупки.


С июля 2025 года льготные категории граждан могут открыть специальный социальный вклад в системно значимых банках. Данный продукт позволяет выгодно сохранять сбережения, но имеет лимиты.


Относительно недавно я стала клиентом нескольких банков, в которых еще не оформляла вклад или накопительный счет. Обычно новым клиентам банк дарит повышенную процентную ставку по накоплениям. Так ли это на самом деле? Я рассмотрела и сравнила предложения по вкладам и накопительным счетам в новых для себя банках

Прошло почти двадцать лет с начала глобального финансового кризиса, но его тень не исчезла. Реформы сделали банки устойчивее, однако риск никуда не делся - он просто перетёк в другие сферы. Разбираем, какие уроки извлекли регуляторы и что осталось без изменений.
Дебетовая карта — это не просто «пластик», а цифровой ключ к вашему банковскому счету. Она позволяет безопасно тратить собственные средства, получать бонусы и полностью контролировать бюджет. Разбираемся в механике работы и главных преимуществах.
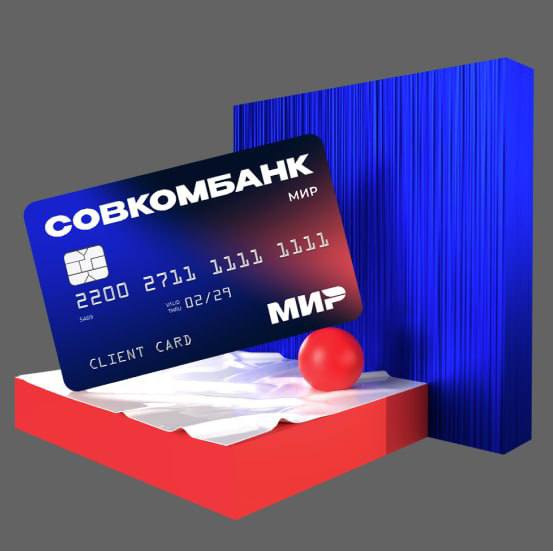

С 10.09.2026 ББР Банк запустил выпуск дебетовой карты «Универсальная пенсионная карта» для клиентов, которые являются получателями пенсии, в том числе по инвалидности, от Социального фонда России.
В Госдуму внесен законопроект, запрещающий отказывать гражданам в потребительском кредите исключительно по причине инвалидности. Инициативу подготовили депутаты фракции «Новые люди». Об этом пишут РИА Новости.
Заблокировали мой счёт из-за «подозрительной операции», решила закрыть счёт в их банке и вывести деньги, реквизиты указала своего близкого, что оказалось делать нельзя, после чего написала в поддержку с и они попросили скинуть верные реквизиты, отправила им свои реквизиты и тишина… ни денег, ни ответа я так и не дождалась
Альфа-Банк обновил ставки по потребительскому кредитованию без обеспечения.
Представьте: вы открыли маркетплейс просто посмотреть, а через несколько минут уже выбираете способ оплаты. На экране — перечёркнутая цена, таймер и обещание последнего шанса. В голове — вполне убедительное: «Давно пора себя порадовать. Тем более за такие деньги».
ПСБ по картам «Карта для пенсионеров силовых структур и ветеранов боевых действий», «СВОи — электронное удостоверение ветерана боевых действий», «Пенсионная карта» , «Orange Premium Club», «Карта жителя Ярославской области» начислит кэшбэк 25% баллами за покупки в категории «Супермаркеты», совершенные в месяце первого зачисления военной пенсии, при оформлении карты и зачислении пенсии с 1 сентября 2026 по 28 февраля 2027 года. Максимальная выплата — 1000 баллов.
Спойлер: у них есть секретный список того, за что вас могут тихо кинуть из бонусной программы. Без предупреждений, без права на объяснения — просто «вы попали под пункт такой-то».
Сама я не водитель, но родственники пользуются некоторыми дебетовыми картами для оплаты на АЗС и получают кэшбек.