Зачем оставлять покупку в корзине до завтра
Представьте: вы открыли маркетплейс просто посмотреть, а через несколько минут уже выбираете способ оплаты. На экране — перечёркнутая цена, таймер и обещание последнего шанса. В голове — вполне убедительное: «Давно пора себя порадовать. Тем более за такие деньги».
Порадовать себя — хорошая идея. Только перед оплатой стоит на минуту убрать из этой истории таймер и скидку. Сама вещь вам всё ещё интересна?
В предыдущих выпусках «ДоброЗная» мы говорили об импульсивных покупках и влиянии маркетинга. Сегодня разберём правило паузы: как дать себе время на решение и чем заняться, пока товар ждёт в корзине.
Когда скидка становится поводом для покупки
Допустим, кроссовки продаются за 7 000 рублей, а рядом перечёркнуто 10 000 рублей. Первая мысль: «Экономлю три тысячи!» Посмотрим на покупку со стороны бюджета: со счёта уйдут 7 000 рублей. Если вы искали именно такую пару, сравнили цены и отложили деньги, предложение может оказаться кстати. А если до встречи с ценником новые кроссовки вообще не были нужны, стоит разобраться, за что вы сейчас готовы заплатить.
Оставьте их в корзине и задайте себе несколько вопросов:
· Куда и как часто я буду их носить?
· Есть ли у меня уже вещь, которая решает ту же задачу?
· Хватит ли после покупки денег на обязательные расходы?
· На что ещё я мог бы потратить эти 7 000 рублей — и что сейчас хочется больше?
Ответ «просто очень нравятся» тоже имеет право на жизнь. Не каждую покупку нужно защищать как бизнес-план. Важно понимать, сколько стоит это удовольствие и чем вы готовы ради него поступиться.
Дайте себе конкретный срок
Для покупки, которая может подождать, можно начать с простого правила: вернуться к корзине завтра после работы. Если трата ощутима для бюджета, выделите несколько дней — например, три. Здесь важны ваши возможности: покупка не становится мелкой только потому, что для кого-то другого она недорогая.
За это время сравните предложения, проверьте характеристики, посчитайте стоимость вместе с доставкой. Если вещь всё ещё нравится и вписывается в бюджет, у вас будут конкретные доводы в пользу покупки. Если интерес пропал, выяснить это до оплаты удобнее, чем после.
Сколько стоит покупка за пять тысяч в месяц
Представьте другое предложение: новая техника за «всего 5 000 рублей в месяц». Звучит доступнее, чем её полная цена. Но если таких платежей двенадцать, их сумма — 60 000 рублей. Перед оформлением проверьте, предусмотрены ли ещё какие-либо платежи или платные услуги и сколько в итоге придётся заплатить.
А затем представьте обычный месяц: жильё, продукты, транспорт, уже действующие кредиты. Остаются ли после этих расходов свободные 5 000 рублей? Готовы ли вы выделять их на эту покупку весь год? Так разговор с собой становится гораздо конкретнее, чем «вроде могу себе позволить».
Для кредита, рассрочки или вложения денег паузу стоит закончить тогда, когда вы разобрались в условиях и последствиях решения. Если речь об инвестициях, отдельно выясните, при каких обстоятельствах можно потерять деньги и как их можно будет вывести.
Пауза по закону
В кредитовании возможность остановиться предусмотрена и законом. С 1 сентября 2025 года в России действует «период охлаждения» по потребительским кредитам и займам. По общему правилу воспользоваться деньгами можно после ожидания:
· 4 часов — при сумме от 50 000 до 200 000 рублей включительно;
· 48 часов — при сумме свыше 200 000 рублей.
Срок отсчитывается с подписания заёмщиком индивидуальных условий договора. Есть исключения — например, ипотечные и образовательные кредиты. Пока длится период охлаждения, можно отказаться от получения денег, уведомив банк или микрофинансовую организацию способом, предусмотренным договором.
Условия и исключения — в разъяснениях Банка России.
«У человека должно быть время сказать: “Стоп, я хочу ещё раз всё проверить”. Поэтому я поддерживаю инициативы Банка России, направленные на защиту потребителей финансовых услуг и развитие ответственного кредитования. Период охлаждения особенно важен, когда решение принимается под чужим давлением. А в повседневных покупках мы можем сами дать себе такую возможность — спокойно посмотреть на условия и решить, готовы ли мы к этим расходам», — комментирует Екатерина Захарова, финансовый директор Summit Group.
Если жалко упускать скидку
Да, за время паузы акция может закончиться, а цена — измениться. Поэтому учитывайте, насколько хорошо вы уже понимаете покупку. Если вы месяц выбирали нужную модель и проверили условия, внезапная скидка — совсем другая ситуация, чем незнакомая вещь, которую захотелось купить минуту назад.
Вернёмся к кроссовкам. Если завтра они по-прежнему будут вам нравиться, можно снова проверить цену и решить, готовы ли вы её заплатить. А если вы даже не вспомните о них до напоминания магазина, это тоже повод подумать, насколько хотелось именно эту пару.
Попробуйте с одной покупки: оставьте её в корзине до завтра. Когда вернётесь, спросите себя: «Я всё ещё хочу эту вещь и готов за неё заплатить?» Вполне возможно, ответ будет «да». И это тоже нормальный результат паузы.

Финальная тема конкурса — про сбережения. ЦБ РФ провел сентябрьское заседание по ключевой ставке, и теперь самое время обсудить, что делать с деньгами дальше.

Мы подвели итоги конкурса по финансовой истории России. Пришло время назвать правильные годы, вспомнить, как все было, и объявить победителей.



Вайлдберриз Банк решил продлить акцию с кэшбеком 5% на все покупки.


С июля 2025 года льготные категории граждан могут открыть специальный социальный вклад в системно значимых банках. Данный продукт позволяет выгодно сохранять сбережения, но имеет лимиты.


Относительно недавно я стала клиентом нескольких банков, в которых еще не оформляла вклад или накопительный счет. Обычно новым клиентам банк дарит повышенную процентную ставку по накоплениям. Так ли это на самом деле? Я рассмотрела и сравнила предложения по вкладам и накопительным счетам в новых для себя банках


ПСБ по картам «Карта для пенсионеров силовых структур и ветеранов боевых действий», «СВОи — электронное удостоверение ветерана боевых действий», «Пенсионная карта» , «Orange Premium Club», «Карта жителя Ярославской области» начислит кэшбэк 25% баллами за покупки в категории «Супермаркеты», совершенные в месяце первого зачисления военной пенсии, при оформлении карты и зачислении пенсии с 1 сентября 2026 по 28 февраля 2027 года. Максимальная выплата — 1000 баллов.
Спойлер: у них есть секретный список того, за что вас могут тихо кинуть из бонусной программы. Без предупреждений, без права на объяснения — просто «вы попали под пункт такой-то».
Сама я не водитель, но родственники пользуются некоторыми дебетовыми картами для оплаты на АЗС и получают кэшбек.
Экосистема транзакционного маркетинга
Эстетика бесшовного ресторанного финтеха
Как предотвратить неожиданные списания в дальнейшем
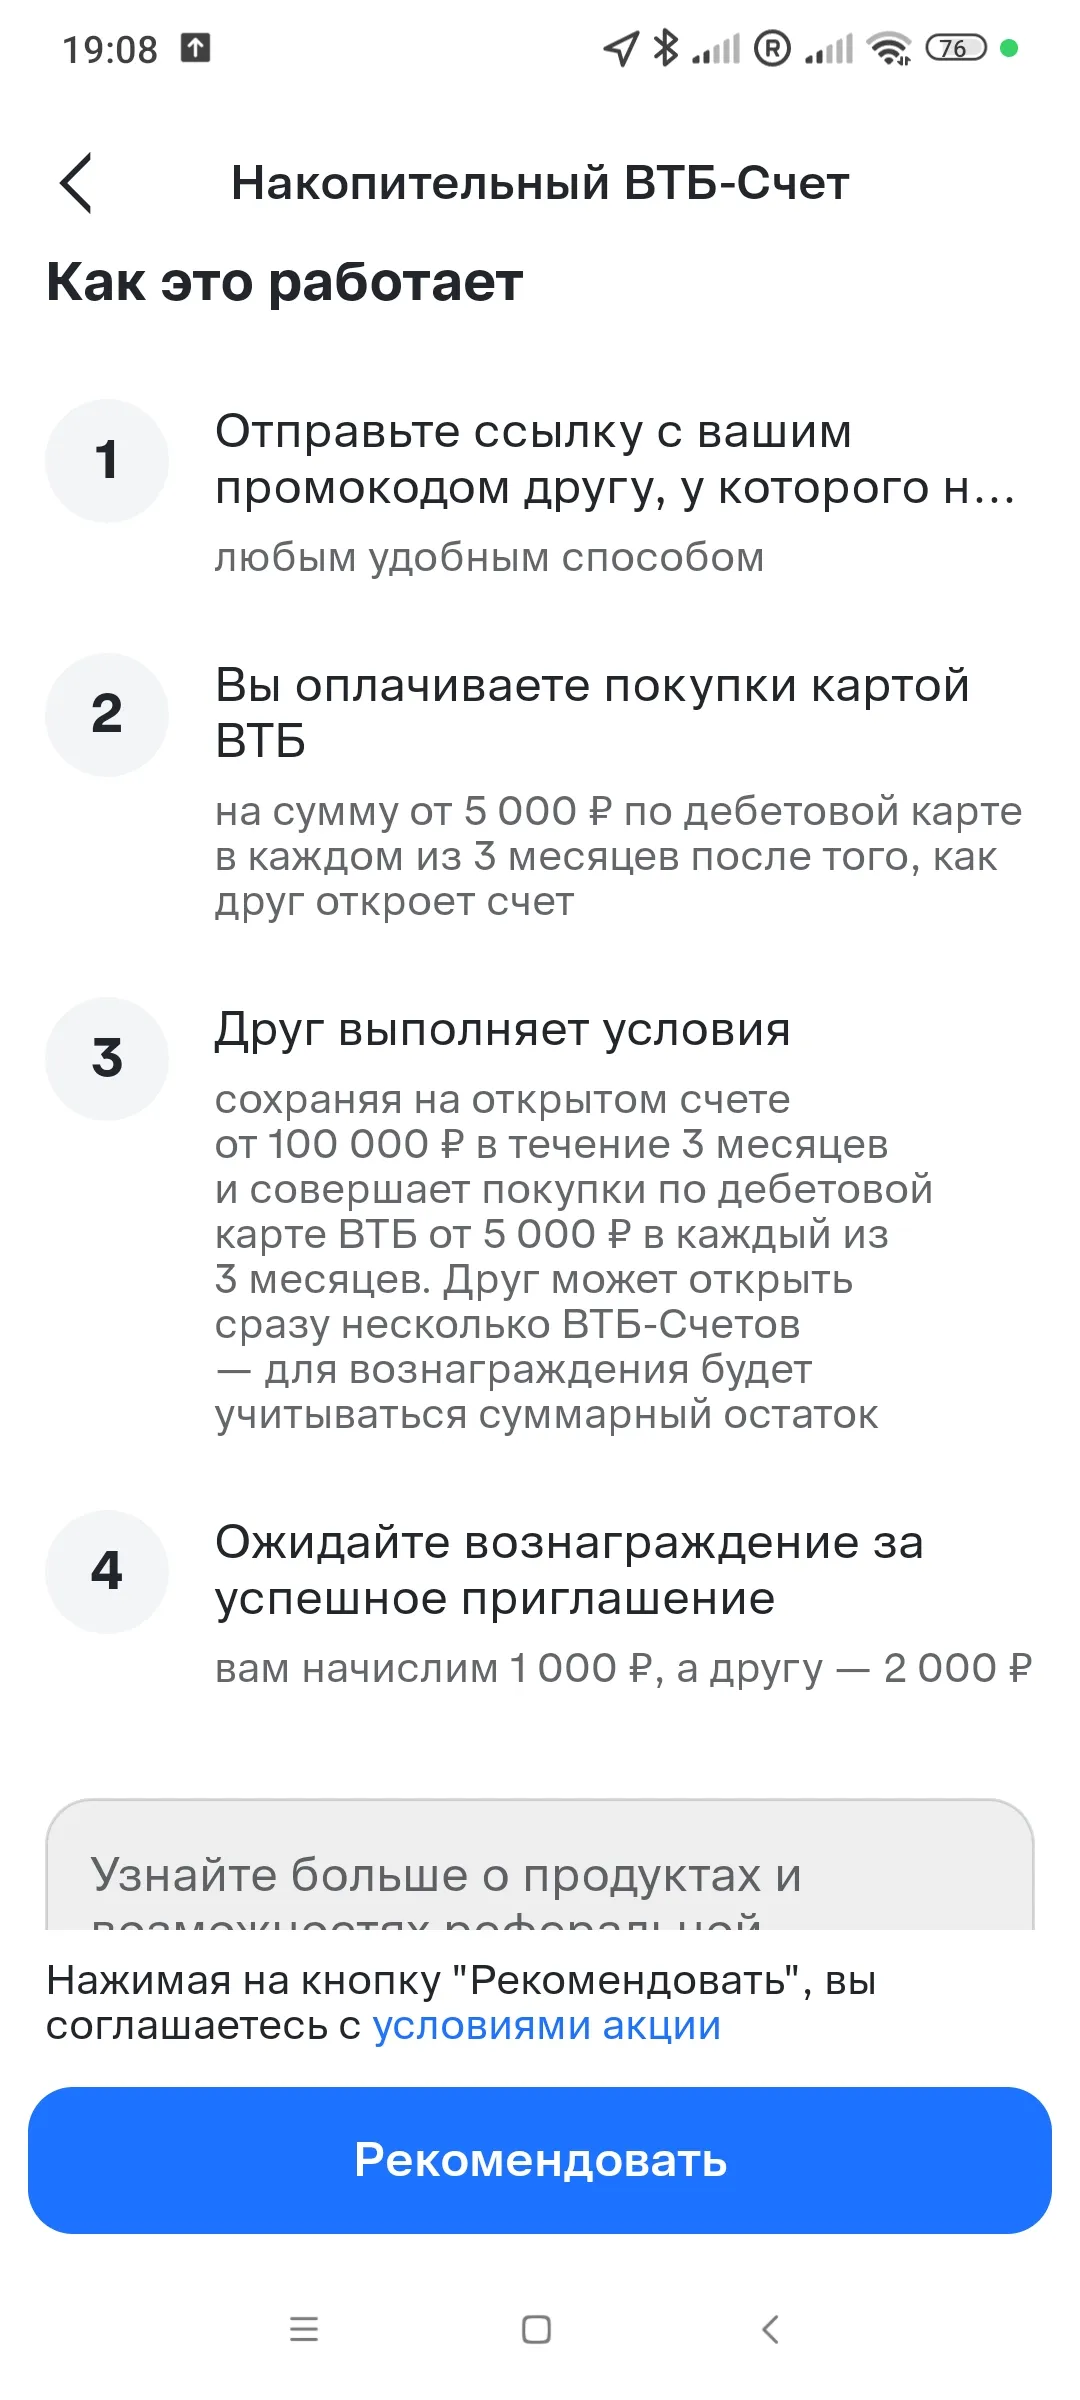
Расскажу на своём примере, как я получила дополнительное вознаграждение, воспользовавшись приглашением дочери открыть накопительный счёт в ВТБ.
Банк России 11 сентября 2026 года, по прогнозам 18 из 19 опрошенных экспертов, сохранит ключевую ставку на уровне 14% годовых. Альтернативный сценарий - символическое снижение на 0,25 п.п., до 13,75%. Казалось бы, кредиты должны дешеветь. Но на практике этого не происходит.
Банк Локо снижает % ставки по своим НС с 13.09 Снижение коснется ВСЕХ , в том числе и открытым, ранее НС, т.к снижается базовая ставка. Снижение , считаю , что существенное , до -2% по некоторым счетам из линейки.