


Финансовая лингвистика: как правила синтаксиса управляют нашими вкладами
Язык, на котором мы общаемся, пишем тексты и выражаем свои мысли, традиционно воспринимается нами исключительно как гуманитарный инструмент коммуникации и культуры. Мы со школы учим правила орфографии, разбираем предложения по членам и расставляем знаки препинания, считая, что эти строгие лингвистические законы заперты внутри школьных учебников и академических словарей. Нам кажется, что сухой мир цифр, расчетных счетов и денежных потоков бесконечно далек от изящной словесности.Однако если взглянуть на то, как люди распоряжаются своими сбережениями внутри мобильных приложений, окажется, что поведение капитала удивительным образом подчиняется законам лингвистики. В сентябре 2026 года свободные средства ведут себя не как мертвые математические величины, а как живой текст, обладающий собственным синтаксисом, логическими паузами и скрытыми знаками препинания. Каждая транзакция, каждый перевод или покупка - это слово в предложении, которое мы пишем в книге своего личного благосостояния. Понимание базовых принципов финансовой лингвистики позволяет хладнокровно расшифровать истинную изнанку собственных расходов, защитить капитал от невидимых интерфейсных ловушек и расставить правильные смысловые акценты в семейном бюджете.

Точка с запятой: магия сложного процента как длинная смысловая пауза
В классическом синтаксисе точка с запятой - это самый глубокий и медитативный знак препинания. Она ставится там, где простое предложение уже завершено, но автор сознательно отказывается ставить финальную точку. Он делает длинную, выразительную паузу, позволяя мысли развиваться дальше, связывая разные части текста в единое монументальное полотно. Это знак терпения, непрерывности и уважения к масштабу повествования. В структуре личного капитала роль точки с запятой безупречно выполняет механика сложного процента и капитализации. Когда банковский робот в конце операционного месяца начисляет доход на ваш фактический остаток, у вас на руках оказывается заработанная прибыль. В эту секунду мозг импульсивного потребителя, подогретый ярким дизайном мобильных приложений, требует поставить восклицательный знак - немедленно изъять эти деньги и потратить их на бытовой дофаминовый шопинг в интернет-магазинах. Рациональный подход требует поставить именно точку с запятой. Оставьте начисленные проценты внутри сберегательного ядра. Позвольте им соединиться с основным телом вклада, чтобы в следующем периоде автоматический софт тарификации рассчитывал прибыль на уже увеличенную массу. Эта длинная временная пауза запускает каскадный процесс самоприумножения денег. Каждое неисполненное сиюминутное желание - это продление предложения, превращающее скромный стартовый капитал в весомое и независимое состояние на полном автопилоте.
Ловушка «бесшовного текста»: как отсутствие транзакционных знаков препинания обнуляет карты
Самый страшный кошмар для любого читателя - это сплошной текст без пробелов, абзацев и знаков препинания. В таком хаотичном потоке букв мозг мгновенно теряет нить повествования, устает и перестает воспринимать смысл прочитанного. Знаки препинания созданы для того, чтобы разделять, структурировать и вводить паузы для передышки. Современные финтех-интерфейсы и платформы онлайн-коммерции намеренно создают для нас условия абсолютно бесшовного текста. Разработчики софта стирают любые барьеры на пути расставания с деньгами: оплата в один клик, автоматическое сохранение реквизитов карт, привязки кодов в одно касание уличных парковок, вендингов или ресторанных чаевых. Деньги улетают со счета за долю секунды, не требуя от вас ввода паролей или физического извлечения кошелька. Из-за отсутствия этих искусственных «знаков препинания» в момент оплаты наш мозг перестает фиксировать сам факт утраты ресурса. Цифровые цифры не шуршат в руках, и порог психологического сопротивления падает до нуля. В итоге к исходу тридцати дней баланс карты неизбежно стремится к нулю, а заначка не увеличивается. Чтобы остановить это невидимое размытие, в финансовый синтаксис необходимо принудительно вернуть жесткие знаки препинания - создать искусственное транзакционное трение.
Выстраивание шлюзовой орфографии: правило изолированных абзацев
Чтобы ваша финансовая история не превратилась в хаотичный набор случайных междометий и потерь, структуру расчетов необходимо жестко разделить на обособленные абзацы по четкому алгоритму. В лингвистике абзац начинает новую красную строку, полностью изолируя одну мысль от другой. Первое и незыблемое правило цифровой гигиены - полностью удалите реквизиты вашей основной дебетовой карты, хранящей сбережения, из всех торговых профилей и навигационных систем в телефоне. Выпустите отдельную бесплатную виртуальную цифровую карту-буфер строго для повседневных микрорасчетов и розничных QR-платежей. Это ваш изолированный, рабочий абзац. Держите баланс этой специализированной карты на строго нулевом уровне и полностью отключите функцию автоматического овердрафта. Пополняйте этот операционный пластик со скрытого накопительного счета вручную непосредственно у кассы, за одну минуту до совершения транзакции, переводя туда точную сумму чека до копейки. Все основные ресурсы держите на безопасном, удаленном расстоянии - под защитой сложных паролей, на счетах строго с ежедневным, а не с минимальным месячным расчетом базы. Это создаст непреодолимое правило орфографии: любые скрытые ночные запросы сторонних серверов и отложенные клиринговые лаги физически упрутся в пустой баланс операционной карты, а ваше ядро сбережений останется в абсолютной неприкосновенности.
Итог
Повседневное управление личным капиталом и успешное формирование семейного бюджета в цифровую эпоху - это в первую очередь битва за собственное внимание, требующая строгой дисциплины и понимания скрытых грамматических механизмов. Глубокие смысловые пазухи сложных процентов, защита от размытия через искусственное создание транзакционных знаков препинания и жесткое разделение денежных потоков на изолированные абзацы - это те самые законы лингвистики, которые защищают кошелек от инфляционного сжатия. Трезвый ручной контроль за собственным цифровым следом, регулярный отзыв выданных токенов авторизации внутри мобильного банка, использование пустых виртуальных карт-буферов и парковка основного капитала на накопительных счетах с ежедневным расчетом остатка гарантируют абсолютную кибербезопасность ваших накоплений, юридическую чистоту всех операций и стопроцентную неприкосновенность вашего личного семейного бюджета на долгие годы.

Пришло время подвести итоги конкурса, в котором вы писали свои прогнозы ключевой ставки ЦБ. Среди нас сразу 276 аналитиков были готовы к результатам. Именно столько участников угадали, что ставка сне изменилась и снова 14%!



Тема налогового вычета за обучение мне не очень близка, но опишу опыт своей родственницы.

Налоговый вычет за обучение ребёнка- это возврат части уплаченного вами НДФЛ( налога на доходы физических лиц).
Получить налоговый вычет за обучение можно через налоговую, в упрощенном порядке( дождаться, когда в "Личном кабинете налогоплательщика для физических лиц" появится предзаполненное заявление " или через работодателя.
Мы запустили во ВКонтакте опрос, который повлияет на наши посты в этой соцсети. Участники выбирают, на чем сделать акцент: вкладах, займах, страховке или других продуктах.
Взаимодействие с современными цифровыми интерфейсами мобильного банкинга приучило нас к тому, что управление личным капиталом - это процесс сиюминутный, легкий и почти невесомый. Мы привыкли к секундным межбанковским переводам, мгновенным вспышкам кэшбэка на экране смартфона и возможности в один клик перераспределить ресурсы между дебетовыми картами и накопительными субсчетами. Деньги в 2026 году кажутся нам бесплотными цифровыми знаками, лишенными физической массы и объема.Однако если...
Многие слышали про ключевую ставку, но не всегда понимают, как она реально отражается на кошельке. Давайте разберём на простых примерах! 👇
Баланс на банковской карте часто тает буквально на глазах, хотя крупных покупок за последнее время не было. Человек открывает мобильное приложение в полной уверенности, что там лежит приличная сумма, но экран упрямо показывает практически ноль. Первое подсознательное желание в такой ситуации - списать всё на техническую ошибку системы или действия хакеров. Однако детальное изучение истории операций показывает длинную цепочку мелких расходов, которые были совершены лично нами всего пару дней...
Выбирая новую квартиру или район для жизни, мы всегда обращаем внимание на инфраструктуру. Нам хочется, чтобы вокруг было красиво: современные пешеходные зоны, закрытые дворы без машин, лавочки, стильные вывески и кофейни на первых этажах. Застройщики называют это концепцией комфортной городской среды. Однако мало кто задумывается, что архитектура современных жилых комплексов - это гигантская коммерческая ловушка, спроектированная так, чтобы вы не могли дойти до дома, не потратив деньги. Прожива...
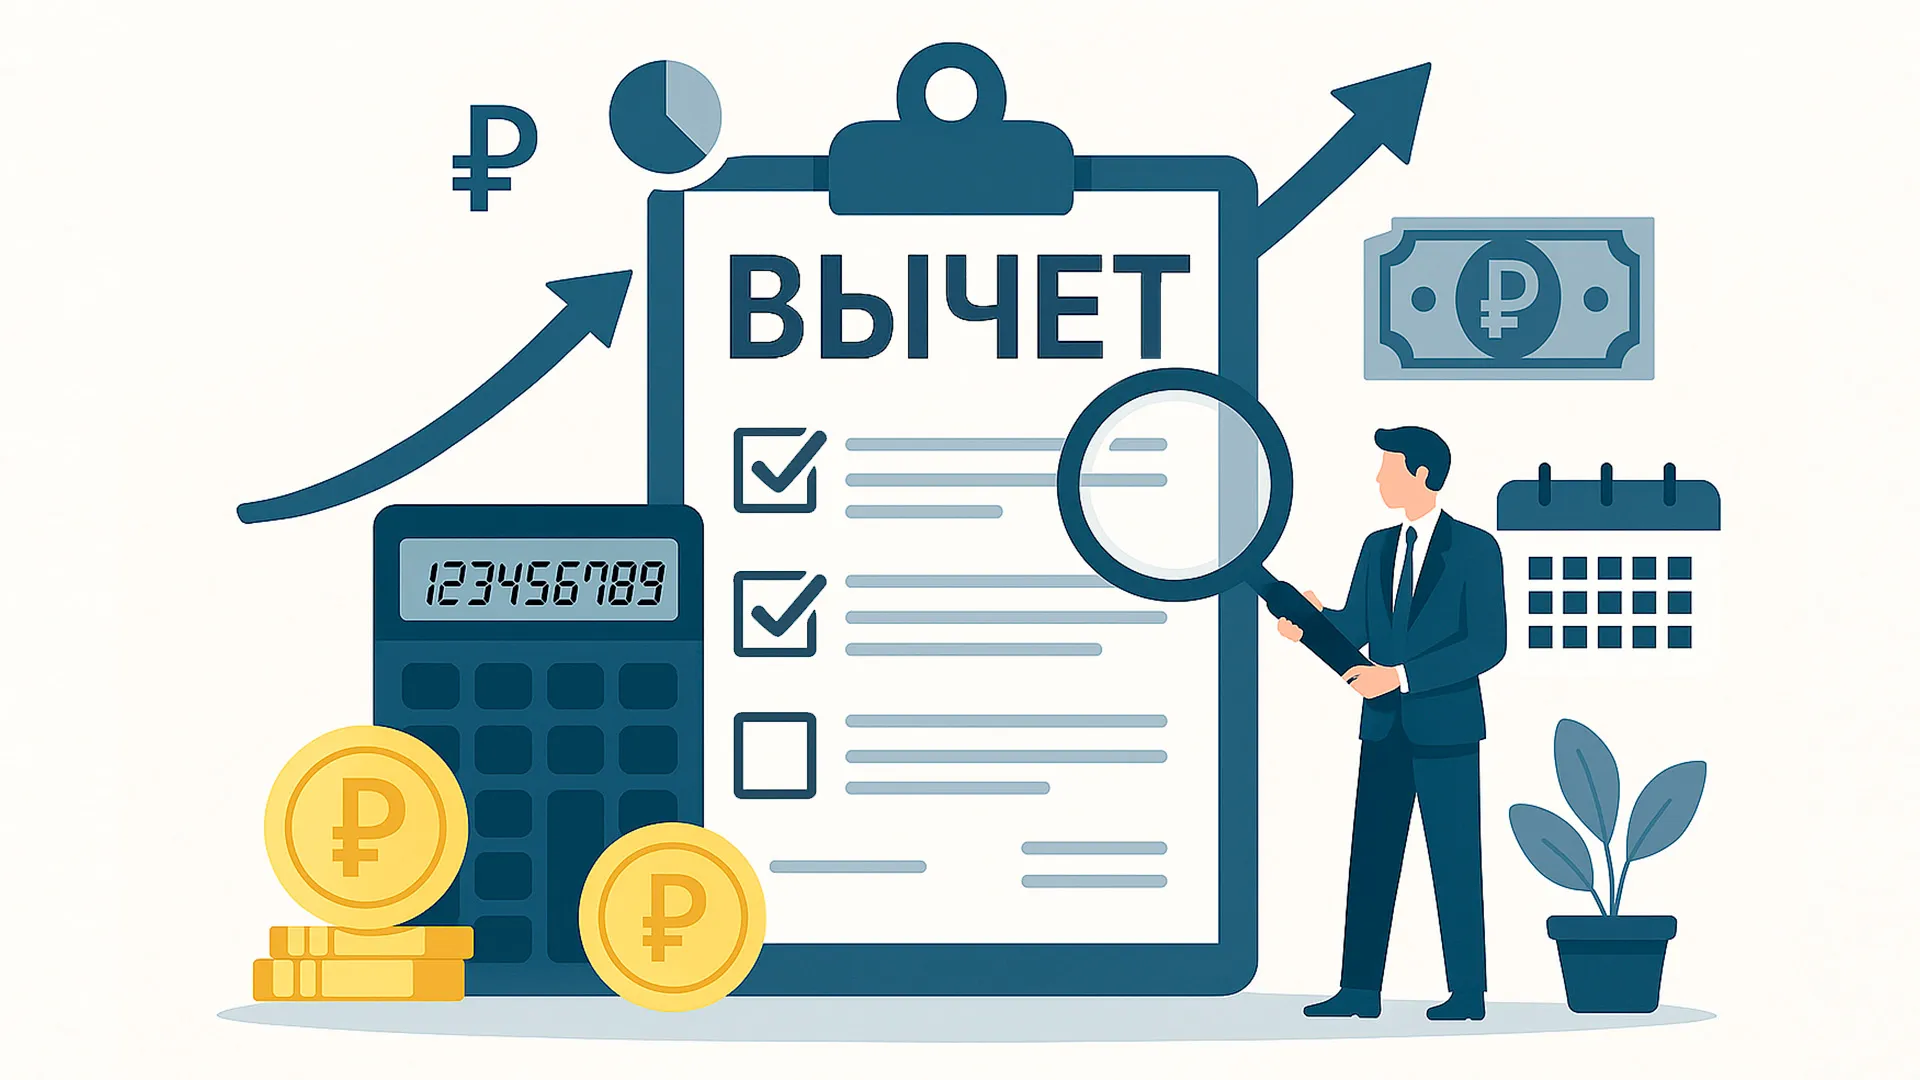
Хочу поделиться своим опытом получения налогового вычета за обучение. Раньше я почему-то думал, что это что-то сложное и ради относительно небольшой суммы не стоит связываться с налоговой. Оказалось, что зря.
Когда мы заводим домашнего питомца, мы рассчитываем получить верного друга, тепло и уют. Мы закладываем в бюджет стандартные расходы: привычный корм, плановые прививки и пару игрушек. Однако пушистые компаньоны обладают удивительным талантом - они умеют незаметно, но очень уверенно опустошать наши кошельки на суммы, которые изначально даже не снились. В сфере торговли это называется «эмоциональными покупками», а в жизни - нашей безграничной любовью к животным.
Ситуация: Заходишь в магазин после работы буквально за хлебом и молоком, а на кассе выкладываешь на ленту два полных пакета и отдаешь пару тысяч рублей. Самое интересное начинается дома: разбираешь покупки и искренне не понимаешь, зачем вообще была куплена третья пачка печенья по акции или очередной соус, который теперь будет месяцами стоять в холодильнике. В поведенческой экономике у этого явления есть четкое название - «шопинг-амнезия». Это состояние, когда человек тратит деньги на полном...
Разумное планирование бюджета является основой финансовой грамотности. В процессе шопинга принято сравнивать цены, искать промокоды и откладывать деньги на крупные приобретения. Однако маркетологи давно поняли, что логика и холодный расчет работают далеко не всегда. Самые прибыльные для бизнеса продажи совершаются тогда, когда у человека отключается рациональное мышление. И главным двигателем таких трат все чаще становится не радость от покупки, а скрытое чувство вины или неловкости, которое...
Налоги до 50%, но уровень жизни - один из самых высоких в мире. Как работает северная модель и почему её не могут скопировать другие?
Проценты, которые банк начисляет по вкладу, считаются доходом. В некоторых случаях с них нужно заплатить НДФЛ. Налог возникает не со всей суммы процентов, а только с той части, которая превышает установленный необлагаемый лимит.