


Как работает ИИС-3 в 2026 году и за счёт чего можно увеличить доходность
ИИС-3 в 2026 году: как увеличить доходность инвестиций с помощью налоговых льгот
Индивидуальный инвестиционный счёт третьего типа может быть интересен не только возможностью инвестировать в ценные бумаги. Его главное преимущество — сочетание сразу нескольких налоговых льгот, которые способны заметно увеличить итоговый результат вложений.
Разберёмся, как работает ИИС-3 в 2026 году, сколько можно вернуть через налоговый вычет и какие ограничения важно учитывать заранее.
Что изменилось с появлением ИИС-3
С 2024 года для новых инвесторов доступен ИИС третьего типа. Старые варианты — ИИС типа А и Б — для открытия новых счетов больше не используются, хотя ранее открытые счета продолжают работать по прежним правилам.
Главное отличие ИИС-3 заключается в объединении преимуществ прежних типов счетов. Инвестор может получить налоговый вычет с внесённых средств, а также воспользоваться освобождением части инвестиционного дохода от НДФЛ при соблюдении установленных условий.
Количество одновременно открытых ИИС-3 может достигать трёх, в том числе у разных брокеров, а ограничений по сумме пополнения счёта нет.
Сколько можно получить благодаря вычету
Налоговый вычет способен стать дополнительным источником доходности. Например, если инвестор вносит на ИИС 400 000 рублей, при ставке НДФЛ 13% размер возврата составит:
400 000 × 13% = 52 000 рублей.
При более высокой ставке налога размер потенциального вычета может быть больше. Однако важно понимать, что речь идёт не о гарантированной доходности самого инвестиционного портфеля, а о налоговой льготе при наличии права на неё.
Полученные средства можно использовать повторно, в том числе направить на дальнейшие инвестиции. Благодаря этому дополнительная сумма также может участвовать в формировании будущего дохода.
Освобождение прибыли от налога
Ещё одно преимущество ИИС-3 связано с налогообложением инвестиционного дохода. При соблюдении необходимых условий доход от операций на счёте может освобождаться от НДФЛ в пределах установленного лимита.
В исходной модели льготы речь идёт о сумме до 30 миллионов рублей за весь срок существования счёта. Это позволяет инвестору сохранить большую часть полученного финансового результата по сравнению с обычным брокерским счётом, где инвестиционный доход может облагаться налогом.
При этом правила налогообложения разных видов дохода могут отличаться. Например, дивиденды имеют отдельный порядок, поэтому перед выбором конкретной стратегии важно учитывать особенности налогообложения используемых активов.
Какие активы можно использовать
Через ИИС-3 можно приобретать российские акции, облигации и паи отечественных фондов.
При этом для иностранных ценных бумаг действуют ограничения. Поэтому инвесторам, которые строят стратегию преимущественно на зарубежных активах, необходимо заранее учитывать доступный набор инструментов.
Также значение имеет налоговый статус владельца счёта. В 2026 году, согласно условиям, указанным в исходном материале, нерезиденты не могут рассчитывать на предусмотренные ИИС-3 налоговые льготы.
На какой срок нужно открыть ИИС
Для счетов, открытых в 2024–2026 годах, минимальный срок составляет пять лет. В дальнейшем требуемый срок постепенно увеличивается и должен достигнуть десяти лет для счетов, открываемых позднее.
Поэтому средства на ИИС-3 стоит направлять только в том случае, если они не понадобятся в ближайшие годы. При досрочном закрытии счёта полученные налоговые вычеты придётся вернуть вместе с начисленными пенями, за исключением предусмотренных законом особых обстоятельств.
Кому подходит ИИС-3
Такой счёт может быть интересен тем, кто платит НДФЛ, готов инвестировать на длительный срок и понимает, что доходность вложений зависит от выбранных активов.
ИИС-3 не стоит рассматривать как обычный вклад. Сам по себе счёт не гарантирует доход: для получения инвестиционного результата необходимо выбирать финансовые инструменты и учитывать связанные с ними риски.
Тем, кто не хочет самостоятельно анализировать акции, можно рассматривать более консервативные варианты, например облигации или паи фондов.
Главное преимущество ИИС-3 заключается именно в сочетании инвестирования и налоговых льгот. При долгосрочном подходе вычет и освобождение части дохода от налога способны заметно увеличить итоговый финансовый результат, однако перед открытием счёта важно заранее оценить срок вложений, доступные инструменты и собственную готовность к инвестиционному риску.

Продолжаем конкурс постов. Напоминаем правила: подпишитесь на указанное сообщество Диалога, напишите пост на заданную тему, опубликуйте ссылку в комментарии под этим постом и собирайте лайки. Полные условия — в первом конкурсном посте.
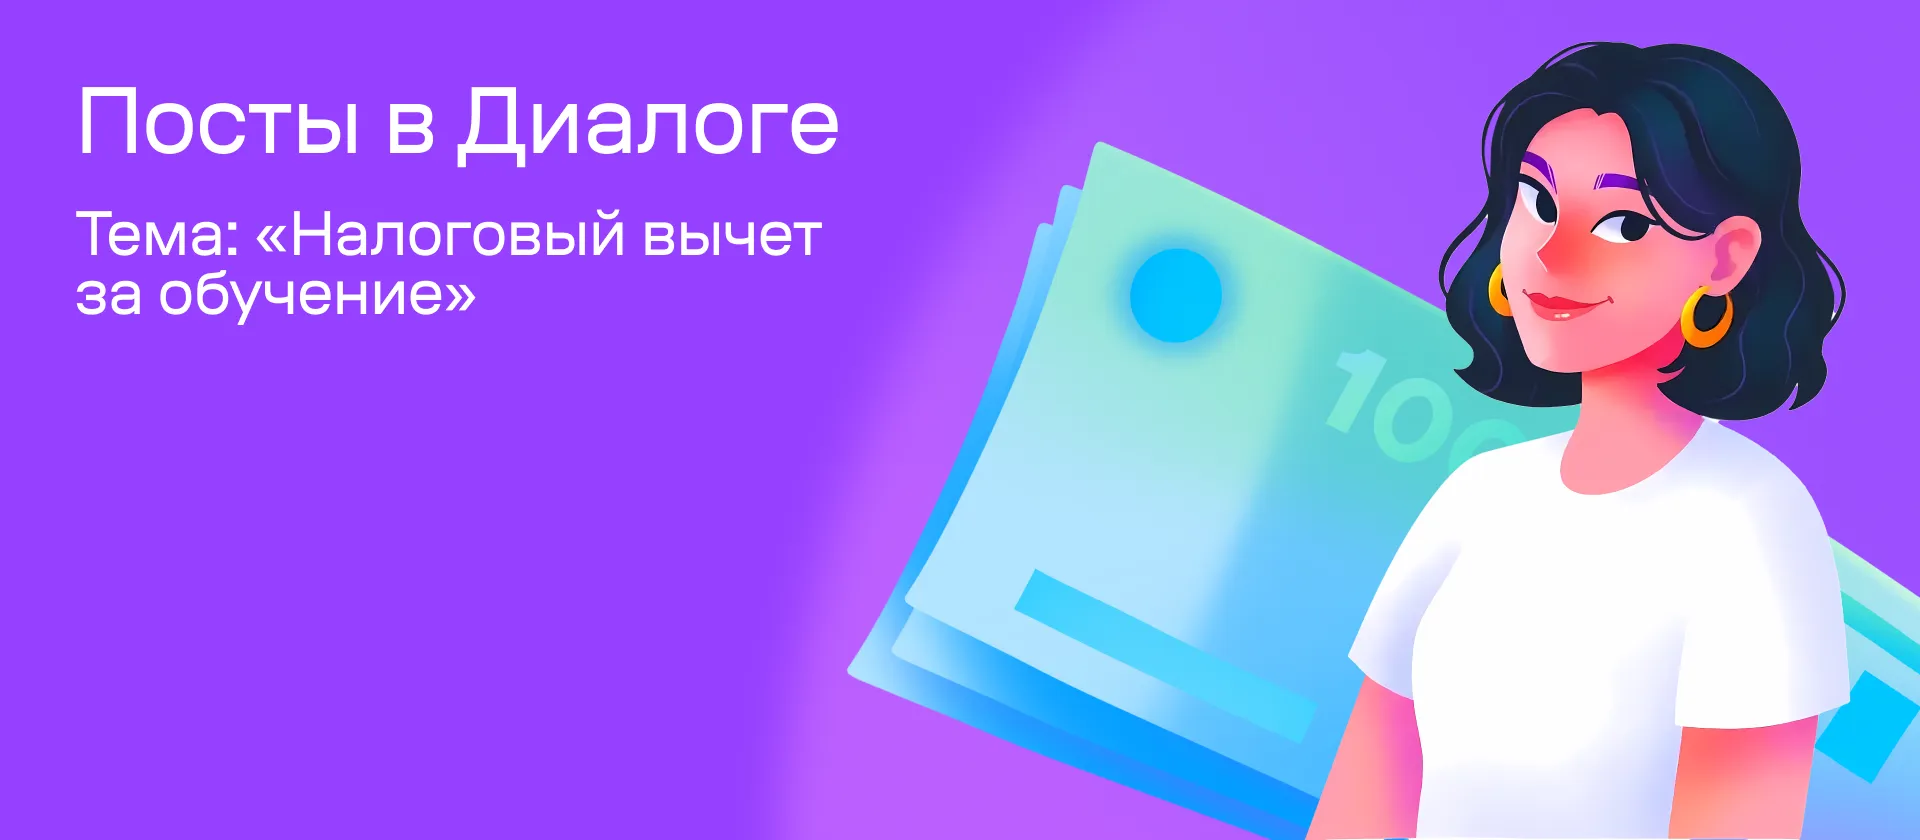

Инвесткопилка - это специальный счет, который помогает решить две задачи одновременно: копить деньги и инвестировать их. При этом вам не нужно разбираться в инвестициях и тратить время на изучение компаний: на счете все происходит автоматически
Начнем с того, что вычет может получить человек не только за образование для себя, но и для детей, братьев, супруга . Давайте рассмотрим кто и как может воспользоваться этой льготой
Ставка ЦБ осталась прежней, 14%. Интересно было узнать как же поступят банки после сохранения ставки?
Покупка GLDRUB_TOM часто воспринимается как способ защиты от инфляции и девальвации, а сама Мосбиржа публично обещает, что "каждый грамм бумажного золота обеспечен физическим на 100%": https://moex.rbc.ru/zoloto-na-moskovskoy-birzhe-instruktsiya-dlya-investorov/
Два года назад я приобрел на брокерский счет крупный пакет корпоративных облигаций строительной компании с привлекательной доходностью в 14,5% годовых. В карточке выпуска в приложении брокера дата погашения стояла на 2029 год. Я спокойно получал выплаты каждые три месяца и рассчитывал держать бумаги до самого финала, не заглядывая в корпоративные новости.
Золото часто воспринимают как актив, который помогает пережить нестабильные времена. Когда на фондовом рынке начинаются сильные колебания, интерес к драгоценным металлам обычно растет. Но считать золото полностью безопасным вложением тоже неправильно. Его цена меняется, поэтому на коротком сроке можно не только заработать, но и получить убыток.
Всем привет. Я решил разобраться, какие российские технологические компании за последние 10 лет не просто выросли, а именно «впитали» инфляцию — то есть дали доходность выше официальной инфляции. Спойлер: таких оказалось не так много, но они есть.Почему это вообще важно?Инфляция за 10 лет (с 2014 по 2024) составила примерно 90–100%. Это значит, что если твои инвестиции выросли меньше чем в 2 раза, ты фактически ничего не заработал. Я взял несколько технологических компаний, которые торгуются...
Сразу замечу, что статья полна терминов. Придется покопаться.


Справедливости ради, информацию об этом нюансе нашла в моем любимом журнале Т-Ж, затем покопалась и в других источниках! Также, отмечено Игорь нейм
Если курсы ведёт ИП без лицензии и без наёмных педагогов, вычет формально возможен, но Налоговая Инспекция может переквалифицировать услугу в информационную и тогда в возврате откажут. Поэтому в договоре важна формулировка : Образовательная услуга, а...
Случаев получения налогового вычета за обучение масса, начиная с того, за кого ты его получаешь - себя, детей, братьев/сестер, опекунов, подопечных; за что - дополнительное обучение в дошкольных учреждениях, школах, в том числе музыкальных, художественных, языковых и т п , обучение в СУЗах, ВУЗах, курсах повышения квалификации онлайн, офлайн, автошколах. Во всех случаях возврат налога возможен при условии получения заявителем дохода, облагаемого налогом по ставке 13-22%. А вот, если не было у...
Бывают ситуации финансового характера , когда , ну ,срочно, требуются денежные средства и стараешься взять понемножку и везде, где это , вообще, возможно. Мой, этот пост , предпологаю , что будет полезен по информации , читателям Площадки Диалога о возможности оформления и пр итогу получения социального налогового вычета до окончания налогового периода. Работники бухгалтерии предприятий , отлично знают о такой возможности и , естественно , пользуются сами, при...
Возвращать часть потраченных денег через налоговые вычеты — одна из самых приятных финансовых привычек. Когда я оплачивал курсы по повышению квалификации и программированию, то изначально даже не задумывался, что за это можно получить вычет. Мне казалось, что эта льгота работает только для классических вузов или автошкол. Как выяснилось, вернуть 13% можно за любое официальное обучение, если у образовательной организации есть соответствующая лицензия.Рассказываю, как у меня проходил весь...
Многие начинающие инвесторы при выборе облигаций смотрят прежде всего на размер купона. Если указано 15% годовых, кажется, что именно столько и получится заработать. Но купон и реальная доходность облигации — разные вещи.
Волатильность пугает новичков, но для опытного инвестора это шанс: на резких колебаниях можно заработать, если грамотно диверсифицировать портфель и не поддаваться панике. Главное — опираться на анализ, а не на эмоции.
Насмотревшись графиков, я решила, что держать деньги на спокойном вкладе под 16% годовых — удел слишком скучных. Захотелось динамики. Залила на брокерский счет свободные 100 тыс. рублей, открыла график акций и включила режим «волка с Уолл-стрит». План выглядел надежным: беру на микро-спаде, ловлю отскок на полпроцента и сразу фиксирую прибыль.